


























































































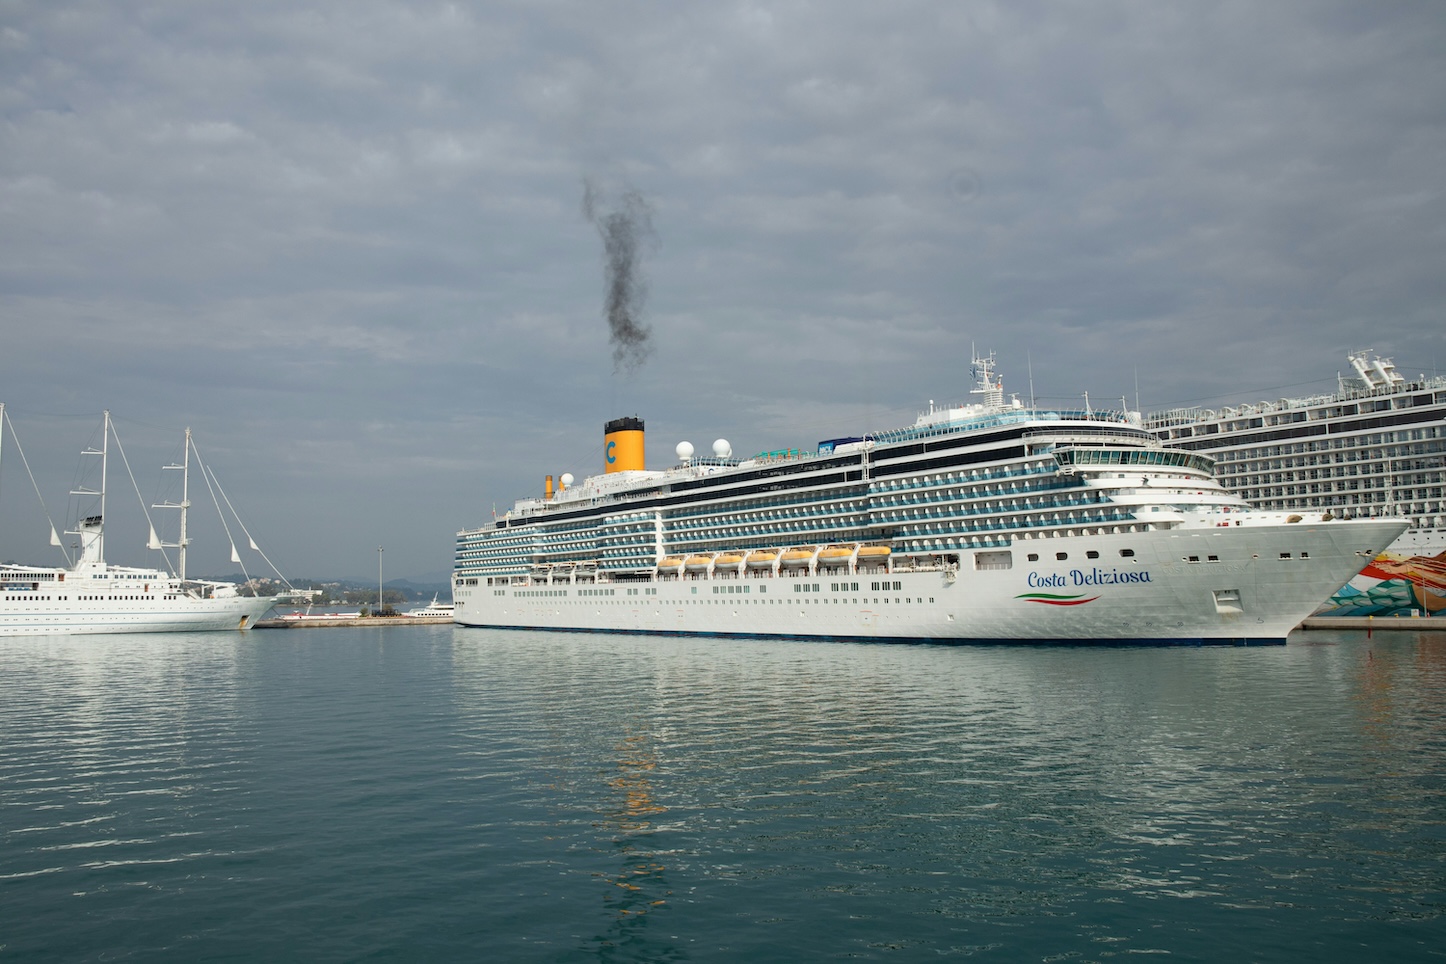
Η κρουαζιέρα ενισχύει σταθερά τη θέση της στον τουρισμό, επηρεάζοντας τόσο τα έσοδα όσο και τη δραστηριότητα των τοπικών οικονομιών. Η δραστηριότητα εκτείνεται πέρα από τις αφίξεις στα λιμάνια και ενεργοποιεί ένα ευρύ δίκτυο υπηρεσιών που περιλαμβάνει λιμενικές υποδομές, μεταφορές, εστίαση, εμπόριο και οργανωμένες εκδρομές. Σε πολλούς προορισμούς, ιδιαίτερα σε νησιά με έντονη εποχικότητα, η παρουσία κρουαζιερόπλοιων δημιουργεί μια συνεχή ροή κατανάλωσης κατά τη διάρκεια της σεζόν και στηρίζει σημαντικό μέρος της απασχόλησης που συνδέεται με τον τουρισμό. Παράλληλα, λειτουργεί ως σημείο πρώτης επαφής με κάθε τόπο, καθώς αρκετοί επισκέπτες γνωρίζουν για πρώτη φορά ελληνικά νησιά και πόλεις μέσα από μια σύντομη στάση, η οποία συχνά οδηγεί σε μια πιο ολοκληρωμένη επίσκεψη στο μέλλον.
Τα πιο πρόσφατα στοιχεία της Ένωσης Λιμένων Ελλάδος επιβεβαιώνουν ότι η αγορά διατηρεί ανοδική πορεία, αν και με διαφοροποιήσεις στο εσωτερικό της. Το 2025 καταγράφηκαν 6.129 αφίξεις κρουαζιερόπλοιων στα ελληνικά λιμάνια, έναντι 5.490 το 2024, με αύξηση 11,7%. Την ίδια στιγμή, η επιβατική κίνηση ανήλθε σε 8.415.713 ταξιδιώτες, από 7.927.709 το προηγούμενο έτος, με άνοδο 6,2%. Η απόκλιση ανάμεσα στους δύο ρυθμούς μεταβολής δείχνει ότι περισσότερα πλοία εντάσσονται στα δρομολόγια προς την Ελλάδα, χωρίς όμως αντίστοιχη αύξηση στον αριθμό επιβατών ανά προσέγγιση.
Η γεωγραφική κατανομή της δραστηριότητας παραμένει συγκεντρωμένη σε συγκεκριμένους προορισμούς που λειτουργούν ως βασικοί κόμβοι. Ο Πειραιάς διατηρεί τον πρωταγωνιστικό του ρόλο, με 863 αφίξεις κρουαζιερόπλοιων και περίπου 1,85 εκατομμύρια επιβάτες, αποτελώντας την κύρια πύλη εισόδου αλλά και το βασικό σημείο εκκίνησης και τερματισμού δρομολογίων. Στις Κυκλάδες, η Μύκονος και η Σαντορίνη εξακολουθούν να συγκεντρώνουν υψηλό όγκο επισκεπτών, με 762 και 728 προσεγγίσεις αντίστοιχα και περισσότερους από 1,2 εκατομμύρια επιβάτες η καθεμία. Στο Ιόνιο, η Κέρκυρα παραμένει ένας από τους ισχυρότερους προορισμούς, με 467 αφίξεις και σχεδόν 900.000 επιβάτες, ενώ σημαντική δραστηριότητα καταγράφεται και σε λιμένες όπως το Ηράκλειο και η Ρόδος, οι οποίοι ενισχύουν τη θέση τους στο δίκτυο της ανατολικής Μεσογείου.
Πέρα από τους καθιερωμένους αυτούς κόμβους, αρχίζει να διαμορφώνεται μια πιο σύνθετη εικόνα σε μικρότερους προορισμούς, που μέχρι πρόσφατα βρίσκονταν εκτός του βασικού χάρτη της κρουαζιέρας. Νησιά όπως η Ίος, η Φολέγανδρος, η Αστυπάλαια και τα Κύθηρα εντάσσονται στα δρομολόγια των εταιρειών, έστω και με περιορισμένο αριθμό προσεγγίσεων. Οι αφίξεις παραμένουν χαμηλές σε απόλυτους αριθμούς, ωστόσο η παρουσία τους έχει ιδιαίτερη σημασία, καθώς δείχνει μια σταδιακή διεύρυνση της γεωγραφίας της αγοράς. Οι εταιρείες αναζητούν εναλλακτικούς σταθμούς, τόσο για να περιορίσουν την πίεση σε προορισμούς που δέχονται ήδη μεγάλο όγκο επισκεπτών όσο και για να προσφέρουν διαφοροποιημένες εμπειρίες. Έτσι, διαμορφώνονται πιο ευέλικτα δρομολόγια που εντάσσουν μικρότερα λιμάνια, χωρίς όμως να μεταβάλλεται ακόμη ο βασικός πυρήνας της δραστηριότητας.
Η οικονομική διάσταση της κρουαζιέρας εκτείνεται πολύ πέρα από την άμεση κατανάλωση των επιβατών. Κάθε προσέγγιση πλοίου ενεργοποιεί μια σειρά από υπηρεσίες, όπως ο ανεφοδιασμός, η τεχνική υποστήριξη, η διαχείριση επιβατών και οι τοπικές μετακινήσεις. Οι επισκέπτες κατευθύνονται σε επιχειρήσεις εστίασης και εμπορίου, ενισχύοντας την κατανάλωση, με τα έσοδα να διαχέονται σε διαφορετικά επίπεδα της τοπικής οικονομίας. Παράλληλα, η συγκέντρωση μεγάλου αριθμού επισκεπτών σε συγκεκριμένους προορισμούς ενισχύει την πίεση σε υποδομές και λειτουργίες πόλεων και νησιών, φέρνοντας στο προσκήνιο ζητήματα φέρουσας ικανότητας. Η διαχείριση των ροών και η ποιότητα της εμπειρίας αποκτούν ιδιαίτερη σημασία όσο αυξάνεται η ένταση της δραστηριότητας.
Οι πρώτες ενδείξεις για το 2026 δείχνουν ότι οι συνθήκες παραμένουν ρευστές. Καταγράφεται τάση αναπροσαρμογής των δρομολογίων στη Μεσόγειο, με ορισμένες εταιρείες να εξετάζουν τη μετατόπιση μέρους των πλοίων προς δυτικότερους προορισμούς, στο πλαίσιο ευρύτερων προσαρμογών που σχετίζονται με τη ζήτηση, τη διαθεσιμότητα λιμένων και το λειτουργικό κόστος.
Ταυτόχρονα, οι γεωπολιτικές συνθήκες στην ευρύτερη περιοχή εξακολουθούν να επηρεάζουν τις αποφάσεις των εταιρειών, είτε ενισχύοντας τη θέση της Ελλάδας ως επιλογής σταθερότητας είτε οδηγώντας σε ανακατανομή των ροών προς άλλες περιοχές της Μεσογείου. Σε αυτό το περιβάλλον, ο σχεδιασμός των δρομολογίων γίνεται πιο ευέλικτος, με τις εταιρείες να προσαρμόζουν τη στρατηγική τους ανάλογα με τις συνθήκες, τις τάσεις της ζήτησης και τις επιχειρησιακές δυνατότητες κάθε προορισμού.

