



























































































Η ενεργειακή μετάβαση στη ναυτιλία περνά σταδιακά στη «χειροπιαστή» της φάση. Οι κανονισμοί γίνονται όλο και αυστηρότεροι, το κόστος των ρύπων μπαίνει πλέον στην εξίσωση και οι ναυλωτές πιέζουν σταδιακά για χαμηλότερο περιβαλλοντικό αποτύπωμα. Για τους Έλληνες εφοπλιστές, λοιπόν, το βασικό ερώτημα δεν είναι αν θα αλλάξει το καύσιμο της ναυτιλίας, αλλά πότε, με ποιο κόστος και με ποιο ρίσκο. Η επιλογή έχει στρατηγική σημασία, διότι ένα νεότευκτο πλοίο που παραγγέλνεται σήμερα θα παραδοθεί σε 2-3 χρόνια και θα πρέπει να δουλέψει για ακόμη 20-25 χρόνια.
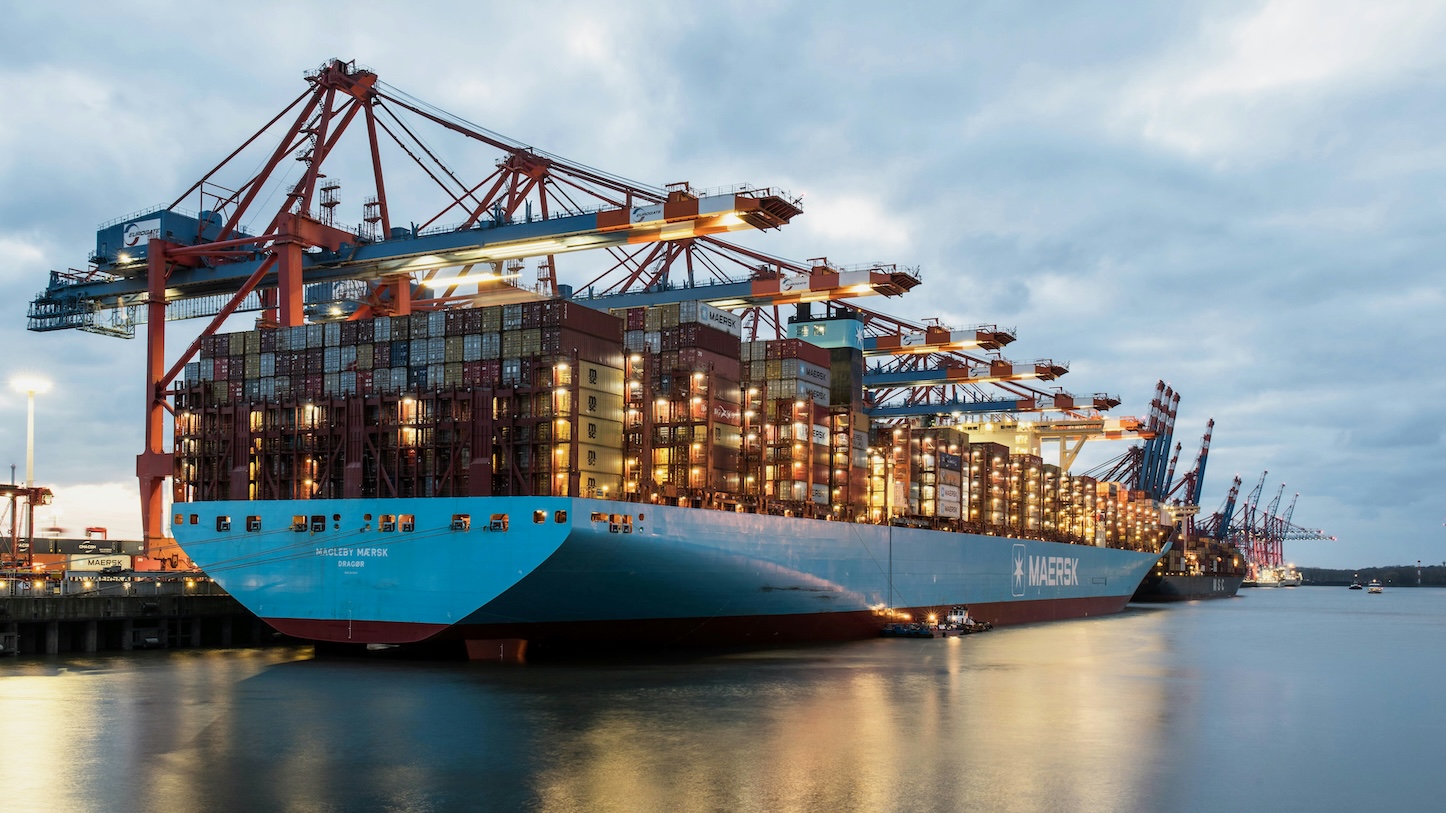
Η ελληνική ναυτιλία έχει ήδη μπει στην περίοδο της προσαρμογής. Σύμφωνα με την Ετήσια Έκθεση 2025-2026 της Ένωσης Ελλήνων Εφοπλιστών, ο ελληνόκτητος στόλος αριθμεί 5.800 πλοία, με χωρητικότητα άνω των 458 εκατομμυρίων dwt (deadweight tonnage), και αντιστοιχεί στο 19,1% του παγκόσμιου στόλου σε όρους dwt. Ειδικά στα tanker μεταφοράς πετρελαίου-πετρελαιοειδών, το ελληνικό μερίδιο φτάνει το 26% του παγκόσμιου στόλου, ενώ στα αντίστοιχα LNG το 23%. Παράλληλα, ναυπηγούνται 725 πλοία ελληνικών συμφερόντων, συνολικής χωρητικότητας 70 εκατ. dwt και αξίας 60 δισ. δολαρίων, με την ΕΕΕ να σημειώνει πως οι επενδύσεις εστιάζουν κυρίως σε δεξαμενόπλοια, πλοία μεταφοράς ξηρού φορτίου και πλοία μεταφοράς LNG.
Οι Έλληνες πλοιοκτήτες δεν μένουν αδρανείς. Αντιθέτως, ανανεώνουν σταδιακά τον στόλο και «αγοράζουν» τεχνολογική ευελιξία. Η ίδια έκθεση αναφέρει ότι ο ελληνόκτητος στόλος είναι ο μεγαλύτερος στον κόσμο μεταξύ όσων έχουν δυνατότητα χρήσης εναλλακτικών καυσίμων, αλλά και ο μεγαλύτερος σε πλοία με τεχνολογίες εξοικονόμησης ενέργειας.
Η αγορά δεν έχει κατασταλάξει στο ποιο καύσιμο θα επικρατήσει
Το πρόβλημα είναι ότι κανένα καύσιμο δεν έχει ακόμη επικρατήσει ως καθαρή λύση. Στην πράξη, «εναλλακτικά καύσιμα» δεν σημαίνει μία ενιαία απάντηση. Το LNG, δηλαδή το υγροποιημένο φυσικό αέριο, αποτελεί σήμερα την πιο ώριμη μεταβατική επιλογή, αλλά παραμένει ορυκτό καύσιμο. Η μεθανόλη θεωρείται πιο πρακτική, επειδή είναι υγρό καύσιμο, όμως η «πράσινη» μεθανόλη, που απαιτείται, δεν υπάρχει ακόμη σε επαρκείς ποσότητες. Τα βιοκαύσιμα μπορούν να χρησιμοποιηθούν πιο εύκολα σε υπάρχουσες μηχανές, αλλά έχουν και αυτά ζητήματα επάρκειας. Η αμμωνία και το υδρογόνο υπόσχονται πολύ χαμηλότερες εκπομπές, όμως παραμένουν ακριβές και τεχνικά δύσκολες λύσεις, με πιθανά θέματα ασφάλειας, υποδομών και διαθεσιμότητας. Η EMSA (European Maritime Safety Agency) καταγράφει, μεταξύ άλλων τα συνθετικά καύσιμα και τις μπαταρίες-ηλεκτροκίνηση ως εναλλακτικές τεχνολογίες για τη ναυτιλία.
Γι’ αυτό και η επιλογή καυσίμου δεν είναι απλή τεχνική απόφαση, αλλά δέσμευση δεκαετιών. Ένα νεότευκτο πλοίο πρέπει να βρίσκει καύσιμο σε διαφορετικά λιμάνια, να καλύπτει τους κανονισμούς και να παραμένει αποδεκτό από ναυλωτές, τράπεζες και ρυθμιστικές αρχές. Αν ο πλοιοκτήτης ποντάρει σήμερα σε λάθος καύσιμο, κινδυνεύει να βγει ιδιαίτερα ζημιωμένος.
Mειωμένες 47% οι παραγγελίες για νεότευκτα με εναλλακτικό καύσιμο
Η διεθνής αγορά δείχνει την ίδια επιφυλακτικότητα. Σύμφωνα με την DNV, έναν από τους μεγαλύτερους διεθνείς οργανισμούς πιστοποίησης και τεχνικής αξιολόγησης, το 2025 καταγράφηκαν 275 παραγγελίες πλοίων εναλλακτικών καυσίμων, μειωμένες κατά 47% σε σχέση με το 2024. Το LNG παρέμεινε πρώτο, με 188 παραγγελίες, ενώ η μεθανόλη υποχώρησε στις 61.
Η ρυθμιστική πίεση, πάντως, αυξάνεται. Το FuelEU Maritime επιβάλλει σταδιακή μείωση της έντασης εκπομπών της ενέργειας που χρησιμοποιούν πλοία άνω των 5.000 gt σε ευρωπαϊκά λιμάνια, από 2% το 2025 έως 80% το 2050, ενώ από τον Ιανουάριο του 2024 το EU ETS έχει επεκταθεί στις εκπομπές CO2 μεγάλων πλοίων που εισέρχονται σε λιμάνια της ΕΕ.
Στους ναύλους φαίνεται ποιος κρατά το «καρπούζι και το μαχαίρι»
Η άλλη πλευρά της εξίσωσης είναι η ναυλαγορά. Όπως σημειώνουν στελέχη της αγοράς, για τον πλοιοκτήτη η τιμή του καυσίμου είναι κρίσιμο κόστος, αλλά δεν είναι το μόνο μέγεθος που καθορίζει την απόδοση. Το βασικό ερώτημα είναι αν υπάρχει φορτίο που πρέπει να μεταφερθεί και αν ο ναύλος μπορεί να καλύψει κόστος, ρίσκο και απόδοση. Η ΕΕΕ σημειώνει ότι η ναυτιλία μεταφέρει σχεδόν το 90% του εμπορίου εμπορευμάτων.
Στα δεκαμενόπλοια, η εικόνα των ναύλων δείχνει γιατί οι πλοιοκτήτες εξακολουθούν να έχουν ισχυρή διαπραγματευτική θέση. Στην εβδομαδιαία έκθεση του Baltic Exchange για την εβδομάδα 26 του 2026, η διαδρομή TD20, 130.000 τόνοι Nigeria/UK Continent, ανέβηκε σε TCE 115.400 δολάρια την ημέρα. Στην ίδια έκθεση, η διαδρομή TD27, Guyana/UK Continent, έδινε ημερήσιο round-trip TCE λίγο πάνω από 114.000 δολάρια. Ανάλογα καλές είναι οι επιδόσεις και στους ναύλους για ξηρό φορτίο.
Το συμπέρασμα είναι ότι οι Έλληνες εφοπλιστές δεν «αρνούνται» την ενεργειακή μετάβαση. Αρνούνται να κλειδώσουν πρόωρα σε ένα καύσιμο που μπορεί να αποδειχθεί στρατηγικό σφάλμα. Στην τελική, όσο το παγκόσμιο εμπόριο χρειάζεται πλοία, η ναυλαγορά θα τους δίνει το περιθώριο να κάνουν τη μετάβαση με τους δικούς τους όρους.

