


THE BULLET POINT "PREVIEW"
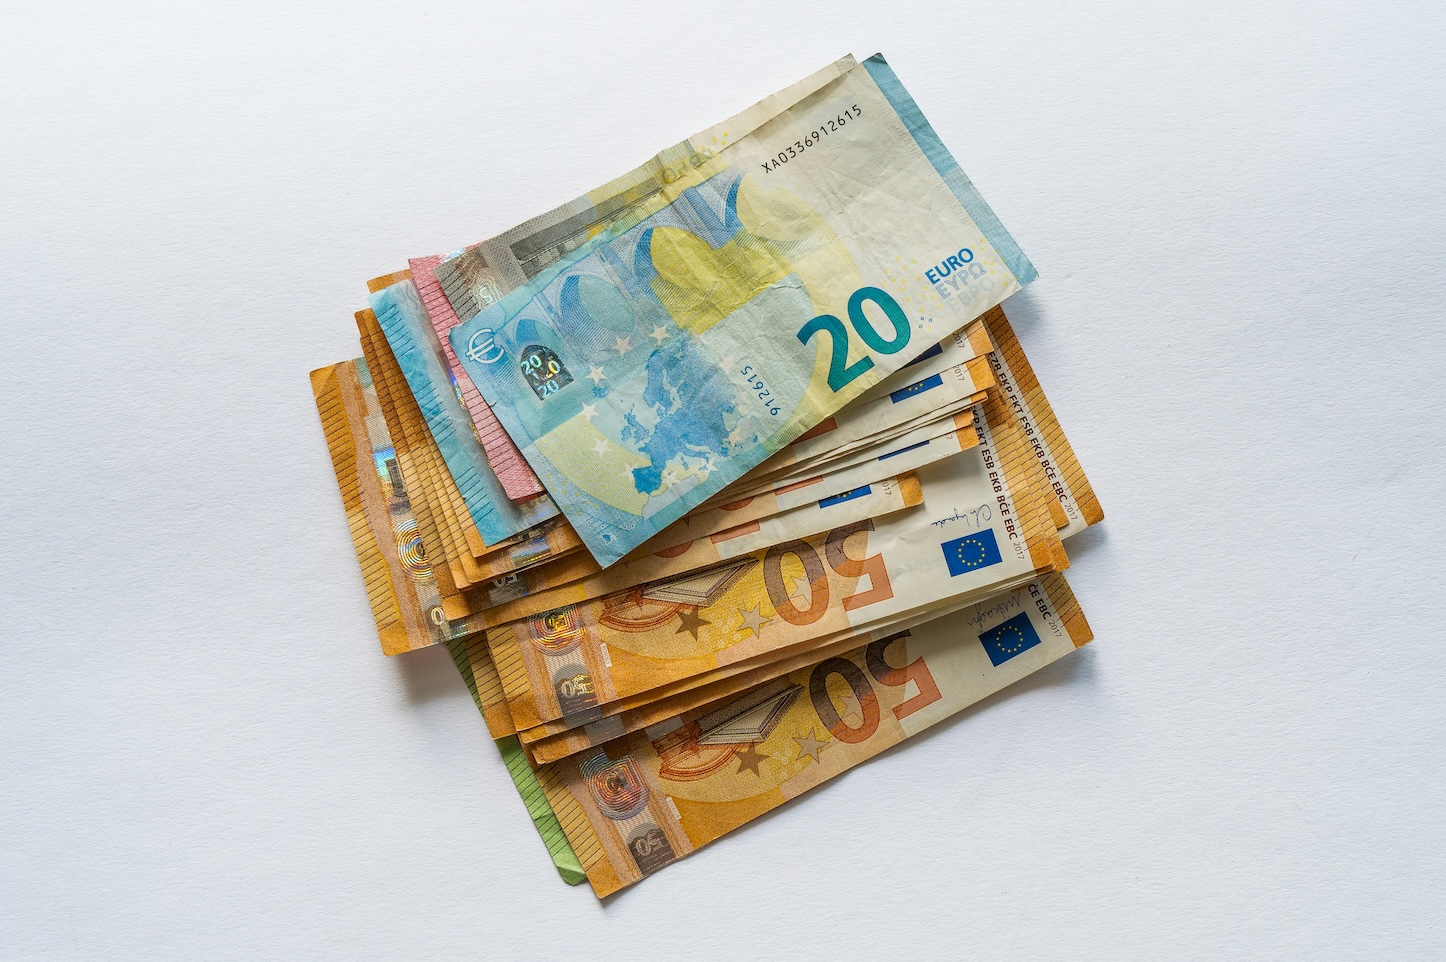
Οι ψηφιακές πληρωμές εξαπλώνονται γρήγορα στην Ευρώπη, αλλά τα μετρητά εξακολουθούν να χρησιμοποιούνται στο 52% των συναλλαγών στα φυσικά σημεία πώλησης στην ευρωζώνη.
Το 2026, το 92% των επιχειρήσεων με φυσικό σημείο πώλησης συνεχίζει να δέχεται μετρητά, ενώ η αποδοχή πληρωμών μέσω κινητού σχεδόν διπλασιάστηκε μέσα σε δύο χρόνια.
Η συζήτηση δεν αφορά πλέον το αν θα επικρατήσει το ψηφιακό χρήμα. Αφορά το αν μια ψηφιακή οικονομία πρέπει να διατηρήσει και έναν τρόπο πληρωμής που λειτουργεί χωρίς λογαριασμό, συσκευή, εφαρμογή ή σύνδεση στο δίκτυο.
Αρκεί να κοιτάξουμε τι συμβαίνει μπροστά σε ένα ταμείο. Η κάρτα ακουμπά για ένα δευτερόλεπτο στο μηχάνημα, το κινητό ξεκλειδώνει με ένα βλέμμα και το ρολόι μπορεί να πληρώσει χωρίς να βγει καν το πορτοφόλι από την τσέπη. Για εκατομμύρια Ευρωπαίους, η πληρωμή έχει γίνει τόσο γρήγορη ώστε σχεδόν εξαφανίζεται ως ξεχωριστή πράξη. Τα χαρτονομίσματα και τα κέρματα μοιάζουν, μέσα σε αυτή την πραγματικότητα, με κατάλοιπο μιας εποχής που υποχωρεί.
Κι όμως, δεν έχουν εξαφανιστεί. Και το ενδιαφέρον είναι ότι, ενώ οι ψηφιακές πληρωμές κερδίζουν συνεχώς έδαφος, μεγάλο μέρος των Ευρωπαίων εξακολουθεί να θεωρεί σημαντικό να έχει τη δυνατότητα να πληρώνει με μετρητά. Σύμφωνα με την Ευρωπαϊκή Κεντρική Τράπεζα, το 62% των καταναλωτών στην ευρωζώνη δήλωνε το 2024 ότι θεωρεί σημαντικό να υπάρχει αυτή η επιλογή, ελαφρώς περισσότερο από το 60% δύο χρόνια νωρίτερα. Την ίδια στιγμή, περισσότεροι από τους μισούς δηλώνουν ότι προτιμούν κάρτες και άλλους ψηφιακούς τρόπους πληρωμής.
Αυτό είναι το παράδοξο: θέλουμε την ευκολία του ψηφιακού χρήματος, αλλά δεν είμαστε έτοιμοι να εγκαταλείψουμε το φυσικό.
Πληρώνουμε όλο και περισσότερο ψηφιακά
Η κατεύθυνση είναι ξεκάθαρη. Το 2016, τα μετρητά χρησιμοποιούνταν στο 79% των συναλλαγών στα φυσικά σημεία πώλησης στην ευρωζώνη. Το 2019 το ποσοστό είχε πέσει στο 72%, το 2022 στο 59% και το 2024 στο 52%. Στην αξία των συναλλαγών, μάλιστα, οι κάρτες έχουν ήδη προσπεράσει τα μετρητά: το 2024 αντιστοιχούσαν στο 45% της συνολικής αξίας των πληρωμών στα φυσικά σημεία, έναντι 39% για τα μετρητά.
Τα κινητά έχουν αρχίσει επίσης να αλλάζουν αισθητά την εικόνα. Το 2024 αντιπροσώπευαν ακόμη μόλις το 6% των συναλλαγών στα φυσικά σημεία πώλησης, όμως το ποσοστό είχε σχεδόν διπλασιαστεί μέσα σε δύο χρόνια. Και από την πλευρά των επιχειρήσεων η μεταβολή είναι ακόμη εντονότερη: το 2026 το 68% των επιχειρήσεων που δέχονται πληρωμές σε φυσικούς χώρους μπορούσε να δεχθεί πληρωμές μέσω κινητού, έναντι μόλις 36% το 2024.
Δεν είναι δύσκολο να καταλάβουμε γιατί. Οι ψηφιακές πληρωμές είναι γρήγορες, περιορίζουν την ανάγκη για ρέστα, συνδέονται άμεσα με τραπεζικούς λογαριασμούς και εφαρμογές, διευκολύνουν τις online αγορές και δημιουργούν ένα ενιαίο σύστημα ανάμεσα στο φυσικό και το ηλεκτρονικό εμπόριο. Για τις νεότερες γενιές, μάλιστα, το πορτοφόλι δεν είναι πλέον απαραίτητα φυσικό αντικείμενο.
Η μετάβαση επομένως συμβαίνει. Απλώς δεν συμβαίνει με τον τρόπο που κάποτε φανταζόμασταν: τα ψηφιακά μέσα δεν αντικαθιστούν αμέσως τα μετρητά. Προστίθενται δίπλα τους.
Τα μετρητά παραμένουν παντού
Το 2026, το 92% των επιχειρήσεων της ευρωζώνης που πουλούν προϊόντα ή υπηρεσίες σε φυσικά σημεία δήλωσε ότι εξακολουθεί να δέχεται μετρητά. Το ποσοστό ήταν μάλιστα υψηλότερο από το αντίστοιχο του 2024. Στην Ελλάδα και την Ιταλία έφτανε το 99%, το υψηλότερο μεταξύ των χωρών της ευρωζώνης που συμμετείχαν στην έρευνα.
Εξίσου ενδιαφέρον είναι ότι το 92% των επιχειρήσεων που σήμερα δέχονται μετρητά δηλώνει ότι σκοπεύει να συνεχίσει να τα δέχεται και τα επόμενα πέντε χρόνια. Οι ίδιοι οι επιχειρηματίες μάλιστα δεν τα θεωρούν απαραίτητα κατώτερο τρόπο πληρωμής. Στην έρευνα της Ευρωπαϊκής Κεντρικής Τράπεζας, τα αξιολογούν καλύτερα από τα ψηφιακά μέσα σε θέματα ιδιωτικότητας και αξιοπιστίας, ενώ πολλοί τα θεωρούν ανταγωνιστικά και ως προς το συνολικό κόστος και την ταχύτητα της συναλλαγής.
Άρα η εικόνα δεν είναι ενός παλιού μέσου που απλώς περιμένει να εξαφανιστεί. Είναι ενός συστήματος πληρωμών που εξακολουθεί να εξυπηρετεί ανάγκες τις οποίες τα ψηφιακά μέσα δεν καλύπτουν πάντοτε με τον ίδιο τρόπο.
Τα μετρητά δεν χρειάζονται κωδικό
Η μεγαλύτερη διαφορά ανάμεσα στα δύο συστήματα φαίνεται όταν κάτι πάψει να λειτουργεί. Μια πληρωμή με μετρητά δεν απαιτεί ηλεκτρικό ρεύμα στο σημείο πώλησης, σύνδεση στο διαδίκτυο, τερματικό POS, smartphone, εφαρμογή, τραπεζικό λογαριασμό ή λειτουργία κάποιου ενδιάμεσου συστήματος.
Αυτό δεν σημαίνει ότι οι ψηφιακές πληρωμές είναι αναξιόπιστες. Σημαίνει ότι έχουν διαφορετική μορφή εξάρτησης. Όσο μεγαλύτερο μέρος της οικονομικής ζωής περνά μέσα από ψηφιακές υποδομές, τόσο μεγαλύτερη σημασία αποκτά και η ανθεκτικότητα αυτών των υποδομών.
Υπάρχει όμως και μια δεύτερη πλευρά: η ιδιωτικότητα. Τα μετρητά επιτρέπουν μια συναλλαγή χωρίς να δημιουργείται αναγκαστικά ψηφιακό ίχνος για κάθε αγορά. Η Ευρωπαϊκή Κεντρική Τράπεζα αναγνωρίζει την ιδιωτικότητα ως ένα από τα χαρακτηριστικά στα οποία οι επιχειρήσεις θεωρούν ότι τα μετρητά υπερτερούν αισθητά έναντι των ψηφιακών πληρωμών.
Δεν χρειάζεται αυτό να μετατραπεί σε αντιπαράθεση απέναντι στην τεχνολογία. Το ζήτημα είναι περισσότερο τι είδους επιλογές θέλουμε να διατηρήσουμε καθώς η τεχνολογία γίνεται κυρίαρχη.
Και υπάρχουν άνθρωποι που δεν κινούνται με την ίδια ταχύτητα
Η πλήρης ψηφιοποίηση ακούγεται απλή όταν την κοιτάζουμε από τη σκοπιά κάποιου που διαθέτει smartphone, τραπεζικό λογαριασμό, κάρτα, σύνδεση στο διαδίκτυο και εξοικείωση με τις εφαρμογές. Δεν βρίσκονται όμως όλοι στην ίδια θέση.
Υπάρχουν ηλικιωμένοι που χρησιμοποιούν ελάχιστα τις ψηφιακές υπηρεσίες, άνθρωποι με περιορισμένη πρόσβαση σε τραπεζικές υπηρεσίες, άτομα που δυσκολεύονται με την τεχνολογία και καταναλωτές που απλώς προτιμούν να διαχειρίζονται τα καθημερινά τους έξοδα βλέποντας τα χρήματα που έχουν μπροστά τους. Για αυτούς, η δυνατότητα πληρωμής με μετρητά δεν είναι θέμα νοσταλγίας. Είναι θέμα πρόσβασης.
Γι’ αυτό και η Ευρωπαϊκή Ένωση δεν αντιμετωπίζει τα μετρητά ως κάτι που μπορεί απλώς να αφεθεί να εξαφανιστεί. Τα χαρτονομίσματα και τα κέρματα του ευρώ έχουν καθεστώς νόμιμου χρήματος, κάτι που, σύμφωνα με την Ευρωπαϊκή Επιτροπή και τη σχετική νομολογία, σημαίνει ότι κατά κανόνα πρέπει να γίνονται αποδεκτά για την εξόφληση μιας υποχρέωσης, αν και υπάρχουν εξαιρέσεις και ειδικές περιπτώσεις.
Το μέλλον μάλλον δεν είναι χωρίς μετρητά
Η έκφραση «cashless society» ακούγεται εδώ και χρόνια σαν φυσική κατάληξη της ψηφιοποίησης. Ίσως όμως το πραγματικό μέλλον να είναι διαφορετικό. Όχι μια κοινωνία χωρίς μετρητά, αλλά μια κοινωνία στην οποία τα μετρητά χρησιμοποιούνται λιγότερο και παραμένουν διαθέσιμα όταν κάποιος τα χρειάζεται.
Οι αριθμοί της Ευρωπαϊκής Κεντρικής Τράπεζας δείχνουν ακριβώς αυτή τη μετάβαση. Οι κάρτες, τα κινητά και οι online πληρωμές εξαπλώνονται. Οι επιχειρήσεις επενδύουν σε ψηφιακά συστήματα. Ένας στους τέσσερις επιχειρηματίες δηλώνει ήδη ότι έχει λάβει μέτρα για να ενθαρρύνει τις ψηφιακές πληρωμές. Και όμως τα μετρητά εξακολουθούν να γίνονται δεκτά σχεδόν παντού.
Ίσως λοιπόν το βασικό ερώτημα να μην είναι ποιος τρόπος πληρωμής θα κερδίσει.
Η κάρτα και το κινητό έχουν ήδη κερδίσει μεγάλο μέρος της καθημερινότητάς μας, επειδή είναι πιο εύκολα. Αυτό όμως δεν σημαίνει ότι χρειάζεται να εξαφανιστεί η εναλλακτική.
Γιατί μια πραγματικά σύγχρονη οικονομία δεν είναι απαραίτητα εκείνη στην οποία όλοι πληρώνουμε με τον ίδιο τρόπο. Είναι εκείνη στην οποία μπορούμε ακόμη να επιλέγουμε πώς θα πληρώσουμε.
GOOD TO KNOW
Στις έρευνες της Ευρωπαϊκής Κεντρικής Τράπεζας υπάρχει μια ενδιαφέρουσα διαφορά ανάμεσα στο πόσο συχνά χρησιμοποιούμε έναν τρόπο πληρωμής και στο πόσα χρήματα πληρώνουμε με αυτόν. Το 2024 τα μετρητά παρέμεναν πρώτα σε αριθμό συναλλαγών στα φυσικά σημεία πώλησης, με 52%, αλλά οι κάρτες ήταν πρώτες σε συνολική αξία, με 45% έναντι 39%.
Με απλά λόγια, τα μετρητά χρησιμοποιούνται περισσότερο στις μικρότερες καθημερινές αγορές, ενώ όσο μεγαλώνει το ποσό τόσο αυξάνεται η πιθανότητα να χρησιμοποιηθεί κάρτα.