

THE BULLET POINT "PREVIEW"
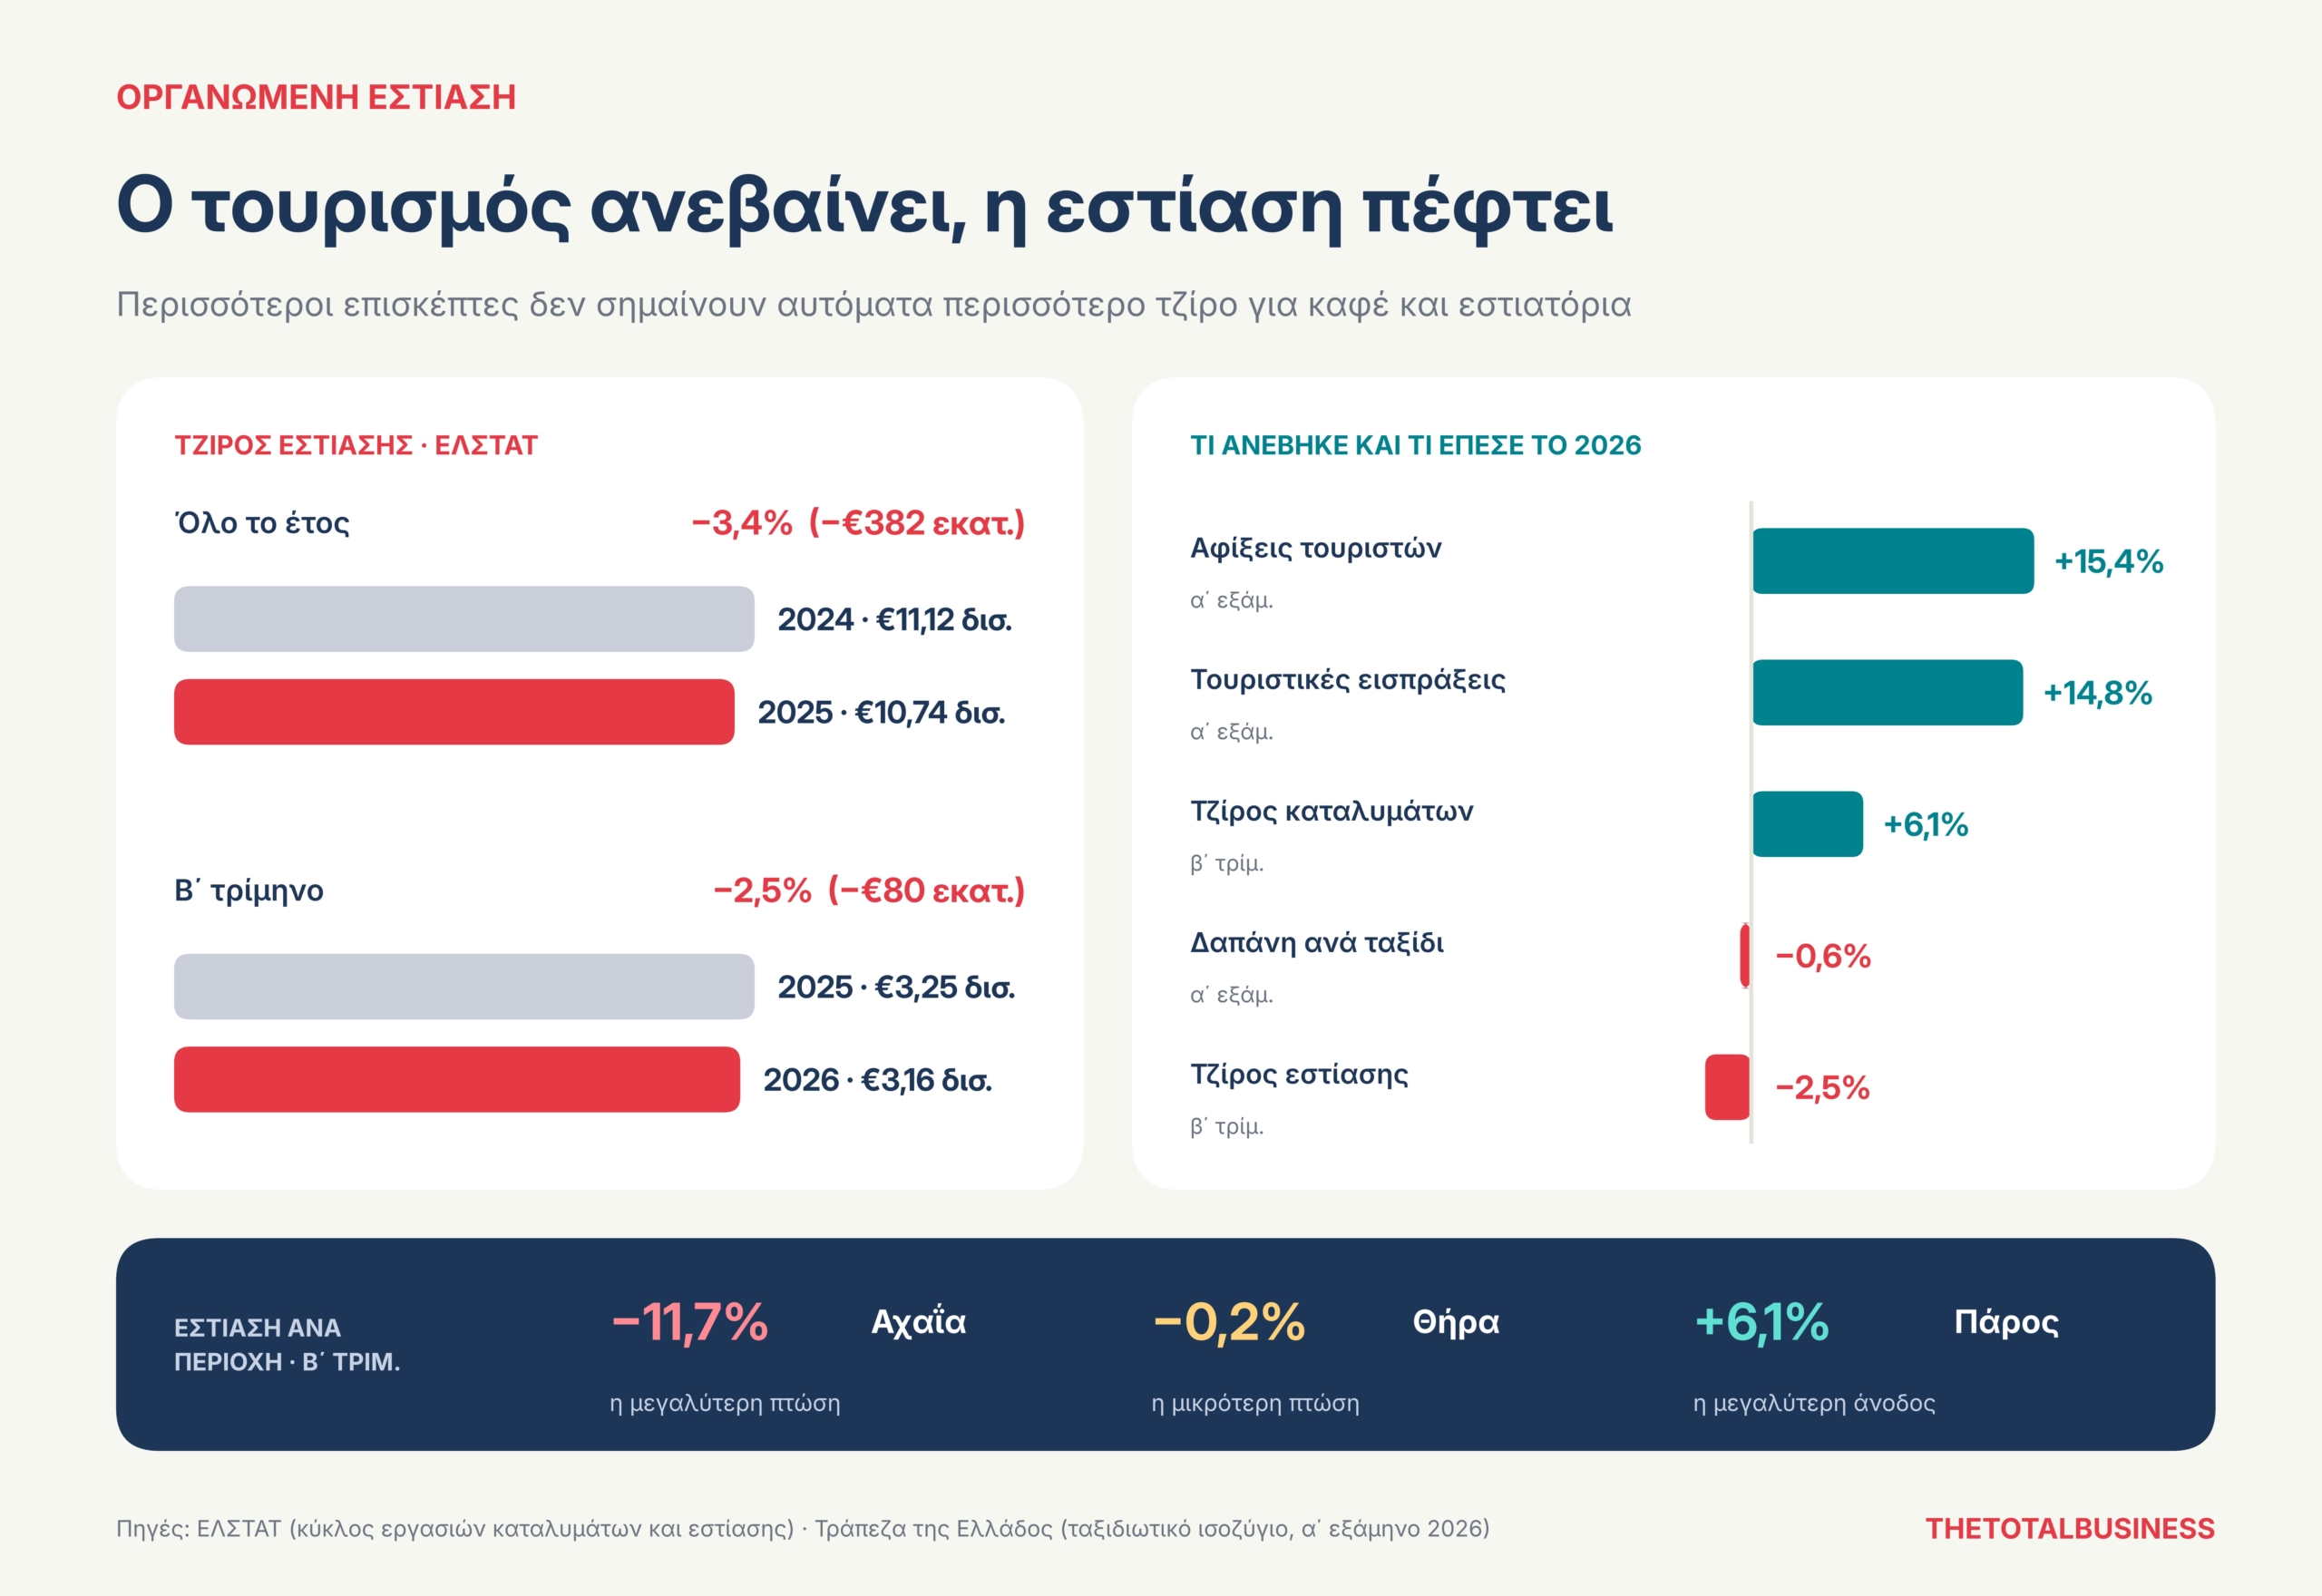
Ο τζίρος της εστίασης έπεσε στα 3,165 δισ. ευρώ το β΄ τρίμηνο του 2026, 2,5% λιγότερο από πέρυσι. Είχε προηγηθεί πτώση 3,4% για όλο το 2025.
Στο franchise, όταν μεγαλώνουν οι πωλήσεις της κεντρικής εταιρείας δεν μεγαλώνουν απαραίτητα και τα κέρδη κάθε καταστήματος. Ο συνεργάτης πληρώνει ενοίκιο, μισθούς, ενέργεια και πρώτες ύλες.
Οι επισκέπτες αυξήθηκαν κατά 15,4% το α΄ εξάμηνο του 2026, αλλά αυτό δεν έφερε περισσότερο τζίρο σε κάθε καφέ και εστιατόριο.
Περισσότερες ταμπέλες, μεγαλύτερα δίκτυα, νέες συμφωνίες franchise και συνεχείς ανακοινώσεις επέκτασης. Πίσω από την εικόνα ανάπτυξης της οργανωμένης εστίασης, όμως, βρίσκεται μια αγορά που εμφανίζει υποχώρηση πωλήσεων. Το ερώτημα είναι πλέον πόσα καταστήματα μπορεί να υποστηρίξει η κατανάλωση και πόσα από αυτά αφήνουν πραγματικό κέρδος στον επιχειρηματία που τα λειτουργεί.
Τα στοιχεία της ΕΛΣΤΑΤ αποτυπώνουν την πίεση. Πιο συγκεκριμένα, το δεύτερο τρίμηνο του 2026, ο κύκλος εργασιών των υπηρεσιών εστίασης διαμορφώθηκε στα 3,165 δισ. ευρώ, μειωμένος κατά 2,5% έναντι των 3,245 δισ. ευρώ της αντίστοιχης περιόδου του 2025. Σε απόλυτους αριθμούς, η αγορά έχασε περίπου 80 εκατ. ευρώ σε σχέση με πριν από ένα έτος. Η υποχώρηση ακολουθεί την πτώση του 2025, όταν ο ετήσιος τζίρος περιορίστηκε στα 10,735 δισ. ευρώ, από 11,117 δισ. ευρώ το 2024, με απώλειες περίπου 382,5 εκατ. ευρώ ή 3,4%. Σε αυτό το περιβάλλον, η συνεχής προσθήκη σημείων πώλησης δημιουργεί μια δύσκολη εξίσωση. Οι αλυσίδες επιδιώκουν να ενισχύσουν την παρουσία τους, αλλά η αγορά στην οποία απευθύνονται δεν διευρύνεται αυτομάτως μαζί με τα δίκτυά τους.
Πώς οι αλυσίδες απέκτησαν εκατοντάδες καταστήματα
Η ανάπτυξη στηρίχθηκε σε μια ισχυρή επιχειρηματική υπόσχεση. Ένα αναγνωρίσιμο εμπορικό σήμα, ένα καθημερινό προϊόν, οργανωμένες προμήθειες και ένα κατάστημα που μπορεί να επαναληφθεί σε διαφορετικές γειτονιές. Στον καφέ, στο σάντουιτς και στο γρήγορο φαγητό, η συχνότητα κατανάλωσης προσέφερε τη βάση για τη δημιουργία μεγάλων δικτύων. Η διεύρυνση της γκάμας επέτρεψε στα καταστήματα να διεκδικήσουν περισσότερες αγορές μέσα στην ημέρα, από τον πρωινό καφέ έως το μεσημεριανό γεύμα και το απογευματινό σνακ. Το franchise επιτάχυνε την επέκταση, καθώς το κεφάλαιο για κάθε νέο σημείο δεν χρειαζόταν να προέρχεται αποκλειστικά από την κεντρική εταιρεία. Ο συνεργάτης αναλάμβανε την επένδυση και τη λειτουργία, αξιοποιώντας το σήμα και την υποστήριξη του δικτύου.
Ποιος κερδίζει από την επέκταση
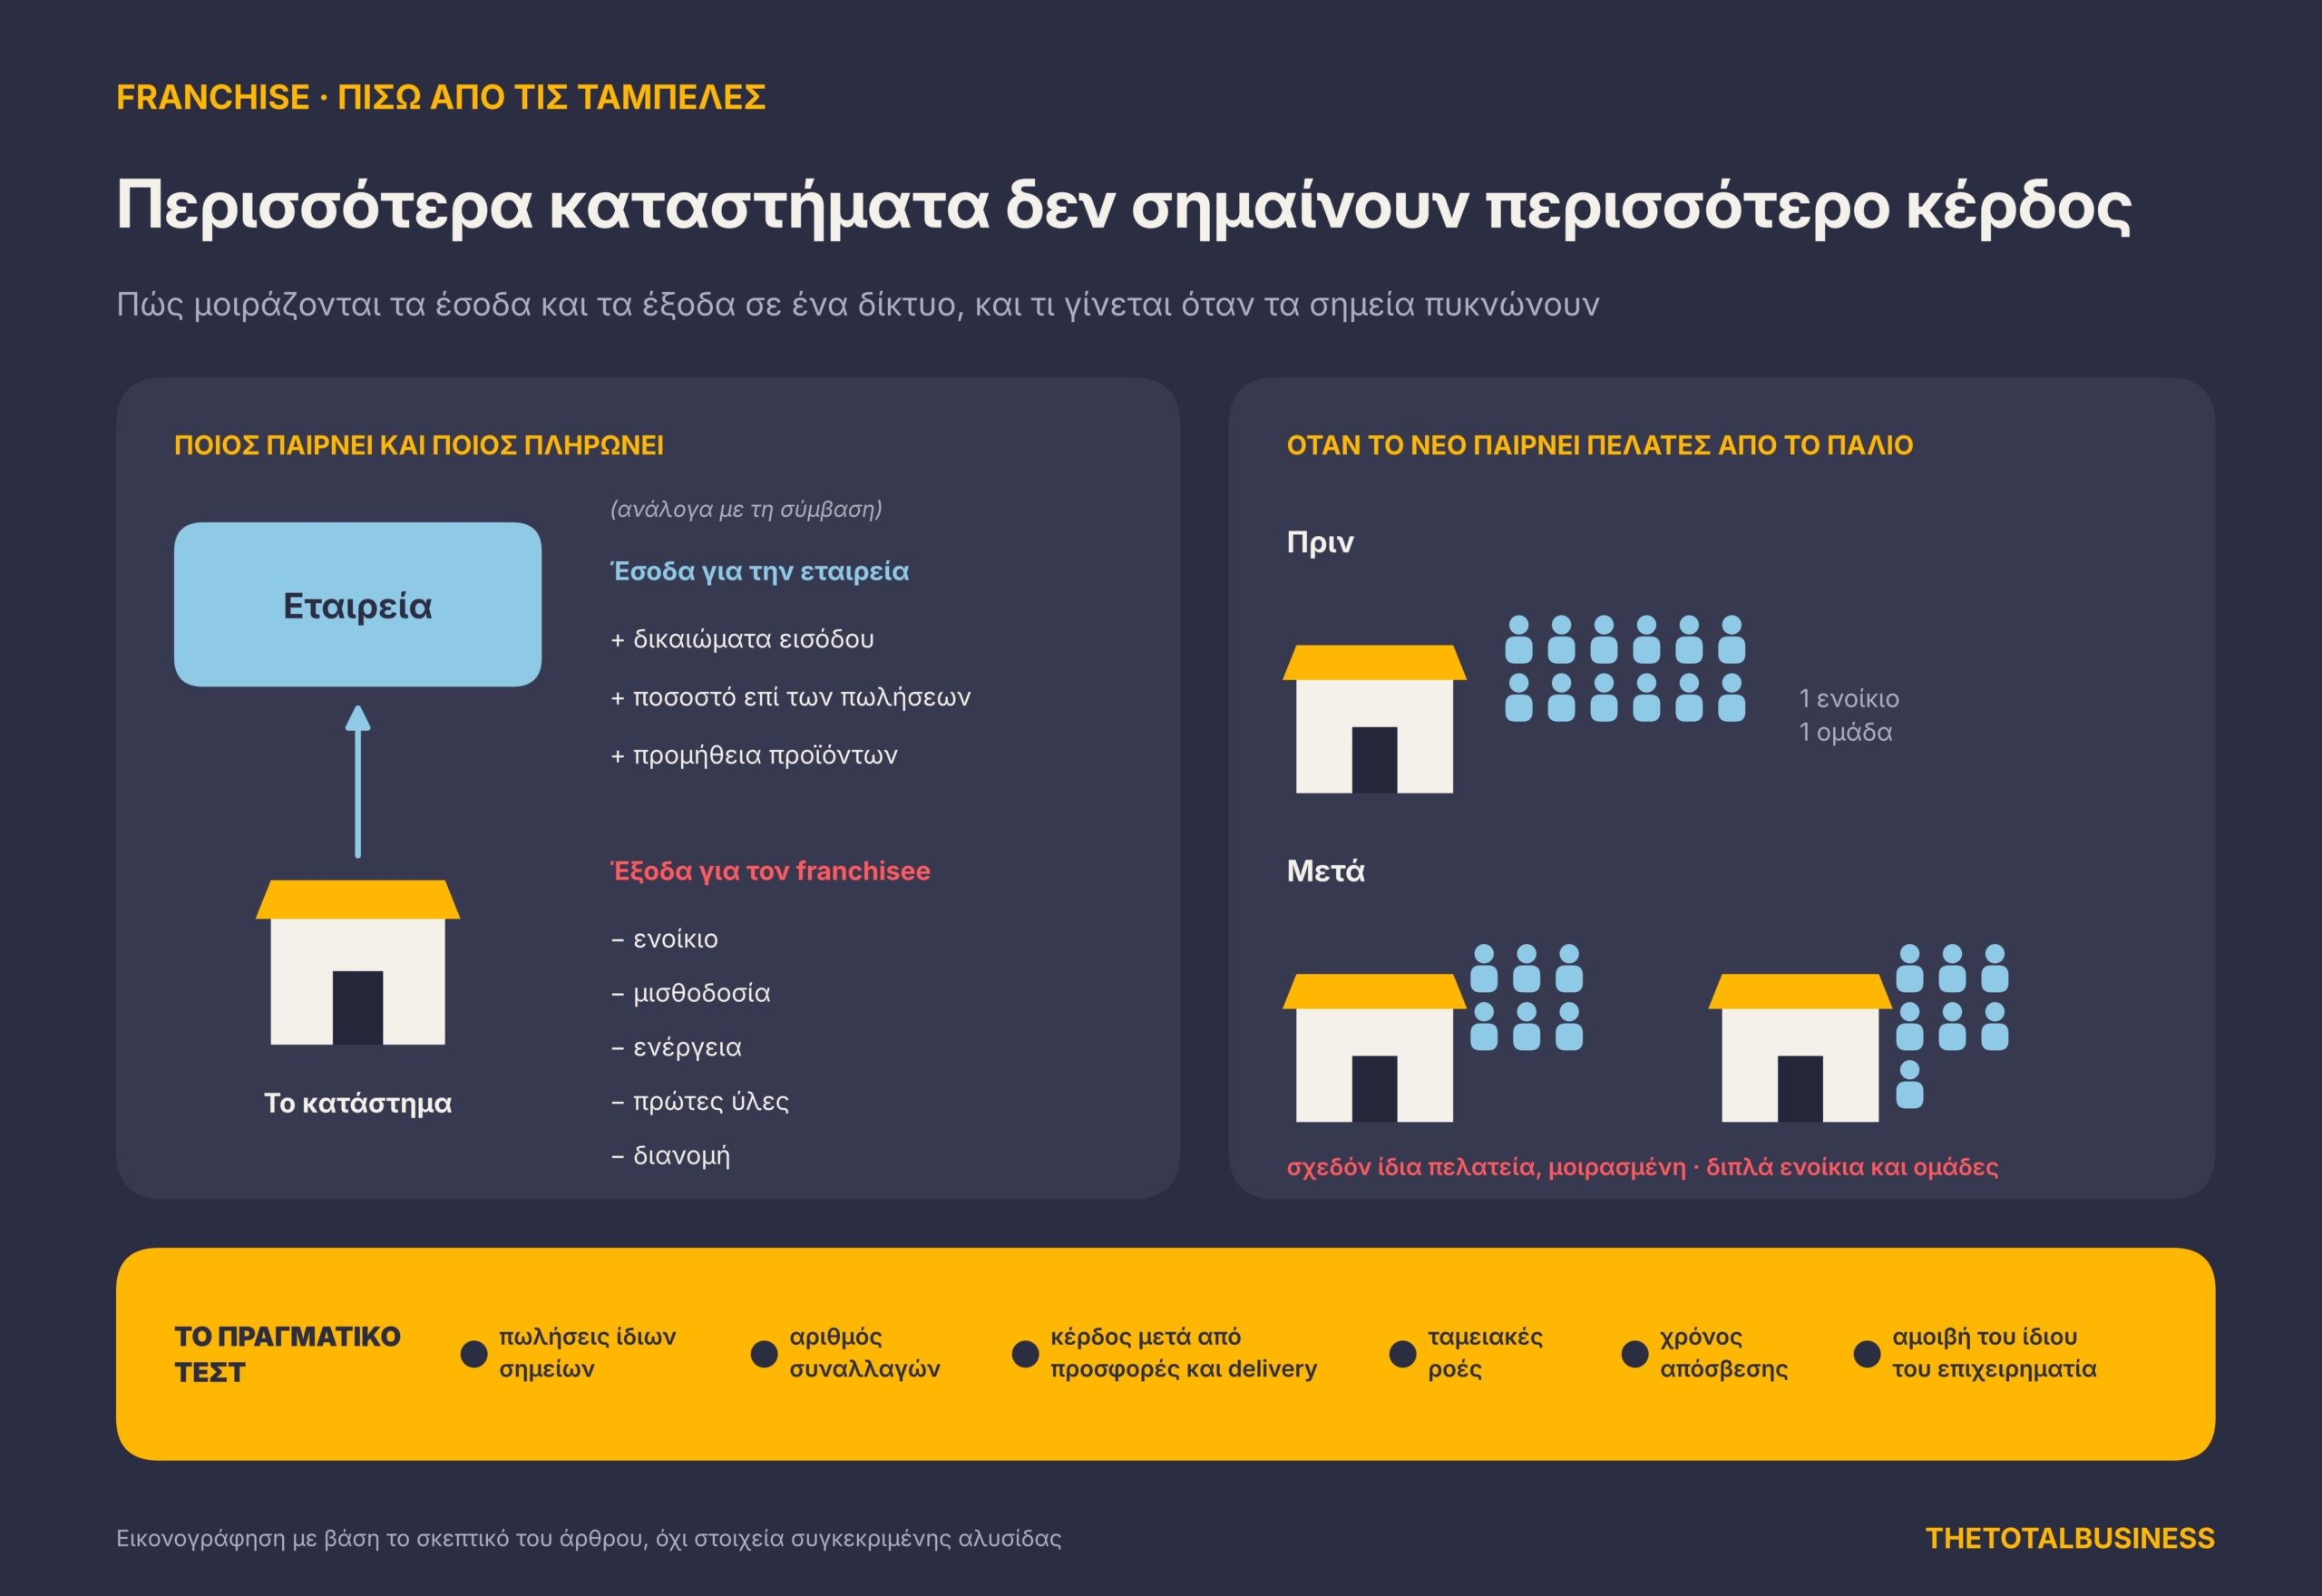
Στο μοντέλο της δικαιόχρησης χρειάζεται να διακρίνονται η οικονομική πορεία της κεντρικής εταιρείας και εκείνη των συνεργατών της. Ο δικαιοπάροχος μπορεί, ανάλογα με τη σύμβαση, να αποκτά έσοδα από δικαιώματα εισόδου, ποσοστά επί των πωλήσεων και προμήθεια προϊόντων. Ο επιχειρηματίας του καταστήματος και εν προκειμένω franchisee καλείται να καλύψει το ενοίκιο, τη μισθοδοσία, την ενέργεια, τις πρώτες ύλες, τη διανομή και τις υπόλοιπες υποχρεώσεις του.
Επομένως, η αύξηση των πωλήσεων της κεντρικής εταιρείας δεν συνεπάγεται ότι αυξάνονται και τα κέρδη κάθε συνεργάτη. Περισσότερα καταστήματα μπορούν να δημιουργούν μεγαλύτερο όγκο παραγγελιών για τον προμηθευτικό μηχανισμό της αλυσίδας, την ώρα που ο τζίρος ανά σημείο παραμένει στάσιμος ή υποχωρεί.
Αυτό αποτελεί πιθανό οικονομικό μηχανισμό και χρειάζεται να ελέγχεται με στοιχεία ανά δίκτυο. Για να κριθεί η βιωσιμότητα, απαιτείται εικόνα τόσο της κεντρικής επιχείρησης όσο και των καταστημάτων της.
Η αναδιάρθρωση πίσω από τα νέα ανοίγματα
Η πρόσφατη εικόνα της αγοράς περιλαμβάνει και αναπροσαρμογή δικτύων. Πρόσφατες αναφορές σε αλυσίδα καταστημάτων έκαναν λόγω για διψήφιο αριθμό καταστημάτων, τα οποία χρειάστηκε είτε να κλείσουν είτε να αλλάξουν σημείο. Η εξέλιξη δείχνει γιατί τα νέα εγκαίνια χρειάζεται να εξετάζονται μαζί με τις αποχωρήσεις, τις μεταστεγάσεις και τις αλλαγές συνεργατών. Η αναδιάρθρωση μπορεί να αποτελεί κίνηση εξυγίανσης και προσαρμογής. Δεν ισοδυναμεί από μόνη της με αδυναμία ολόκληρης της αλυσίδας.
Όταν το νέο κατάστημα παίρνει πελάτες από το προηγούμενο
Η πυκνότητα των δικτύων δημιουργεί τον κίνδυνο εσωτερικού ανταγωνισμού. Ένα νέο σημείο μπορεί να αντλεί πελάτες από άλλο κατάστημα της ίδιας αλυσίδας, αντί να προσθέτει αντίστοιχη νέα κατανάλωση. Για το δίκτυο συνολικά, η αύξηση των πωλήσεων μπορεί να είναι περιορισμένη. Για τους δύο επιχειρηματίες, όμως, υπάρχουν δύο ενοίκια, δύο ομάδες εργαζομένων και δύο εγκαταστάσεις που πρέπει να συντηρούνται.
Το ίδιο ισχύει όταν πολλές διαφορετικές αλυσίδες συγκεντρώνονται σε μια μικρή εμπορική ζώνη. Η ίδια καθημερινή δαπάνη μοιράζεται σε περισσότερα σημεία, ενώ κάθε επιχείρηση χρειάζεται έναν ελάχιστο όγκο συναλλαγών για να καλύπτει τα έξοδά της. Εδώ βρίσκεται ο πυρήνας της «υδροκέφαλης» ανάπτυξης. Η παραγωγική, διοικητική και εμπορική υποδομή μπορεί να έχει σχεδιαστεί για διαρκή επέκταση, ενώ η πραγματική ζήτηση αδυνατεί να ακολουθήσει με τον ίδιο ρυθμό.
Ο τουρισμός δεν λύνει την εξίσωση
Η κάμψη της εστίασης καταγράφεται παράλληλα με την αύξηση των τουριστικών ροών. Στο πρώτο εξάμηνο του 2026, σύμφωνα με την Τράπεζα της Ελλάδος, η εισερχόμενη ταξιδιωτική κίνηση αυξήθηκε κατά 15,4% και οι ταξιδιωτικές εισπράξεις κατά 14,8%. Η μέση δαπάνη ανά ταξίδι υποχώρησε κατά 0,6%. Ο μεγαλύτερος αριθμός επισκεπτών αυξάνει τη δυνητική πελατεία, αλλά η επίδραση διαφέρει ανά περιοχή και τύπο επιχείρησης. Ένα εποχικό κατάστημα σε τουριστικό προορισμό λειτουργεί με διαφορετικούς όρους από ένα καφέ που στηρίζεται στους εργαζομένους και στους κατοίκους μιας αστικής γειτονιάς. Επιπλέον, η αύξηση των αφίξεων δεν εγγυάται ανάλογη αύξηση της κατανάλωσης σε κάθε εστιατόριο ή καφέ. Το διαθέσιμο ποσό για φαγητό και καφέ κατανέμεται ανάμεσα σε διαφορετικές επιλογές, από την οργανωμένη εστίαση έως το έτοιμο φαγητό και την κατανάλωση στο κατάλυμα.
Το εξωτερικό ως επόμενη αγορά
Η αναζήτηση ανάπτυξης πέρα από την Ελλάδα αποκτά μεγαλύτερη σημασία. Αρκετές είναι οι μεγάλες αλυσίδες που έχουν αναπτύξει διεθνή παρουσία, μεταφέροντας τα επιχειρηματικά τους μοντέλα σε νέες αγορές. Η διεθνοποίηση μπορεί να προσφέρει πρόσθετο πελατολόγιο και μεγαλύτερη αξιοποίηση της παραγωγής. Συνοδεύεται, ωστόσο, από απαιτήσεις προσαρμογής, κόστος οργάνωσης και ανάγκη επιλογής κατάλληλων συνεργατών. Η επιτυχία στην Ελλάδα δεν μεταφέρεται αυτόματα σε μια διαφορετική αγορά.
Το πραγματικό τεστ βιωσιμότητας
Η βιωσιμότητα μιας αλυσίδας κρίνεται από την απόδοση των καταστημάτων της σε βάθος χρόνου. Κρίσιμα μεγέθη είναι οι πωλήσεις των ίδιων σημείων, ο αριθμός συναλλαγών, το αποτέλεσμα μετά τις προσφορές και τις χρεώσεις διανομής, οι ταμειακές ροές και ο χρόνος επιστροφής της επένδυσης. Χρειάζεται επίσης να εξετάζεται αν το κέρδος υπολογίζεται αφού αμειφθεί η εργασία του ίδιου του επιχειρηματία. Ένα κατάστημα που εμφανίζει πλεόνασμα επειδή ο ιδιοκτήτης εργάζεται πολλές ώρες χωρίς αντίστοιχη αμοιβή δίνει διαφορετική εικόνα από μια επιχείρηση που καλύπτει πλήρως το προσωπικό της και αποδίδει επιπλέον το επενδυμένο κεφάλαιο.
Οι μεγάλες αλυσίδες διαθέτουν πλεονεκτήματα κλίμακας, προμηθειών και οργάνωσης. Αυτά μπορούν να στηρίξουν βιώσιμα δίκτυα, εφόσον μεταφράζονται και σε επαρκή απόδοση για τους συνεργάτες. Σε μια αγορά που το δεύτερο τρίμηνο του 2026 έχασε περίπου 80 εκατ. ευρώ πωλήσεων σε σχέση με το αντίστοιχο τρίμηνο του 2025, η αντοχή του κάθε σημείου αποκτά μεγαλύτερη σημασία από την ταχύτητα με την οποία προστίθενται νέες ταμπέλες.
GOOD TO KNOW
Τουρισμός δύο ταχυτήτων: το ίδιο τρίμηνο που η εστίαση έπεσε κατά 2,5%, ο τζίρος των καταλυμάτων ανέβηκε κατά 6,1%, στα 3,3 δισ. ευρώ. Και το 2025 τα καταλύματα αυξήθηκαν κατά 3,3% την ώρα που η εστίαση έπεφτε (ΕΛΣΤΑΤ).
Μεγάλες διαφορές ανά περιοχή: το β΄ τρίμηνο η εστίαση στην Αχαΐα έπεσε 11,7%, η μεγαλύτερη πτώση στη χώρα. Στην Πάρο ανέβηκε 6,1%, η μεγαλύτερη άνοδος (ΕΛΣΤΑΤ).
Ο Ιούνιος έδειξε φρένο: οι αφίξεις αυξήθηκαν κατά 6,9%, αλλά οι εισπράξεις μόνο κατά 1,2%, και η μέση δαπάνη ανά ταξίδι έπεσε κατά 6,2% (Τράπεζα της Ελλάδος).
Πολλοί επισκέπτες έρχονται οδικώς: το α΄ εξάμηνο του 2026 ήρθαν 13,5 εκατ. ξένοι ταξιδιώτες. Οι αφίξεις από τα οδικά σύνορα αυξήθηκαν κατά 49,3%, ενώ οι αεροπορικές κατά 7,3% (Τράπεζα της Ελλάδος).