

THE BULLET POINT "PREVIEW"
Η αγορά των σούπερ μάρκετ έφτασε τα 16 δισ. ευρώ το 2025, όμως ο μεγαλύτερος τζίρος δεν λύνει το πρόβλημα της κερδοφορίας και οι αλυσίδες στρέφονται σε διαφήμιση, ιδιωτική ετικέτα, έτοιμο φαγητό και εξαγωγές.
Η γήρανση του πληθυσμού, τα περισσότερα μονοπρόσωπα νοικοκυριά και η αυξανόμενη χρήση της τεχνητής νοημοσύνης από τους νεότερους αλλάζουν σταδιακά όχι μόνο τι αγοράζουμε, αλλά και τον τρόπο που επιλέγουμε.
Το κρίσιμο ερώτημα είναι αν τα νέα έσοδα και τα νέα εργαλεία των αλυσίδων θα φέρουν οφέλη στον καταναλωτή ή θα γίνουν ένα ακόμη κόστος μέσα στο καλάθι.
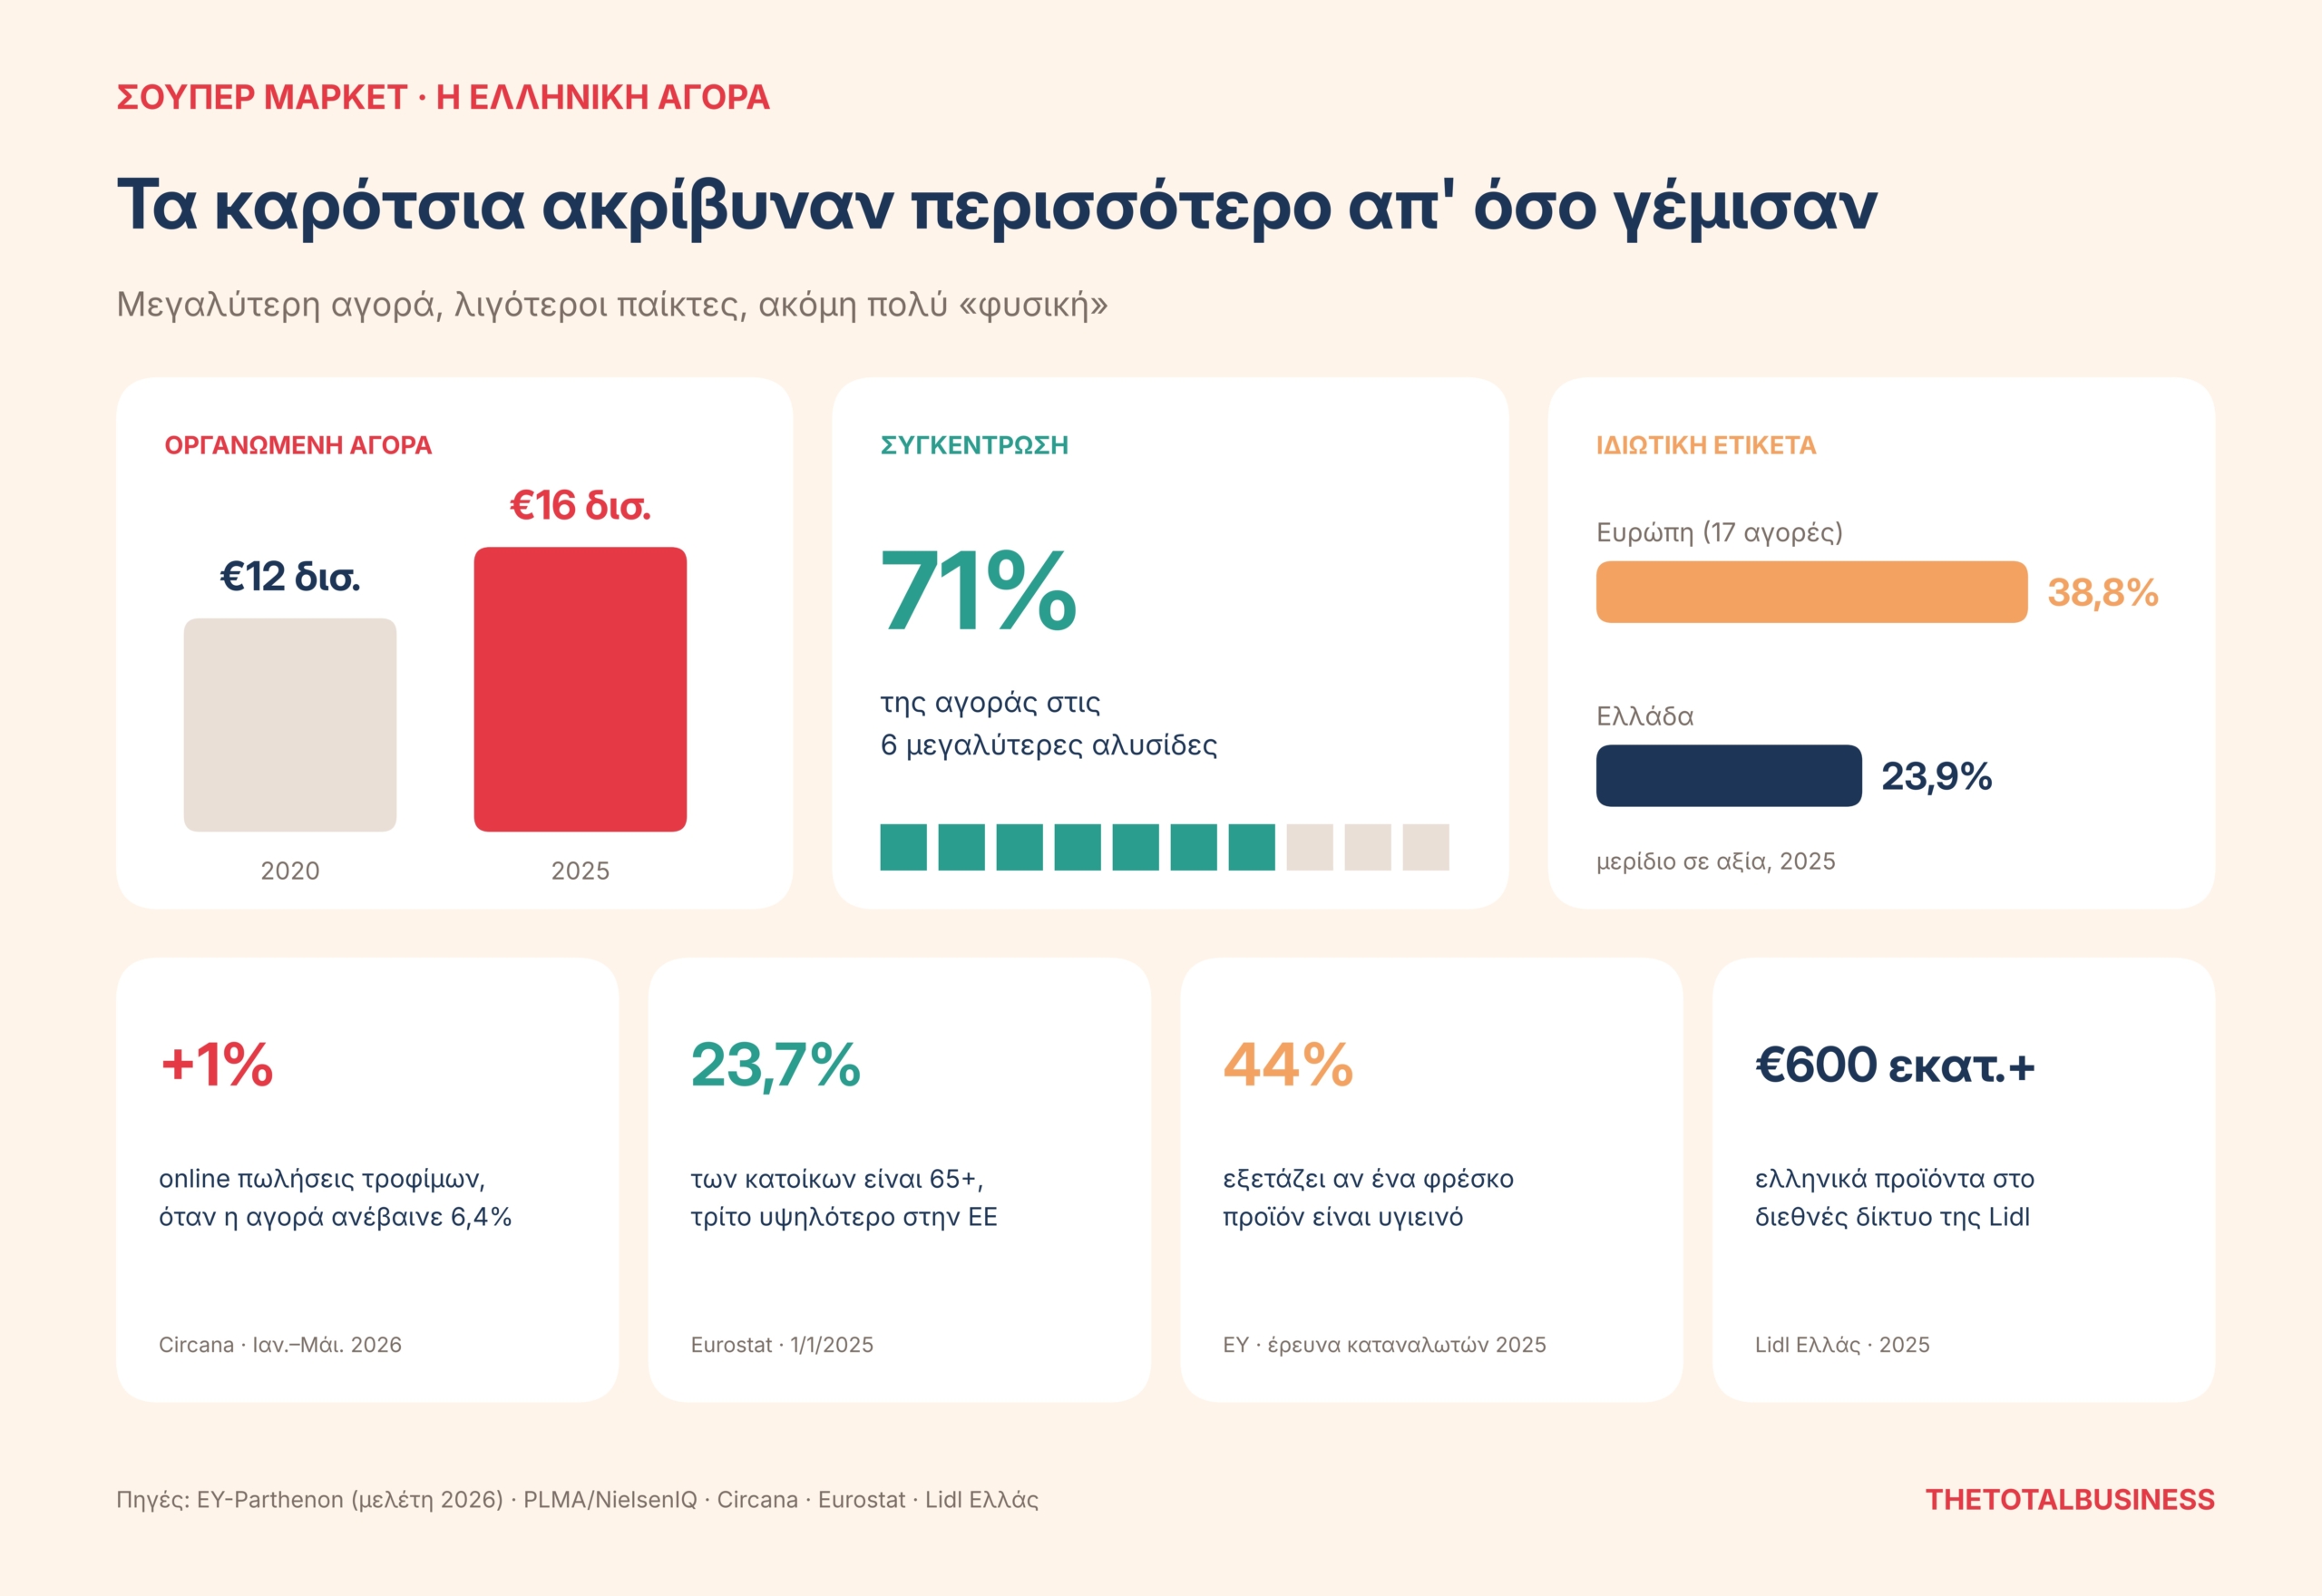
Η οργανωμένη αγορά σούπερ μάρκετ στην Ελλάδα έφτασε πέρυσι τα 16 δισ. ευρώ, σύμφωνα με νέα μελέτη της EY-Parthenon. Το 2020 ήταν 12 δισ. Μέρος όμως της αύξησης ήρθε από τις ανατιμήσεις και όχι επειδή αγοράσαμε περισσότερα. Τα καρότσια ακρίβυναν περισσότερο απ’ όσο γέμισαν.
Και ο μεγαλύτερος τζίρος δεν λύνει το πρόβλημα της κερδοφορίας. Η EY το λέει καθαρά: η ανάπτυξη μέσα από την κατανάλωση έχει όρια, και ο κλάδος πρέπει να βρει νέους τρόπους να κερδίζει. Αυτό είναι το πραγματικό νέο. Το παλιό μοντέλο δεν φτάνει πια: αγοράζω φθηνά, πουλάω λίγο ακριβότερα, ανοίγω κι άλλο κατάστημα.
Λιγότεροι και μεγαλύτεροι
Η πρώτη αλλαγή φαίνεται ήδη. Οι έξι μεγαλύτερες αλυσίδες ελέγχουν το 71% της οργανωμένης αγοράς. Τον Μάιο η Επιτροπή Ανταγωνισμού ενέκρινε, με δεσμεύσεις, την εξαγορά της Κρητικός από τη Μασούτης. Οι μικρές περιφερειακές αλυσίδες λιγοστεύουν και η μάχη μεταφέρεται στη γειτονιά. Εκεί όπου δεν χωρά ένα μεγάλο σούπερ μάρκετ, μπαίνουν μικρά καταστήματα franchise, όπως τα My market Local και τα ΑΒ Shop & Go.
Ταυτόχρονα, το ράφι πιέζεται από παντού. Το κόστος λειτουργίας μένει υψηλό και ο καταναλωτής κυνηγά προσφορές. Τον Μάρτιο το κράτος επανέφερε προσωρινά πλαφόν στο περιθώριο κέρδους σε 61 κατηγορίες βασικών προϊόντων, με αρχική ισχύ έως το τέλος Ιουνίου. Το μήνυμα για τις αλυσίδες ήταν σαφές. Όταν το κέρδος από το ψωμί, το γάλα και τα όσπρια πιέζεται, είτε από τον ανταγωνισμό είτε από το κράτος, πρέπει να το αναζητήσουν αλλού.
Τι έχει ήδη γίνει έξω
Ό,τι ξεκινά τώρα στην Ελλάδα έχει ήδη γίνει μοντέλο στην Ευρώπη και στην Αμερική. Ξεχωρίζουν τέσσερις αλλαγές.
Η πρώτη είναι η ιδιωτική ετικέτα. Στις 17 ευρωπαϊκές αγορές που παρακολουθούν η PLMA, η διεθνής ένωση των κατασκευαστών ιδιωτικής ετικέτας, και η NielsenIQ, σχεδόν τέσσερα στα δέκα ευρώ που ξοδεύονται στο σούπερ μάρκετ πηγαίνουν σε προϊόντα ιδιωτικής ετικέτας. Πρόκειται για μάρκες που διατίθενται αποκλειστικά από τις αντίστοιχες αλυσίδες. Στην Ελλάδα το ποσοστό είναι περίπου ένα στα τέσσερα. Αυτή η απόσταση είναι χώρος για ανάπτυξη. Και δεν αφορά πια μόνο το «φθηνό». Οι αλυσίδες φτιάχνουν premium και τοπικές σειρές, γιατί εκεί κερδίζουν περισσότερα.
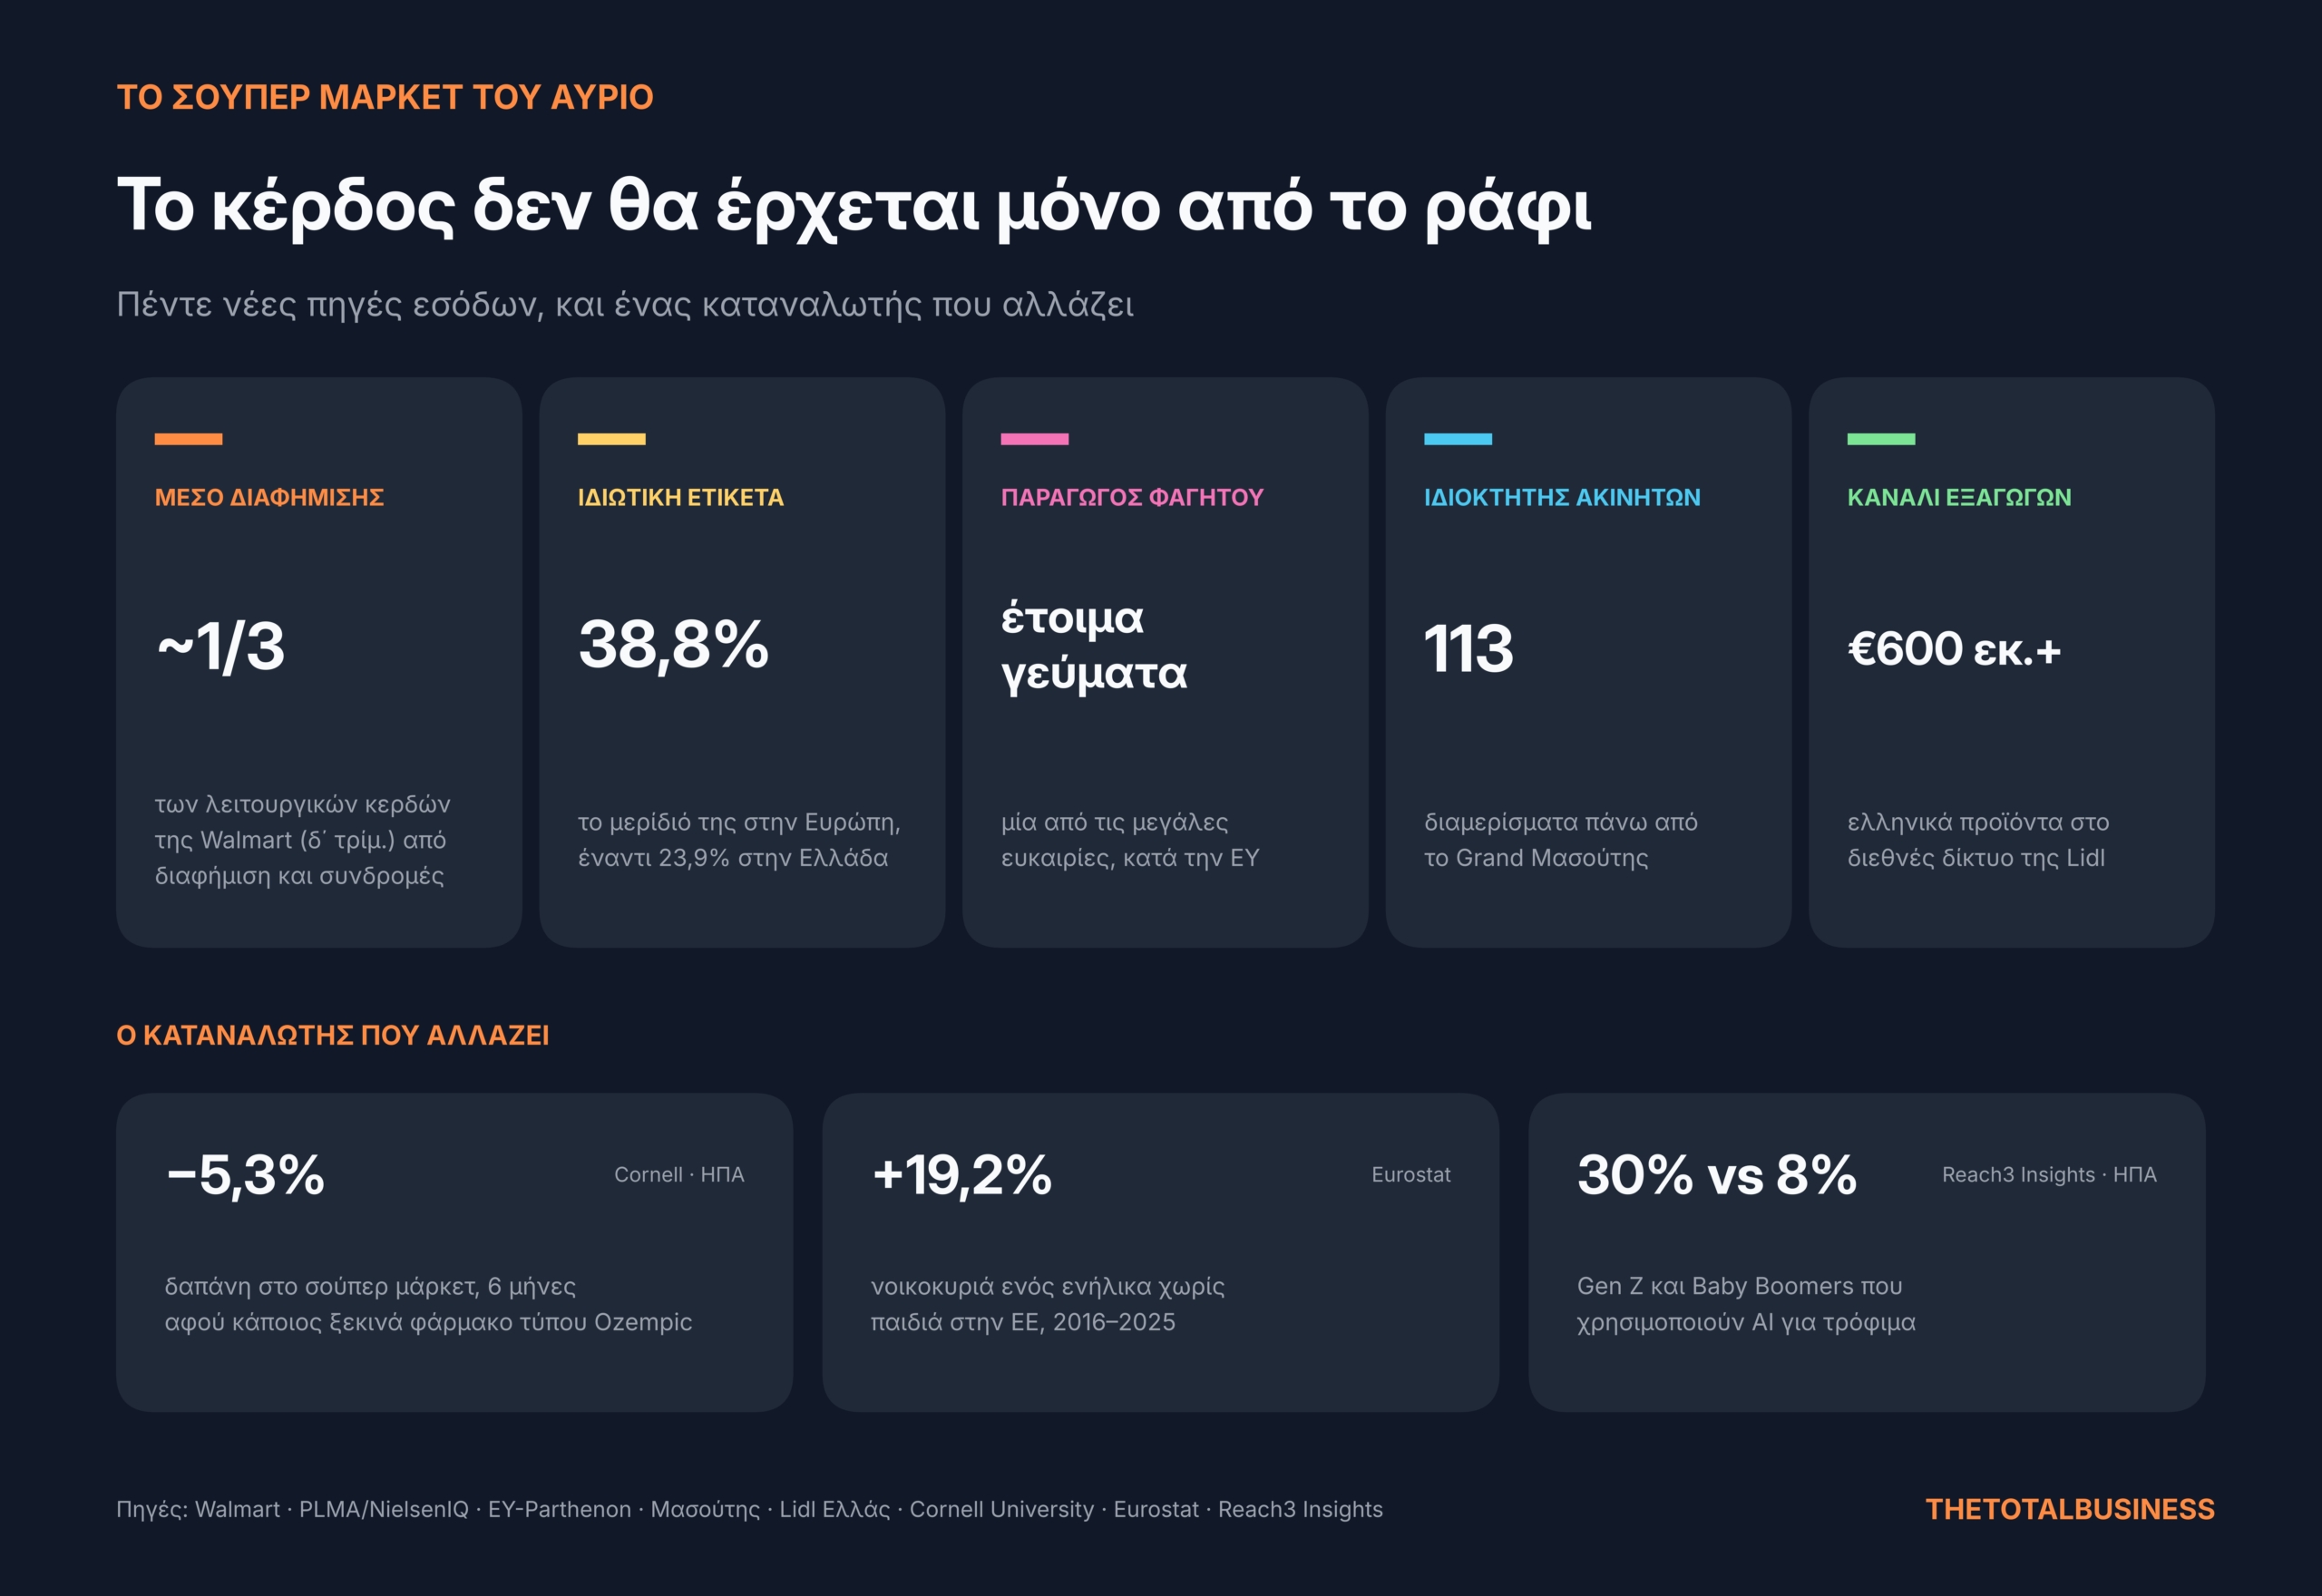
Η δεύτερη είναι η διαφήμιση. Το σούπερ μάρκετ ξέρει τι αγοράζουμε, πότε και πόσο συχνά. Αυτή τη γνώση την αξιοποιεί για να πουλά στοχευμένη διαφημιστική προβολή στους προμηθευτές. Οι βιομηχανίες πληρώνουν για να εμφανίζονται πρώτες στην εφαρμογή, στο e-shop ή στις οθόνες του καταστήματος. Η βρετανική Tesco το κάνει εδώ και χρόνια με τα δεδομένα της κάρτας πελάτη της. Στη Walmart η διαφήμιση μεγαλώνει πολύ γρηγορότερα από τις πωλήσεις. Στο τέταρτο τρίμηνο της τελευταίας οικονομικής της χρονιάς, η διαφήμιση μαζί με τις συνδρομές έφεραν σχεδόν το ένα τρίτο των λειτουργικών κερδών. Για έναν κλάδο με μικρό περιθώριο κέρδους, αυτό αλλάζει τα πάντα. Στην Ελλάδα, η ΑΒ Βασιλόπουλος δηλώνει ότι η διαφήμιση μέσα στα δικά της κανάλια είναι θεμέλιο της στρατηγικής της. Η EY τη βάζει πρώτη στη λίστα με τις νέες πηγές εσόδων.
Η τρίτη είναι το έτοιμο φαγητό. Το σούπερ μάρκετ θέλει να γίνει και η κουζίνα μας. Ο Σκλαβενίτης επενδύει σε μονάδα έτοιμων γευμάτων στη Μαγούλα. Η EY βλέπει στις ολοκληρωμένες λύσεις γεύματος μέσα στο κατάστημα μία από τις μεγάλες ευκαιρίες του κλάδου. Η εστίαση αποκτά έναν νέο και πολύ μεγάλο ανταγωνιστή.
Η τέταρτη αλλαγή έρχεται από το ίδιο το καλάθι. Ο καταναλωτής κοιτάζει ακόμη πρώτα την τιμή. Όμως, σύμφωνα με την έρευνα της EY, σχεδόν οι μισοί εξετάζουν και αν ένα φρέσκο προϊόν είναι υγιεινό. Στις ΗΠΑ φαίνεται ήδη κάτι πιο ριζικό. Έρευνα του Πανεπιστημίου Cornell έδειξε ότι τα νοικοκυριά όπου κάποιος ξεκινά φάρμακο αδυνατίσματος τύπου Ozempic μειώνουν μέσα σε έξι μήνες τη δαπάνη τους στο σούπερ μάρκετ κατά 5,3% κατά μέσο όρο. Η πτώση είναι ακόμη μεγαλύτερη σε σνακ και γλυκά. Οι κατηγορίες που γέμιζαν τα ταμεία για δεκαετίες μπορεί να μην είναι αυτές του αύριο.
Ο καταναλωτής που αλλάζει
Πίσω από τους αριθμούς υπάρχουν αλλαγές στην ίδια την κοινωνία. Αυτές επηρεάζουν τι αγοράζουμε, σε ποιες ποσότητες και από ποια κανάλια.
Μια κοινωνία που μεγαλώνει. Την 1η Ιανουαρίου 2025, το 23,7% των κατοίκων της Ελλάδας ήταν 65 ετών και άνω, σύμφωνα με τη Eurostat. Ήταν το τρίτο υψηλότερο ποσοστό στην Ευρωπαϊκή Ένωση. Για τις αλυσίδες, αυτή η μετατόπιση θέτει νέα ερωτήματα: τα μεγέθη συσκευασίας, την προσβασιμότητα των καταστημάτων, την παράδοση στο σπίτι και τα προϊόντα για μεγαλύτερες ηλικίες.
Μικρότερα νοικοκυριά. Στην Ευρωπαϊκή Ένωση, τα νοικοκυριά ενός ενήλικα χωρίς παιδιά αυξήθηκαν κατά 19,2% από το 2016 έως το 2025, σύμφωνα με τη Eurostat. Την ίδια περίοδο, το σύνολο των νοικοκυριών αυξήθηκε κατά 6%. Η αλλαγή αυτή δημιουργεί ζήτηση για μικρότερες συσκευασίες και μπορεί να ενισχύσει το έτοιμο φαγητό, σε βάρος του παραδοσιακού μεγάλου οικογενειακού καλαθιού.
Η αξία της γειτονιάς. Στην Ελλάδα, τα μικρά σούπερ μάρκετ έως 400 τετραγωνικά παραμένουν από τα πιο δυναμικά καταστήματα της αγοράς, σύμφωνα με τις εταιρείες μετρήσεων Circana και NielsenIQ. Η εγγύτητα και η ευκολία μετράνε, ακόμη και σε μια αγορά όπου μεγαλώνουν ταυτόχρονα και τα μεγάλα καταστήματα.
Η γενιά που ρωτά την τεχνητή νοημοσύνη. Στις ΗΠΑ, έρευνα της εταιρείας Reach3 Insights έδειξε ότι το 30% της Gen Z χρησιμοποιεί εργαλεία τεχνητής νοημοσύνης όταν ψωνίζει τρόφιμα. Στους Baby Boomers το ποσοστό είναι 8%. Η γενιά που θα αποκτά όλο και μεγαλύτερο βάρος στην κατανάλωση έχει ήδη πολύ διαφορετική σχέση με την τεχνολογία όταν αγοράζει.
Το κατάστημα ως προορισμός και ως ακίνητο
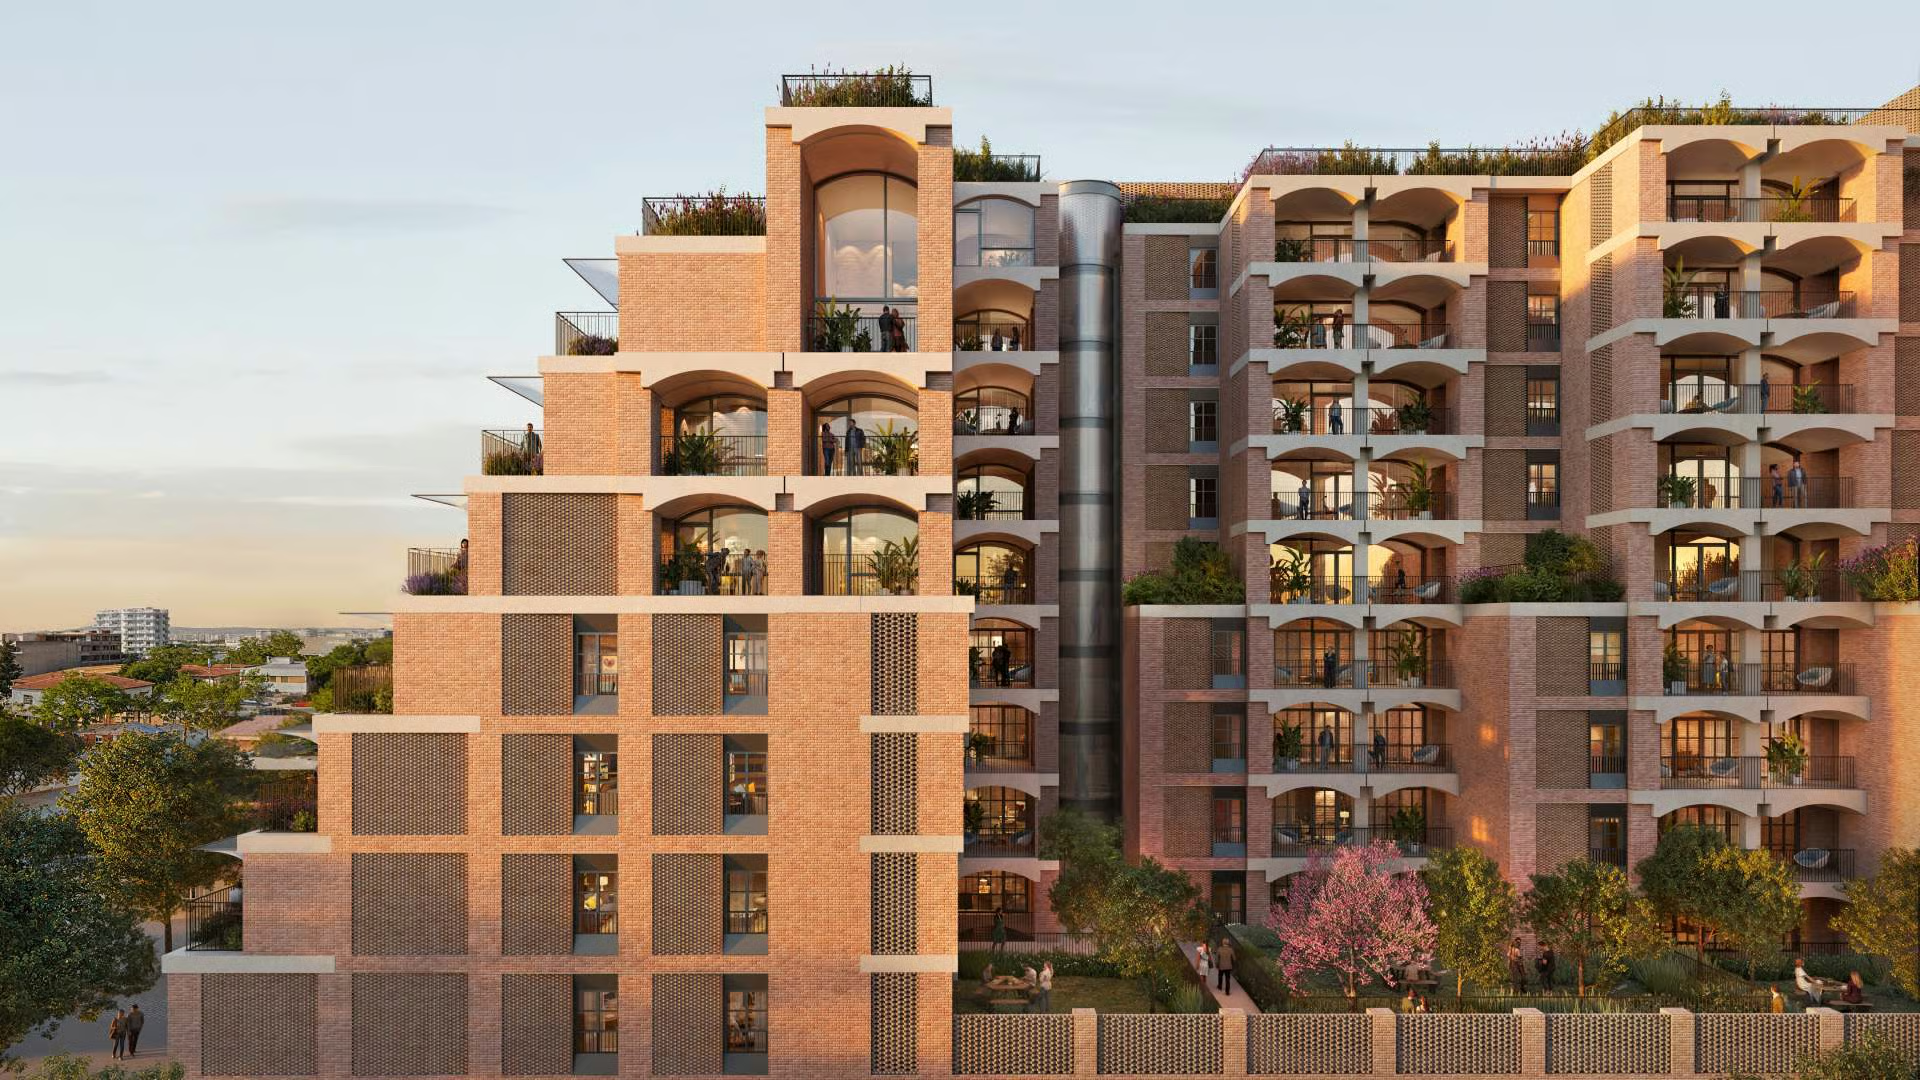
Στην Ελλάδα οι κινήσεις έχουν ήδη αρχίσει, και συχνά είναι πιο τολμηρές απ’ όσο φαίνονται. Η Μασούτης άνοιξε στις Τρεις Γέφυρες ένα Grand κατάστημα και από πάνω του χτίστηκαν δύο πολυκατοικίες με 113 διαμερίσματα. Το σούπερ μάρκετ γίνεται και developer. Ο Σκλαβενίτης, η ΑΒ και η Μασούτης πουλούν μέσα από τη Wolt, γιατί ο πελάτης δεν έρχεται πάντα στο κατάστημα. Σύμφωνα με την ίδια την εταιρεία, η Lidl Ελλάς διοχέτευσε πέρυσι ελληνικά προϊόντα αξίας πάνω από 600 εκατ. ευρώ στο διεθνές της δίκτυο. Έτσι το σούπερ μάρκετ γίνεται και κανάλι εξαγωγών. Και ο τουρισμός σπρώχνει τις αλυσίδες στα νησιά, όπου η ζήτηση του καλοκαιριού φέρνει τους δικούς της τζίρους.
Οι μάχες που έρχονται
Όλα τα παραπάνω είναι η πρώτη φάση. Στις μεγαλύτερες αγορές του κόσμου φαίνονται ήδη τέσσερις μάχες που θα κρίνουν την επόμενη δεκαετία.
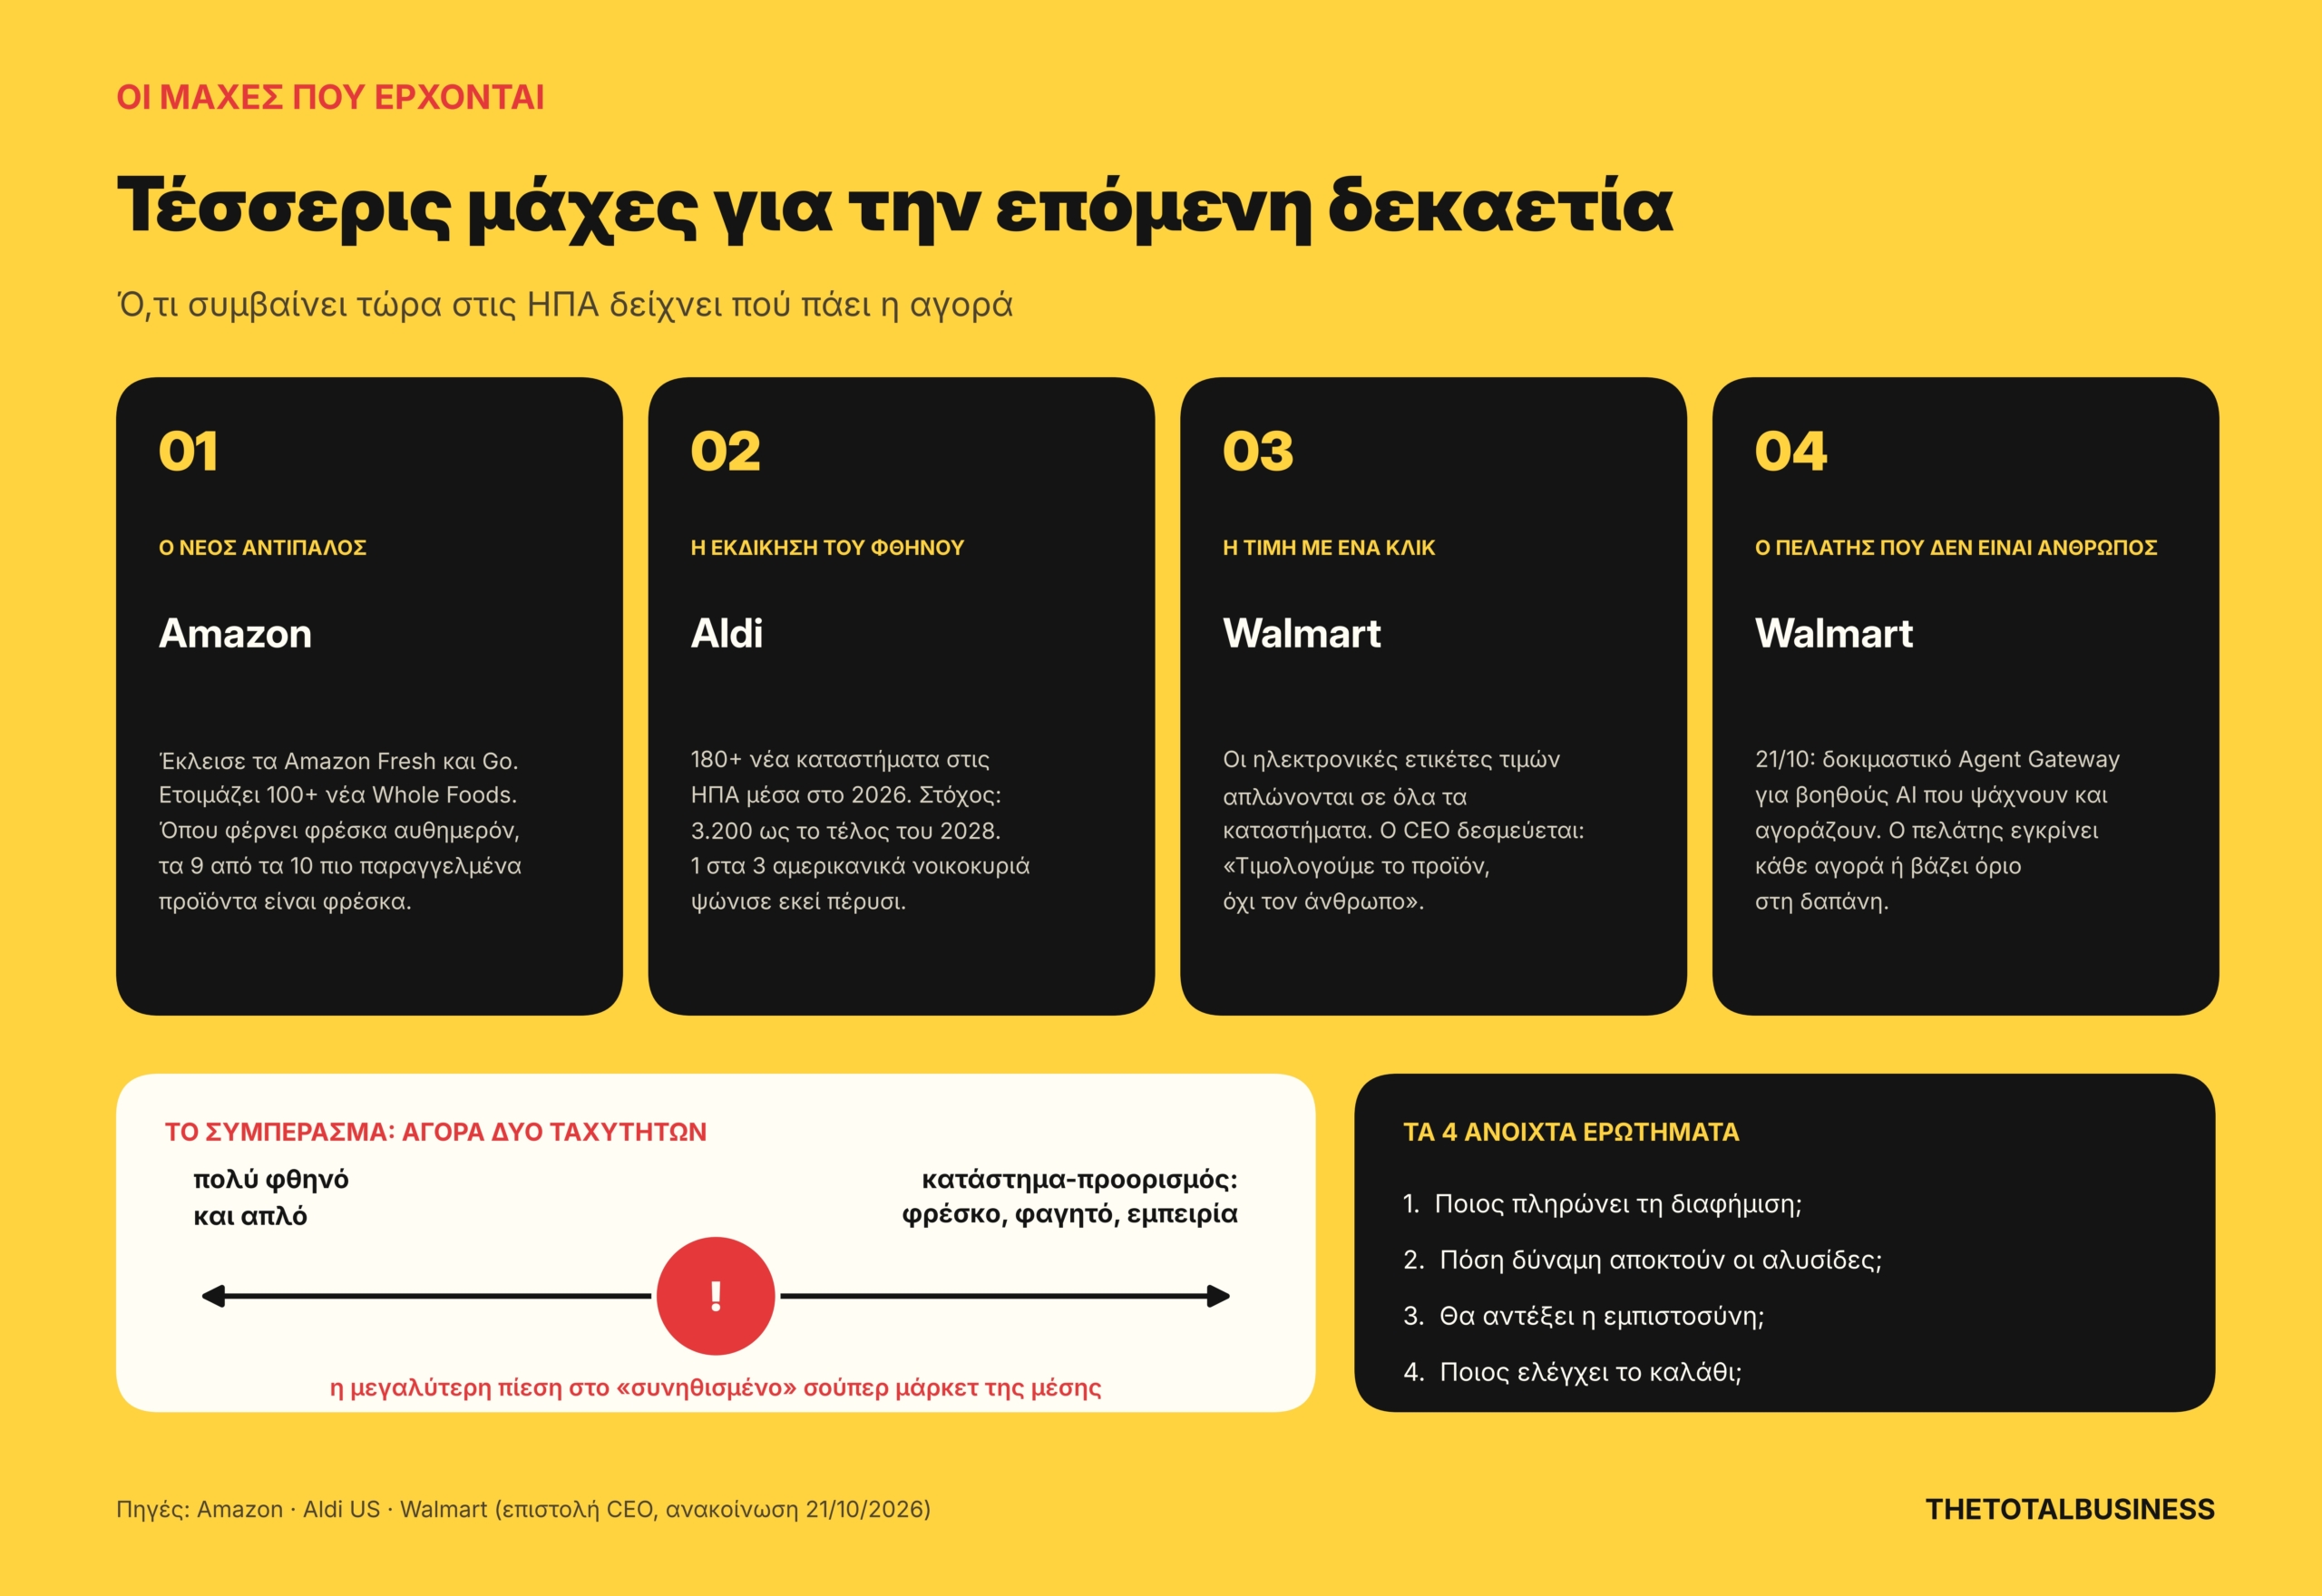
Ο νέος αντίπαλος δεν παίζει με τους ίδιους κανόνες. Η Amazon προσπάθησε για χρόνια να στήσει δική της αλυσίδα σούπερ μάρκετ. Φέτος έκλεισε τα καταστήματα Amazon Fresh και Amazon Go, παραδεχόμενη ότι δεν βρήκε μοντέλο αρκετά διαφορετικό και κερδοφόρο. Δεν εγκατέλειψε όμως τα τρόφιμα. Ετοιμάζει περισσότερα από 100 νέα Whole Foods και στις ΗΠΑ παραδίδει πλέον φρέσκα αυθημερόν σε περισσότερες από 2.300 πόλεις. Σε αυτές τις περιοχές, σύμφωνα με την εταιρεία, εννέα από τα δέκα προϊόντα με τις περισσότερες παραγγελίες είναι πλέον φρέσκα. Ο νέος ανταγωνιστής δεν χρειάζεται το ίδιο μοντέλο καταστημάτων. Ελέγχει ήδη την εφαρμογή, τη συνδρομή και την παράδοση στην πόρτα.
Η εκδίκηση του φθηνού. Την ώρα που οι παραδοσιακές αλυσίδες ψάχνουν νέα έσοδα, οι εκπτωτικές μεγαλώνουν με τον παλιό, απλό τρόπο. Η Aldi ανοίγει μέσα στο 2026 περισσότερα από 180 καταστήματα στις ΗΠΑ και στοχεύει σε 3.200 έως το τέλος του 2028. Ο επικεφαλής της στη χώρα δηλώνει ότι ένα στα τρία αμερικανικά νοικοκυριά ψώνισε πέρυσι σε Aldi. Ο καταναλωτής που πιέζεται ζητά πρώτα χαμηλή τιμή κάθε μέρα. Όποιος του τη δίνει, κερδίζει χωρίς πολλά άλλα.
Η τιμή που μπορεί να αλλάζει με ένα κλικ. Οι ηλεκτρονικές ετικέτες τιμών είναι ήδη συνηθισμένες στην Ευρώπη, και η Walmart τις απλώνει σε όλο το αμερικανικό της δίκτυο. Για τις αλυσίδες σημαίνουν εξοικονόμηση χρόνου και λιγότερα λάθη. Για τον καταναλωτή γεννούν ένα εύλογο ερώτημα: θα αλλάζει η τιμή ανάλογα με την ώρα, τη ζήτηση ή το ποιος στέκεται μπροστά στο ράφι; Δεν υπάρχουν στοιχεία ότι η Walmart τις χρησιμοποιεί έτσι. Ο CEO της, John Furner, δεσμεύτηκε δημόσια ότι η τιμή δεν αλλάζει ανάλογα με την ώρα, τη ζήτηση ή τον πελάτη: «Τιμολογούμε το προϊόν, όχι τον άνθρωπο». Η καχυποψία όμως υπάρχει, και στις ΗΠΑ έχει ήδη φτάσει στους νομοθέτες. Το ότι ο μεγαλύτερος λιανέμπορος του κόσμου χρειάστηκε να γράψει τέτοια επιστολή λέει πολλά. Η τεχνολογία που κάνει την τιμή ευέλικτη κάνει και την εμπιστοσύνη πιο εύθραυστη.
Ο πελάτης που δεν είναι άνθρωπος. Η πιο βαθιά αλλαγή είναι και η πιο αθόρυβη. Στις 21 Οκτωβρίου η Walmart ανακοίνωσε νέα εργαλεία για αγορές μέσω ψηφιακών βοηθών. Το Walmart Agent Gateway, που ξεκινά δοκιμαστικά, σχεδιάζεται ώστε βοηθοί τεχνητής νοημοσύνης όπως το ChatGPT και το Gemini να αναζητούν προϊόντα και να ολοκληρώνουν αγορές για λογαριασμό των πελατών. Τα Agent Profiles θα επιτρέπουν στους πελάτες να εγκρίνουν κάθε αγορά ή να ορίζουν όριο δαπάνης. Η εταιρεία το ονομάζει «agentic commerce». Δεν είναι πια μόνο σενάριο, η υποδομή χτίζεται ήδη. Αν αυτός ο τρόπος γίνει καθημερινότητα, αλλάζουν κανόνες που ίσχυαν για έναν αιώνα. Η καλή θέση στο ράφι, η συσκευασία που τραβά το μάτι και η παρορμητική αγορά στο ταμείο χάνουν μέρος της αξίας τους. Το κρίσιμο ερώτημα γίνεται με ποια κριτήρια διαλέγει ο βοηθός και ποιος τα ορίζει.
Αν οι τάσεις αυτές συνεχιστούν, η αγορά θα κινηθεί σε δύο ταχύτητες. Στη μία άκρη θα βρίσκεται το πολύ φθηνό και απλό κατάστημα. Στην άλλη θα βρίσκεται το κατάστημα-προορισμός, για φρέσκο, φαγητό και εμπειρία. Η μεγαλύτερη πίεση θα πέσει στο «συνηθισμένο» σούπερ μάρκετ της μέσης.
Και η Ελλάδα;
Η ελληνική αγορά έχει τις δικές της ιδιαιτερότητες. Ο τουρισμός δημιουργεί έντονη εποχική ζήτηση. Η σχέση με τα καταστήματα της γειτονιάς κρατά ισχυρό τον ανταγωνισμό από το παραδοσιακό εμπόριο. Υπάρχει και μια ακόμη, πιο αποκαλυπτική. Στο πρώτο πεντάμηνο του 2026, οι online πωλήσεις τροφίμων αυξήθηκαν μόλις κατά 1%, σύμφωνα με την Circana. Την ίδια περίοδο, η συνολική αγορά ανέβαινε κατά 6,4%. Το φυσικό κατάστημα έχει, επομένως, ακόμη πολύ μεγαλύτερο βάρος στην Ελλάδα απ’ όσο θα έδειχνε η διεθνής συζήτηση. Αυτοί οι παράγοντες διαμορφώνουν διαφορετικό ρυθμό προσαρμογής, όχι διαφορετική κατεύθυνση. Οι ελληνικές αλυσίδες έχουν ένα σπάνιο πλεονέκτημα: βλέπουν το μέλλον να συμβαίνει πρώτα αλλού. Το ερώτημα είναι αν θα το χρησιμοποιήσουν για να προετοιμαστούν ή για να καθυστερήσουν.
Η δική μας ανάγνωση
Το σούπερ μάρκετ του αύριο θα αναζητά όλο και μεγαλύτερο μέρος των κερδών του πέρα από την πώληση προϊόντων. Θα λειτουργεί και ως μέσο διαφήμισης, παραγωγός φαγητού, ψηφιακή πλατφόρμα και ιδιοκτήτης ακινήτων. Για τις αλυσίδες, αυτό είναι λογικό και μάλλον αναπόφευκτο.
Υπάρχουν όμως τέσσερα ερωτήματα που ο κλάδος δεν έχει απαντήσει ακόμη.
Πρώτο, ποιος πληρώνει τη διαφήμιση. Πρόκειται για χρήματα που οι βιομηχανίες ήδη ξόδευαν αλλού και απλώς μεταφέρουν; Ή για νέα χρέωση που μπορεί να καταλήξει στην τελική τιμή; Αν ισχύει το δεύτερο, αυτό δεν είναι μετασχηματισμός. Είναι ένα ακόμη βάρος στο καλάθι.
Δεύτερο, η δύναμη. Οι αλυσίδες λιγοστεύουν και μεγαλώνουν. Ελέγχουν τα δεδομένα, το ράφι, τη διαφήμιση και πλέον και την παραγωγή φαγητού. Αποκτούν έτσι μεγάλη ισχύ απέναντι στον μικρό προμηθευτή. Η συγκέντρωση φέρνει αποδοτικότητα, φέρνει όμως και εξάρτηση.
Τρίτο, η εμπιστοσύνη. Ο καταναλωτής δίνει τα δεδομένα του για να πάρει έκπτωση. Αν αρχίσει να νιώθει ότι η κάρτα πελάτη και η ετικέτα που αλλάζει τιμή δουλεύουν για τον διαφημιστή και όχι για εκείνον, η σχέση θα αλλάξει.
Τέταρτο, ο έλεγχος του καλαθιού. Αν τα ψώνια τα κάνει όλο και περισσότερο ένας ψηφιακός βοηθός, κάποιος θα αποφασίζει τι θα μας προτείνει. Μπορεί να είναι η αλυσίδα ή η εταιρεία τεχνολογίας. Μπορεί να το καθορίζουν οι εμπορικές συμφωνίες που θα στηθούν γύρω από αυτά τα συστήματα. Το ποιος κρατά αυτό το κλειδί θα είναι το μεγάλο θέμα της επόμενης δεκαετίας, και όχι μόνο για τα σούπερ μάρκετ.
Δεν θα κερδίσουν την επόμενη δεκαετία όλες οι αλυσίδες που θα βρουν νέα έσοδα. Θα κερδίσουν όσες πείσουν τον καταναλωτή ότι από αυτά τα έσοδα κερδίζει κι εκείνος κάτι: καλύτερη τιμή, καλύτερο προϊόν, λιγότερο χαμένο χρόνο. Σε μια χώρα που ζει χρόνια με τη λέξη «ακρίβεια», αυτό δεν είναι λεπτομέρεια. Είναι η άδεια λειτουργίας τους.
GOOD TO KNOW
Η κάρτα πελάτη Clubcard της Tesco ξεκίνησε το 1995 σε συνεργασία με τη dunnhumby. Θεωρείται η αρχή της μαζικής χρήσης των δεδομένων αγορών από τα σούπερ μάρκετ.
Στις 17 ευρωπαϊκές αγορές που παρακολουθεί η PLMA, μόνο σε δύο η ιδιωτική ετικέτα ξεπερνά το 50% των πωλήσεων: στην Ελβετία και στην Ολλανδία.
Η Walmart αγόρασε την κατασκευάστρια έξυπνων τηλεοράσεων VIZIO έναντι 2,3 δισ. δολαρίων, για να φέρει τη διαφήμισή της και στην οθόνη του σαλονιού.
Η Aldi χωρίζεται από το 1961 σε δύο ξεχωριστές εταιρείες, την Aldi Nord και την Aldi Süd, μετά τη διαφωνία των δύο αδελφών Albrecht που την ίδρυσαν. Η Aldi Nord είναι ιδιοκτήτρια της αμερικανικής αλυσίδας Trader Joe’s.