



THE BULLET POINT "PREVIEW"
Οι δόσεις χωρίς κάρτα κινούνται σε τρεις μορφές, τις υπηρεσίες BNPL, τα προγράμματα τραπεζών στο ταμείο και τις δόσεις από το ίδιο το κατάστημα.
Οι άτοκες πιστώσεις χωρίς επιβαρύνσεις έμεναν ως τώρα εκτός κανόνων, όποιο κι αν ήταν το ποσό. Πλέον ελέγχεται υποχρεωτικά κάθε πίστωση σε δόσεις, εκτός από τη σύντομη άτοκη προθεσμία που δίνει ο ίδιος ο έμπορος.
Το μοντέλο των δόσεων δεν είναι καινούργιο για τον Έλληνα καταναλωτή. Ήδη πριν από το 2000, οι άτοκες δόσεις με πιστωτική κάρτα ήταν ο κλασικός τρόπος να αγοράσει κανείς μια τηλεόραση ή ένα ψυγείο. Καινούργιο είναι ότι μέσα σε τέσσερα χρόνια οι δόσεις χωρίς πιστωτική κάρτα έγιναν η νόρμα, είτε ως υπηρεσίες Buy Now Pay Later (BNPL) είτε ως προγράμματα τραπεζών στο checkout. Πλέον τις προσφέρουν όλα τα μεγάλα δίκτυα τεχνολογίας. Σε ορισμένες αλυσίδες, σύμφωνα με στελέχη της λιανικής, φέρνουν γύρω στον μισό τζίρο στις ακριβότερες κατηγορίες, όπως τα κινητά και τα λάπτοπ.
Από τις 20 Νοεμβρίου, στην αρχή της περιόδου της Black Friday, οι κανόνες της καταναλωτικής πίστης επεκτείνονται και στις άτοκες δόσεις BNPL που ως τώρα εξαιρούνταν. Αυτό προβλέπει ο ν. 5317/2026, που ενσωματώνει τη νέα ευρωπαϊκή οδηγία και αντιμετωπίζει το BNPL ως αυτό που είναι στην πράξη, μια μορφή πίστωσης. Ο έλεγχος πιστοληπτικής ικανότητας γίνεται υποχρεωτικός και εκεί, ακόμη και για τρεις άτοκες δόσεις.
Γιατί απογειώθηκαν οι δόσεις χωρίς κάρτα
Η μεγάλη ώθηση ήρθε το 2022, με την είσοδο της tbi bank τον Απρίλιο και τη συνεργασία Public και Klarna τον Ιούνιο. Από εκεί και πέρα, το μοντέλο βρήκε έδαφος για τρεις κύριους λόγους.
- Η σχέση των Ελλήνων με την πιστωτική κάρτα. Οι δόσεις έγιναν συνήθεια, η πιστωτική κάρτα όμως όχι. Στο τέλος του 2025 κυκλοφορούσαν 3,3 εκατ. πιστωτικές κάρτες, απέναντι σε 19,5 εκατ. χρεωστικές. Με τις χρεωστικές έγινε το 93% των συναλλαγών με κάρτα. Οι δόσεις χωρίς κάρτα κάλυψαν ακριβώς αυτό το κενό.
- Το συμφέρον του εμπόρου. Το κατάστημα πληρώνει προμήθεια, αλλά εισπράττει γρηγορότερα και μεταθέτει κατά κανόνα το ρίσκο της μη πληρωμής στον χρηματοδότη. Σε αντάλλαγμα, κερδίζει περισσότερες και ακριβότερες πωλήσεις.
- Το κόστος των συσκευών. Ο πληθωρισμός και οι αυξήσεις στο hardware ακρίβυναν τις ηλεκτρονικές συσκευές. Ένα κινητό τελευταίας γενιάς ξεπερνά πλέον εύκολα τα 1.000 ευρώ. Σε δόσεις, ένα ποσό απαγορευτικό για αρκετούς γίνεται διαχειρίσιμο.
Πίσω από το checkout βρίσκεται μια τράπεζα
Το βασικό κοινό είναι οι νέοι. Ήδη από το 2023 το Public ανέφερε ότι σχεδόν οι μισοί χρήστες της υπηρεσίας του ήταν κάτω των 35 ετών. Η tbi bank μετρά σήμερα 300.000 πελάτες στην Ελλάδα με μέση ηλικία τα 32 έτη.
Οι δόσεις χωρίς κάρτα κινούνται σε τρεις μορφές. Οι υπηρεσίες BNPL δίνουν λίγες άτοκες δόσεις για μικρά ποσά και κερδίζουν κυρίως από την προμήθεια του εμπόρου. Τα προγράμματα χρηματοδότησης στο ταμείο είναι στην ουσία καταναλωτικά δάνεια, με περισσότερες δόσεις και συχνά με τόκο. Η τρίτη μορφή είναι οι δόσεις από το ίδιο το κατάστημα, χωρίς τρίτο χρηματοδότη.
Στις δύο πρώτες, πίσω από το κουμπί της πληρωμής βρίσκεται σχεδόν πάντα μια τράπεζα. Η tbi είναι τράπεζα με ευρωπαϊκή άδεια. Η Klarna δανείζει μέσω της σουηδικής Klarna Bank. Η Snappi, η πρώτη ελληνική neobank με άδεια από την ΕΚΤ, δίνει από το καλοκαίρι τέσσερις άτοκες δόσεις στα Public. Στο Skroutz, το πρόγραμμα «Δόσεις για όλους» χρηματοδοτείται από συστημικές τράπεζες, την tbi και την Klarna. Για τις τράπεζες, το ταμείο έγινε ο δρόμος προς έναν πελάτη που δεν απέκτησε ποτέ πιστωτική κάρτα.
Η Ευρώπη βάζει κανόνες στις δόσεις
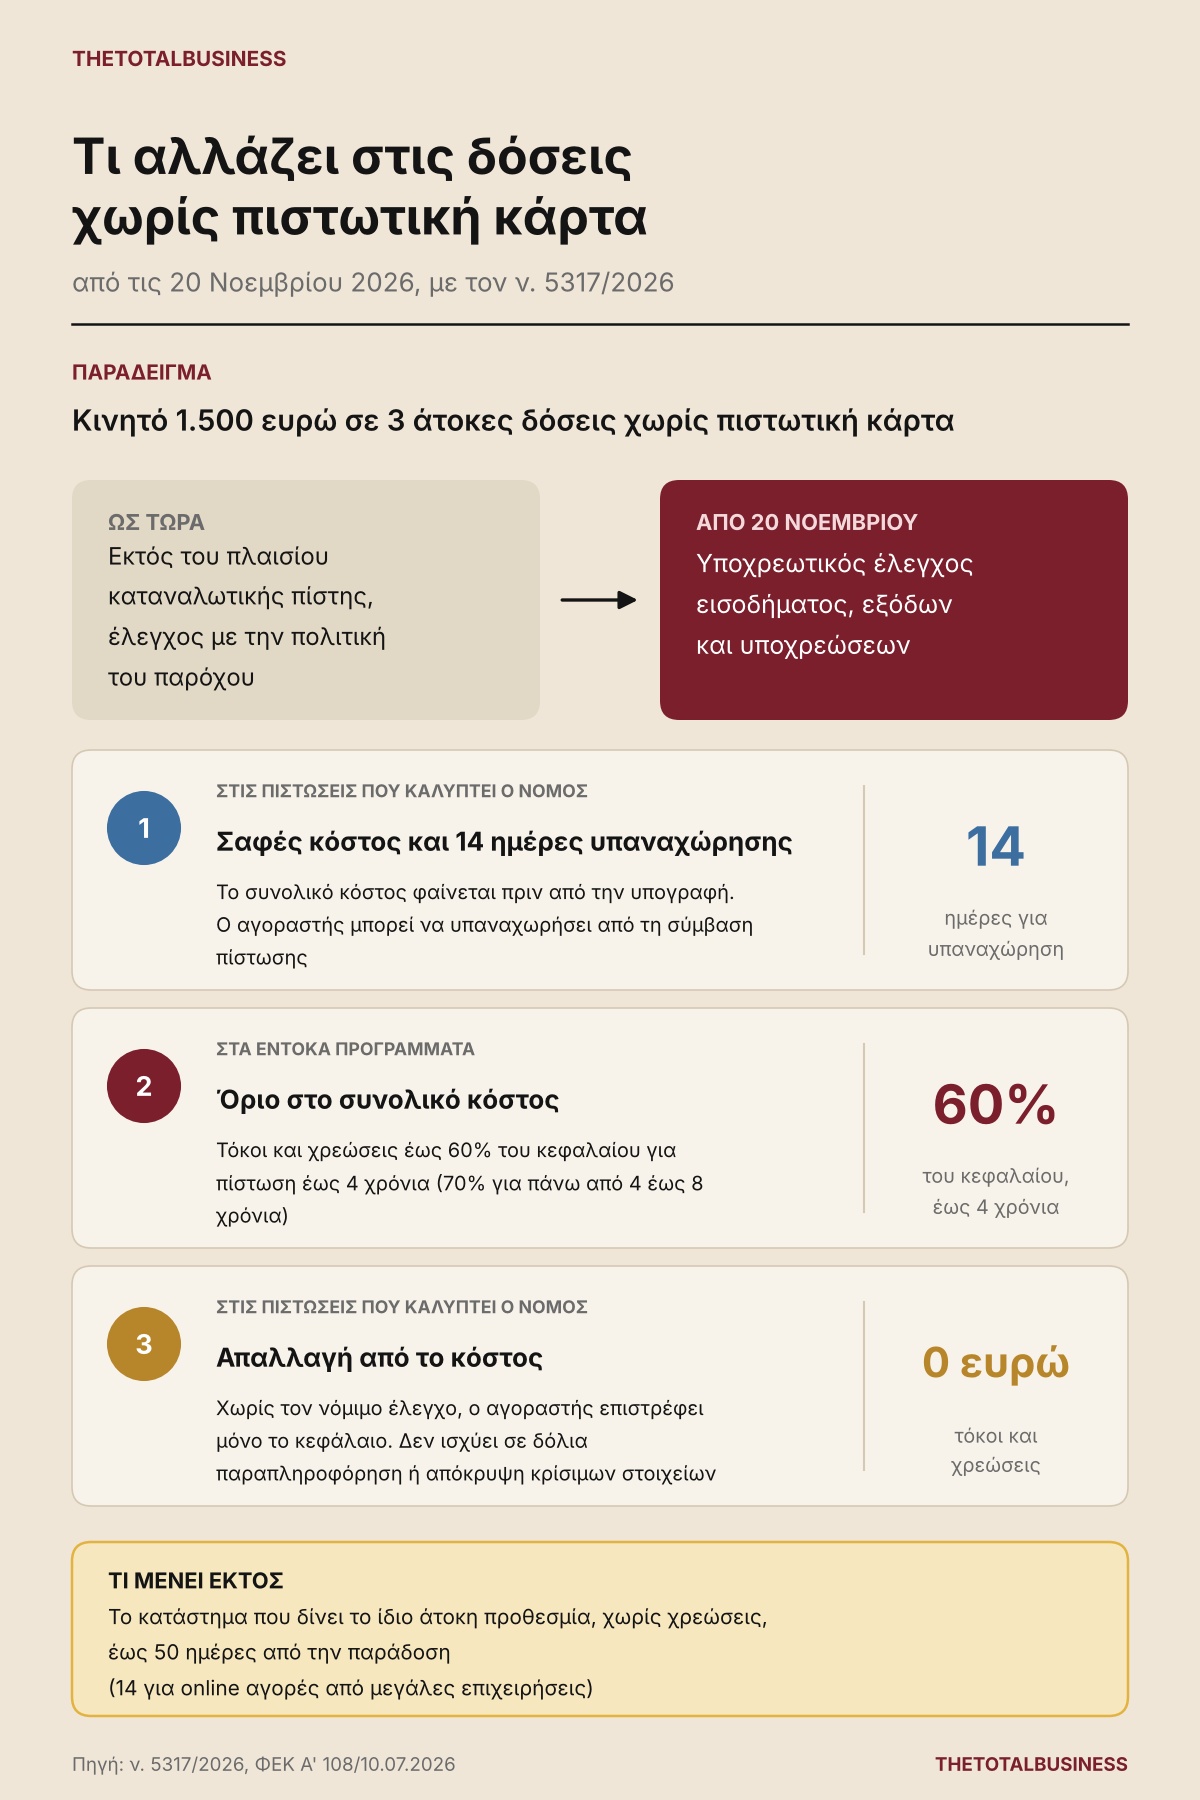
Το 2008 ο Ευρωπαίος νομοθέτης άφησε εκτός κανόνων τις άτοκες πιστώσεις χωρίς επιβαρύνσεις, όποιο κι αν ήταν το ποσό. Στην πράξη, ο νόμος δεν κάλυπτε ένα κινητό 1.500 ευρώ σε τρεις άτοκες δόσεις και ο έλεγχος εξαρτιόταν μόνο από τον πάροχο.
Τώρα ο έλεγχος γίνεται υποχρεωτικός και πιο ενδελεχής, με στοιχεία για εισόδημα, έξοδα και υποχρεώσεις. Η απόφαση μπορεί να βγαίνει αυτόματα, ο καταναλωτής όμως θα μπορεί να ζητήσει να την εξετάσει άνθρωπος. Για τα έντοκα προγράμματα μπαίνει ταβάνι στο κόστος της πίστωσης. Αν η πίστωση δοθεί χωρίς τον έλεγχο που προβλέπει ο νόμος, ο καταναλωτής επιστρέφει μόνο το κεφάλαιο, χωρίς τόκους και επιβαρύνσεις. Η απαλλαγή δεν ισχύει όταν ο καταναλωτής παραπληροφόρησε δολίως τον πάροχο ή απέκρυψε ουσιώδη οικονομικά στοιχεία που ήταν καθοριστικά για την αξιολόγηση.
Εκτός κανόνων μένει ουσιαστικά μόνο ο έμπορος που δανείζει ο ίδιος, άτοκα και χωρίς χρεώσεις, με εξόφληση μέσα σε 50 ημέρες από την παράδοση. Για τις online πωλήσεις μεγάλων επιχειρήσεων το περιθώριο πέφτει στις 14 ημέρες. Ο Κώστας Τοβίλ, επικεφαλής της tbi bank στην Ελλάδα, εκτιμά ότι έως 300.000 πολίτες μπορεί να μείνουν εκτός τραπεζικής χρηματοδότησης, κυρίως λόγω των νέων ορίων στο κόστος. Είναι η εκτίμηση ενός παρόχου που χρηματοδοτεί και πελάτες υψηλότερου κινδύνου.
Το βάρος πέφτει πλέον στις τράπεζες που χρηματοδοτούν το checkout. Η έγκριση με ένα κλικ γίνεται πιο απαιτητική, γιατί ένας πρόχειρος έλεγχος κοστίζει στον ίδιο τον πάροχο. Το στοίχημα περνά από την ταχύτητα στην ποιότητα της έγκρισης. Όποιος καταφέρει να ελέγχει χωρίς να χάνει τον πελάτη στο checkout θα κρατήσει το μερίδιο που έχτισε. Πρώτο τεστ θα είναι η Black Friday.
GOOD TO KNOW
Μεγάλη, αλλά όχι κερδοφόρα. Η Klarna ξεκίνησε το 2005 στη Στοκχόλμη και σήμερα είναι εισηγμένη στη Νέα Υόρκη. Στην Ελλάδα, σύμφωνα με την ίδια, τη χρησιμοποίησαν 700.000 καταναλωτές μέσα σε έναν χρόνο και συνεργάζεται με 13.000 επιχειρήσεις. Το 2025 είχε έσοδα 3,5 δισ. δολαρίων, έκλεισε όμως με ζημιές.
Η ενσωμάτωση καθυστέρησε στις περισσότερες χώρες της ΕΕ. Η νέα οδηγία έπρεπε να έχει περάσει στο εθνικό δίκαιο όλων των κρατών-μελών έως τις 20 Νοεμβρίου 2025. Τον Ιανουάριο η Κομισιόν απέστειλε προειδοποιητικές επιστολές σε 23 χώρες και τον Οκτώβριο αιτιολογημένες γνώμες σε 16. Η Ελλάδα, που ψήφισε τον σχετικό νόμο τον Ιούλιο, δεν βρίσκεται ανάμεσά τους.