



THE BULLET POINT "PREVIEW"
Η ΕΚΤ επέλεξε 36 παρόχους πληρωμών μέσα από περισσότερες από 50 αιτήσεις για πιλοτικό 12 μηνών, που ξεκινά το δεύτερο μισό του 2027.
Το ψηφιακό ευρώ δεν θα αποδίδει τόκο και θα έχει όριο κατοχής, το ύψος του οποίου κρίνεται στις εν εξελίξει διαπραγματεύσεις για τον κανονισμό.
Οι προμήθειες των εμπόρων θα έχουν ανώτατο όριο, χαμηλότερο από όσα χρεώνουν σήμερα τα διεθνή δίκτυα καρτών, σύμφωνα με την ΕΚΤ.
Έξι χρόνια αφότου η Ευρωπαϊκή Κεντρική Τράπεζα έθεσε για πρώτη φορά το ζήτημα, το πλαίσιο για το ψηφιακό ευρώ περνά από τα χαρτιά στον απτό σχεδιασμό. Η Ευρώπη θέλει ένα δικό της μέσο πληρωμών, μιας που σχεδόν τα δύο τρίτα των συναλλαγών με κάρτα στην ευρωζώνη περνούν από μη ευρωπαϊκές εταιρείες. Μετά την ψήφο της Ευρωβουλής τον Ιούλιο, η κατάρτιση της νομοθεσίας μπαίνει στην τελική ευθεία. Η πρώτη δοκιμή ξεκινά το δεύτερο μισό του 2027, ενώ ο αρχικός ορίζοντας για την κυκλοφορία είναι το 2029.
Για τον καταναλωτή, το ψηφιακό ευρώ θα είναι κάτι σαν μετρητά στο κινητό, δηλαδή δημόσιο χρήμα για πληρωμές και όχι για αποταμίευση. Για τις τράπεζες είναι ένα νέο προϊόν που θα διανέμουν και θα υποστηρίζουν. Τρεις ελληνικές τράπεζες βρίσκονται ήδη στην ομάδα δοκιμών, κάτι που βάζει την ελληνική αγορά στο εγχείρημα από τα σπάργανά του.
Από την ιδέα του 2020 στην πρακτική προετοιμασία
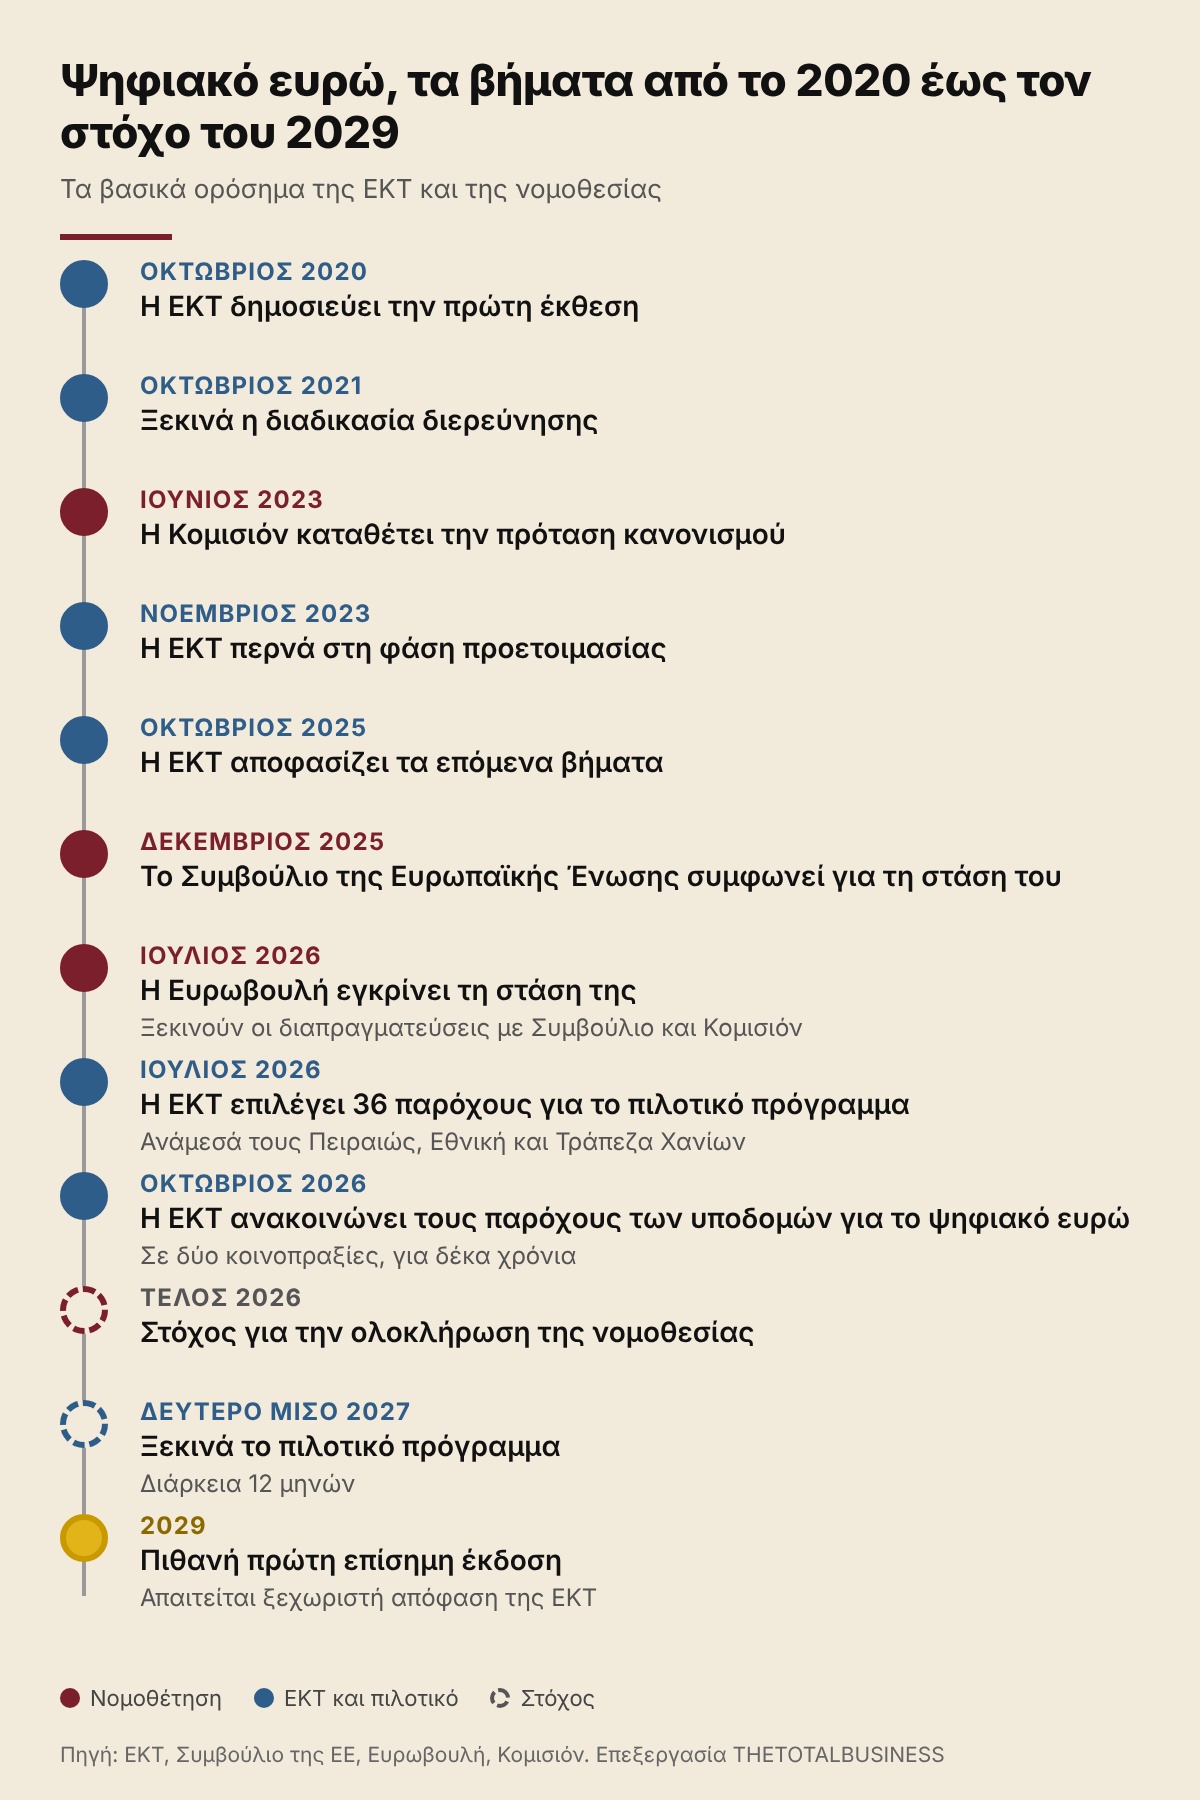
Η ΕΚΤ δημοσίευσε την πρώτη της έκθεση για το ψηφιακό ευρώ τον Οκτώβριο του 2020. Η διετής φάση διερεύνησης ξεκίνησε τον Οκτώβριο του 2021 και ακολούθησε η προετοιμασία τον Νοέμβριο του 2023. Την ίδια χρονιά η Κομισιόν κατέθεσε την πρόταση κανονισμού που δίνει στο ψηφιακό ευρώ νομική βάση. Το Συμβούλιο της ΕΕ συμφώνησε τη θέση του τον Δεκέμβριο του 2025 και η Ευρωβουλή τη δική της στις 9 Ιουλίου, ανοίγοντας τις διαπραγματεύσεις που στοχεύουν να κλείσουν έως το τέλος του 2026.
Στο μεταξύ, οι διεργασίες συνεχίζονται. Στις 30 Οκτωβρίου η ΕΚΤ ανακοίνωσε την επιλογή δύο κοινοπραξιών, της Nexi με την Deutsche Telekom και της Telefónica με τη Minsait, για τις υπηρεσίες διασύνδεσης του ψηφιακού ευρώ, με δεκαετείς συμβάσεις.
Τρεις ελληνικές τράπεζες στο εγχείρημα από την αρχή
Τον Ιούλιο η ΕΚΤ επέλεξε 36 παρόχους πληρωμών, από περισσότερες από 50 αιτήσεις, για το πιλοτικό πρόγραμμα των 12 μηνών. Ανάμεσά τους βρίσκονται η Πειραιώς, η Εθνική και η Συνεταιριστική Τράπεζα Χανίων. Στο πλαίσιο της δοκιμής, εργαζόμενοι της ΕΚΤ και των εθνικών κεντρικών τραπεζών θα ανοίγουν λογαριασμούς και θα πληρώνουν σε ψηφιακό ευρώ, ενώ επιλεγμένες επιχειρήσεις με φυσικά και ηλεκτρονικά καταστήματα θα δέχονται τις πληρωμές. Οι συναλλαγές θα γίνονται με δοκιμαστική έκδοση του ψηφιακού ευρώ, η οποία δεν θα έχει καθεστώς νόμιμου χρήματος.
Η παρουσία μιας περιφερειακής συνεταιριστικής τράπεζας δίπλα σε δύο συστημικές δείχνει ότι η ΕΚΤ θέλει να δοκιμάσει το σύστημα σε ιδρύματα κάθε μεγέθους. Αντίθετα, η Eurobank και η Alpha δεν περιλαμβάνονται σε αυτή την πρώτη ομάδα. Η Τράπεζα της Ελλάδος συμμετέχει στην προετοιμασία ως μέλος του Ευρωσυστήματος. Μάλιστα, ο διοικητής της, μιλώντας τον Ιούλιο στη γενική συνέλευση της Ελληνικής Ένωσης Τραπεζών, κατέταξε την καθιέρωση του ψηφιακού ευρώ ανάμεσα στις μεγάλες προκλήσεις του κλάδου.
Τι αλλάζει για καταναλωτές και τράπεζες
Ο καταναλωτής θα χρησιμοποιεί το ψηφιακό ευρώ μέσω πορτοφολιού στο κινητό ή με κάρτα, για πληρωμές σε καταστήματα, στο διαδίκτυο και μεταξύ ιδιωτών. Θα λειτουργεί και χωρίς σύνδεση στο διαδίκτυο, όπως τα μετρητά, ενώ η βασική χρήση θα είναι δωρεάν για τους πολίτες. Δεν θα αποδίδει τόκο και θα έχει όριο κατοχής, ώστε να μένει μέσο πληρωμών και όχι αποταμίευσης. Τα μετρητά παραμένουν νόμιμο χρήμα και κανείς δεν θα είναι υποχρεωμένος να ανοίξει πορτοφόλι.
Για τις τράπεζες η θέση είναι διπλή. Από τη μία, εκείνες θα διανέμουν το νέο μέσο πληρωμής, ανοίγοντας τα πορτοφόλια των πελατών τους, συνδέοντάς τα με τους λογαριασμούς και εξυπηρετώντας τους εμπόρους. Από την άλλη, έχουν συμφέρον να μείνει περιορισμένη η μεταφορά καταθέσεων προς αυτό, αφού οι καταθέσεις είναι η βασική πηγή χρηματοδότησής τους. Γι’ αυτό το όριο κατοχής είναι το σημείο που ενδιαφέρει περισσότερο τον κλάδο.
Το ποσό δεν έχει οριστεί ακόμη. Η Ευρωβουλή θέλει τη συνολική οροφή να την καθορίζει η Κομισιόν με βάση συστάσεις της ΕΚΤ, ενώ το Συμβούλιο προβλέπει ότι τα όρια θα τα ορίζει η ΕΚΤ, μέσα σε ανώτατο πλαφόν που θα συμφωνεί το ίδιο. Οι προμήθειες των εμπόρων θα έχουν επίσης ανώτατο όριο, το οποίο η ΕΚΤ έχει πει ότι θα είναι χαμηλότερο από όσα χρεώνουν σήμερα τα διεθνή δίκτυα καρτών.
Η πιθανή πρώτη έκδοση τοποθετείται στο 2029, εφόσον ολοκληρωθεί εγκαίρως η νομοθεσία και αποφασίσει την έκδοση η ΕΚΤ. Πριν από αυτό, το πιλοτικό του 2027 θα δείξει αν τράπεζες, έμποροι και συστήματα είναι έτοιμοι. Το ψηφιακό ευρώ πρόκειται για συμπλήρωμα των μετρητών και των καταθέσεων που δεν έρχεται για να τα αντικαταστήσει, αλλά για να (μεταξύ άλλων) αντισταθμίσει την αδυναμία της Ευρώπης μπροστά σε Visa και Mastercard.
GOOD TO KNOW
Σύμφωνα με την ΕΚΤ, σε 13 χώρες της ευρωζώνης οι πληρωμές με κάρτα στα καταστήματα εξαρτώνται αποκλειστικά από διεθνή δίκτυα. Αυτή η εξάρτηση είναι το βασικό επιχείρημα της Φρανκφούρτης υπέρ ενός μέσου πληρωμών που θα ελέγχεται από ευρωπαϊκά χέρια και θα γίνεται δεκτό σε όλη την ευρωζώνη.
Παρότι συζητείται συχνά μαζί με τα κρυπτονομίσματα, το ψηφιακό ευρώ είναι χρήμα της κεντρικής τράπεζας, όπως τα χαρτονομίσματα, με αξία πάντα ένα προς ένα με το ευρώ. Αντίθετα, τα stablecoins σε ευρώ εκδίδονται από ιδιωτικές εταιρείες ή κοινοπραξίες τραπεζών και στηρίζονται στα αποθεματικά τους.