


THE BULLET POINT "PREVIEW"
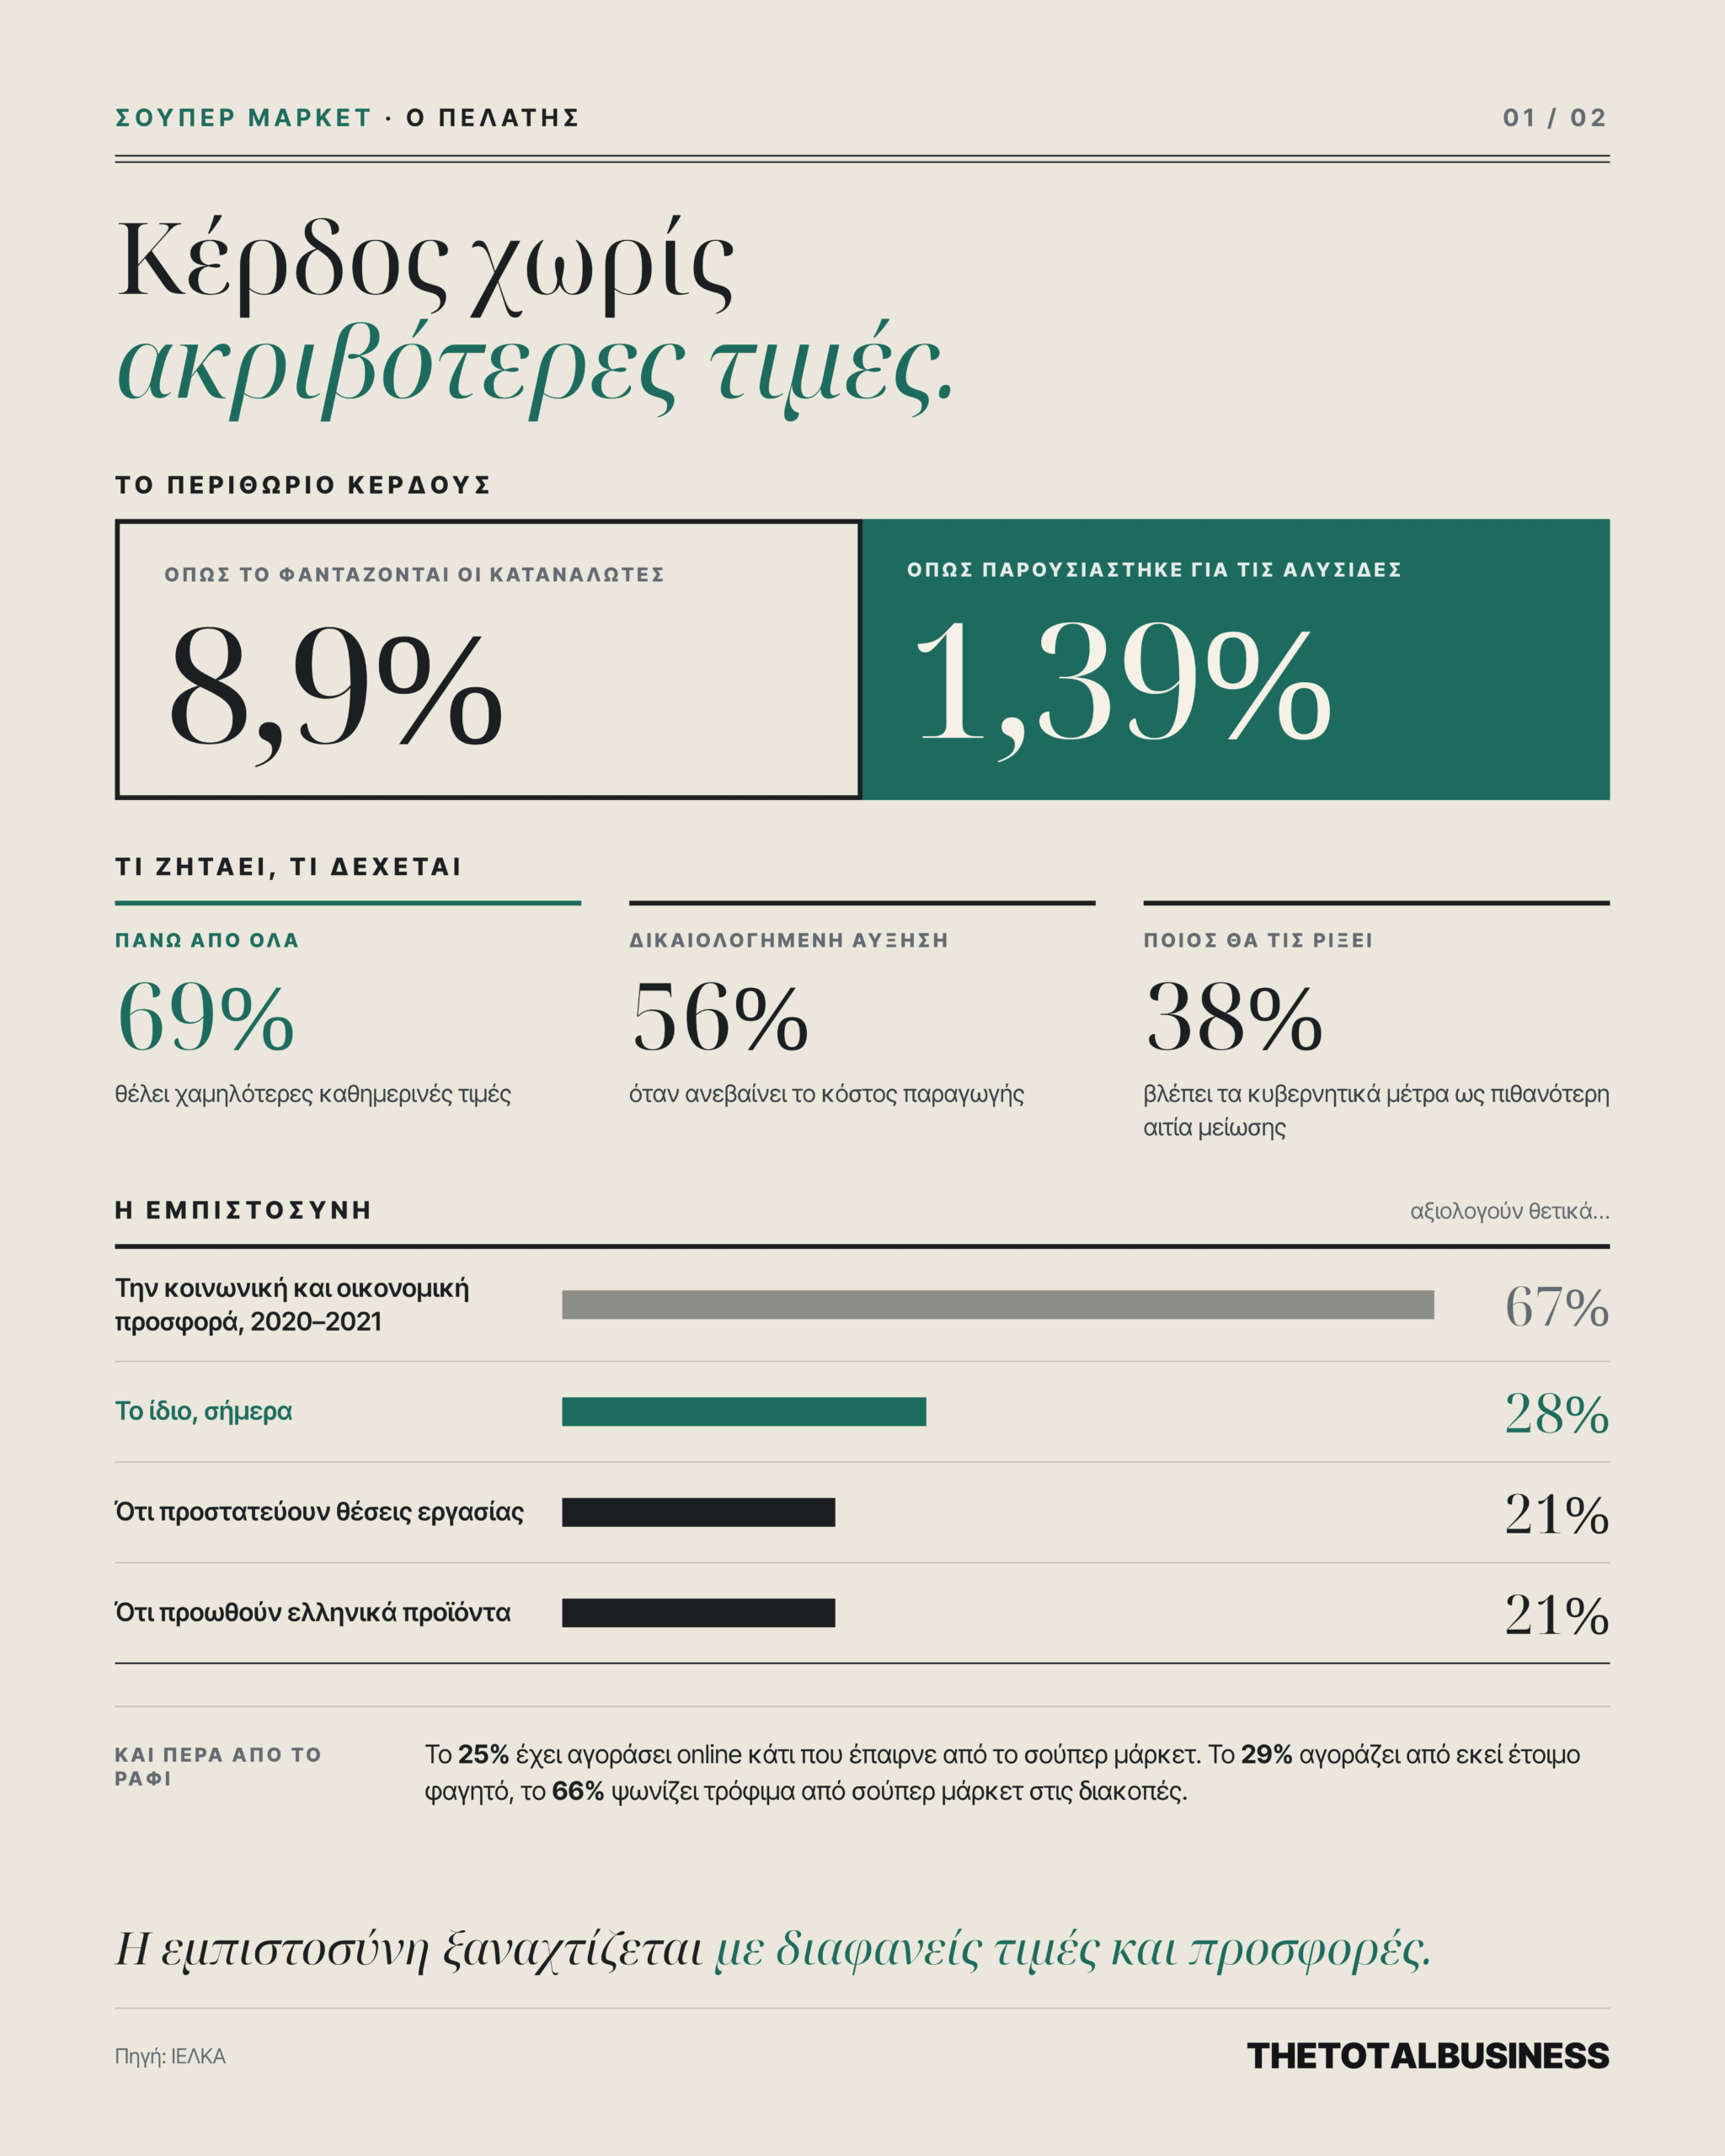
Το 69% των καταναλωτών ζητά χαμηλότερες καθημερινές τιμές, ενώ εκτιμά ότι το περιθώριο κέρδους των αλυσίδων φτάνει το 8,9%, έναντι 1,39% που παρουσιάστηκε για τον κλάδο.
Η έλλειψη προσωπικού αποτελεί πρόκληση για το 93% των στελεχών, ενώ το 70% των Ευρωπαίων επικεφαλής επιχειρήσεων που εξετάστηκαν δεν έχει ακόμη μετρήσει την επίδραση της τεχνητής νοημοσύνης στα λειτουργικά κέρδη.
Η εμπιστοσύνη παραμένει σημαντικό πρόβλημα: μόλις το 28% των καταναλωτών αξιολογεί θετικά την κοινωνική και οικονομική προσφορά των σούπερ μάρκετ, έναντι 67% την περίοδο 2020–2021.
Πώς μπορούν τα σούπερ μάρκετ να αυξήσουν την κερδοφορία τους χωρίς να ανεβάσουν τις τιμές; Το ερώτημα βρίσκεται στην κορυφή των προκλήσεων που παρουσίασε ο πρόεδρος του Ινστιτούτου Έρευνας Λιανεμπορίου Καταναλωτικών Αγαθών, Γιώργος Δουκίδης, σε μια περίοδο κατά την οποία οι αλυσίδες καλούνται να χρηματοδοτήσουν επενδύσεις, να αντιμετωπίσουν ελλείψεις εργαζομένων και να ανταποκριθούν σε καταναλωτές που αναζητούν χαμηλότερες καθημερινές τιμές.
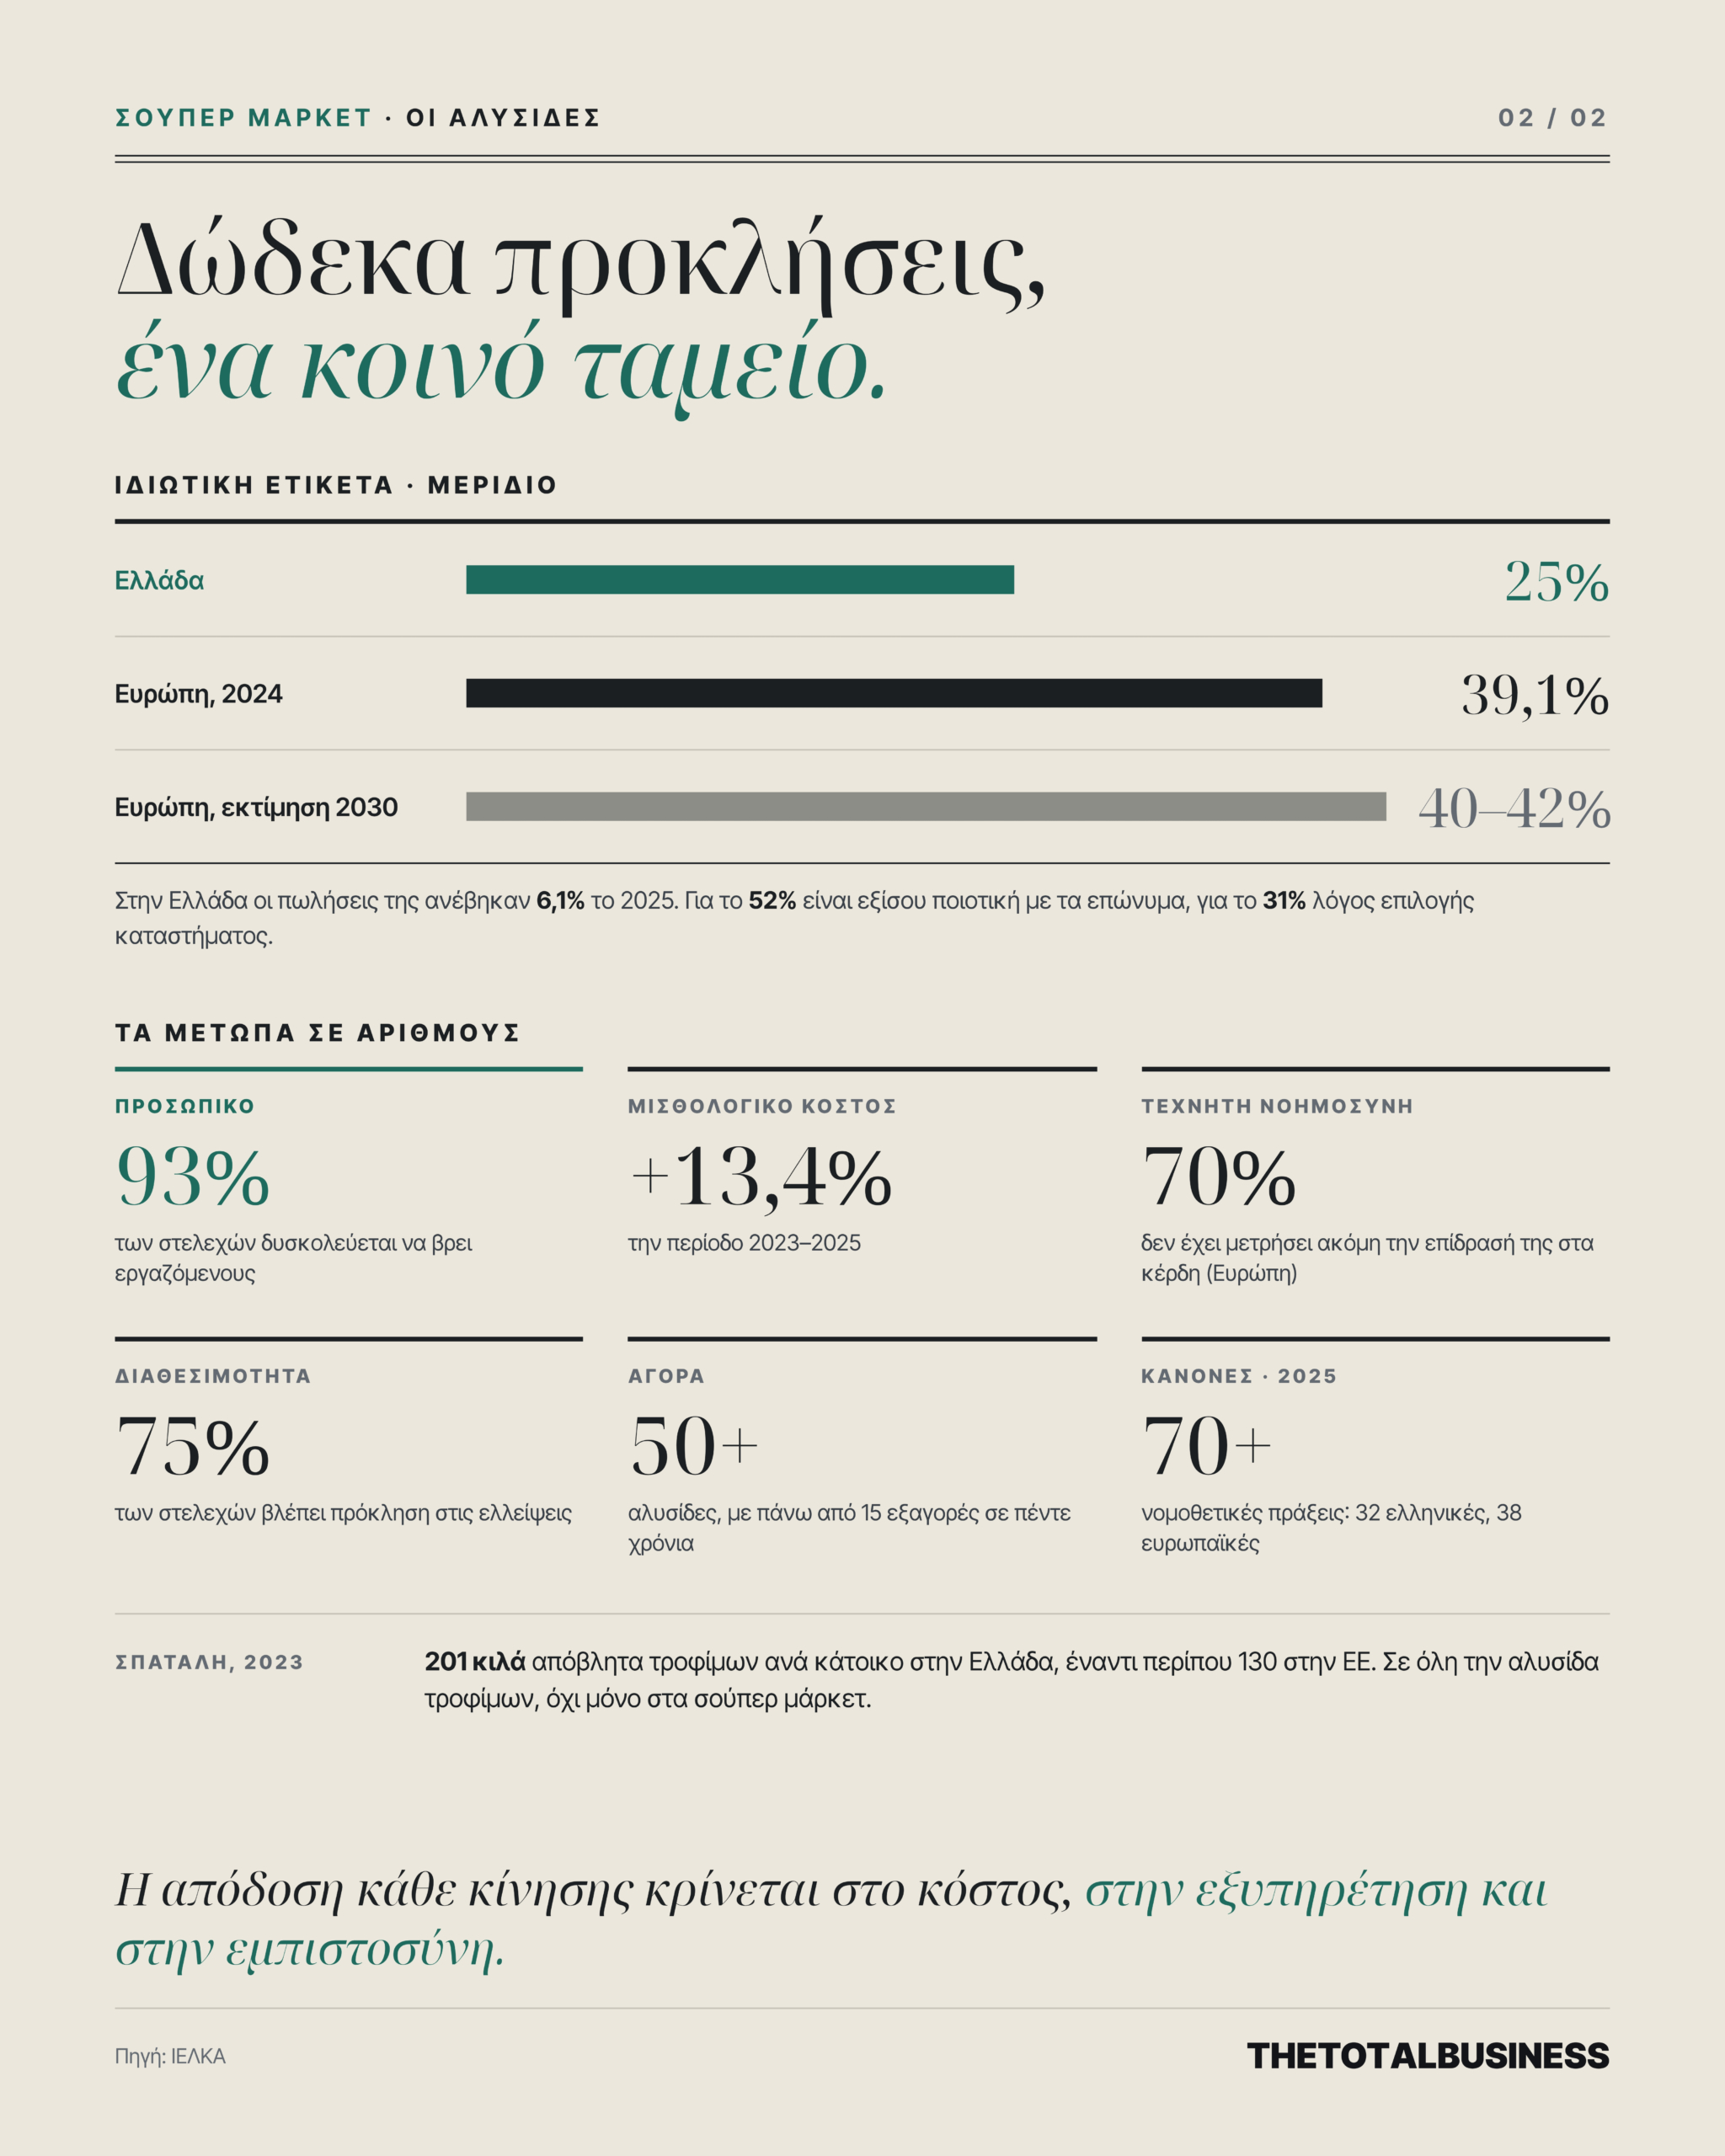
Η έρευνα και τα στοιχεία της παρουσίασης αναδεικνύουν δώδεκα πεδία που επηρεάζουν τη λειτουργία του οργανωμένου λιανεμπορίου τροφίμων το 2026. Οι προκλήσεις συνδέονται μεταξύ τους. Η καλύτερη πρόβλεψη της ζήτησης μπορεί να μειώσει τα αποθέματα και τις απώλειες, η αυτοματοποίηση να εξοικονομήσει χρόνο εργασίας και η ανάπτυξη νέων προϊόντων να δημιουργήσει πρόσθετες πωλήσεις. Η απόδοση αυτών των κινήσεων κρίνεται τελικά στο κόστος, στην εξυπηρέτηση και στην εμπιστοσύνη του πελάτη.
Κερδοφορία χωρίς αυξήσεις τιμών
Η πρώτη πρόκληση αφορά τη βελτίωση της λειτουργικής κερδοφορίας EBITDA χωρίς επιβάρυνση του καταναλωτή. Αυτό μεταφέρει το βάρος στην παραγωγικότητα, στην οργάνωση των καταστημάτων, στις προμήθειες και στον περιορισμό των απωλειών. Η ανάγκη γίνεται εντονότερη καθώς οι καταναλωτές ζητούν πρωτίστως οικονομικότερες αγορές.
Σύμφωνα με τα ευρήματα που παρουσιάστηκαν, το 69% επιθυμεί πάνω από όλα χαμηλότερες καθημερινές τιμές. Παράλληλα, υπάρχει σημαντική απόσταση ανάμεσα στην εικόνα που έχουν οι πολίτες για την κερδοφορία και στα οικονομικά στοιχεία του κλάδου. Οι καταναλωτές εκτιμούν το περιθώριο κέρδους στο 8,9%, αισθητά υψηλότερα από το 1,39% που παρουσιάστηκε για τις αλυσίδες.
Ο καταναλωτής αλλάζει αγοραστική συμπεριφορά
Η ευαισθησία στις τιμές επηρεάζει την επιλογή προϊόντος, μάρκας και καταστήματος. Για τις επιχειρήσεις, το ζητούμενο είναι να προσαρμόσουν την εμπορική τους πολιτική στις οικονομικές δυνατότητες των νοικοκυριών, διατηρώντας λόγους για να επιστρέφει ο πελάτης.
Η έρευνα δείχνει ότι το 56% θεωρεί δικαιολογημένη μια αύξηση τιμής όταν αυξάνεται το κόστος παραγωγής. Ταυτόχρονα, το 38% βλέπει τα κυβερνητικά μέτρα ως πιθανότερη αιτία μείωσης των τιμών. Τα στοιχεία υπογραμμίζουν τη σημασία που έχει η κατανοητή ενημέρωση για το πώς διαμορφώνεται η τελική τιμή και ποιο όφελος δίνει κάθε προσφορά.
Νέες κατηγορίες και ισχυρότερη ιδιωτική ετικέτα
Η ανάπτυξη των προϊόντων ιδιωτικής ετικέτας περιλαμβάνει πλέον premium σειρές, υγιεινή διατροφή, βιολογικά, τοπικά προϊόντα και εξειδικευμένους κωδικούς. Στην Ελλάδα, η παρουσίαση τοποθετεί το μερίδιο της ιδιωτικής ετικέτας στο 25%, με αύξηση πωλήσεων 6,1% το 2025. Το 52% των καταναλωτών τη θεωρεί εξίσου ποιοτική με τα επώνυμα προϊόντα, ενώ για το 31% αποτελεί βασικό λόγο επιλογής καταστήματος.
Στην Ευρώπη, το αντίστοιχο μερίδιο έφτασε το 39,1% το 2024 και η εκτίμηση που παρουσιάστηκε το τοποθετεί στο 40%–42% έως το 2030. Η πρόκληση για τις ελληνικές αλυσίδες είναι να δημιουργήσουν δικά τους σήματα με αναγνωρίσιμη ταυτότητα, σταθερή ποιότητα και δυνατότητα να προσφέρουν υψηλότερα περιθώρια.
Η τεχνητή νοημοσύνη πρέπει να αποδώσει οικονομικά
Οι επενδύσεις στην τεχνολογία χρειάζεται να μεταφραστούν σε μετρήσιμη βελτίωση της λειτουργίας. Σύμφωνα με την παρουσίαση, το 47% των διευθυνόντων συμβούλων στην ευρωπαϊκή αγορά κατατάσσει την τεχνητή νοημοσύνη και την αυτοματοποίηση στις τρεις κορυφαίες προτεραιότητες του 2026.
Ωστόσο, το 70% δεν έχει ακόμη μετρήσει την επίδραση της τεχνητής νοημοσύνης στα λειτουργικά κέρδη EBIT. Στην Ελλάδα, το 28% των στελεχών αναφέρει την ανάλυση δεδομένων ως προτεραιότητα. Παράλληλα, το 54% των επιχειρήσεων λιανεμπορίου και βιομηχανίας καταναλωτικών αγαθών δηλώνει ότι έχει υιοθετήσει εφαρμογές τεχνητής νοημοσύνης. Το επόμενο βήμα είναι η σύνδεση των εφαρμογών με συγκεκριμένους στόχους παραγωγικότητας και κερδοφορίας.
Κερδοφόρες ηλεκτρονικές αγορές και ενιαία εξυπηρέτηση
Η εξυπηρέτηση μέσω φυσικού καταστήματος, ηλεκτρονικού καταστήματος, εφαρμογής κινητού και πλατφορμών διανομής απαιτεί συντονισμό αποθεμάτων, παραγγελιών και παραδόσεων. Στην εξίσωση προστίθενται η παραλαβή ηλεκτρονικών παραγγελιών από το κατάστημα και οι εγκαταστάσεις που εξυπηρετούν αποκλειστικά online αγορές.
Σύμφωνα με τα στοιχεία για την Ελλάδα, το 25% έχει αγοράσει ηλεκτρονικά προϊόν που συνήθως προμηθευόταν από σούπερ μάρκετ. Το 34% των online πωλήσεων αφορά φρέσκα προϊόντα, ενώ καταγράφεται αύξηση παραγγελιών 4%. Στην Ευρώπη, οι ηλεκτρονικές πωλήσεις τροφίμων αυξήθηκαν κατά 6,8% το 2025. Για τις αλυσίδες, η ανάπτυξη πρέπει να καλύπτει και το κόστος συλλογής και παράδοσης κάθε καλαθιού.
Γεμάτα ράφια με λιγότερα αποθέματα
Οι διακυμάνσεις στις πρώτες ύλες, οι γεωπολιτικές κρίσεις, οι μεταφορές και η κλιματική αλλαγή δυσκολεύουν τον προγραμματισμό. Η αποτελεσματική εφοδιαστική αλυσίδα πρέπει να εξασφαλίζει διαθεσιμότητα, περιορίζοντας ταυτόχρονα δεσμευμένα κεφάλαια και καταστροφές προϊόντων. Το 75% των στελεχών στην Ελλάδα αναφέρει τη διαθεσιμότητα και τις ελλείψεις ως πρόκληση.
Αντίστοιχο ποσοστό επισημαίνει την αβεβαιότητα του περιβάλλοντος και την κλιματική αλλαγή. Η αύξηση κατά 10,1% των πωλήσεων φρέσκων και χύμα προϊόντων το 2025 ενισχύει τις απαιτήσεις για ακριβέστερη πρόβλεψη της ζήτησης και διαχείριση ευαλλοίωτων ειδών.
Εύρεση εργαζομένων και αύξηση παραγωγικότητας
Το ανθρώπινο δυναμικό αποτελεί ένα από τα εντονότερα προβλήματα για τον κλάδο των σούπερ μάρκετ. Το 93% των στελεχών που βρίσκονται στις αλυσίδες της Ελλάδας αναφέρει δυσκολίες στην εύρεση προσωπικού, ενώ το μισθολογικό κόστος αυξήθηκε κατά 13,4% την περίοδο 2023–2025, σύμφωνα με την παρουσίαση.
Οι αλυσίδες καλούνται να επενδύσουν στην εκπαίδευση, στη διατήρηση εργαζομένων και στην αυτοματοποίηση επαναλαμβανόμενων εργασιών. Η εξοικείωση του προσωπικού με τις νέες τεχνολογίες γίνεται προϋπόθεση για να αποδώσουν οι σχετικές επενδύσεις στην καθημερινή λειτουργία.
Βιωσιμότητα και περιορισμός της σπατάλης
Η διαχείριση ενέργειας, συσκευασιών, αποβλήτων και μεταφορών επηρεάζει άμεσα τα λειτουργικά έξοδα. Η μείωση της σπατάλης τροφίμων αποκτά ταυτόχρονα οικονομικό και κοινωνικό περιεχόμενο. Η παρουσίαση καταγράφει για την Ελλάδα περίπου 2,1 εκατ. τόνους αποβλήτων τροφίμων το 2023, δηλαδή 201 κιλά ανά κάτοικο, έναντι περίπου 130 κιλών στην ΕΕ. Τα μεγέθη αφορούν το σύνολο της αλυσίδας τροφίμων.
Παράλληλα, το 63% των καταναλωτών θεωρεί σημαντική τη μείωση του περιβαλλοντικού αποτυπώματος στα τρόφιμα. Για τα σούπερ μάρκετ, η καλύτερη διαχείριση μπορεί να μειώσει τις απώλειες και να ενισχύσει τη σχέση με τους πελάτες.
Εξαγορές και αναζήτηση ανταγωνιστικού μεγέθους
Παράλληλα, η συγκέντρωση της αγοράς αλλάζει τους όρους ανταγωνισμού. Μεγαλύτερα δίκτυα αποκτούν δυνατότητες στις προμήθειες, στην ανάπτυξη ιδιωτικής ετικέτας και στη χρηματοδότηση τεχνολογικών επενδύσεων και logistics. Σύμφωνα με τον Γ. Δουκίδη, στην Ελλάδα εξακολουθούν να λειτουργούν περισσότερες από 50 αλυσίδες, ενώ την τελευταία πενταετία πραγματοποιήθηκαν πάνω από 15 εξαγορές.
Το ερώτημα για κάθε επιχείρηση είναι ποιο μέγεθος και ποια εμπορική ταυτότητα της επιτρέπουν να παραμένει ανταγωνιστική. Η ενσωμάτωση ενός δικτύου απαιτεί επίσης κοινά συστήματα, αποτελεσματικό εφοδιασμό και οργάνωση των καταστημάτων.
Πρόσθετα έσοδα πέρα από τις παραδοσιακές πωλήσεις
Η ανάπτυξη νέων καταστημάτων και η αύξηση του τζίρου συνοδεύονται από την αναζήτηση συμπληρωματικών πηγών εσόδων. Στις δυνατότητες περιλαμβάνονται τα έτοιμα γεύματα, οι υπηρεσίες προς επιχειρήσεις, τα ιδιόκτητα εμπορικά σήματα και τα retail media, δηλαδή η διαφημιστική προβολή μέσω των φυσικών και ψηφιακών καναλιών των αλυσίδων.
Στην Ελλάδα, το 29% αγοράζει έτοιμο φαγητό από σούπερ μάρκετ και το 66% προμηθεύεται τρόφιμα από αυτά στη διάρκεια των διακοπών του. Τα είδη bazaar -δηλαδή τα είδη όπως είναι βιβλία, προϊόντα διακόσμησης και οικοσκευής, είδη ένδυσης-αντιστοιχούν στο 6,4% των πωλήσεων. Οι κατηγορίες αυτές διευρύνουν τις αγοραστικές περιστάσεις στις οποίες μπορεί να απευθυνθεί μια αλυσίδα.
Το κόστος της κανονιστικής συμμόρφωσης
Ο πρόεδρος του ΙΕΛΚΑ στάθηκε μεταξύ άλλων στην εφαρμογή κανόνων σε προμήθειες, καταστήματα και ηλεκτρονικά κανάλια απαιτεί συνεχή παρακολούθηση και προσαρμογή διαδικασιών. Ασφάλεια και ιχνηλασιμότητα τροφίμων, επισήμανση, τιμές, προσφορές, σχέσεις με προμηθευτές και συσκευασίες δημιουργούν ένα εκτεταμένο πεδίο υποχρεώσεων.
Στην παρουσίαση καταγράφονται τουλάχιστον 70 νομοθετικές και κανονιστικές πράξεις που δημοσιεύθηκαν το 2025 και αφορούν άμεσα ή έμμεσα το λιανεμπόριο τροφίμων στην Ελλάδα, εκ των οποίων 32 ελληνικές και 38 ευρωπαϊκές. Η πρόκληση είναι κάθε αλλαγή να ενσωματώνεται εγκαίρως και ομοιόμορφα σε ολόκληρο το δίκτυο.
Η ανάκτηση της εμπιστοσύνης των καταναλωτών
Η παρατεταμένη πίεση στο κόστος ζωής έχει επιβαρύνει την κοινωνική εικόνα των σούπερ μάρκετ. Μόλις το 28% αξιολογεί θετικά την κοινωνική και οικονομική προσφορά του κλάδου, έναντι 67% το 2020–2021. Μόνο το 21% πιστεύει ότι οι αλυσίδες προστατεύουν τις θέσεις εργασίας και αντίστοιχο ποσοστό ότι προωθούν ελληνικά παραγωγικά προϊόντα.
Η αποκατάσταση της εμπιστοσύνης συνδέεται, σύμφωνα με την παρουσίαση, με διαφανείς τιμές και προσφορές, προσιτές επιλογές στα βασικά αγαθά και τεκμηριωμένη ενημέρωση.
Η συνεργασία με τοπικούς παραγωγούς, η απασχόληση και η πρόσβαση των νοικοκυριών σε οικονομικά προϊόντα είναι τα πεδία στα οποία οι καταναλωτές μπορούν να αξιολογήσουν στην πράξη τον κοινωνικό ρόλο των αλυσίδων.
GOOD TO KNOW
Τα σούπερ μάρκετ δεν είναι ο μεγαλύτερος παραγωγός αποβλήτων τροφίμων στην Ευρώπη. Σύμφωνα με τα νεότερα στοιχεία της Eurostat για το 2024, το 53% των αποβλήτων τροφίμων στην ΕΕ προέρχεται από τα νοικοκυριά, ενώ το λιανεμπόριο και η υπόλοιπη διανομή τροφίμων ευθύνονται για το 8%.
Το στοιχείο έχει ιδιαίτερο ενδιαφέρον, καθώς δείχνει ότι η αντιμετώπιση της σπατάλης δεν σταματά στα ράφια και στις αποθήκες των αλυσίδων, αλλά συνεχίζεται στο ψυγείο και στην κουζίνα του καταναλωτή.