


THE BULLET POINT "PREVIEW"
Η Ένωση Σούπερ Μάρκετ Ελλάδος εκτιμά ότι έρχεται νέο κύμα εξαγορών, με περιθώριο κέρδους 1,39 ευρώ στα 100 ευρώ τζίρου.
Η εξαγορά της Κρητικός από τη Μασούτης εγκρίθηκε με δεσμεύσεις, γιατί χωρίς διορθωτικά μέτρα το νέο σχήμα θα ξεπερνούσε το 50% σε 60 τοπικές αγορές.
Οι περιφερειακές αλυσίδες είναι από τις πιο εκτεθειμένες στον επόμενο γύρο. Μαζί τους κρίνεται και η πρόσβαση των μικρών παραγωγών στο ράφι.
Στην ετήσια συνέντευξη Τύπου του κλάδου, ο πρόεδρος της Ένωσης Σούπερ Μάρκετ Ελλάδος, Γιάννης Μασούτης, εκτίμησε ότι σε λίγα χρόνια οι αλυσίδες θα είναι λιγότερες. Ο αντιπρόεδρος της ΕΣΕ, Αριστοτέλης Παντελιάδης, είπε ότι ο νέος κύκλος εξαγορών έχει ήδη ξεκινήσει. Όταν οι επικεφαλής του κλάδου προβλέπουν ότι τα μέλη τους θα λιγοστέψουν, δεν κάνουν απλώς πρόβλεψη. Περιγράφουν κάτι που ήδη συμβαίνει.
Κάθε τέτοια εξαγορά μπορεί να αλλάξει δύο πράγματα στην ίδια περιοχή: πού μπορεί να ψωνίσει ο καταναλωτής και σε ποιο ράφι μπορεί να μπει ο μικρός παραγωγός.
Πολύς τζίρος, λίγο κέρδος
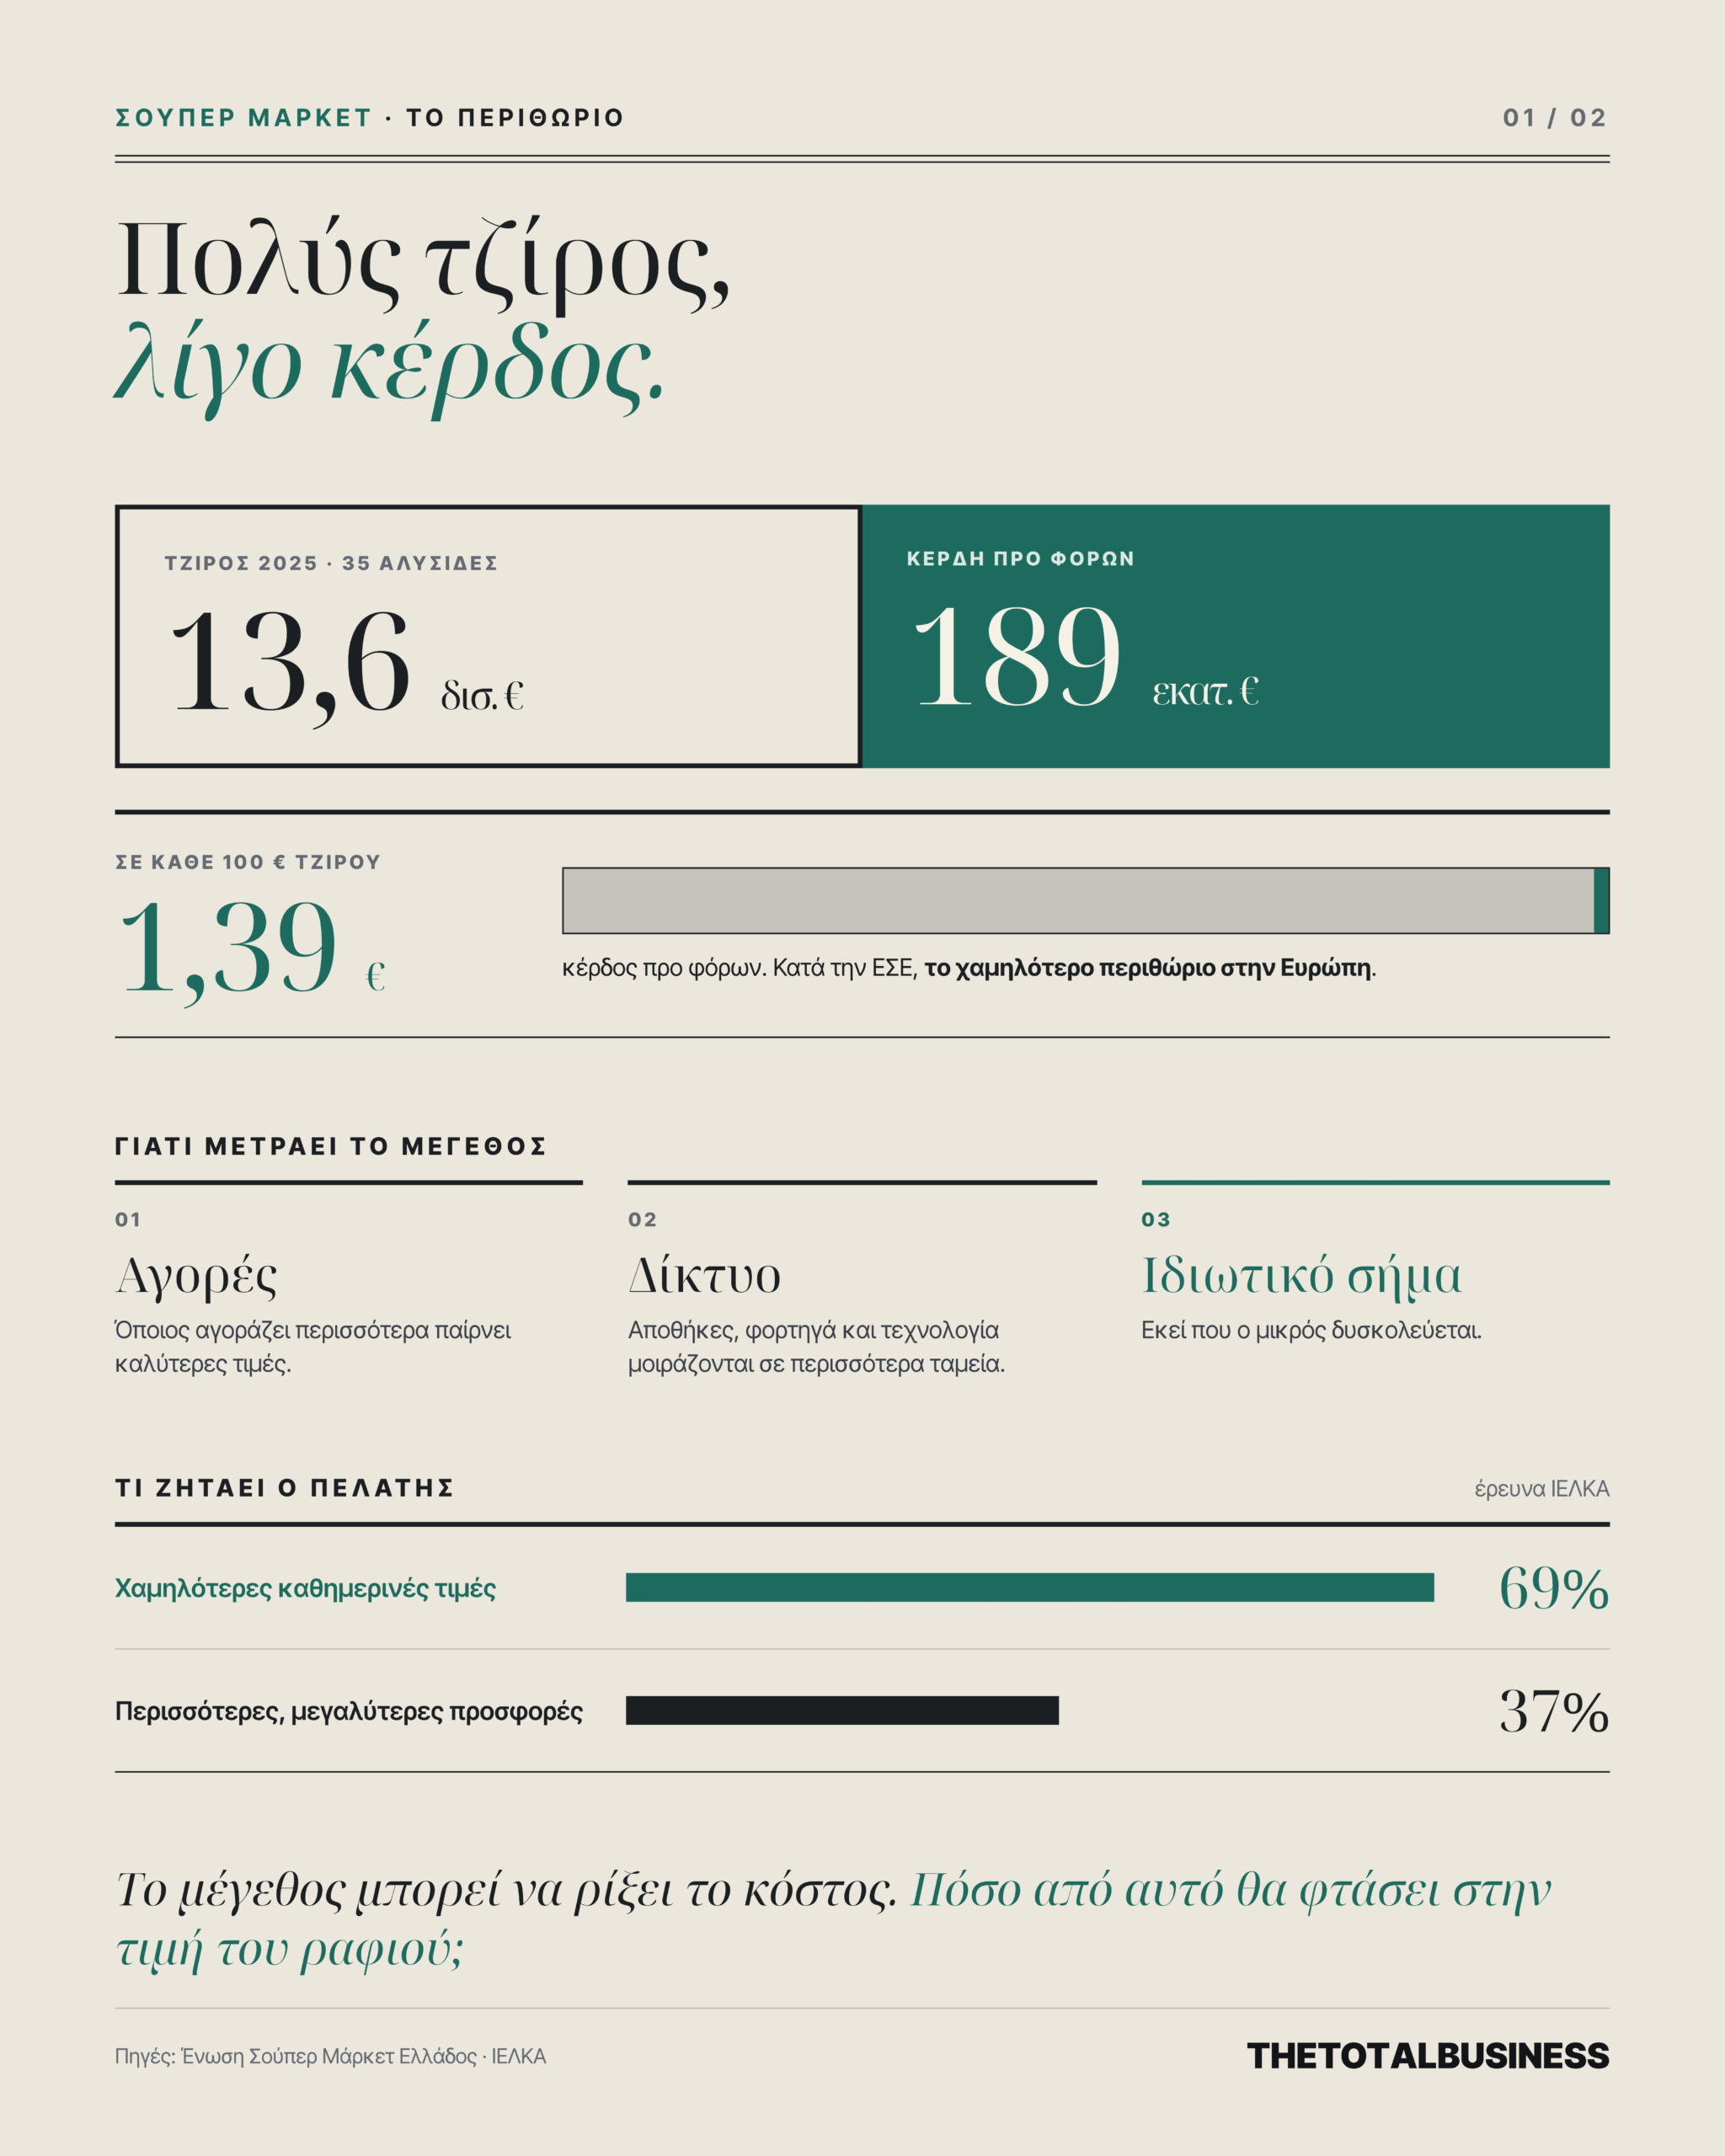
Τα στοιχεία που παρουσίασε η ΕΣΕ εξηγούν τη συγκέντρωση. Οι 35 αλυσίδες για τις οποίες δόθηκαν οικονομικά στοιχεία είχαν το 2025 τζίρο 13,6 δισ. ευρώ και κέρδη προ φόρων 189 εκατ. ευρώ. Με απλά λόγια: για κάθε 100 ευρώ τζίρου, οι αλυσίδες εμφάνισαν συνολικά 1,39 ευρώ κέρδη προ φόρων. Σύμφωνα με την ΕΣΕ, είναι το χαμηλότερο περιθώριο στην Ευρώπη.
Σε μια τέτοια επιχείρηση το μέγεθος γίνεται κρίσιμο πλεονέκτημα. Όποιος αγοράζει περισσότερο παίρνει καλύτερες τιμές από τους προμηθευτές. Όποιος έχει περισσότερα καταστήματα μοιράζει το κόστος των αποθηκών, των φορτηγών και της τεχνολογίας σε περισσότερα ταμεία. Όποιος έχει δικό του ιδιωτικό σήμα κερδίζει εκεί που ο μικρός δυσκολεύεται.
Το μέγεθος όμως δεν φέρνει αυτόματα κέρδη. Ο Α.Παντελιάδης το είπε ο ίδιος: δεν υπάρχει αυτόματη σύνδεση ανάμεσα στις εξαγορές και την αύξηση της κερδοφορίας.
Η εξαγορά που έδειξε τα όρια
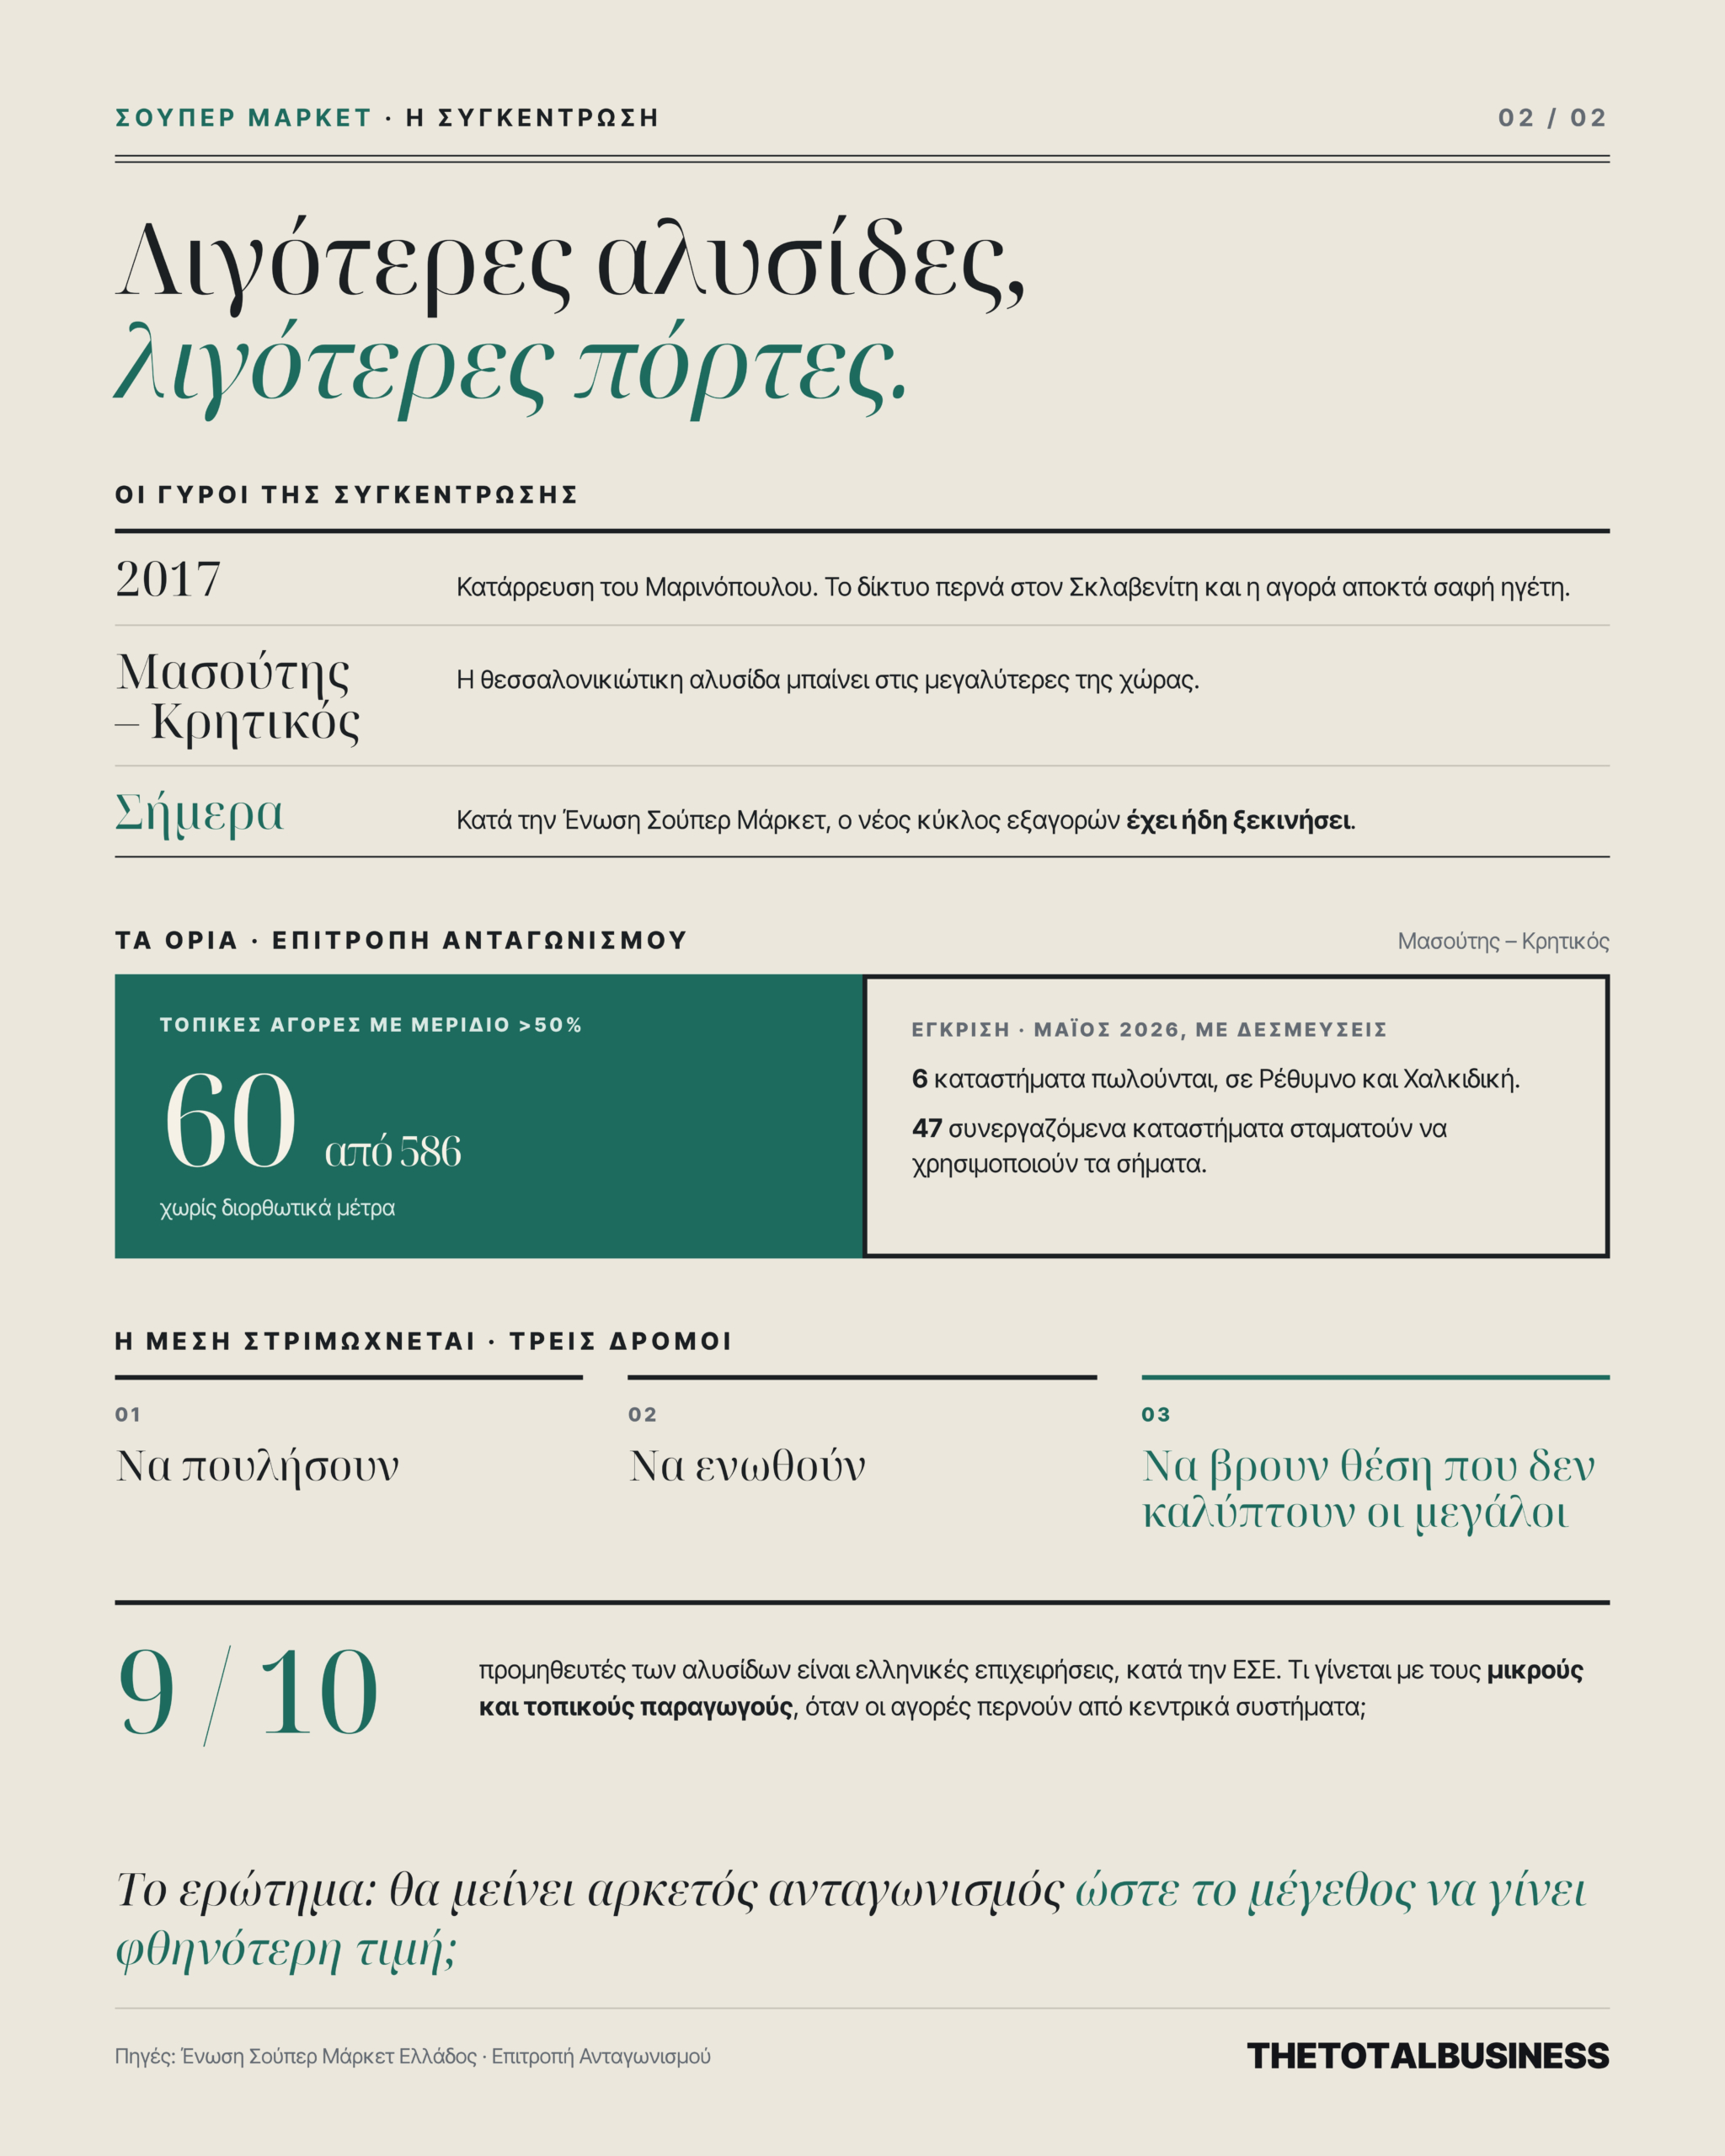
Ο κλάδος έχει ήδη περάσει δύο μεγάλους γύρους συγκέντρωσης. Ο πρώτος ήταν η κατάρρευση του Μαρινόπουλου το 2017, όταν το δίκτυό του πέρασε στον Σκλαβενίτη και η αγορά απέκτησε έναν σαφή ηγέτη. Ο δεύτερος ήταν η εξαγορά της Κρητικός από τη Μασούτης, που έβαλε τη θεσσαλονικιώτικη αλυσίδα στις μεγαλύτερες της χώρας.
Η ίδια συμφωνία έδειξε όμως και πού αρχίζουν τα όρια της συγκέντρωσης. Η Επιτροπή Ανταγωνισμού διαπίστωσε ότι, χωρίς διορθωτικά μέτρα, το μερίδιο του νέου σχήματος θα ξεπερνούσε το 50% σε 60 από τις 586 τοπικές αγορές όπου δραστηριοποιούνταν και οι δύο αλυσίδες. Ενέκρινε τη συμφωνία τον Μάιο του 2026 με δεσμεύσεις: η Μασούτης θα πουλήσει έξι καταστήματα σε Ρέθυμνο και Χαλκιδική, και θα σταματήσει η χρήση των σημάτων των δύο αλυσίδων σε 47 συνεργαζόμενα καταστήματα. Η συγκέντρωση μπορεί να δημιουργεί οικονομίες κλίμακας. Μπορεί όμως ταυτόχρονα να περιορίζει τις επιλογές του καταναλωτή σε συγκεκριμένες τοπικές αγορές.
Η μέση στριμώχνεται
Οι περιφερειακές αλυσίδες είναι από τις πιο εκτεθειμένες στον επόμενο γύρο. Έχουν ήδη το κόστος ενός οργανωμένου δικτύου, αλλά διαπραγματεύονται με μικρότερους όγκους από τους εθνικούς ομίλους. Αυτές οι επιχειρήσεις, συχνά οικογενειακές, βρίσκονται μπροστά σε τρεις επιλογές: να πουλήσουν, να ενωθούν με άλλες ή να βρουν μια θέση που οι μεγάλοι δεν μπορούν να καλύψουν.
Αυτό που ζητά ο πελάτης
Η έρευνα που παρουσίασε το ΙΕΛΚΑ στην ίδια εκδήλωση δείχνει ότι το 69% των καταναλωτών θέλει πρώτα από όλα χαμηλότερες καθημερινές τιμές, ενώ το 37% ζητά περισσότερες και μεγαλύτερες προσφορές. Ο πελάτης θέλει μια τιμή που να μπορεί να εμπιστευτεί. Το μέγεθος μπορεί να μειώσει το κόστος λειτουργίας.
Τι κρίνεται
Η συγκέντρωση στα σούπερ μάρκετ δεν είναι ελληνική ιδιαιτερότητα. Συμβαίνει σε όλη την Ευρώπη. Δεν είναι από μόνη της ούτε καλή ούτε κακή. Δημιουργεί οικονομίες κλίμακας που μπορούν να ρίξουν το κόστος, αλλά ταυτόχρονα αφαιρεί παίκτες από την αγορά.
Το μέγεθος μπορεί να κάνει μια αλυσίδα φθηνότερη. Το ερώτημα είναι αν, όταν μείνουν λιγότερες αλυσίδες, θα υπάρχει ακόμα αρκετός ανταγωνισμός ώστε να την αναγκάζει να είναι. Και πόσες πόρτες θα μπορεί να χτυπήσει ο μικρός παραγωγός για να μπει στο ράφι.
GOOD TO KNOW
Η ψηφιακή πλατφόρμα του κράτους PosoKanei.gov.gr σύγκρινε πρόσφατα το ίδιο καλάθι 25 προϊόντων σε πέντε αλυσίδες. Το φθηνότερο κόστιζε 44,24 ευρώ και το ακριβότερο 48,78 ευρώ, διαφορά 4,54 ευρώ για ακριβώς τα ίδια προϊόντα. Στην ίδια έρευνα της ΕΣΕ, οι καταναλωτές εκτιμούσαν ότι οι αλυσίδες έχουν περιθώριο κέρδους κοντά στο 9%, πολύ πάνω από το πραγματικό. Το περιθώριο του κλάδου ήταν 2,22% το 2021 και έπεσε στο 1,39% το 2025.