



























































































Οι ιδιωτικές επενδύσεις στην υγεία ενισχύουν σταθερά τον ρόλο τους στην κάλυψη της ζήτησης, καθώς η συνολική δαπάνη αυξάνεται και τα δημόσια συστήματα λειτουργούν υπό διαρκή πίεση. Σε επίπεδο ΟΟΣΑ, η υγεία απορροφά περίπου το 9%–10% του ΑΕΠ, ενώ στην Ελλάδα η συνολική δαπάνη εκτιμάται κοντά στα €15–€16 δισ. ετησίως. Από αυτό το ποσό, πάνω από το 30% προέρχεται από ιδιωτικές πληρωμές, ποσοστό που συγκαταλέγεται στα υψηλότερα στην Ευρώπη και δημιουργεί μια αγορά πολλών δισεκατομμυρίων ευρώ για ιδιωτικούς παρόχους.
Η αγορά αυτή στηρίζεται σε σταθερές και μακροχρόνιες ανάγκες. Η γήρανση του πληθυσμού αυξάνει τη χρήση υπηρεσιών υγείας, με την Ελλάδα να συγκαταλέγεται στις πιο γηρασμένες χώρες της Ευρώπης, ενώ η άνοδος των χρόνιων παθήσεων οδηγεί σε μεγαλύτερη διάρκεια και συχνότητα φροντίδας. Ταυτόχρονα, η πρόοδος της ιατρικής τεχνολογίας αυξάνει το κόστος ανά περιστατικό, διατηρώντας τη ζήτηση σε υψηλά επίπεδα και ενισχύοντας τις ανάγκες για επενδύσεις στον κλάδο. Έτσι, διαμορφώνεται ένα περιβάλλον με σχετικά προβλέψιμα έσοδα αλλά και αυξημένες κεφαλαιακές απαιτήσεις, στοιχείο που εξηγεί την ενισχυμένη παρουσία επενδυτικών κεφαλαίων τα τελευταία χρόνια.
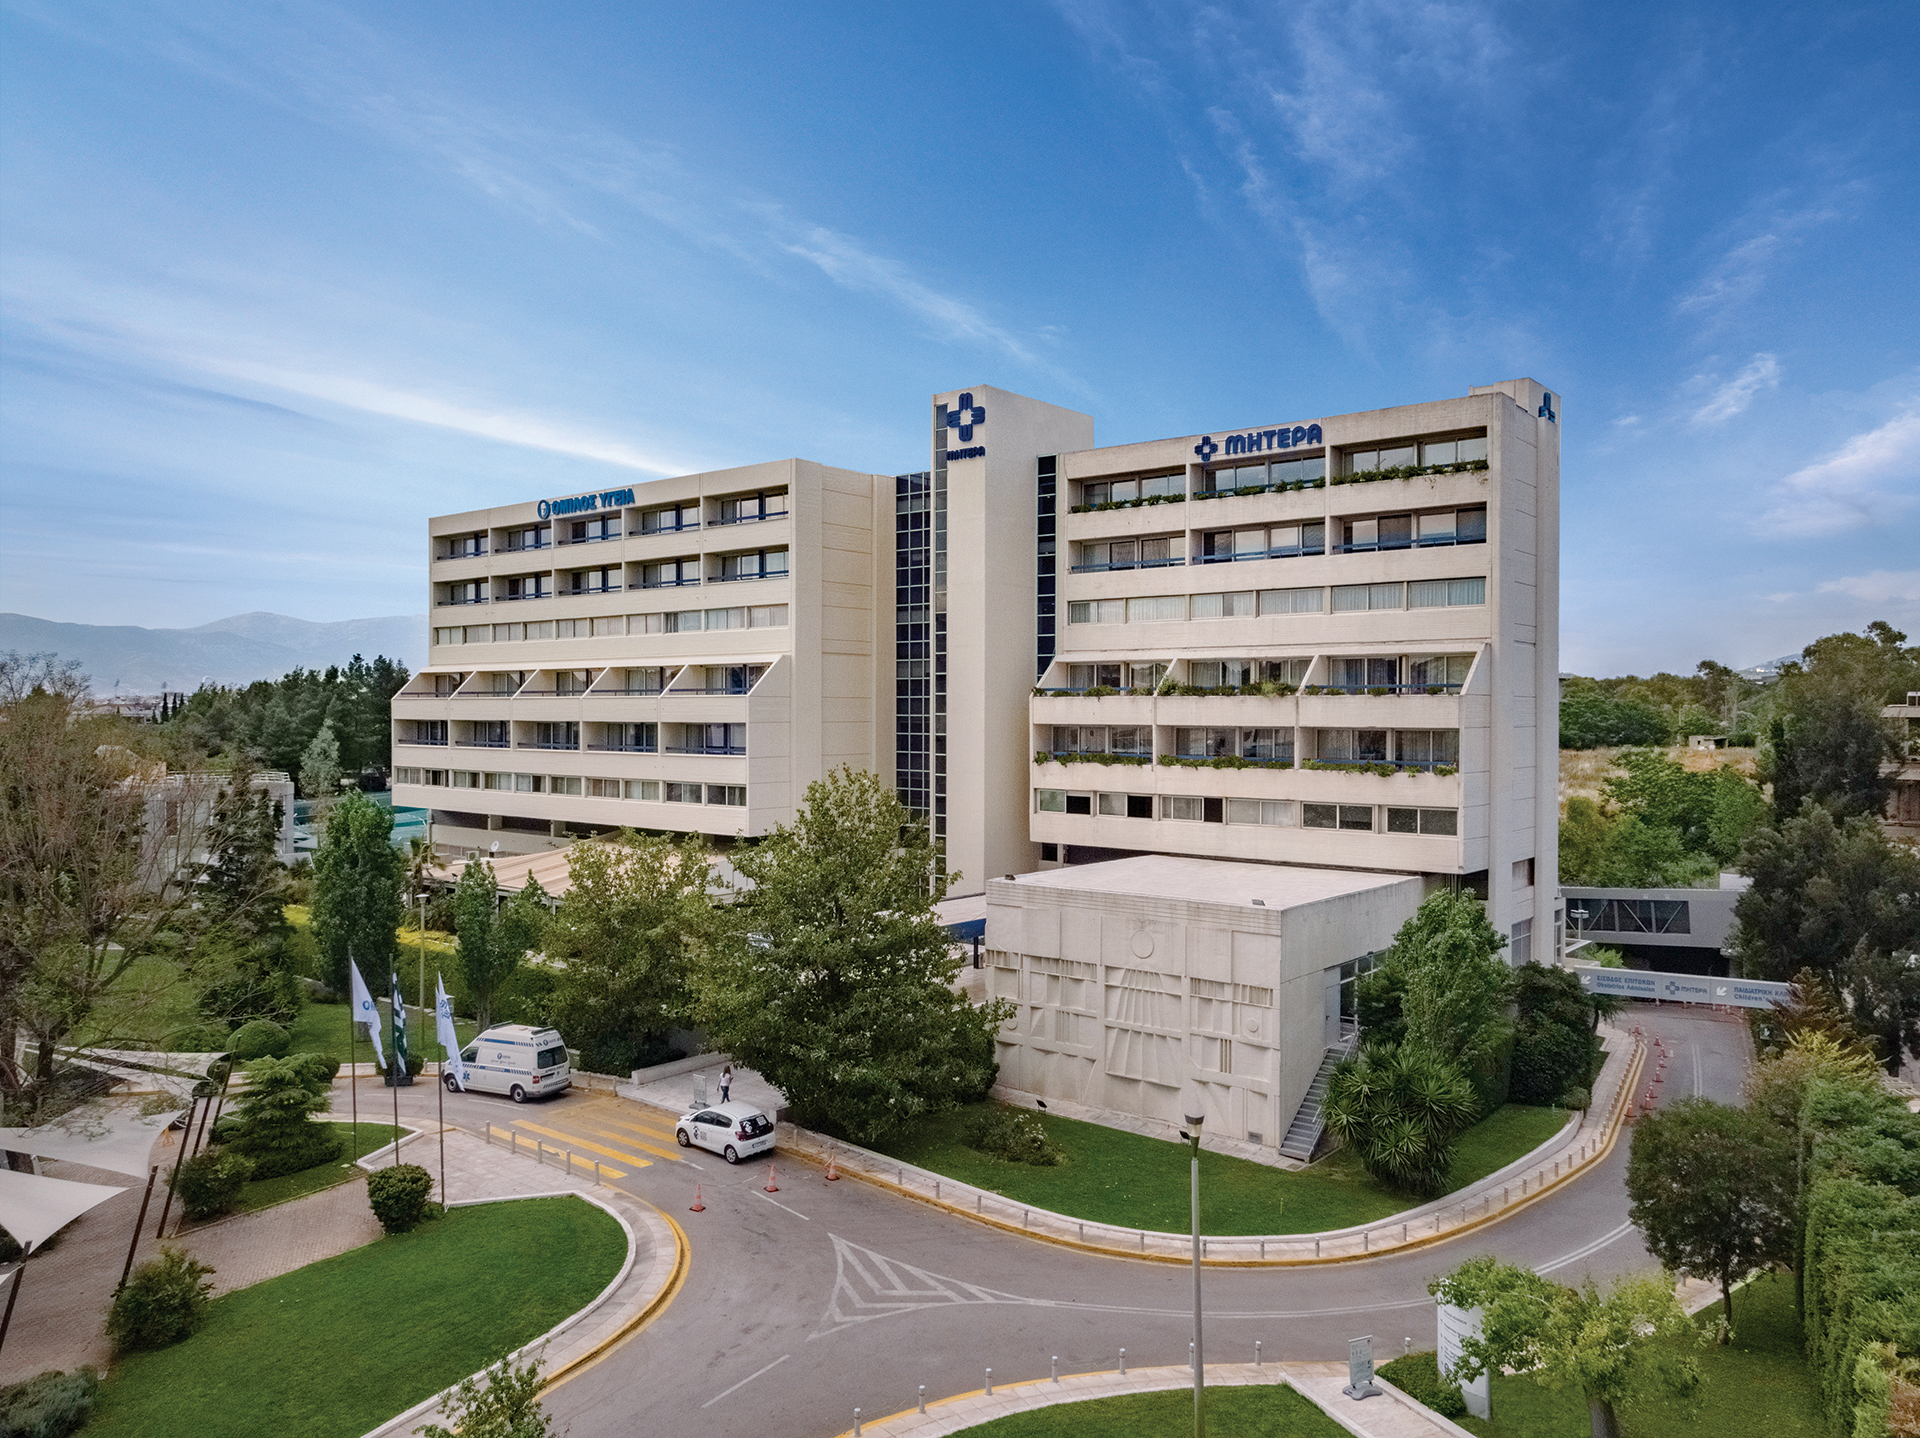
Στην ελληνική αγορά, η πιο χαρακτηριστική μεταβολή αφορά τη συγκέντρωση γύρω από μεγαλύτερα σχήματα, μια τάση που ενισχύεται μέσα από εξαγορές, αναδιαρθρώσεις και είσοδο διεθνών κεφαλαίων. Ο Hellenic Healthcare Group, που ελέγχεται από την CVC Capital Partners, αποτελεί το πιο χαρακτηριστικό παράδειγμα αυτής της πορείας. Μέσα από μια σειρά κινήσεων, έχει διαμορφώσει ένα εκτεταμένο δίκτυο που περιλαμβάνει μονάδες όπως το Υγεία, το Metropolitan Hospital και το Μητέρα, διαμορφώνοντας ένα πιο ολοκληρωμένο και καθετοποιημένο μοντέλο υπηρεσιών.
Αντίστοιχη κατεύθυνση καταγράφεται και στην περίπτωση του Ερρίκος Ντυνάν, που μέσω της ΗΜΙΘΕΑ Μ.Α.Ε. ενισχύθηκε μέσα από την εξαγορά κλινικών της Euromedica. Η κίνηση αυτή συμβάλλει στη διαμόρφωση ενός ακόμη ισχυρού πόλου στην αγορά, με παρουσία τόσο στην πρωτοβάθμια όσο και στη δευτεροβάθμια περίθαλψη, επιβεβαιώνοντας ότι η συγκέντρωση δεν αφορά μεμονωμένες πρωτοβουλίες, αλλά μια ευρύτερη μεταβολή στη δομή του κλάδου.
Η στρατηγική που ακολουθούν τα μεγαλύτερα σχήματα βασίζεται στη διασύνδεση διαφορετικών δραστηριοτήτων σε ένα ενιαίο σύστημα παροχής υπηρεσιών, όπου νοσοκομεία, διαγνωστικά κέντρα και συμπληρωματικές υπηρεσίες λειτουργούν συντονισμένα. Με αυτόν τον τρόπο επιτυγχάνεται καλύτερη αξιοποίηση του ιατρικού εξοπλισμού, πιο αποτελεσματική διαχείριση των περιστατικών και μεγαλύτερη σταθερότητα στη ροή των ασθενών, στοιχεία που ενισχύουν την αποδοτικότητα. Παράλληλα, τα μεγαλύτερα σχήματα αποκτούν ισχυρότερη διαπραγματευτική θέση τόσο απέναντι σε προμηθευτές όσο και σε ασφαλιστικές εταιρείες.
Πέρα από τα μεγάλα σχήματα που οδηγούν τη συγκέντρωση, η αγορά διατηρεί ένα ευρύτερο οικοσύστημα παικτών που καλύπτουν διαφορετικά τμήματα της αλυσίδας αξίας. Ο Όμιλος Ιατρικού Αθηνών αποτελεί έναν από τους βασικούς πυλώνες του κλάδου, με μακρά παρουσία και δίκτυο νοσηλευτικών μονάδων, διατηρώντας μια πιο ισορροπημένη στρατηγική μεταξύ ανάπτυξης και λειτουργικής αποδοτικότητας. Την ίδια στιγμή, η Euromedica εξακολουθεί να έχει παρουσία κυρίως στην περιφέρεια και στα διαγνωστικά, συμβάλλοντας στη γεωγραφική διεύρυνση των υπηρεσιών υγείας.
Στον χώρο της πρωτοβάθμιας φροντίδας, τα διαγνωστικά δίκτυα συγκεντρώνουν ολοένα και μεγαλύτερη σημασία. Αλυσίδες όπως η Βιοϊατρική και η Affidea Greece διαχειρίζονται μεγάλο όγκο εξετάσεων και λειτουργούν ως βασικό σημείο εισόδου των ασθενών στο σύστημα υγείας, ενισχύοντας τη διασύνδεση μεταξύ διάγνωσης και νοσηλείας. Η ανάπτυξη αυτού του τμήματος συνδέεται άμεσα με την ανάγκη για ταχύτερη και πιο προσβάσιμη διάγνωση, αλλά και με τη δυνατότητα δημιουργίας οικονομιών κλίμακας μέσω οργανωμένων δικτύων.
Συγχρόνως, η παρουσία επενδυτικών κεφαλαίων επεκτείνεται πέρα από τα νοσοκομειακά σχήματα. Εταιρείες όπως η HIG Capital τοποθετούνται σε επιμέρους δραστηριότητες, επιταχύνοντας τη συγκέντρωση σε διαγνωστικά κέντρα και εξειδικευμένες υπηρεσίες. Η τάση αυτή δείχνει ότι η αναδιάρθρωση της αγοράς δεν περιορίζεται στα μεγάλα νοσοκομεία, αλλά εξελίσσεται σε όλο το εύρος της ιδιωτικής υγείας.
Οι κινήσεις αυτές δείχνουν ότι η αγορά μετακινείται προς ένα μοντέλο με λιγότερους αλλά ισχυρότερους παίκτες, όπου η κλίμακα, η γεωγραφική κάλυψη και η δυνατότητα παροχής ολοκληρωμένων υπηρεσιών αποτελούν βασικά κριτήρια ανταγωνισμού. Η μετάβαση αυτή σηματοδοτεί μια πιο οργανωμένη φάση για τον κλάδο, με ενισχυμένη συμμετοχή επενδυτικών κεφαλαίων και πιο σαφή επιχειρηματική διάρθρωση.
Ταυτόχρονα, η αγορά παραμένει κατακερματισμένη σε επιμέρους τμήματα, κυρίως στα διαγνωστικά κέντρα, όπου συνεχίζονται εξαγορές μικρότερων μονάδων. Το ενδιαφέρον των επενδυτών επικεντρώνεται σε σχήματα που μπορούν να συγκεντρώσουν επαρκή όγκο δραστηριότητας, ώστε να επιτύχουν οικονομίες κλίμακας και να βελτιώσουν τα περιθώρια κέρδους. Σε έναν κλάδο με υψηλό κόστος εξοπλισμού, η καλύτερη αξιοποίηση των υποδομών αποτελεί κρίσιμο παράγοντα απόδοσης.
Η ιδιωτική ασφάλιση υγείας λειτουργεί ως βασικός παράγοντας σταθερότητας για τη ζήτηση. Στην Ελλάδα, εκτιμάται ότι περίπου 2–3 εκατομμύρια πολίτες διαθέτουν ιδιωτική ασφάλιση υγείας, μέσω ατομικών και ομαδικών συμβολαίων, ενώ η παραγωγή ασφαλίστρων κινείται ανοδικά τα τελευταία χρόνια. Η ασφάλιση καθιστά ένα μέρος της ζήτησης πιο προβλέψιμο για τις ιδιωτικές μονάδες, μειώνοντας την εξάρτηση από άμεσες πληρωμές και ενισχύοντας τη συνεργασία μεταξύ ασφαλιστικών εταιρειών και παρόχων.
Ιδιαίτερο ενδιαφέρον παρουσιάζουν και τα νέα πεδία ανάπτυξης. Η αποκατάσταση και η μακροχρόνια φροντίδα παραμένουν λιγότερο ανεπτυγμένες στην Ελλάδα σε σχέση με άλλες ευρωπαϊκές αγορές, δημιουργώντας περιθώρια για επενδύσεις. Η χώρα συγκαταλέγεται στις πιο γηρασμένες στην Ευρώπη, με τους πολίτες άνω των 65 ετών να ξεπερνούν το 22% του πληθυσμού, την ώρα που η δαπάνη για υπηρεσίες μακροχρόνιας φροντίδας στην Ευρωπαϊκή Ένωση αντιστοιχεί κατά μέσο όρο περίπου στο 1,7% του ΑΕΠ. Στην Ελλάδα, οι οργανωμένες δομές παραμένουν περιορισμένες, γεγονός που ενισχύει το επενδυτικό ενδιαφέρον. Οι σχετικές υπηρεσίες συνδέονται άμεσα με τη δημογραφική εξέλιξη και αποκτούν σταδιακά μεγαλύτερη σημασία, διαμορφώνοντας ένα πεδίο με πιο μακροπρόθεσμο ορίζοντα ανάπτυξης.
Η τεχνολογία ενισχύει τη λειτουργία του κλάδου. Η τηλεϊατρική, τα ψηφιακά συστήματα διαχείρισης ασθενών και η αξιοποίηση δεδομένων συμβάλλουν στη βελτίωση της αποδοτικότητας και στη μείωση του λειτουργικού κόστους. Την ίδια στιγμή, η παγκόσμια αγορά digital health εκτιμάται ότι υπερβαίνει τα $200 δισ. και καταγράφει υψηλούς ρυθμούς ανάπτυξης, επεκτεινόμενη και στην ελληνική αγορά κυρίως μέσω συνεργασιών και ενσωμάτωσης νέων τεχνολογικών λύσεων.
Παρά τις προοπτικές ανάπτυξης, το ρυθμιστικό περιβάλλον εξακολουθεί να επηρεάζει καθοριστικά τη λειτουργία του κλάδου. Οι μηχανισμοί clawback και rebate περιορίζουν τα έσοδα των παρόχων και δημιουργούν αβεβαιότητα για τις επενδύσεις, ενώ το αυξημένο λειτουργικό κόστος πιέζει τα περιθώρια κέρδους, καθιστώντας την αποδοτικότητα πιο κρίσιμο παράγοντα.
Η αγορά ιδιωτικής υγείας στην Ελλάδα κινείται προς μεγαλύτερα και πιο οργανωμένα σχήματα. Η συγκέντρωση, η είσοδος θεσμικών κεφαλαίων και η ανάπτυξη νέων υπηρεσιών ενισχύουν τη σημασία της κλίμακας και της οργάνωσης στη λειτουργία των μονάδων. Οι επιχειρήσεις που θα συνδυάσουν επενδύσεις, αποδοτικότητα και ποιότητα υπηρεσιών αναμένεται να καθορίσουν τους όρους του ανταγωνισμού τα επόμενα χρόνια.

