


























































































Η ελληνική αγορά ακινήτων το 2026 εισέρχεται σε μια μεταβατική φάση που θυμίζει λιγότερο έκρηξη και περισσότερο εξισορρόπηση. Μετά από μια πολυετή περίοδο έντονης ανόδου, όπου οι τιμές αυξάνονταν με ταχείς ρυθμούς και το επενδυτικό ενδιαφέρον έμοιαζε ανεξάντλητο, η αγορά εμφανίζει κάποια πρώτα σημάδια κόπωσης, όχι ανατροπής, παραπέμποντας περισσότερο σε περίοδο ωρίμανσης.
Η προσφορά παραμένει περιορισμένη, ιδίως στα νεόδμητα, ενώ υπάρχουν πολλά παλαιότερα ακίνητα που μπορούν να αποδώσουν εάν ανακαινιστούν ορθολογικά. Παράλληλα η ζήτηση παραμένει ισχυρή, κάτι που δεν επιτρέπει στις τιμές να πέσουν. Άλλωστε, το βασικό χαρακτηριστικό αυτής της νέας φάσης είναι η σταδιακή επιβράδυνση των αυξήσεων. Η μεταβολή αποτυπώνεται πλέον σε επίσημα στοιχεία, καθώς ο ρυθμός αύξησης των τιμών ακινήτων διαμορφώθηκε περίπου στο 7,8% το 2025 από 9,1% το 2024, ενώ το 2023 είχε κινηθεί σε ακόμη υψηλότερα επίπεδα (Τράπεζα της Ελλάδος). Το επενδυτικό FOMO δείχνει να υποχωρεί, δίνοντας τη θέση του σε πιο επιλεκτικές και στρατηγικές κινήσεις.
Παράλληλα, η άνοδος των τιμών δεν κατανέμεται πλέον ομοιόμορφα. Παρατηρείται σαφής μετατόπιση προς την περιφέρεια και τα προάστια της Αττικής, καθώς το κέντρο εμφανίζει σημάδια κόπωσης μετά από χρόνια έντονων αυξήσεων. Η ζήτηση για Golden Visa υποχώρησε το 2025. Πόλεις όπως η Θεσσαλονίκη και η Πάτρα, αλλά και δυναμικές τουριστικές περιοχές, προσελκύουν αυξανόμενο ενδιαφέρον λόγω χαμηλότερων τιμών και καλύτερων αποδόσεων.
Τα έργα υποδομών λειτουργούν ως καταλύτης υπεραξίας
Σε αυτό το νέο τοπίο, τα έργα υποδομών λειτουργούν ως καταλύτης υπεραξίας. Η αγορά προεξοφλεί τις εξελίξεις πολύ πριν ακόμη ολοκληρωθούν τα έργα. Χαρακτηριστικό παράδειγμα αποτελεί η νέα Γραμμή 4 του Μετρό Αθήνας, όπου αναμένεται αυξημένη ζήτηση σε περιοχές κατά μήκος της χάραξης των 15 σταθμών. Η βελτίωση της προσβασιμότητας μεταφράζεται σε σταδιακή άνοδο τιμών πριν από την παράδοση των έργων.
Την ίδια στιγμή αλλάζει και η φύση της ζήτησης. Η βραχυχρόνια μίσθωση παύει να αποτελεί τη μοναδική προφανή επιλογή, καθώς ο ανταγωνισμός και οι ρυθμιστικές πιέσεις αναμένεται να ενταθούν. Στη θέση της ενισχύονται πιο σταθερά μοντέλα εκμετάλλευσης. Οι μακροχρόνιες μισθώσεις επιστρέφουν στο προσκήνιο, με τα ενοίκια κατοικιών να έχουν αυξηθεί σωρευτικά άνω του 30% την τελευταία πενταετία σε μεγάλα αστικά κέντρα (Eurostat), ενώ και οι μεσοπρόθεσμες μισθώσεις διάρκειας 3 έως 12 μηνών κερδίζουν έδαφος, ιδίως σε επαγγελματίες, στελέχη εταιρειών και digital nomads.
Μέσα σε αυτό το περιβάλλον εμφανίζεται σταδιακά και στην Ελλάδα το μοντέλο του build to rent, δηλαδή η ανάπτυξη κατοικιών που προορίζονται εξαρχής για ενοικίαση, σε μια αγορά με περιορισμένο νέο οικιστικό απόθεμα. Το μοντέλο αυτό είναι ήδη διαδεδομένο σε ώριμες ευρωπαϊκές αγορές και αρχίζει να προσελκύει αυξανόμενο ενδιαφέρον και στην Ελλάδα.
Μόλις το 30% των Ελλήνων ζει στο ενοίκιο
Η ιδιοκατοίκηση παραμένει βασικό χαρακτηριστικό της ελληνικής αγοράς, αλλά εμφανίζει σταδιακές μεταβολές. Περίπου το 69% έως 70% των Ελλήνων ζουν σε ιδιόκτητη κατοικία, ποσοστό κοντά στον μέσο όρο της Ευρωπαϊκής Ένωσης που διαμορφώνεται περίπου στο 68% (Eurostat). Σε χώρες όπως η Γερμανία το ποσοστό κινείται κοντά στο 47%, ενώ στη Γαλλία περίπου στο 61% (Eurostat, Trading Economics). Παρά την ισχυρή κουλτούρα ιδιοκτησίας, τα ποσοστά έχουν υποχωρήσει αισθητά σε σχέση με τα επίπεδα άνω του 80% πριν από την οικονομική κρίση, γεγονός που δείχνει ότι το μοντέλο αυτό δέχεται πιέσεις.
Το παλαιό απόθεμα ως ευκαιρία στην εποχή της βιωσιμότητας
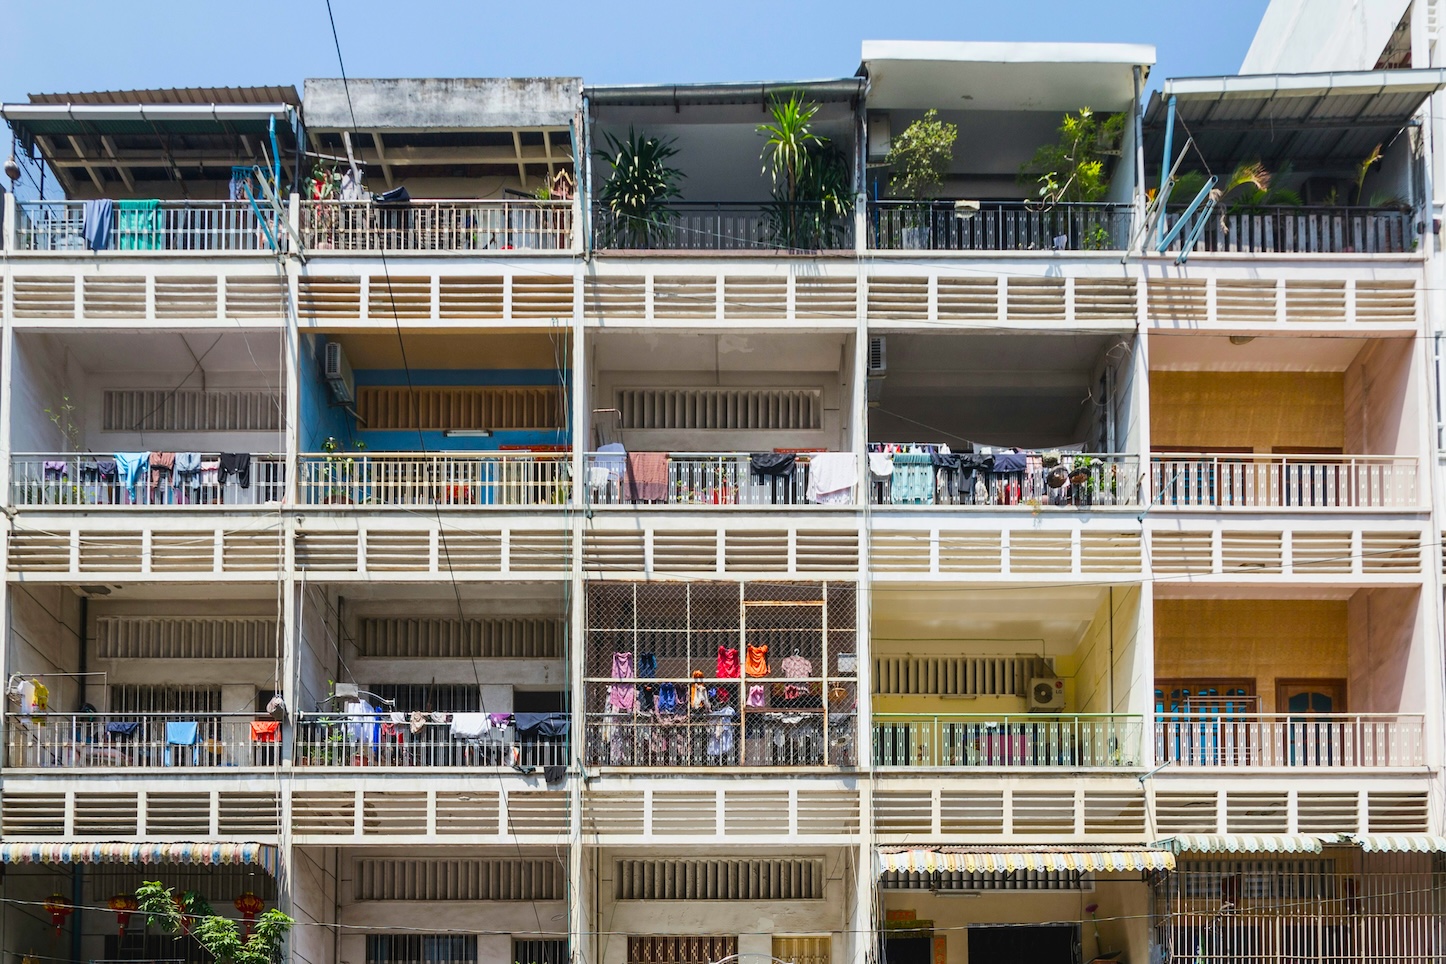
Στην πράξη, μεγάλο μέρος των Ελλήνων ιδιοκατοικεί σε γερασμένα ακίνητα, την ώρα που η βιωσιμότητα εξελίσσεται σε βασικό παράγοντα αποτίμησης. Τα ενεργειακά αποδοτικά ακίνητα εμφανίζουν σαφές premium τόσο στις τιμές πώλησης όσο και στα ενοίκια. Η τάση αυτή αποκτά ιδιαίτερη σημασία στην ελληνική αγορά, όπου το κτιριακό απόθεμα παραμένει έντονα γηρασμένο. Πάνω από το 55% των κατοικιών έχει κατασκευαστεί πριν το 1980 και σχεδόν το 80% πριν το 2000 (Eurostat), γεγονός που σημαίνει ότι μεγάλο μέρος των ακινήτων υστερεί σε ενεργειακή απόδοση.
Σε αυτό το πλαίσιο, η παλαιότητα δεν αποτελεί μόνο μειονέκτημα αλλά και σημαντική επενδυτική ευκαιρία. Καθώς τα αναβαθμισμένα ακίνητα αποτιμώνται υψηλότερα, δημιουργείται ένα ευρύ πεδίο υπεραξίας μέσα από ανακαινίσεις και ενεργειακές αναβαθμίσεις. Η αγορά μετατοπίζεται σταδιακά από την απλή κατοχή ακινήτων στη δημιουργία αξίας μέσω παρεμβάσεων, με το υφιστάμενο απόθεμα να λειτουργεί ως βασικό πεδίο επενδυτικής δραστηριότητας τα επόμενα χρόνια.
Συνολικά, η ελληνική αγορά ακινήτων δεν χάνει τη δυναμική της, απλώς σταδιακά αλλάζει κανόνες. Η υπεραξία δεν θα είναι πλέον αυτονόητη, ούτε εγγυημένη, αλλά αποτέλεσμα επιλογής, γνώσης και timing. Σε ένα περιβάλλον πιο ώριμο και απαιτητικό, το πλεονέκτημα μετατοπίζεται από την ταχύτητα στην ακρίβεια, στοιχείο που άλλωστε ξεχωρίζει τους επενδυτές από τους απλούς συμμετέχοντες.

