


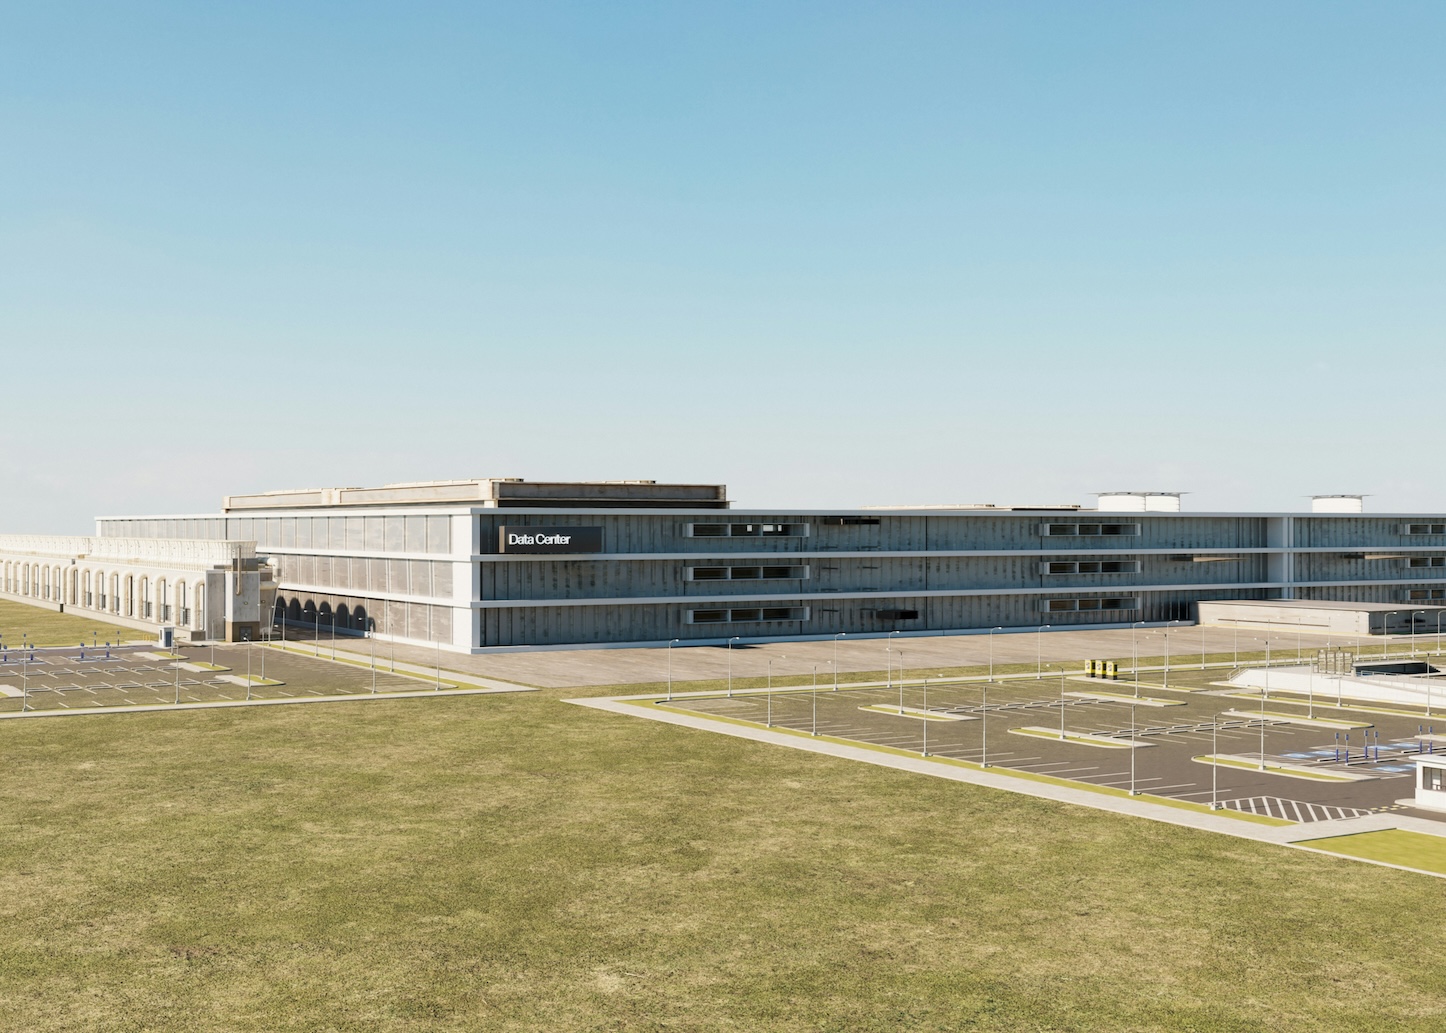
Τα data centers αποτελούν εδώ και δεκαετίες βασική υποδομή της ψηφιακής οικονομίας. Η ραγδαία ανάπτυξη της τεχνητής νοημοσύνης, όμως, ενισχύει θεαματικά τη στρατηγική και επενδυτική τους σημασία, μετατρέποντάς τα σε έναν από τους ταχύτερα αναπτυσσόμενους τομείς του real estate. Η εκρηκτική αύξηση των αναγκών για επεξεργασία και αποθήκευση δεδομένων οδηγεί σε μεγάλες επενδύσεις, αυξάνει τη ζήτηση για κατάλληλες εκτάσεις και επηρεάζει τον τρόπο με τον οποίο σχεδιάζονται ολόκληρες περιοχές.
Σύμφωνα με τις εκθέσεις Global Data Center Trends Q1 2026 της CBRE και 2026 Global Data Center Market Outlook της JLL, η τεχνητή νοημοσύνη και οι υπηρεσίες cloud αποτελούν τον βασικό μοχλό ανάπτυξης της παγκόσμιας αγοράς data centers. Η JLL εκτιμά ότι η συνολική εγκατεστημένη ισχύς θα προσεγγίσει τα 200 GW έως το 2030, με την προσθήκη περίπου 100 GW νέας δυναμικότητας, ενώ η αγορά αναμένεται να αναπτύσσεται με μέσο ετήσιο ρυθμό περίπου 14%. Οι συνολικές επενδύσεις που θα απαιτηθούν εκτιμάται ότι θα προσεγγίσουν τα 3 τρισ. δολάρια, συμπεριλαμβανομένων τόσο των νέων εγκαταστάσεων όσο και του απαραίτητου εξοπλισμού πληροφορικής. Η CBRE καταγράφει ιστορικά χαμηλά ποσοστά διαθεσιμότητας σε αρκετές από τις μεγαλύτερες αγορές, καθώς η ζήτηση από hyperscalers, παρόχους cloud και εταιρείες που αναπτύσσουν εφαρμογές τεχνητής νοημοσύνης εξακολουθεί να υπερβαίνει την προσφορά.
Η σημασία αυτών των επενδύσεων δεν περιορίζεται στην κατασκευή νέων εγκαταστάσεων. Τα data centers λειτουργούν ως κρίσιμες ψηφιακές υποδομές και επηρεάζουν τον τρόπο με τον οποίο αξιολογούνται οι τοποθεσίες για νέες επενδύσεις. Αν στο παρελθόν η πρόσβαση σε οδικούς άξονες, λιμάνια ή αεροδρόμια αποτελούσε βασικό κριτήριο επιλογής, σήμερα, ιδιαίτερα για επιχειρήσεις με αυξημένες ανάγκες σε επεξεργασία και διακίνηση δεδομένων, εξίσου σημαντικά κριτήρια αποτελούν η διαθεσιμότητα ηλεκτρικής ισχύος, η ισχυρή τηλεπικοινωνιακή διασύνδεση, η πρόσβαση σε δίκτυα οπτικών ινών και η δυνατότητα ενίσχυσης της ηλεκτρικής ισχύος. Περιοχές που διαθέτουν αυτά τα χαρακτηριστικά συγκεντρώνουν μεγαλύτερο επενδυτικό ενδιαφέρον.
Η οικονομική διάσταση αυτών των έργων είναι εξίσου εντυπωσιακή. Σύμφωνα με τη JLL, το μέσο κόστος κατασκευής ενός data center ανέρχεται σε περίπου 11,3 εκατ. δολάρια ανά MW, χωρίς να περιλαμβάνεται ο εξοπλισμός πληροφορικής. Στα data centers που εξυπηρετούν εφαρμογές τεχνητής νοημοσύνης, το κόστος του εξοπλισμού πληροφορικής μπορεί να φθάσει ακόμη και τα 25 εκατ. δολάρια ανά MW, αυξάνοντας σημαντικά τις συνολικές κεφαλαιακές απαιτήσεις των έργων.
Η τάση αυτή επηρεάζει ευρύτερα και την αγορά ακινήτων. Ένα μεγάλο data center μπορεί να λειτουργήσει ως πόλος προσέλκυσης νέων επενδύσεων, ενισχύοντας το ενδιαφέρον για επιχειρηματικά πάρκα, σύγχρονους χώρους γραφείων, βιομηχανική γη και εγκαταστάσεις υποστήριξης. Όταν η δημιουργία τέτοιων υποδομών συνοδεύεται από την εγκατάσταση επιχειρήσεων τεχνολογίας και τη δημιουργία θέσεων εργασίας υψηλής εξειδίκευσης, μπορεί να προκύψει πρόσθετη ζήτηση για γραφεία, κατοικίες, ξενοδοχειακές μονάδες και άλλες συμπληρωματικές χρήσεις. Δεν πρόκειται, όμως, για μια αυτόματη διαδικασία ούτε συμβαίνει σε κάθε περιοχή όπου κατασκευάζεται ένα data center. Όταν υπάρχουν επαρκείς ενεργειακές και ψηφιακές υποδομές, διαθέσιμο ανθρώπινο δυναμικό και σταθερό επενδυτικό ενδιαφέρον, οι εγκαταστάσεις αυτές μπορούν να προσελκύσουν νέες επιχειρήσεις και να ενισχύσουν συνολικά την οικονομική δραστηριότητα της περιοχής. Οι επενδυτές δεν σχεδιάζουν τα έργα αυτά μόνο με βάση τις σημερινές ανάγκες, αλλά αξιολογούν και τις δυνατότητες μελλοντικής επέκτασης των εγκαταστάσεων, καθώς και το κατά πόσο μια περιοχή μπορεί να υποστηρίξει πρόσθετες ψηφιακές και ενεργειακές υποδομές τα επόμενα χρόνια.
Η ευρωπαϊκή αγορά data centers αναπτύσσεται με ιδιαίτερα γρήγορους ρυθμούς. Σύμφωνα με την έκθεση Global Data Center Trends Q1 2026 της CBRE, η συνολική δυναμικότητα των μεγαλύτερων αγορών της Ευρώπης – Λονδίνου, Φρανκφούρτης, Παρισιού και Άμστερνταμ – αυξήθηκε κατά 18,9% μέσα σε έναν χρόνο, ενώ η ζήτηση για νέα data centers ενισχύθηκε σημαντικά, κυρίως στη Φρανκφούρτη και το Λονδίνο. Η ίδια εταιρεία εκτιμά ότι η διαθέσιμη χωρητικότητα θα περιοριστεί ακόμη περισσότερο έως το τέλος του 2026, καθώς η ζήτηση εξακολουθεί να αυξάνεται ταχύτερα από τη δημιουργία νέων εγκαταστάσεων. Παρότι μέσα στη χρονιά αναμένεται να προστεθούν περισσότεροι από 750 MW νέας δυναμικότητας, η περιορισμένη διαθεσιμότητα ηλεκτρικής ισχύος και οι καθυστερήσεις στη σύνδεση με τα δίκτυα ηλεκτροδότησης ωθούν ήδη μέρος των νέων επενδύσεων προς εναλλακτικές τοποθεσίες.
Η Ελλάδα διεκδικεί ισχυρότερο ρόλο στην ευρωπαϊκή αγορά των data centers. Σύμφωνα με έκθεση της Arizton, την οποία παραθέτει η Enterprise Greece, η συνολική ισχύς των data centers στη χώρα εκτιμάται ότι θα ξεπεράσει τα 150 MW έως το 2028, ενώ η αγορά αναμένεται να αναπτύσσεται με μέσο ετήσιο ρυθμό περίπου 9%. Η Microsoft έχει ανακοινώσει την ανάπτυξη τριών data centers στην Αττική, ενώ η Digital Realty συνεχίζει να επεκτείνει την παρουσία της στην ελληνική αγορά. Σε συνδυασμό με τη γεωγραφική θέση της χώρας και τη διέλευση νέων διεθνών υποθαλάσσιων καλωδίων δεδομένων, οι επενδύσεις αυτές μπορούν να ενισχύσουν τον ρόλο της Ελλάδας ως περιφερειακού κόμβου ψηφιακών υποδομών και να αυξήσουν το ενδιαφέρον για επιχειρηματικά πάρκα, σύγχρονους χώρους γραφείων και άλλες αναπτύξεις που υποστηρίζουν την ψηφιακή οικονομία.
Η ταχεία ανάπτυξη της αγοράς συνοδεύεται, ωστόσο, και από νέους περιορισμούς. Η μεγάλη κατανάλωση ηλεκτρικής ενέργειας, οι αυξημένες ανάγκες ψύξης και, σε ορισμένες περιπτώσεις, η σημαντική χρήση υδάτινων πόρων έχουν οδηγήσει αρκετές ευρωπαϊκές χώρες να επανεξετάσουν το πλαίσιο ανάπτυξης νέων εγκαταστάσεων. Η JLL επισημαίνει ότι η πρόσβαση σε ηλεκτρική ισχύ εξελίσσεται στον σημαντικότερο περιοριστικό παράγοντα για την ανάπτυξη της αγοράς, ενώ η CBRE καταγράφει ότι σε αρκετές περιοχές οι καθυστερήσεις στη σύνδεση με το δίκτυο, οι διαδικασίες αδειοδότησης και οι τοπικές αντιδράσεις επηρεάζουν ήδη τον σχεδιασμό νέων έργων. Χαρακτηριστικό παράδειγμα αποτελεί η Φρανκφούρτη, όπου ορισμένοι δήμοι περιορίζουν την ανάπτυξη νέων εγκαταστάσεων μέσω αλλαγών στις χρήσεις γης για περιβαλλοντικούς λόγους, ενώ στο Άμστερνταμ έχουν εφαρμοστεί περιορισμοί για νέα έργα μεγάλης ισχύος λόγω των περιορισμών στη διαθεσιμότητα ηλεκτρικής ισχύος και των περιβαλλοντικών επιπτώσεων.