



THE BULLET POINT "PREVIEW"
Η AKTOR δρομολογεί ΑΜΚ 650 εκατ. ευρώ (συν ομολογιακό 300 εκατ.) για χρηματοδοτική ισχύ 950 εκατ. ευρώ, που θα στηρίξει επενδυτικό πρόγραμμα 3 δισ. σε παραχωρήσεις, ΑΠΕ και LNG.
Η αύξηση γίνεται χωρίς δικαίωμα προτίμησης, με αναδόχους Bank of America, Goldman Sachs και UBS — σχεδιασμένη για να φέρει ξένους θεσμικούς επενδυτές και να ανασυνθέσει το μετοχολόγιο.
Το πραγματικό διακύβευμα είναι η αλλαγή ταυτότητας: από κατασκευαστική εταιρεία σε πλατφόρμα υποδομών και ενέργειας με επαναλαμβανόμενα έσοδα, με στόχο μακροπρόθεσμα κύκλο εργασιών 4,5-5 δισ. ευρώ.
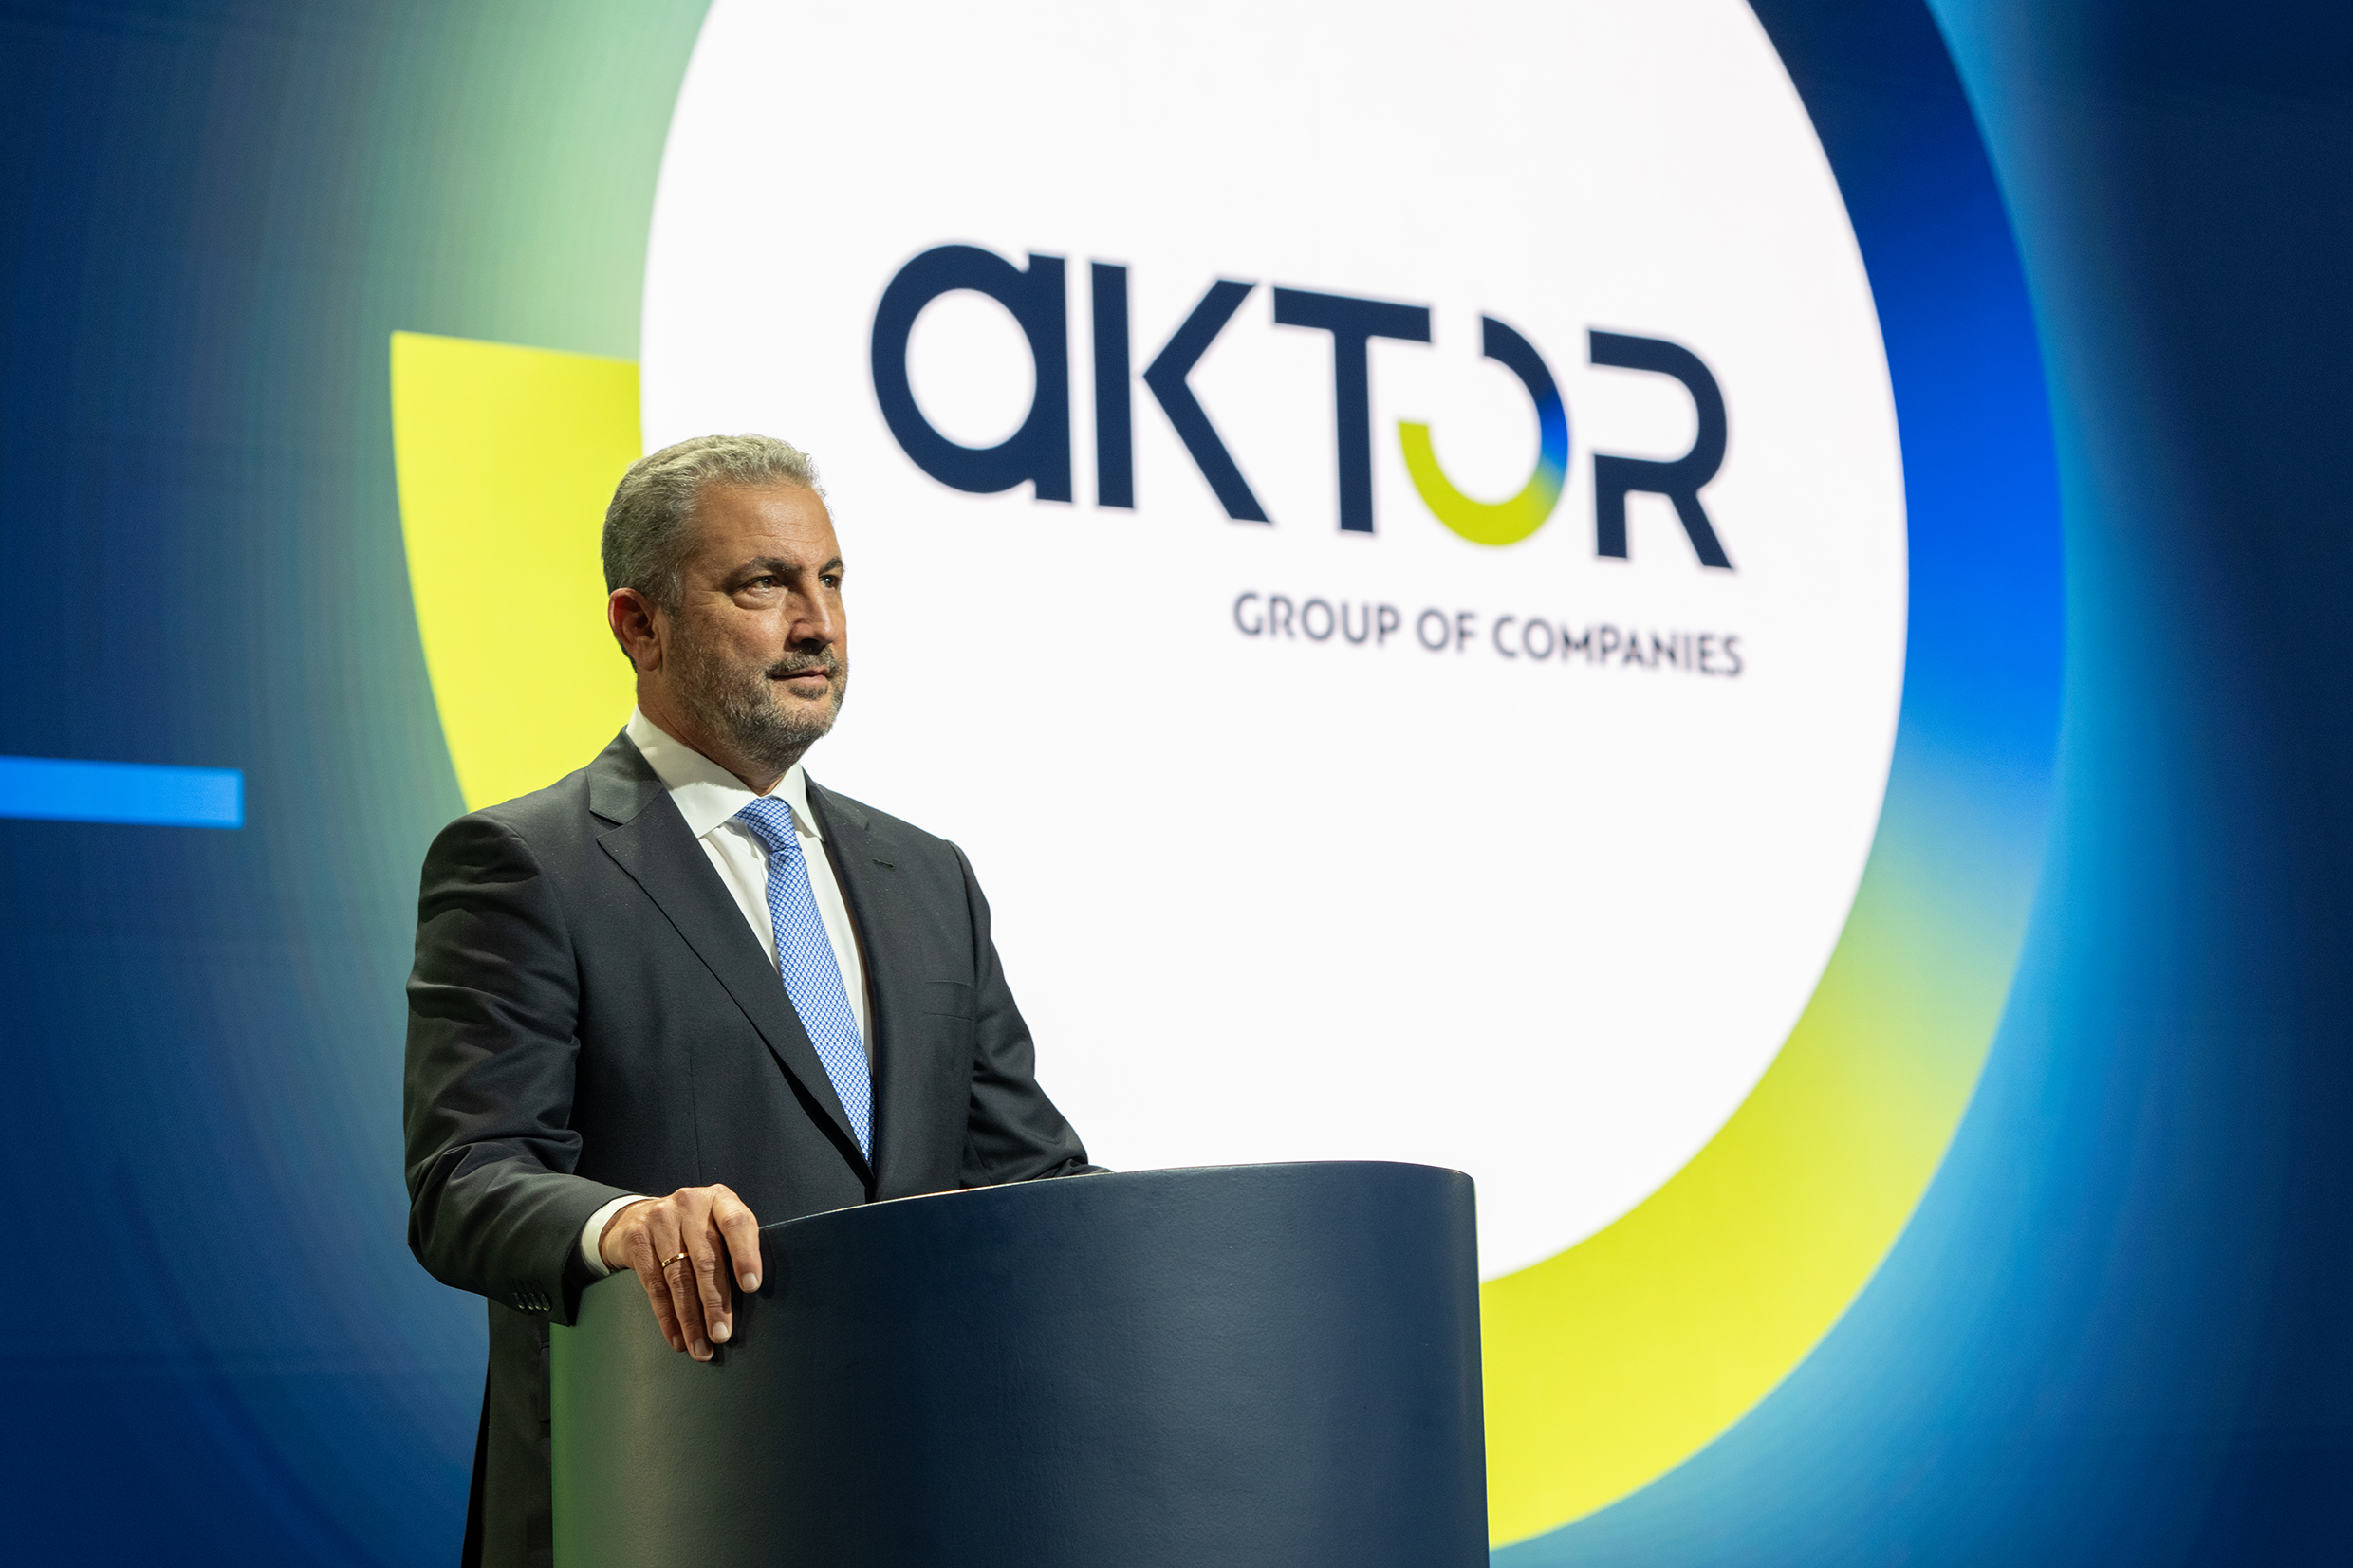
Σε μια νέα εποχή ετοιμάζεται να μπει η AKTOR, μέσα -και- από την αύξηση μετοχικού κεφαλαίου των 650 εκατ. ευρώ που δρομολογεί.
Το μέγεθός της, ο τρόπος με τον οποίο θα πραγματοποιηθεί και η προσπάθεια προσέλκυσης μεγάλων διεθνών επενδυτών δείχνουν ότι η διοίκηση επιχειρεί να δημιουργήσει έναν διαφορετικό όμιλο, με μεγαλύτερη οικονομική επιφάνεια, ευρύτερη μετοχική βάση και δραστηριότητες που θα ξεπερνούν σταδιακά τα όρια των κατασκευών.
Συνολικά η AKTOR θέλει να δημιουργήσει μία χρηματοδοτική ισχύ 950 εκατ. ευρώ, καθώς στοχεύει να αντλήσει επιπλέον 300 εκατ. ευρώ μέσω ομολογιακού δανείου.
Η ρευστότητα αυτή αναμένεται να στηρίξει το επενδυτικό πρόγραμμα περίπου 3 δισ. ευρώ στις παραχωρήσεις, στις Ανανεώσιμες Πηγές Ενέργειας και στο υγροποιημένο φυσικό αέριο.
Η σημασία της συναλλαγής, ωστόσο, δεν περιορίζεται στο ποσό που θα συγκεντρωθεί. Βρίσκεται κυρίως στο γεγονός ότι η αύξηση σχεδιάστηκε έτσι ώστε να μπορεί να οδηγήσει στην είσοδο νέων ξένων θεσμικών επενδυτών και να αλλάξει τις ισορροπίες στο μετοχολόγιο της εταιρείας.
Γιατί δεν είναι μια συνηθισμένη ΑΜΚ
Σε μια κλασική αύξηση κεφαλαίου, οι νέες μετοχές προσφέρονται κατά προτεραιότητα στους υφιστάμενους μετόχους. Καθένας έχει τη δυνατότητα να συμμετάσχει αναλογικά, ώστε να διατηρήσει το ποσοστό που κατείχε πριν από τη συναλλαγή.
Η AKTOR ακολουθεί διαφορετική διαδρομή, αφού η αύξηση προτείνεται να πραγματοποιηθεί χωρίς δικαίωμα προτίμησης για τους παλαιούς μετόχους, μέσω μιας πλήρως προωθούμενης προσφοράς μετοχών. Μέρος της έκδοσης θα απευθυνθεί στην ελληνική αγορά και το υπόλοιπο σε θεσμικούς επενδυτές του εξωτερικού.
Η τελική τιμή διάθεσης θα προκύψει μέσα από βιβλίο προσφορών, ενώ στη διαδικασία συμμετέχουν ως ανάδοχοι και διεθνείς συντονιστές η Bank of America, η Goldman Sachs και η UBS, τρεις τράπεζες με πρόσβαση στα μεγαλύτερα επενδυτικά χαρτοφυλάκια του κόσμου.
Η συγκεκριμένη δομή επιτρέπει στην AKTOR να απευθυνθεί άμεσα σε διεθνή funds και ασφαλιστικά ή συνταξιοδοτικά κεφάλαια που θα μπορούσαν να αποκτήσουν σημαντική θέση στον όμιλο.
Γίνεται λοιπόν αντιληπτό ότι δεν μιλάμε μόνο για έναν μηχανισμό άντλησης κεφαλαίων, αλλά και έναν τρόπο ανασύνθεσης της μετοχικής βάσης.
Πώς ανοίγει η πόρτα στους ξένους επενδυτές
Για έναν μεγάλο διεθνή επενδυτή δεν είναι εύκολο να αποκτήσει ουσιαστικό ποσοστό σε μια ελληνική εισηγμένη αγοράζοντας μετοχές καθημερινά από το χρηματιστηριακό ταμπλό.
Η διαθέσιμη ποσότητα μπορεί να είναι περιορισμένη, ενώ μια διαρκής ζήτηση για τη μετοχή θα οδηγούσε πιθανότατα σε σημαντική άνοδο της τιμής πριν ακόμη ολοκληρωθεί η τοποθέτηση. Η αύξηση κεφαλαίου λύνει αυτό το πρόβλημα, καθώς δημιουργεί σε μία συναλλαγή μεγάλο αριθμό νέων μετοχών που μπορούν να κατανεμηθούν σε ξένους θεσμικούς.
Παράλληλα, τα χρήματα δεν καταλήγουν σε κάποιον παλαιό μέτοχο που πουλά τη συμμετοχή του, αλλά εισρέουν απευθείας στην AKTOR και χρηματοδοτούν το νέο επιχειρηματικό της σχέδιο. Ο επενδυτής, επομένως, δεν αγοράζει απλώς ένα ποσοστό στην εταιρεία όπως είναι σήμερα. Συμμετέχει στη χρηματοδότηση της επόμενης φάσης ανάπτυξής της.
Η διοίκηση έχει ήδη πραγματοποιήσει παρουσιάσεις σε επενδυτές στο Λονδίνο, στο Παρίσι και στη Νέα Υόρκη, ενώ ο Αλέξανδρος Εξάρχου έχει δηλώσει ότι στόχος είναι να αυξηθεί η συμμετοχή των ξένων θεσμικών επενδυτών.
Η εταιρεία εμφανίζεται μάλιστα αισιόδοξη για σημαντική υπερκάλυψη της έκδοσης, αφήνοντας ανοικτό ακόμη και το ενδεχόμενο άντλησης περισσότερων από 650 εκατ. ευρώ.
Γιατί χρειάζεται τώρα τα κεφάλαια
Η AKTOR έχει αλλάξει σημαντικά από την εποχή κατά την οποία αποτελούσε ουσιαστικά μια μεγάλη κατασκευαστική εταιρεία. Η διοίκησή της επιδιώκει πλέον να δημιουργήσει μια ευρύτερη πλατφόρμα υποδομών και ενέργειας στη Νοτιοανατολική Ευρώπη.
Η κατασκευή θα παραμείνει βασικός πυλώνας, με στόχο τη διατήρηση και την περαιτέρω ενίσχυση του ανεκτέλεστου έργων. Ωστόσο, όλο και μεγαλύτερο μέρος της μελλοντικής κερδοφορίας επιδιώκεται να προέρχεται από τις παραχωρήσεις, τις ΑΠΕ, το LNG και άλλες δραστηριότητες που βασίζονται σε μακροχρόνιες συμβάσεις.
Η διαφορά έχει σημασία, αφού ένα κατασκευαστικό έργο προσφέρει έσοδα όσο εκτελείται και απαιτεί διαρκή ανανέωση του χαρτοφυλακίου. Μια παραχώρηση ή μια ενεργειακή υποδομή όμως μπορεί να δημιουργεί επαναλαμβανόμενα έσοδα και ταμειακές ροές για πολλά χρόνια.
Αυτό ακριβώς είναι το επιχειρηματικό μοντέλο που προσελκύει συνήθως τα μεγάλα διεθνή κεφάλαια. Οι επενδυτές δεν εξετάζουν μόνο τον σημερινό κύκλο εργασιών μιας εταιρείας, αλλά τη δυνατότητά της να παράγει προβλέψιμα κέρδη και μετρητά σε βάθος χρόνου.
Η στήριξη των βασικών μετόχων
Η παρουσία νέων ξένων επενδυτών δεν σημαίνει ότι οι σημερινοί βασικοί μέτοχοι δεν έχουν θέση στα νέα σχέδια της AKTOR. Αντιθέτως, έχουν εκφράσει ενδιαφέρον να τοποθετήσουν σημαντικά νέα κεφάλαια.
Οι WINEX Investments και Castellano Properties έχουν δηλώσει πρόθεση συμμετοχής με συνολικό ποσό έως 300 εκατ. ευρώ. Στη συνέχεια, η Blue Silk, η οποία κατέχει περίπου το 15,9% της εταιρείας, γνωστοποίησε ότι ενδιαφέρεται να επενδύσει έως 50 εκατ. ευρώ, ανάλογα με τους τελικούς όρους της έκδοσης.
Με αυτόν τον τρόπο, υπάρχει ενδιαφέρον από τους τρεις βασικούς μετόχους για επενδύσεις έως 350 εκατ. ευρώ. Για να ολοκληρωθεί μια αύξηση 650 εκατ. ευρώ, θα πρέπει να αναζητηθούν από την αγορά άλλα 300 εκατ. ευρώ.
Εφόσον η ζήτηση αποδειχθεί ισχυρότερη, η εταιρεία θα έχει μεγαλύτερη ευχέρεια στην κατανομή των νέων μετοχών. Θα μπορεί να διευρύνει τη διεθνή συμμετοχή και ταυτόχρονα να περιορίσει τον βαθμό στον οποίο η έκδοση θα στηριχθεί αποκλειστικά στους υφιστάμενους βασικούς μετόχους.
Για τους μικρότερους μετόχους προβλέπεται προτεραιότητα στην κατανομή, υπό συγκεκριμένες προϋποθέσεις. Η πρόβλεψη αυτή επιχειρεί να περιορίσει τον κίνδυνο να μειωθεί το ποσοστό τους επειδή καταργείται το τυπικό δικαίωμα προτίμησης.
Τι μπορεί να αλλάξει για την AKTOR
Η πρώτη και πιο άμεση αλλαγή θα είναι η ενίσχυση της χρηματοοικονομικής θέσης του ομίλου. Με νέα ίδια κεφάλαια 650 εκατ. ευρώ και ομολογιακή χρηματοδότηση 300 εκατ. ευρώ, η AKTOR αποκτά μεγαλύτερη δυνατότητα να πραγματοποιεί εξαγορές και να συμμετέχει σε έργα που απαιτούν υψηλή αρχική επένδυση.
Η δεύτερη αλλαγή αφορά το μέγεθος, με τους μεσοπρόθεσμους στόχους να προβλέπουν έσοδα μεταξύ 2,3 και 2,8 δισ. ευρώ και προσαρμοσμένο EBITDA από 375 έως 425 εκατ. ευρώ. Μακροπρόθεσμα, ο στόχος ανεβαίνει σε κύκλο εργασιών από 4,5 έως 5 δισ. ευρώ και EBITDA από 600 έως 700 εκατ. ευρώ.
Η τρίτη αλλαγή αφορά τη σχέση της εταιρείας με τις διεθνείς αγορές. Η είσοδος μεγάλων θεσμικών επενδυτών μπορεί να αυξήσει τη διασπορά και την εμπορευσιμότητα της μετοχής, να ενισχύσει την παρακολούθησή της από αναλυτές και να διευκολύνει μελλοντικές χρηματοδοτήσεις.
Δεν σημαίνει βέβαια ότι τα ξένα κεφάλαια προσφέρουν από μόνα τους επιτυχία, αφού θα πρέπει να συνδυαστούν με συνέπεια στην εκτέλεση του σχεδίου, πειθαρχία στον δανεισμό και μετρήσιμη απόδοση των κεφαλαίων που θα τοποθετηθούν.
Πού θα κριθεί η επιτυχία της κίνησης
Η αύξηση κεφαλαίου θα κριθεί αρχικά από τη ζήτηση, την τιμή διάθεσης και τα ονόματα των επενδυτών που θα εμφανιστούν στο νέο μετοχολόγιο, η ουσιαστική αξιολόγησή της, όμως, θα γίνει αργότερα, μέσα από τον τρόπο που θα αξιοποιηθούν τα νέα κεφάλαια.
Ο Αλέξανδρος Εξάρχου ανέφερε στη γενική συνέλευση ότι από την επόμενη χρονιά η εταιρεία δεν θα έχει σχέση ούτε με την παλαιά Intrakat ούτε με την παλιά ΑΚΤΩΡ, συνδέοντας τη νέα εποχή με τη χρηματοοικονομική ισχύ που θα αποκτήσει ο όμιλος.
Η AKTOR εισέρχεται σε μια νέα εποχή
Πρόκειται για μία αλλαγή που δεν θα γίνει αυτόματα την ημέρα που θα κλείσει το βιβλίο προσφορών, αλλά θα έρθει μέσα από το πού θα επενδυθούν τα χρήματα, πόσο θα αυξηθούν οι σταθερές ταμειακές ροές και αν η AKTOR θα καταφέρει να περάσει από την εξάρτηση από τα κατασκευαστικά έργα σε ένα πιο ισορροπημένο μοντέλο υποδομών και ενέργειας.
Το μόνο σίγουρο είναι ότι ο όμιλος εισέρχεται σε μια νέα εποχή, με σημαντικά εφόδια στα χέρια του, αλλά και στόχους που πρέπει να εκπληρωθούν για να στεφθεί με επιτυχία το νέα αυτό εγχείρημα.