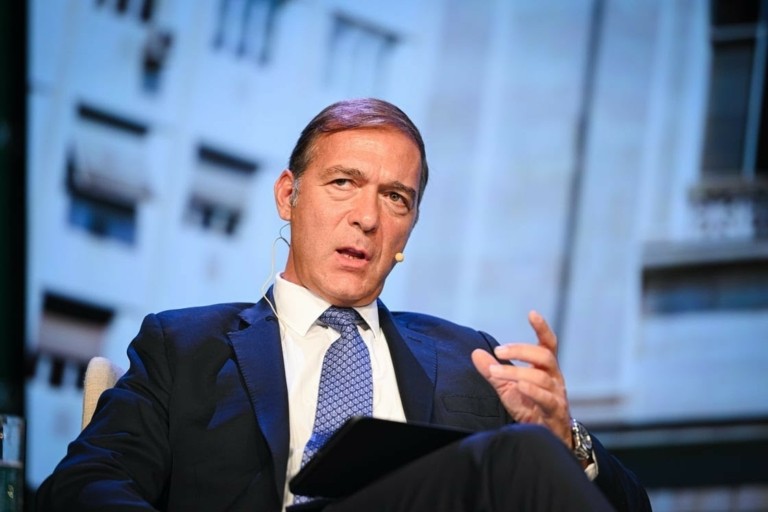





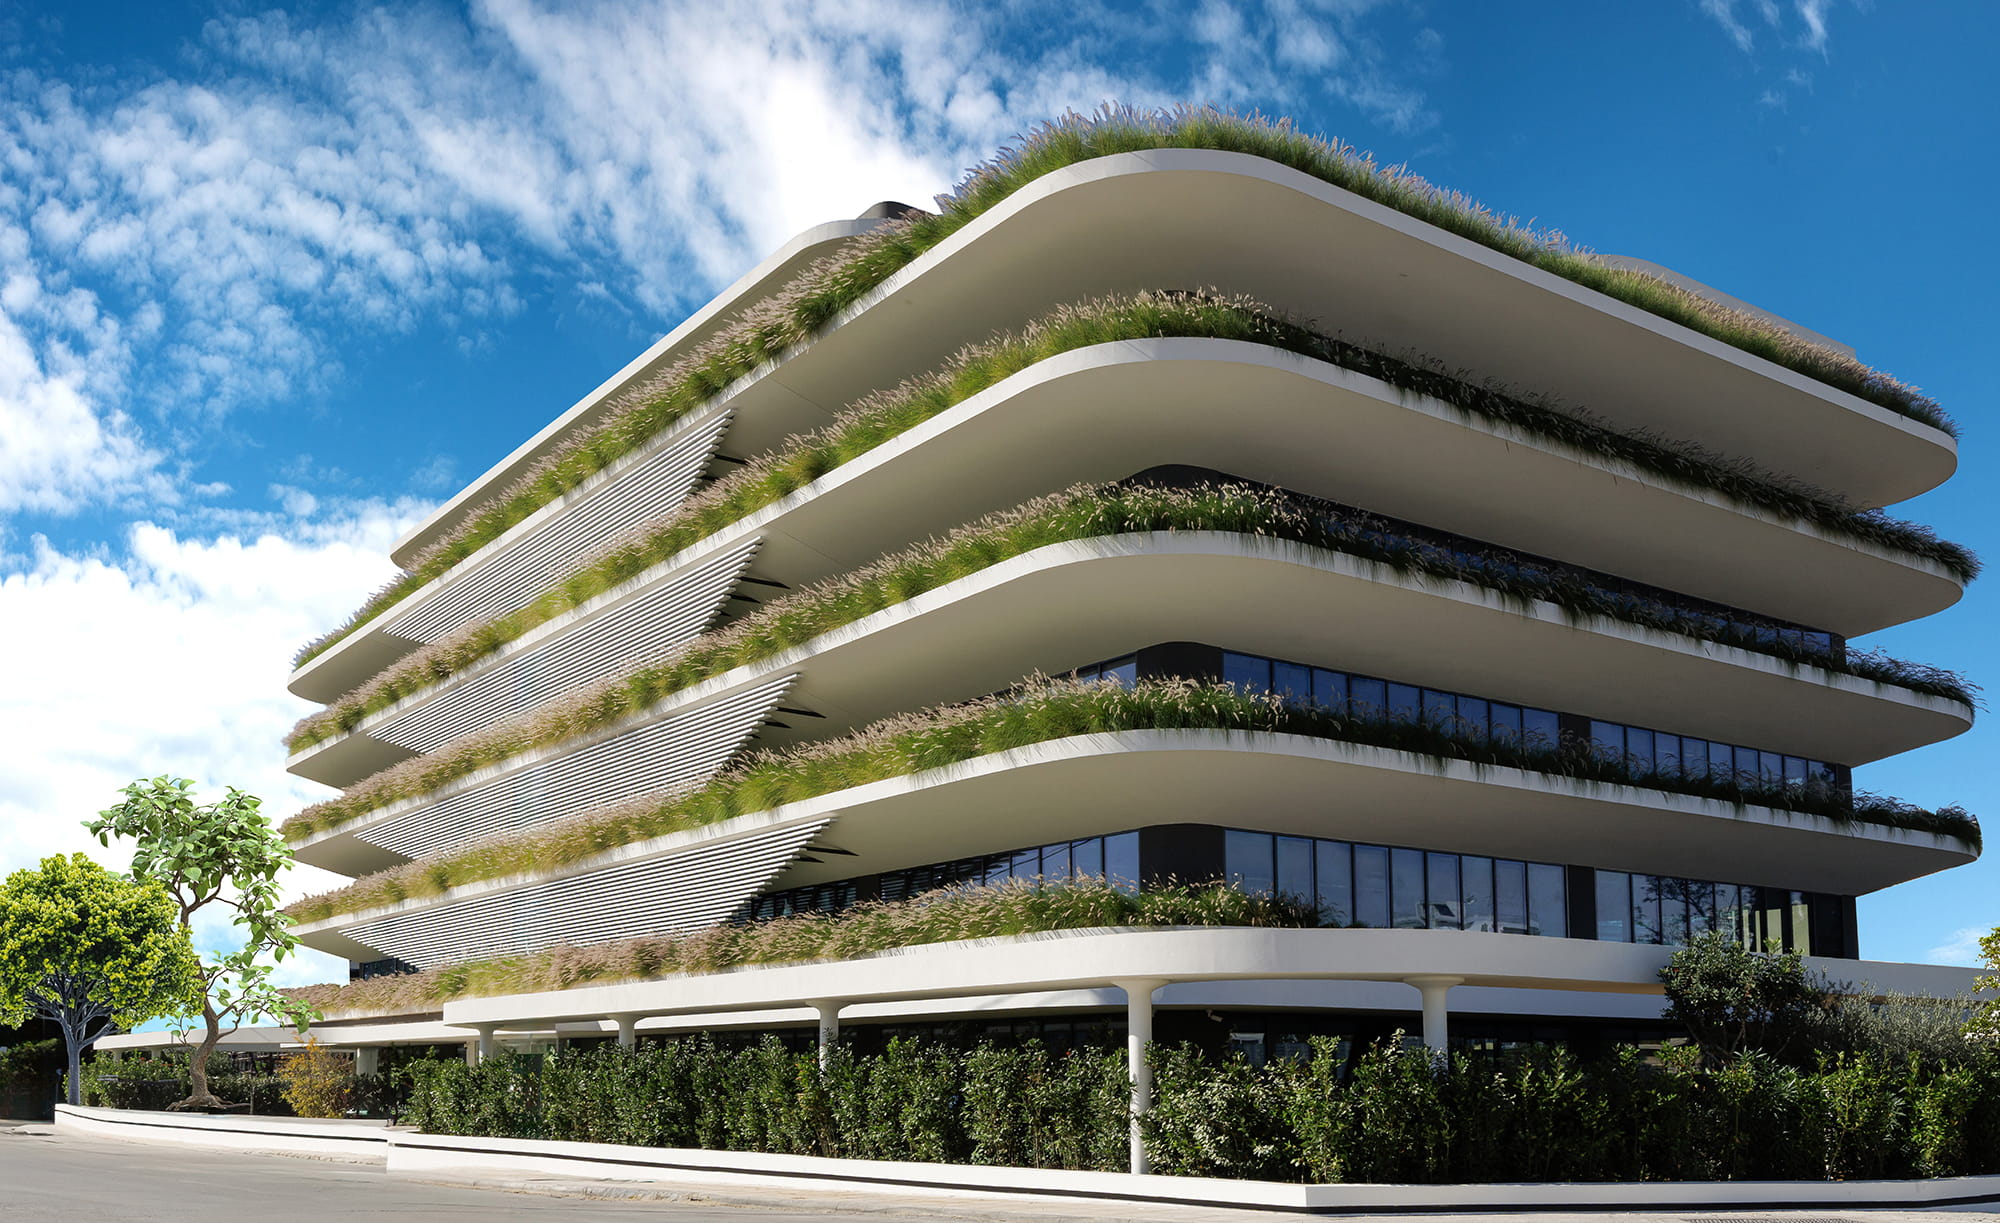
Στην κλιμάκωση της αξίας του χαρτοφυλακίου της Trastor προς τα 1,2 δισ. ευρώ έθεσε τον πήχη ο διευθύνων σύμβουλος της εταιρείας, Τάσος Καζίνος, κατά την ενημέρωση των αναλυτών για τα αποτελέσματα του πρώτου εξαμήνου του 2026, σκιαγραφώντας παράλληλα το επενδυτικό μοντέλο που θα ακολουθήσει η εισηγμένη εταιρεία ακινήτων το επόμενο διάστημα. Η στρατηγική παραμένει αυστηρά εστιασμένη σε γραφεία και logistics, με έμφαση σε προνομιακές τοποθεσίες, υψηλής ποιότητας μισθωτές και ακίνητα που μπορούν να προσφέρουν ορατότητα εισοδήματος και ανθεκτικότητα σε ένα περιβάλλον αυξημένου κόστους χρήματος.
Όπως ανέφερε ο κ. Καζίνος, η Trastor εκτιμά ότι διαθέτει τη δυνατότητα, με συνδυασμό ιδίων κεφαλαίων και πρόσθετης μόχλευσης, να αναπτύξει την πλατφόρμα της έως περίπου 1,2 δισ. ευρώ. Το ενδιάμεσο ορόσημο είναι σαφές, καθώς η διοίκηση προσδοκά ότι έως το τέλος του 2027 η αξία του χαρτοφυλακίου θα έχει φτάσει ή και ξεπεράσει ελαφρώς το 1 δισ. ευρώ. Η σημερινή βάση είναι ήδη σημαντική. Η Trastor διαθέτει 66 ακίνητα συνολικής αξίας 867 εκατ. ευρώ και σχεδόν 500.000 τ.μ. εκμισθώσιμων χώρων. Η πληρότητα μίσθωσης του χαρτοφυλακίου βρίσκεται στο 99,3%, ενώ το ετησιοποιημένο μίσθωμα ανέρχεται σε 54,8 εκατ. ευρώ. Η μέση σταθμισμένη διάρκεια των μισθώσεων ξεπερνά τα έξι χρόνια, προσφέροντας, σύμφωνα με τη διοίκηση, υψηλή ορατότητα ως προς τις μελλοντικές ταμειακές ροές.
Κεντρική επιλογή της Trastor παραμένει η γεωγραφική και κλαδική συγκέντρωση. Περίπου 80% της αξίας και του μισθωτικού εισοδήματος του χαρτοφυλακίου προέρχεται από γραφεία και logistics, ενώ περισσότερο από 90% των ακινήτων βρίσκεται στην Αττική. Στα logistics, το χαρτοφυλάκιο είναι πλήρως μισθωμένο, με μέση διάρκεια μισθώσεων κοντά στα οκτώ χρόνια, ενώ και στα γραφεία η πληρότητα κινείται σε ιδιαίτερα υψηλά επίπεδα.
Ο κ. Καζίνος τόνισε ότι η στρατηγική τοποθέτησης επικεντρώνεται κυρίως σε τρεις ζώνες, τα βόρεια προάστια της Αθήνας, το κέντρο της πρωτεύουσας και τον άξονα Ασπροπύργου – Δυτικής Αττικής για τα logistics. Περίπου 82% του χαρτοφυλακίου βρίσκεται σε αυτές τις περιοχές, επιτρέποντας στην εταιρεία να αξιοποιεί καλύτερα τις ισορροπίες προσφοράς και ζήτησης και να διαχειρίζεται αποτελεσματικότερα το μισθωτικό της προϊόν. Ιδιαίτερο βάρος δίνεται και στην ποιότητα των μισθωτών. Περίπου 91% των ενοικίων προέρχεται από πολυεθνικές, μεγάλες ελληνικές επιχειρήσεις και τον δημόσιο τομέα, ενώ 97% των συμβάσεων είναι τιμαριθμικά αναπροσαρμοζόμενες, κατά κύριο λόγο με ρήτρες συνδεδεμένες με τον πληθωρισμό. Αυτό σημαίνει ότι σε περιόδους ανόδου των τιμών, τα μισθώματα ακολουθούν σε σημαντικό βαθμό την ίδια κατεύθυνση, λειτουργώντας ως φυσικό αντιστάθμισμα.
Στροφή στα γραφεία υψηλής αξίας
Ένα από τα πιο ενδιαφέροντα σημεία της τοποθέτησης του κ. Καζίνου αφορά την εξέλιξη της επενδυτικής στρατηγικής στα γραφεία. Όπως εξήγησε, η έλλειψη έτοιμου ποιοτικού προϊόντος σε prime τοποθεσίες οδηγεί την Trastor σε μεγαλύτερη έμφαση σε value add ευκαιρίες. Πρακτικά, η εταιρεία δεν περιορίζεται πλέον στην αγορά πλήρως έτοιμων εισοδηματικών ακινήτων, αλλά αναλαμβάνει επιλεκτικά το ρίσκο ανακατασκευής ή επανατοποθέτησης ακινήτων, ώστε να δημιουργεί η ίδια το προϊόν που ζητά η αγορά. Με αυτόν τον τρόπο επιδιώκει να καρπωθεί την υπεραξία που δημιουργείται από την αναβάθμιση του ακινήτου.
Η συγκεκριμένη στρατηγική είναι ήδη ορατή στα δύο έργα ανακατασκευής που εξελίσσει στο κέντρο της Αθήνας, τα οποία η διοίκηση θέλει να παραμείνουν εντός προϋπολογισμού και χρονοδιαγράμματος.
Στα logistics, η προσέγγιση είναι διαφορετική. Εκεί η Trastor αναζητά κυρίως prime income-producing ακίνητα, με μακροχρόνιες μισθώσεις και υψηλή ορατότητα εσόδων. Η διοίκηση ανέφερε μάλιστα ότι εξετάζει ενεργά συγκεκριμένες ευκαιρίες και βρίσκεται κοντά σε συμφωνία για μία σημαντική συναλλαγή, χωρίς ωστόσο να δώσει περισσότερες λεπτομέρειες.
Η στενότητα προσφοράς στηρίζει τις αξίες
Η διοίκηση της Trastor βλέπει τη σημερινή αγορά να χαρακτηρίζεται από σημαντική έλλειψη υψηλής αξίς προϊόντος. Όπως επισημάνθηκε στην ενημέρωση, δεν υπάρχει ουσιαστικά μεγάλη προσφορά κερδοσκοπικών νέων αναπτύξεων, καθώς το μεγαλύτερο μέρος των νέων κατασκευών αφορά built-to-suit έργα, δηλαδή ακίνητα που αναπτύσσονται για συγκεκριμένο μισθωτή. Η έλλειψη αυτή, σε συνδυασμό με την αύξηση του κόστους κατασκευής και την άνοδο των replacement values (για να κατασκευαστεί εκ του μηδενός ένα καινούργιο ακίνητο), λειτουργεί υποστηρικτικά τόσο για τις αξίες των υφιστάμενων prime ακινήτων όσο και για τα μισθώματα. Η Trastor θεωρεί ότι αυτό δημιουργεί μία ισχυρή βάση αποτίμησης για το υπάρχον χαρτοφυλάκιό της. Παράλληλα, η ζήτηση για ποιοτικό προϊόν παραμένει ισχυρή, καθώς στην αγορά δραστηριοποιούνται επενδυτές με σημαντική ρευστότητα και χαμηλότερες απαιτούμενες αποδόσεις, όπως τράπεζες, family offices και εφοπλιστικά κεφάλαια.
Χαμηλότερη μόχλευση και μεγαλύτερη προστασία από τα επιτόκια
Η προσπάθεια ανάπτυξης του χαρτοφυλακίου συνοδεύεται από πιο συντηρητική χρηματοοικονομική δομή. Oλόγος του δανεισμού προς την αξία των ακινήτων έχει υποχωρήσει σημαντικά, ενώ η εταιρεία έχει αυξήσει το ποσοστό του δανεισμού που είναι προστατευμένο από διακυμάνσεις επιτοκίων. Σύμφωνα με τη διοίκηση, περίπου 78,5% του δανεισμού είναι πλέον αντισταθμισμένο έναντι μεταβολών στο Euribor, κάτι που αυξάνει σημαντικά την προβλεψιμότητα του χρηματοοικονομικού κόστους. Το τρέχον κόστος δανεισμού διαμορφώνεται περίπου στο 3,9%. Η εταιρεία έχει επίσης υπολογίσει ότι μία αύξηση του Euribor κατά 1 ποσοστιαία μονάδα θα είχε επίπτωση περίπου 1,4 εκατ. ευρώ στα κέρδη της, γεγονός που δείχνει ότι η διαχείριση του επιτοκιακού κινδύνου αποτελεί κεντρικό στοιχείο της στρατηγικής της.
Η χαμηλότερη μόχλευση λειτουργεί ταυτόχρονα ως «πυρομαχικό» για την επόμενη φάση ανάπτυξης. Όπως ανέφερε ο κ. Καζίνος, η Trastor διαθέτει περιθώριο να χρησιμοποιήσει συνδυασμό κεφαλαίων και δανεισμού για να προχωρήσει σε νέες επενδύσεις, αρκεί οι συνθήκες χρηματοδότησης και οι αποτιμήσεις να παραμένουν ελκυστικές.