


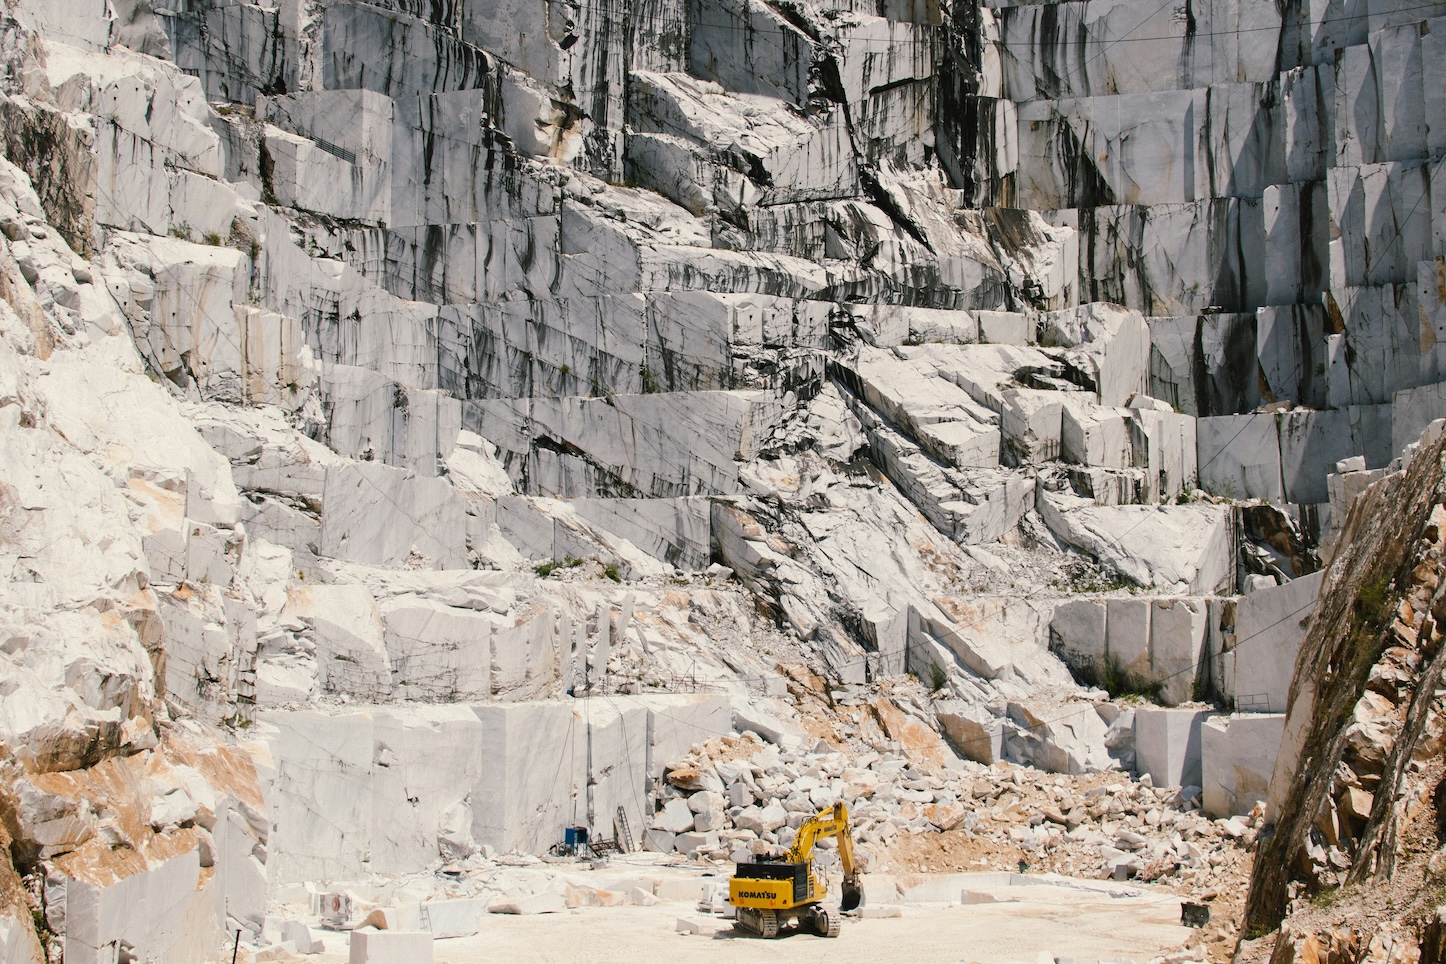
Η πτώση των πωλήσεων δεν εμπόδισε την Ικτίνος να αυξήσει το μικτό της κέρδος στο πρώτο εξάμηνο του 2026, χωρίς όμως να επιστρέψει σε καθαρή κερδοφορία. Ο ενοποιημένος κύκλος εργασιών υποχώρησε στα 13,75 εκατ. ευρώ από 15,75 εκατ. ευρώ, καταγράφοντας μείωση κατά 12,7%. Αντίθετα, το μικτό κέρδος ενισχύθηκε κατά 37,9%, στα 5,32 εκατ. ευρώ από 3,86 εκατ. ευρώ. Πρόκειται για απόκλιση που αναδεικνύει τη σημασία του κόστους παραγωγής, πέρα από το ύψος των πωλήσεων.
Η βελτίωση στο μικτό αποτέλεσμα δεν πέρασε αυτούσια στη λειτουργική κερδοφορία. Τα EBITDA υποχώρησαν στα 1,55 εκατ. ευρώ από 1,81 εκατ. ευρώ, ενώ οι καθαρές ζημιές του ομίλου περιορίστηκαν στα 1,89 εκατ. ευρώ από 2,22 εκατ. ευρώ. Στη συγκρισιμότητα του τζίρου παρεμβάλλεται η αποεπένδυση από την ΙΔΕΗ, η οποία είχε συνεισφέρει 562,7 χιλ. ευρώ στις πωλήσεις του περσινού εξαμήνου. Η διοίκηση αναφέρει ότι η αρχική αύξηση πωλήσεων στο πρώτο τρίμηνο ανακόπηκε στη συνέχεια, υπό την πίεση της ζήτησης από την Κίνα και των καθυστερήσεων σε διεθνή κατασκευαστικά έργα.
Για την ελληνική βιομηχανία μαρμάρου, τα αποτελέσματα αποτυπώνουν ένα διπλό στοίχημα: Τη διατήρηση υγιών περιθωρίων και τη γεωγραφική διαφοροποίηση των εξαγωγών. Η Ικτίνος βελτίωσε τη μικτή απόδοση και περιόρισε τις ενοποιημένες ζημιές, παραμένει όμως εκτεθειμένη στις διακυμάνσεις της διεθνούς οικοδομικής δραστηριότητας. Το ερώτημα είναι αν η βελτίωση του κόστους θα αντέξει και σε ένα περιβάλλον ασθενέστερων πωλήσεων.
ή αποκτήστε ετήσια συνδρομή εδώ.