



























































































THE BULLET POINT "PREVIEW"
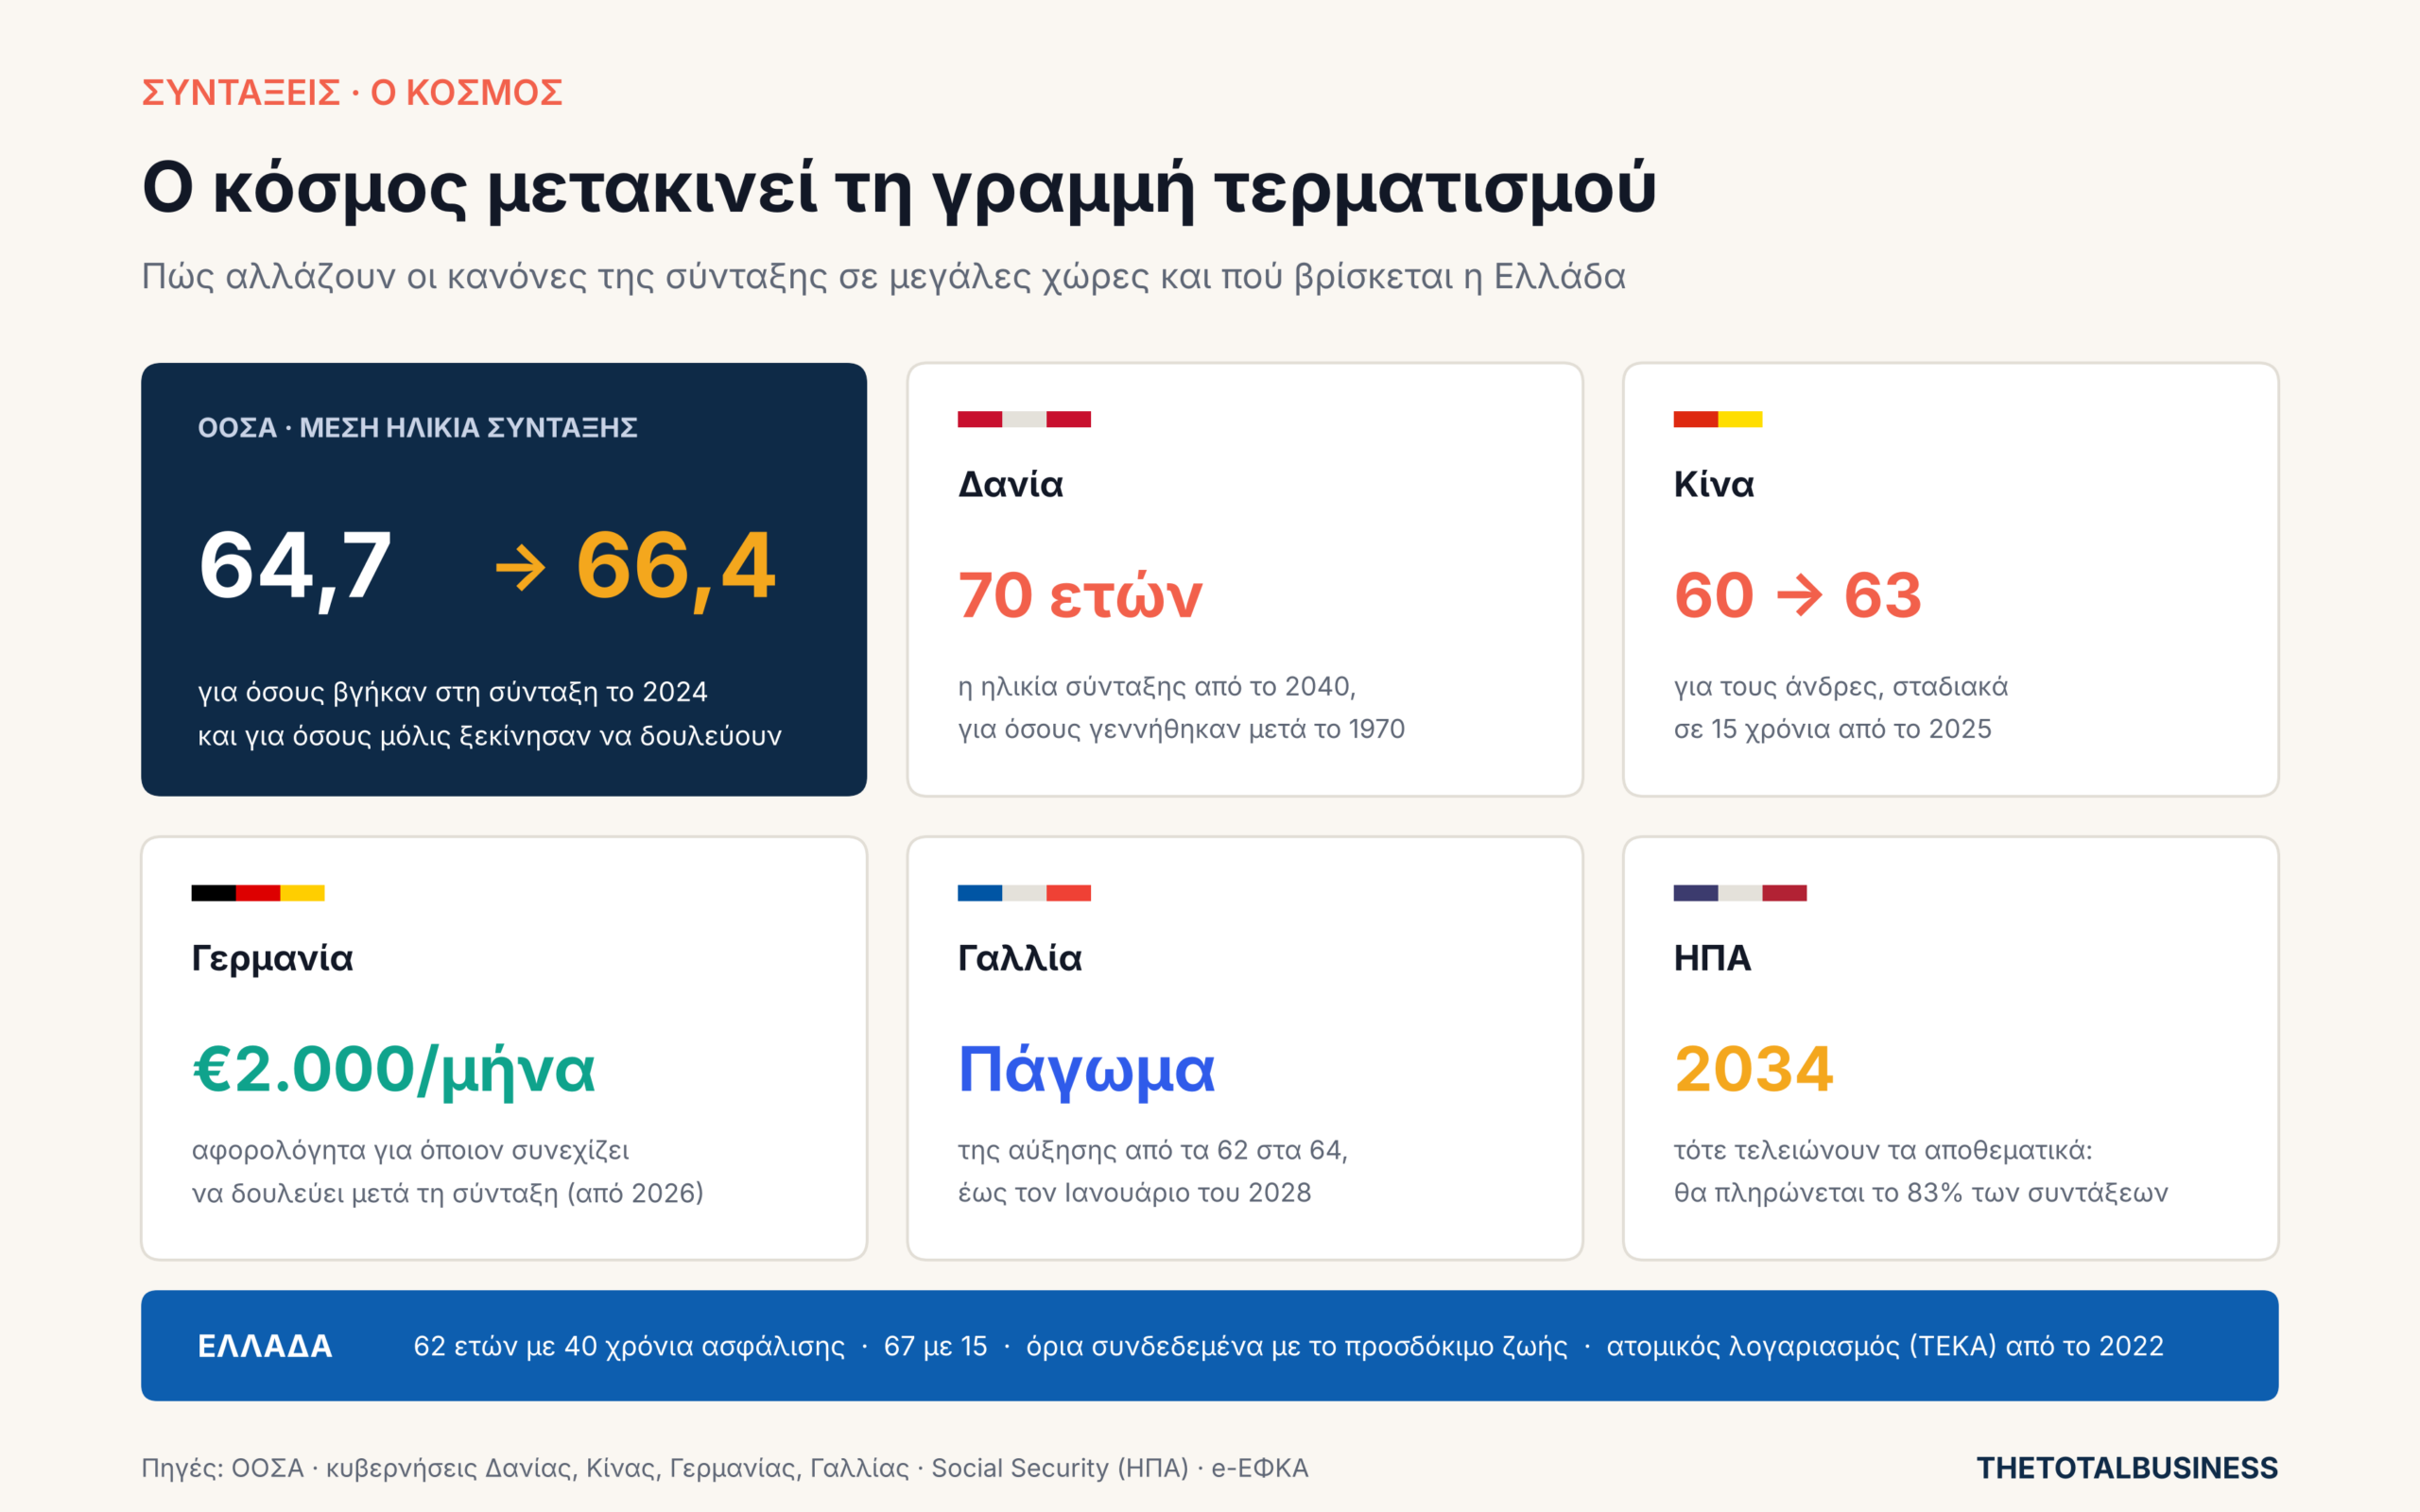
Σύμφωνα με τον ΟΟΣΑ, η προβλεπόμενη κανονική ηλικία συνταξιοδότησης για άνδρα που άρχισε πλήρη καριέρα στα 22 το 2024 φτάνει κατά μέσο όρο τα 66,4 έτη.
Οι κυβερνήσεις ακολουθούν τρεις δρόμους: σύνδεση με το προσδόκιμο ζωής (Δανία), οικονομικά κίνητρα για να μείνει κανείς στη δουλειά (Γερμανία), και στενότερη σύνδεση της σύνταξης με τις ατομικές εισφορές.
Οι εταιρείες θα έχουν περισσότερους εργαζόμενους άνω των 60. Το ζήτημα για το HR γίνεται πώς κρατάς παραγωγικό και πώς επανασχεδιάζεις τη δουλειά για έναν 63χρονο.
Για πολλές δεκαετίες, η σύνταξη ήταν ένα προβλέψιμο στάδιο της ζωής. Ξεκινούσες να δουλεύεις, μάζευες ένσημα, έκανες οικογένεια και κάποια στιγμή σταματούσες. Το σύστημα δεν ήταν ποτέ ίδιο για όλους, ούτε δίκαιο για όλους. Όμως η ιδέα ότι η δουλειά έχει ένα αναγνωρίσιμο τέλος ήταν βαθιά ριζωμένη.
Για όσους είναι σήμερα 30 ή 40 ετών, αυτό το τέλος μοιάζει λιγότερο συγκεκριμένο. Και αυτό δεν είναι ελληνική ιδιαιτερότητα. Σε πολλές ανεπτυγμένες χώρες, οι κυβερνήσεις ξαναγράφουν τους κανόνες, γιατί ο πληθυσμός γερνά και οι εργαζόμενοι που πληρώνουν τις συντάξεις λιγοστεύουν.
Ο κόσμος μετακινεί τη γραμμή τερματισμού
Ο ΟΟΣΑ, στην έκθεση Pensions at a Glance 2025, υπολογίζει ότι η κανονική ηλικία συνταξιοδότησης για έναν άνδρα με πλήρη καριέρα ήταν κατά μέσο όρο 64,7 έτη για όσους βγήκαν στη σύνταξη το 2024. Για όσους μπήκαν στην αγορά εργασίας την ίδια χρονιά, με τους νόμους που ισχύουν ήδη, φτάνει τα 66,4. Η προβλεπόμενη κανονική ηλικία συνταξιοδότησης αυξάνεται δηλαδή κατά σχεδόν δύο χρόνια, χωρίς να χρειαστεί καμία νέα μεταρρύθμιση.
Κάποιες χώρες πάνε πολύ πιο μακριά. Η Δανία ψήφισε τον Μάιο του 2025 ότι από το 2040 η ηλικία συνταξιοδότησης θα φτάσει τα 70 για όσους γεννήθηκαν μετά το 1970, η υψηλότερη στην Ευρώπη. Η Κίνα, για πρώτη φορά εδώ και δεκαετίες, ανεβάζει από το 2025 σταδιακά, μέσα σε 15 χρόνια, το όριο για τους άνδρες από τα 60 στα 63 και για τις γυναίκες από τα 50 και 55 στα 55 και 58. Ακόμη και στις ΗΠΑ, οι διαχειριστές του Social Security εκτιμούν ότι, στη συνδυαστική προβολή για τα ταμεία συντάξεων και αναπηρίας, τα αποθεματικά θα εξαντληθούν το 2034 αν δεν αλλάξει κάτι. Τα έσοδα που θα συνεχίσουν να μπαίνουν θα αρκούν τότε για περίπου το 83% των προγραμματισμένων παροχών.
Τρεις στρατηγικές, ένα κοινό πρόβλημα
Αν κοιτάξει κανείς τι κάνουν οι κυβερνήσεις, θα δει τρεις διαφορετικές στρατηγικές.
Η πρώτη είναι η σύνδεση της ηλικίας συνταξιοδότησης με το προσδόκιμο ζωής, ώστε το όριο να ακολουθεί το πόσο ζούμε. Η Δανία είναι το πιο καθαρό παράδειγμα. Το κέρδος για το κράτος είναι η βιωσιμότητα. Το κόστος για τον εργαζόμενο είναι ότι δεν ξέρει από σήμερα πότε ακριβώς θα σταματήσει.
Η δεύτερη είναι τα οικονομικά κίνητρα. Από τον Ιανουάριο του 2026, η Γερμανία εφαρμόζει την «ενεργή σύνταξη»: όποιος συνεχίζει σε επιλέξιμη μισθωτή εργασία μετά την κανονική ηλικία συνταξιοδότησης μπορεί να λαμβάνει έως 2.000 ευρώ τον μήνα από αυτή την εργασία αφορολόγητα. Το μήνυμα δεν είναι «πρέπει να μείνεις», αλλά «σε συμφέρει να μείνεις».
Η τρίτη είναι η στενότερη σύνδεση της μελλοντικής σύνταξης με τις ατομικές εισφορές και τις επενδυτικές αποδόσεις τους.
Υπάρχει όμως και ένα όριο που δεν είναι οικονομικό αλλά πολιτικό. Στη Γαλλία, η μεταρρύθμιση του 2023, που ανέβαζε σταδιακά το όριο από τα 62 στα 64, προκάλεσε μεγάλες αντιδράσεις. Τον Νοέμβριο του 2025, η Εθνοσυνέλευση ψήφισε την αναστολή της περαιτέρω αύξησης έως τον Ιανουάριο του 2028. Αυτό έγινε μέσα σε μια πολιτική συμφωνία που βοήθησε την κυβέρνηση να αποφύγει την ανατροπή της. Οι κανόνες δεν αλλάζουν μόνο λόγω δημογραφίας. Αλλάζουν και με τις εκλογές, και αυτό μεγαλώνει την αβεβαιότητα.
Η Ελλάδα: 62 ή 67, αλλά όχι για όλους το ίδιο
Η Ελλάδα κρατά σήμερα τα γενικά όρια στα 62 και στα 67. Σύμφωνα με τον e-ΕΦΚΑ, πλήρη σύνταξη παίρνει κανείς στα 67 με τουλάχιστον 15 χρόνια ασφάλισης ή στα 62 με 40 χρόνια. Υπάρχει και δυνατότητα μειωμένης σύνταξης στα 62 με 15 χρόνια, όταν πληρούνται οι ειδικές προϋποθέσεις.
Στην πράξη, η ηλικία από μόνη της δεν αρκεί. Όποιος ξεκίνησε να ασφαλίζεται στα 22 και δεν είχε κενά μπορεί, με τους σημερινούς κανόνες, να συμπληρώσει 40 χρόνια στα 62. Όποιος ξεκίνησε αργότερα ή είχε μεγάλα κενά στην ασφάλιση δυσκολεύεται να φτάσει την ίδια προϋπόθεση στην ίδια ηλικία. Έτσι, δύο συνομήλικοι μπορεί να ακολουθήσουν πολύ διαφορετικές διαδρομές προς τη σύνταξη.
Η Ελλάδα έχει ήδη προβλέψει στον νόμο σύνδεση των ορίων ηλικίας με το προσδόκιμο ζωής. Αυτό δεν σημαίνει ότι έχει αποφασιστεί συγκεκριμένη αύξηση. Σημαίνει όμως ότι ένας 30χρονος δεν μπορεί να σχεδιάσει τη ζωή του με την υπόθεση ότι οι σημερινοί κανόνες θα ισχύουν για τα επόμενα 30 χρόνια. Ο ΟΟΣΑ κατατάσσει την Ελλάδα στις χώρες όπου ο αριθμός των ανθρώπων άνω των 65 για κάθε 100 ηλικίας 20 έως 64 θα αυξηθεί κατά περισσότερες από 25 μονάδες έως το 2050.
Η Ελλάδα έχει κάνει και ένα βήμα στη λογική του ατομικού λογαριασμού. Στο ΤΕΚΑ υπάγονται κατά κανόνα οι νεοεισερχόμενοι στην εργασία από το 2022 που έχουν υποχρέωση επικουρικής ασφάλισης, με τις προβλεπόμενες εξαιρέσεις. Εκεί οι εισφορές του καθενός πηγαίνουν σε δικό του λογαριασμό και επενδύονται.
Τι σημαίνει αυτό για τις επιχειρήσεις
Η συζήτηση δεν αφορά μόνο το κράτος και τον εργαζόμενο. Αφορά και τις επιχειρήσεις. Καθώς οι άνθρωποι δουλεύουν περισσότερα χρόνια, οι εταιρείες θα έχουν στο δυναμικό τους περισσότερους εργαζόμενους άνω των 60. Το νέο ζήτημα για το HR δεν θα είναι μόνο πώς προσλαμβάνεις έναν 25χρονο. Θα είναι και πώς κρατάς παραγωγικό, πώς εκπαιδεύεις και πώς επανασχεδιάζεις τη δουλειά για έναν 63χρονο.
Δεν μπορούν όμως όλοι να μείνουν περισσότερο. Άλλες δυνατότητες έχει ένας εργαζόμενος γραφείου και άλλες κάποιος που δουλεύει δεκαετίες σε μια σωματικά βαριά δουλειά. Μια πολιτική που απλώς ανεβάζει το όριο, χωρίς να βλέπει τι δουλειά κάνει ο καθένας, μεταφέρει το πρόβλημα αντί να το λύνει.
Ταυτόχρονα, η σύνταξη μπορεί να γίνει μέρος της πρότασης μιας επιχείρησης προς τους ανθρώπους της. Μια επιχείρηση που προσφέρει επαγγελματικό ταμείο ή πρόγραμμα αποταμίευσης μπορεί να ενισχύσει το συνολικό πακέτο αμοιβών και τις επιλογές των εργαζομένων της για τη σύνταξη.
Το πραγματικό διακύβευμα είναι η προβλεψιμότητα
Η αβεβαιότητα δεν είναι ίδια για όλους. Όποιος έχει υψηλότερο εισόδημα και μπορεί να αποταμιεύει έχει περισσότερες επιλογές. Όποιος εξαρτάται μόνο από τη δημόσια σύνταξη είναι πιο εκτεθειμένος σε κάθε αλλαγή κανόνων και σε κάθε κενό στην ασφάλισή του.
Το ερώτημα, λοιπόν, δεν είναι μόνο αν θα δουλεύουμε περισσότερα χρόνια. Σε πολλές χώρες, αυτό έχει ήδη νομοθετηθεί. Το ερώτημα είναι αν τα συστήματα μπορούν να μείνουν βιώσιμα χωρίς να μετατρέψουν τη σύνταξη σε υπόσχεση που μετακινείται συνεχώς.
Προβλεψιμότητα δεν σημαίνει ότι οι κανόνες δεν θα αλλάξουν ποτέ. Σημαίνει ότι οι αλλαγές γίνονται με σαφή κριτήρια και με αρκετό χρόνο προσαρμογής.
Γιατί η δυνατότητα να σταματήσει κανείς να δουλεύει, έχοντας εξασφαλίσει ένα αξιοπρεπές εισόδημα, δεν είναι μόνο ζήτημα ηλικίας. Είναι ζήτημα προβλεψιμότητας.
GOOD TO KNOW
Σύμφωνα με τον ΟΟΣΑ, οι συντάξεις των γυναικών είναι κατά μέσο όρο 23% χαμηλότερες από των ανδρών. Το χάσμα ήταν 28% το 2007. Διακοπές για τα παιδιά και μερική απασχόληση βαραίνουν διπλά σε συστήματα που ανταμείβουν τα χρόνια ασφάλισης.
Η Δανία συνδέει την ηλικία συνταξιοδότησης με το προσδόκιμο ζωής από το 2006. Με βάση τον σημερινό μηχανισμό, ο ΟΟΣΑ προβάλλει κανονική ηλικία συνταξιοδότησης έως και 74 ετών για άνδρα που άρχισε πλήρη καριέρα στη Δανία στα 22 το 2024.
Στις ΗΠΑ, το ταμείο συντάξεων γήρατος του Social Security, αν το δει κανείς χωριστά από το ταμείο αναπηρίας, προβλέπεται να εξαντλήσει τα αποθεματικά του νωρίτερα, στα τέλη του 2032. Χωρίς νομοθετικές αλλαγές, τα συνεχιζόμενα έσοδα προβλέπεται να καλύπτουν περίπου το 78% των προγραμματισμένων παροχών.
Στο σύνολο του ΟΟΣΑ, οι άνθρωποι άνω των 65 ήταν 22 για κάθε 100 ηλικίας 20 έως 64 το 2000 και 33 το 2025. Η πρόβλεψη είναι ότι θα φτάσουν τους 52 έως το 2050.

