


THE BULLET POINT "PREVIEW"
Το IRIS συνεχίζει να αναπτύσσεται, αλλά οι μεταφορές χρημάτων μεταξύ ιδιωτών εμφανίζουν επιβράδυνση στον ρυθμό αύξησής τους, χωρίς να καταγράφεται ετήσια μείωση συναλλαγών.
Η ανησυχία για ενδεχόμενη φορολόγηση χρημάτων που μεταφέρονται μεταξύ συγγενών και φίλων δημιουργεί επιφυλάξεις, παρότι το IRIS δεν συνεπάγεται από μόνο του καμία νέα φορολογική υποχρέωση.
Με εκατομμύρια χρήστες και διαρκώς αυξανόμενη παρουσία στις επαγγελματικές πληρωμές, το IRIS βρίσκεται μπροστά σε μια νέα πρόκληση: να διατηρήσει την εμπιστοσύνη των πολιτών.
Μέσα σε λίγα χρόνια, το IRIS κατάφερε να αλλάξει μια από τις πιο συχνές οικονομικές συνήθειες των Ελλήνων. Η μεταφορά χρημάτων σε φίλους, συγγενείς και επαγγελματίες έγινε υπόθεση λίγων δευτερολέπτων, χωρίς την ανάγκη καταχώρισης IBAN και, στις συναλλαγές μεταξύ ιδιωτών, χωρίς τραπεζικές προμήθειες.
Ωστόσο, η εντυπωσιακή ανάπτυξη της υπηρεσίας συνοδεύεται πλέον από ένα παράδοξο, καθώς την ώρα που η συνολική χρήση της συνεχίζει να αυξάνεται, στις μεταφορές μεταξύ φυσικών προσώπων καταγράφεται επιβράδυνση των ρυθμών ανόδου.
Στο επίκεντρο βρίσκονται οι ανησυχίες για ενδεχόμενη φορολόγηση των χρημάτων που μεταφέρονται μεταξύ ιδιωτών, οι οποίες ενισχύθηκαν από δημοσιεύματα και συζητήσεις στα μέσα κοινωνικής δικτύωσης.
Η σύγχυση γύρω από το τι θεωρείται εισόδημα, τι αποτελεί δωρεά και πότε μπορεί να παρέμβει η εφορία έχει δημιουργήσει επιφυλάξεις, χωρίς πάντως τα διαθέσιμα στοιχεία να αποδεικνύουν γενικευμένη μείωση των συναλλαγών.
Πού εντοπίζεται η επιβράδυνση
Η διαφοροποίηση αφορά κυρίως το IRIS P2P, δηλαδή την υπηρεσία μεταφοράς χρημάτων μεταξύ ιδιωτών. Πρόκειται για τη δημοφιλέστερη εφαρμογή του συστήματος, την οποία χρησιμοποιούν εκατομμύρια πολίτες για να μοιράζονται κοινά έξοδα, να επιστρέφουν χρήματα ή να ενισχύουν οικονομικά συγγενικά πρόσωπα.
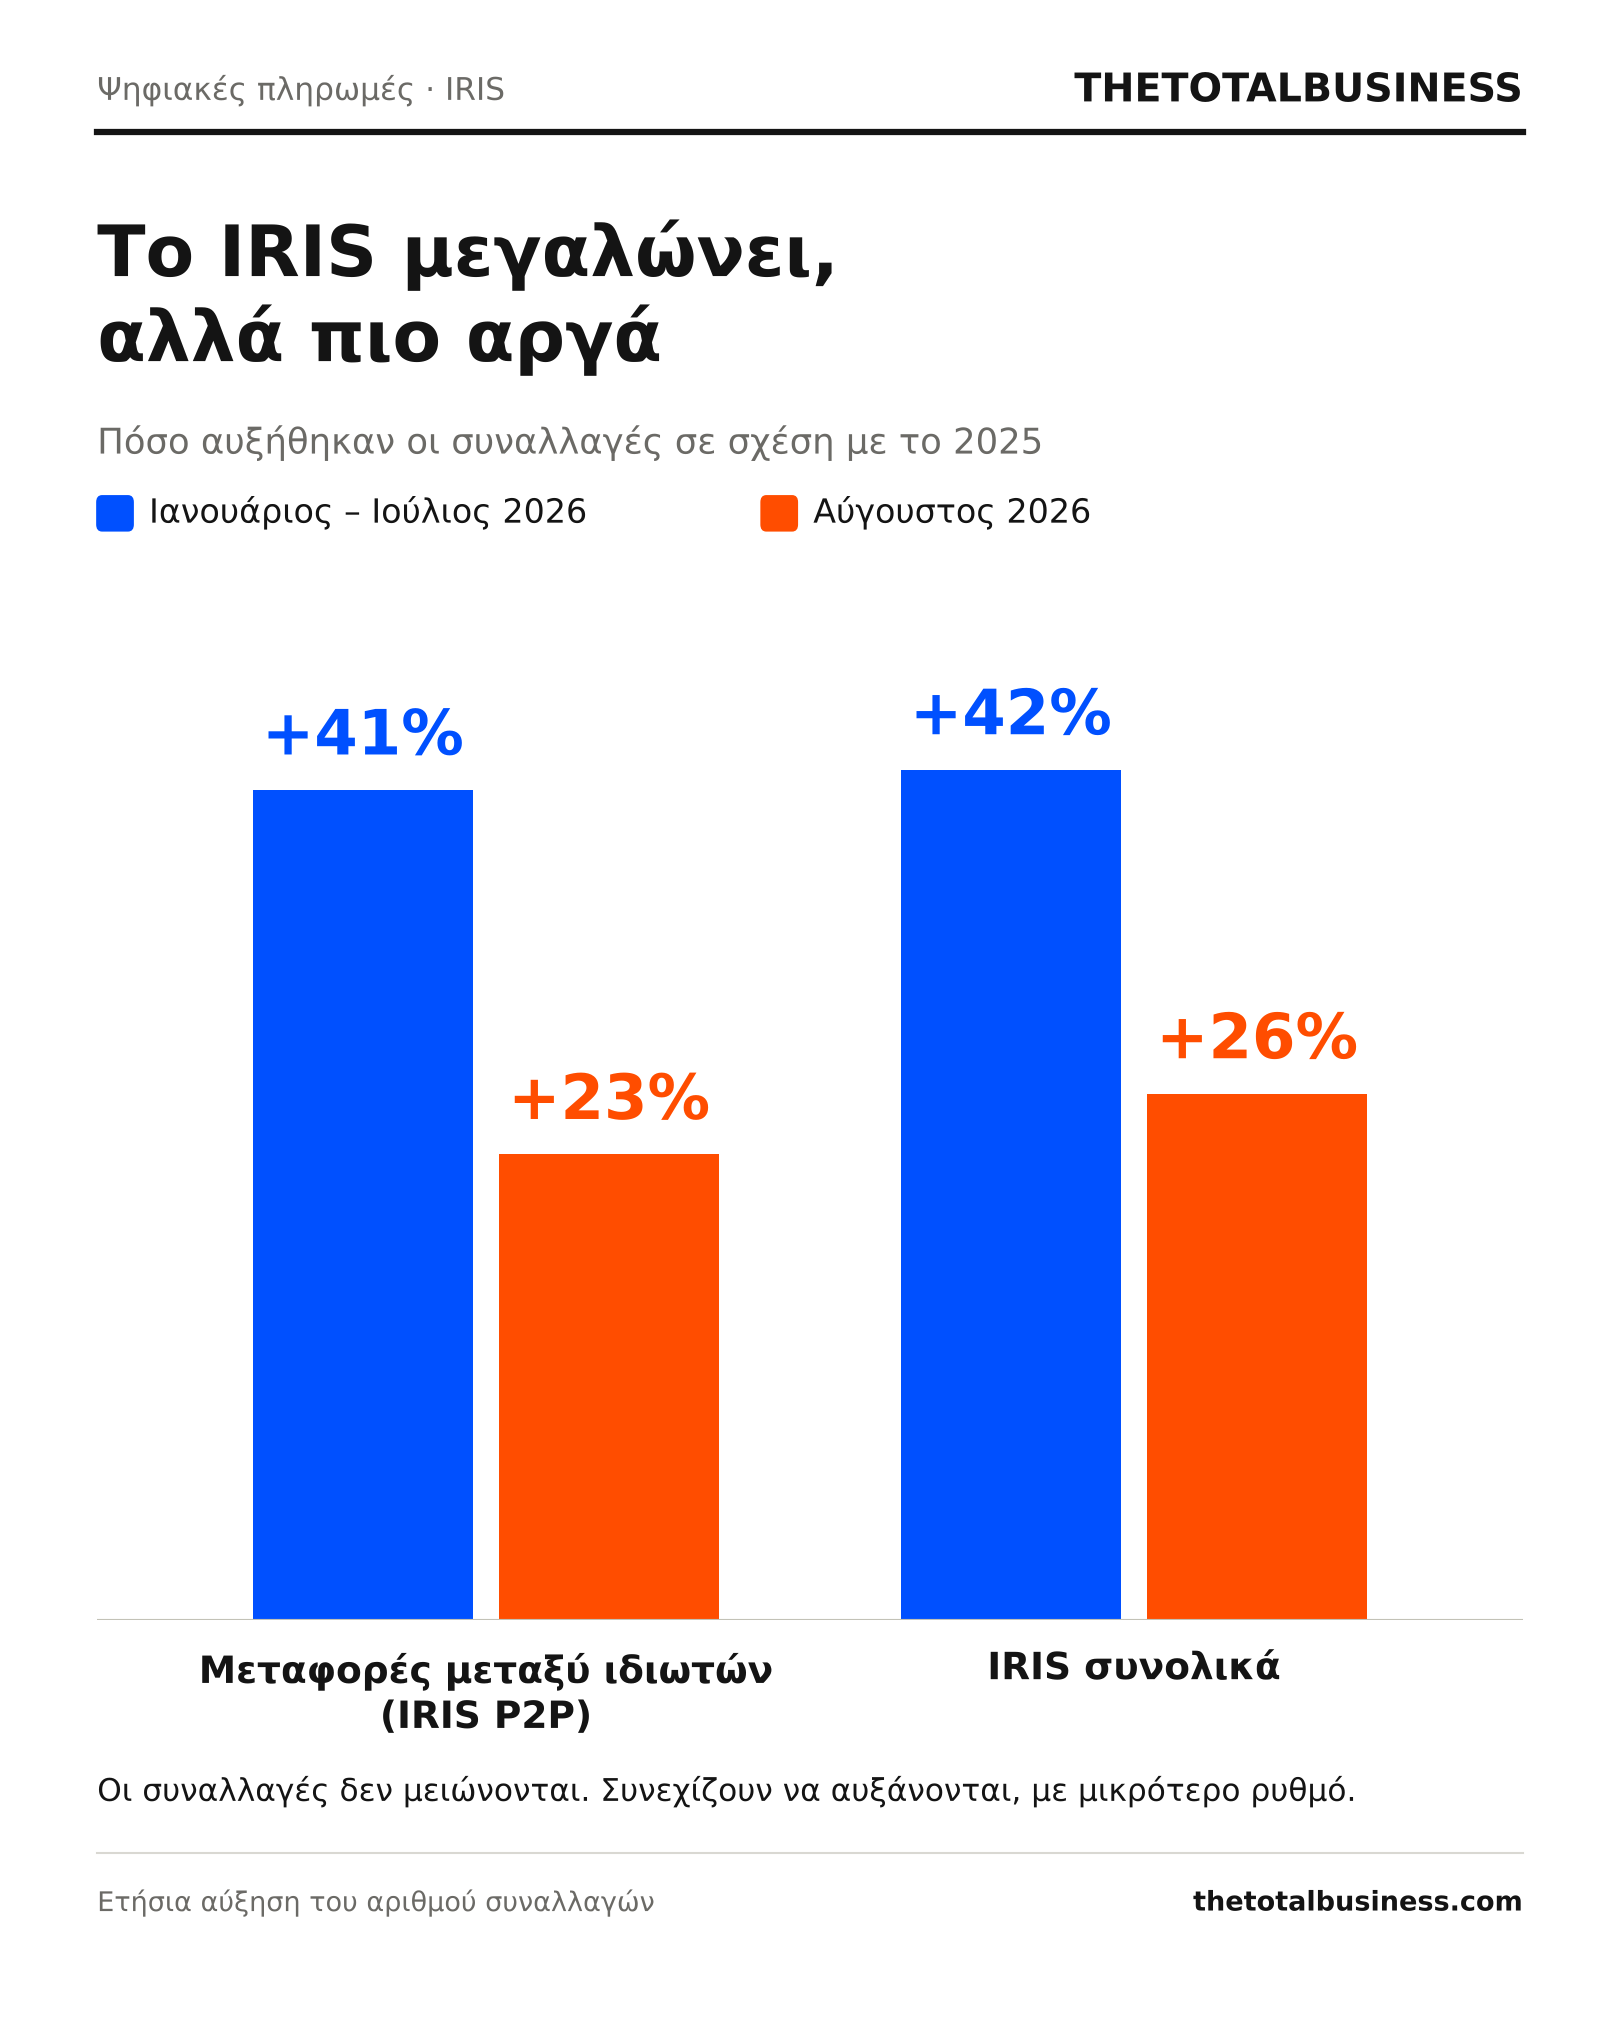
Τα στοιχεία του 2026 αποτυπώνουν μια αξιοσημείωτη μεταβολή στους ρυθμούς ανάπτυξης. Στο επτάμηνο Ιανουαρίου–Ιουλίου πραγματοποιήθηκαν 82,2 εκατομμύρια συναλλαγές P2P, αυξημένες κατά 41,1% σε σχέση με το αντίστοιχο διάστημα του 2025. Τον Αύγουστο καταγράφηκαν 11,8 εκατομμύρια συναλλαγές, με την ετήσια αύξηση να περιορίζεται στο 22,7%.
Η διαφορά είναι αισθητή, αλλά απαιτεί προσεκτική ανάγνωση, με τις συναλλαγές να μην υποχωρούν σε ετήσια βάση, αλλά να αυξάνονται με χαμηλότερο ρυθμό. Αντίστοιχα, η συνολική δραστηριότητα του IRIS ενισχύθηκε τον Αύγουστο κατά 25,5%, έναντι -της σαφώς μεγαλύτερης- αύξησης 41,7% στο πρώτο επτάμηνο.
Η εποχικότητα αποτελεί έναν παράγοντα, καθώς οι καλοκαιρινοί μήνες επηρεάζουν τις οικονομικές συνήθειες και τη συναλλακτική δραστηριότητα. Παράλληλα, όσο διευρύνεται η βάση των χρηστών, γίνεται δυσκολότερη η διατήρηση των εξαιρετικά υψηλών ποσοστών ανάπτυξης προηγούμενων ετών.
Υπάρχει, όμως, και μια διαφορετική διάσταση, αφού η φορολογική αβεβαιότητα ενδέχεται να επηρεάζει τη συμπεριφορά ορισμένων χρηστών.
Πώς δημιουργήθηκε ο φόβος της εφορίας
Η ανησυχία άρχισε να ενισχύεται όταν εμφανίστηκαν δημοσιεύματα για φορολογικούς ελέγχους σε μεταφορές χρημάτων μεταξύ συγγενών και φίλων. Η αναφορά σε ενδεχόμενη επιβολή φόρου δωρεάς δημιούργησε την εντύπωση ότι ακόμη και μια απλή αποστολή χρημάτων μέσω IRIS θα μπορούσε να προκαλέσει φορολογικές επιβαρύνσεις.
Ιδιαίτερη δημοσιότητα έλαβε περίπτωση φοιτήτριας από την Εύβοια, που είχε λάβει χρηματική δωρεά από τον παππού της. Η υπόθεση χρησιμοποιήθηκε στη δημόσια συζήτηση ως παράδειγμα κινδύνου για τα οικογενειακά χαρτζιλίκια.
Ωστόσο, οι διευκρινίσεις της ΑΑΔΕ ανέδειξαν μια διαφορετική πραγματικότητα. Ο συγκεκριμένος έλεγχος αποτελούσε μέρος ευρύτερης διερεύνησης προσώπων και δεν ξεκίνησε εξαιτίας της καταβολής χαρτζιλικιού.
Επιπλέον, η επίμαχη δωρεά είχε πραγματοποιηθεί πριν από τη θέσπιση του σημερινού αφορολόγητου των 800.000 ευρώ για συγκεκριμένες κατηγορίες συγγενών.
Παρά τις διευκρινίσεις, η σύγχυση δεν εξαφανίστηκε, καθώς σε αρκετές περιπτώσεις υπήρξε σύγχυση μεταξύ των κανόνων φορολόγησης δωρεών με την απλή μεταφορά χρημάτων, δημιουργώντας την εσφαλμένη εντύπωση ότι κάθε εισερχόμενο ποσό αποτελεί ενδεχόμενο φορολογητέο εισόδημα.
Τι ισχύει πραγματικά για τις μεταφορές χρημάτων
Η βασική διευκρίνιση είναι ότι το IRIS δεν δημιουργεί από μόνο του καμία νέα φορολογική υποχρέωση. Οι συναλλαγές αντιμετωπίζονται όπως οποιαδήποτε άλλη τραπεζική μεταφορά και η φορολογική τους μεταχείριση εξαρτάται από την πραγματική αιτία τους.
Αν μια παρέα πληρώσει έναν λογαριασμό εστιατορίου και τα μέλη της στείλουν στον φίλο που πλήρωσε τα χρήματα που τους αναλογούν, δεν δημιουργείται φορολογητέο εισόδημα. Το ίδιο ισχύει για την επιστροφή χρημάτων που κάποιος είχε δανείσει για συγκεκριμένη δαπάνη ή για τη συμμετοχή σε κοινά έξοδα.
Αντίστοιχα, τα μικροποσά που μεταφέρουν γονείς ή παππούδες σε παιδιά και εγγόνια για καθημερινές ανάγκες δεν αποτελούν αυτομάτως φορολογητέες δωρεές. Αυτό ισχύει ιδιαίτερα για την κάλυψη συνηθισμένων εξόδων διαβίωσης και σπουδών.
Επίσης, δεν υπάρχει ένα ενιαίο ποσό πάνω από το οποίο κάθε συναλλαγή IRIS θεωρείται ύποπτη. Τα όρια χρήσης της υπηρεσίας δεν αποτελούν φορολογικά όρια απαλλαγής ή ελέγχου.
Εκείνο που μπορεί να προκαλέσει ερωτήματα είναι η συστηματική είσπραξη χρημάτων χωρίς σαφή αιτιολόγηση, ιδιαίτερα όταν τα ποσά συνδέονται ενδεχομένως με αδήλωτη επαγγελματική δραστηριότητα ή αδικαιολόγητη προσαύξηση περιουσίας.
Γι’ αυτό έχει σημασία η αναγραφή της πραγματικής αιτιολογίας μιας μεταφοράς, όπως η συμμετοχή σε κοινά έξοδα ή η επιστροφή χρημάτων. Η αιτιολογία δεν αποτελεί αυτοτελή φορολογική απαλλαγή, διευκολύνει όμως την τεκμηρίωση της συναλλαγής.
Δεν είναι όλες οι συναλλαγές IRIS ίδιες
Ένα ακόμη σημείο που προκαλεί παρεξηγήσεις είναι η αντιμετώπιση του IRIS ως ενιαίας υπηρεσίας, χωρίς διάκριση των διαφορετικών χρήσεών του.
Το IRIS P2P αφορά αποκλειστικά προσωπικές μεταφορές μεταξύ ιδιωτών, με το ημερήσιο όριο αποστολής να ανέρχεται σε 1.000 ευρώ και το μηνιαίο σε 5.000 ευρώ, ενώ η υπηρεσία παρέχεται χωρίς χρέωση.
Το IRIS P2Pro χρησιμοποιείται για πληρωμές προς ελεύθερους επαγγελματίες και ατομικές επιχειρήσεις. Εδώ η συναλλαγή έχει επαγγελματικό χαρακτήρα και ο λήπτης οφείλει να τηρεί τις προβλεπόμενες φορολογικές υποχρεώσεις. Το ημερήσιο όριο για τον καταναλωτή είναι 1.000 ευρώ, χωρίς αντίστοιχο μηνιαίο περιορισμό στις εισπράξεις του επαγγελματία.
Τρίτη κατηγορία είναι το IRIS Commerce, μέσω του οποίου πραγματοποιούνται αγορές σε φυσικά και ηλεκτρονικά καταστήματα, με απευθείας χρέωση τραπεζικού λογαριασμού.
Η διάκριση έχει ουσιαστική σημασία, καθώς οι επαγγελματικές εισπράξεις δεν μπορούν να εμφανίζονται ως προσωπικές μεταφορές προκειμένου να παρακάμπτονται φορολογικές υποχρεώσεις.
Παράλληλα, οι επιλέξιμες καταναλωτικές πληρωμές μέσω P2Pro και Commerce προσμετρώνται στις ηλεκτρονικές δαπάνες για το αφορολόγητο, σε αντίθεση με τις απλές μεταφορές P2P.
Οι αριθμοί πίσω από την επιτυχία
Παρά την επιβράδυνση των ποσοστών ανάπτυξης, η συνολική πορεία του IRIS παραμένει εντυπωσιακή.
Το 2025 πραγματοποιήθηκαν 126,4 εκατομμύρια συναλλαγές μέσω των προϊόντων IRIS, συνολικής αξίας 10,9 δισ. ευρώ, συμπεριλαμβανομένων των μεταφορών μεταξύ λογαριασμών της ίδιας τράπεζας.
Μόνο οι συναλλαγές P2P έφθασαν τα 111,4 εκατομμύρια, καταγράφοντας αύξηση 90% σε σχέση με το 2024. Οι εγγεγραμμένοι χρήστες ξεπέρασαν τα 4,25 εκατομμύρια στο τέλος της χρονιάς και πλησίασαν τα 4,75 εκατομμύρια τον Σεπτέμβριο του 2026.
Σημαντική είναι και η ανάπτυξη των επαγγελματικών πληρωμών. Το 2025 οι συναλλαγές IRIS P2Pro αυξήθηκαν κατά 197%, ενώ οι εγγεγραμμένοι επαγγελματίες ξεπέρασαν τις 583.000. Στο πρώτο επτάμηνο του 2026 οι συναλλαγές της κατηγορίας ενισχύθηκαν περαιτέρω κατά 59,3%.
Αντίστοιχα, το IRIS Commerce κατέγραψε αύξηση συναλλαγών 70,8% το 2025. Η υπηρεσία επεκτάθηκε σε περίπου 1,2 εκατομμύρια POS και 70.000 ηλεκτρονικά καταστήματα, ενώ τον Αύγουστο του 2026 οι συναλλαγές της αυξήθηκαν κατά 50,1% σε ετήσια βάση.
Η δυναμική αποτυπώνεται και στη συνολική αγορά άμεσων πληρωμών, όπου το IRIS αντιπροσώπευσε περίπου επτά στις δέκα συναλλαγές το 2025. Παράλληλα, η διασύνδεσή του με το ευρωπαϊκό δίκτυο EuroPA ανοίγει νέες δυνατότητες για μεταφορές χρημάτων μεταξύ χρηστών διαφορετικών χωρών.
Η ενημέρωση… σώζει
Το IRIS βρίσκεται πλέον σε μια διαφορετική φάση ανάπτυξης, καθώς έχει περάσει από την περίοδο της ταχύτατης εξάπλωσης, στην καθημερινή χρήση από εκατομμύρια πολίτες και επιχειρήσεις.
Η επιβράδυνση των ρυθμών αύξησης, επομένως, δεν συνεπάγεται αποτυχία ούτε ανατροπή της συνολικής τάσης.
Αναδεικνύει, όμως, τη σημασία της εμπιστοσύνης και της σωστής ενημέρωσης. Όσο οι πολίτες δυσκολεύονται να διακρίνουν μια απλή μεταφορά χρημάτων από μια πραγματική φορολογητέα συναλλαγή, τόσο υπάρχει περιθώριο να ενισχύονται οι επιφυλάξεις απέναντι στα ψηφιακά μέσα πληρωμής.
Η σαφής ενημέρωση για τις φορολογικές υποχρεώσεις, η διάκριση προσωπικών και επαγγελματικών συναλλαγών και η αποφυγή παραπλανητικών γενικεύσεων αποτελούν προϋποθέσεις για την περαιτέρω ανάπτυξη της υπηρεσίας.
Γιατί αυτό που έχει σημασία στο τέλος της ημέρας δεν είναι μόνο το πόσες συναλλαγές θα πραγματοποιούνται μέσω IRIS, αλλά κατά πόσο οι πολίτες θα συνεχίσουν να το χρησιμοποιούν με την ίδια ευκολία και εμπιστοσύνη που το καθιέρωσαν στην καθημερινότητά τους.
GOOD TO KNOW
Το αφορολόγητο των 800.000 ευρώ για χρηματικές δωρεές και γονικές παροχές δεν ισχύει για όλους τους συγγενείς. Αφορά συγκεκριμένα πρόσωπα της Α΄ κατηγορίας, όπως συζύγους, μέρη συμφώνου συμβίωσης, γονείς, παιδιά και εγγόνια, υπό την προϋπόθεση ότι η μεταφορά των χρημάτων αποδεικνύεται μέσω χρηματοπιστωτικού ιδρύματος. Οι χρηματικές δωρεές μεταξύ αδελφών ή φίλων υπάγονται σε διαφορετική φορολογική μεταχείριση.
Επιπλέον, όταν πραγματοποιείται πραγματική δωρεά ή γονική παροχή, μπορεί να απαιτείται η υποβολή σχετικής δήλωσης στην ΑΑΔΕ, ακόμη και αν δεν προκύπτει φόρος. Επομένως, το ότι μια μεταφορά πραγματοποιείται μέσω IRIS δεν καθορίζει από μόνο του αν υπάρχει φορολογική υποχρέωση.