

THE BULLET POINT "PREVIEW"
Η CVC φέρεται να επιδιώκει αποτίμηση άνω των 330 εκατ. ευρώ για τη ΔΕΛΤΑ, χωρίς μέχρι στιγμής να έχει προκύψει συμφωνία με ενδιαφερόμενο αγοραστή.
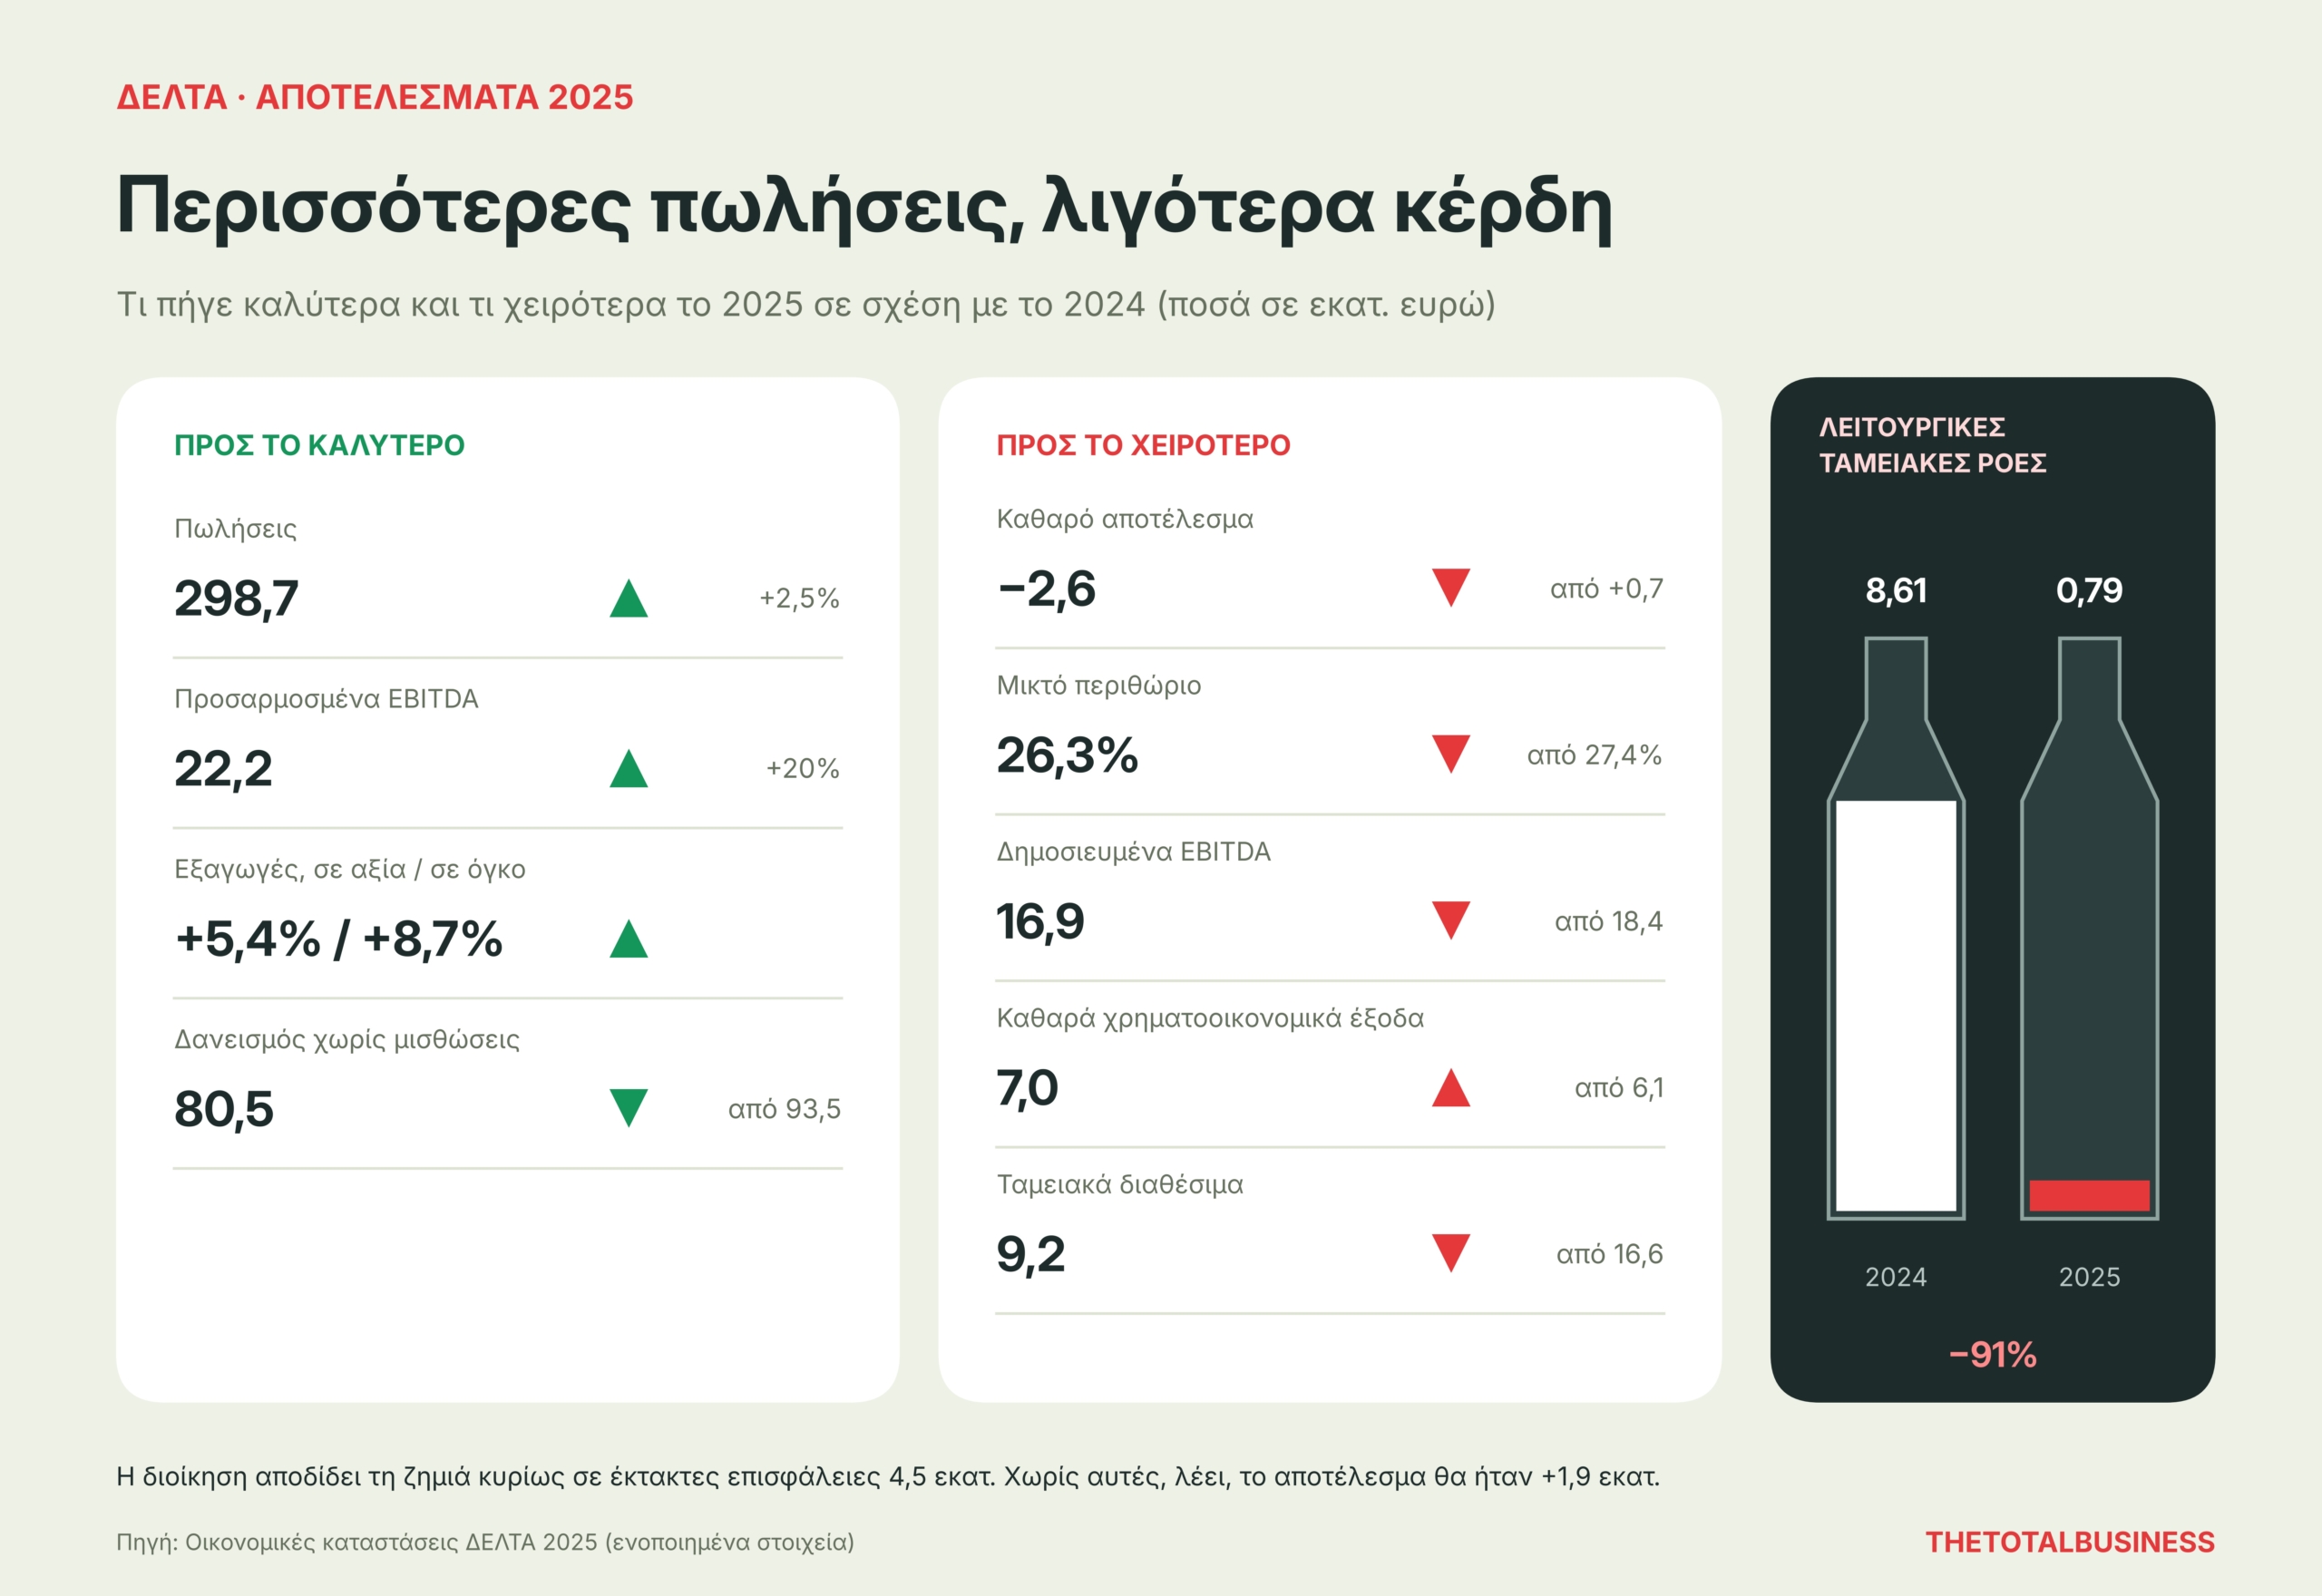
Το 2025 οι πωλήσεις της ΔΕΛΤΑ αυξήθηκαν στα 298,7 εκατ. ευρώ, αλλά η εταιρεία εμφάνισε ζημιές 2,6 εκατ. ευρώ, ενώ τα δημοσιευμένα EBITDA υποχώρησαν στα 16,9 εκατ. ευρώ και οι λειτουργικές ταμειακές ροές περιορίστηκαν στις 793.000 ευρώ.
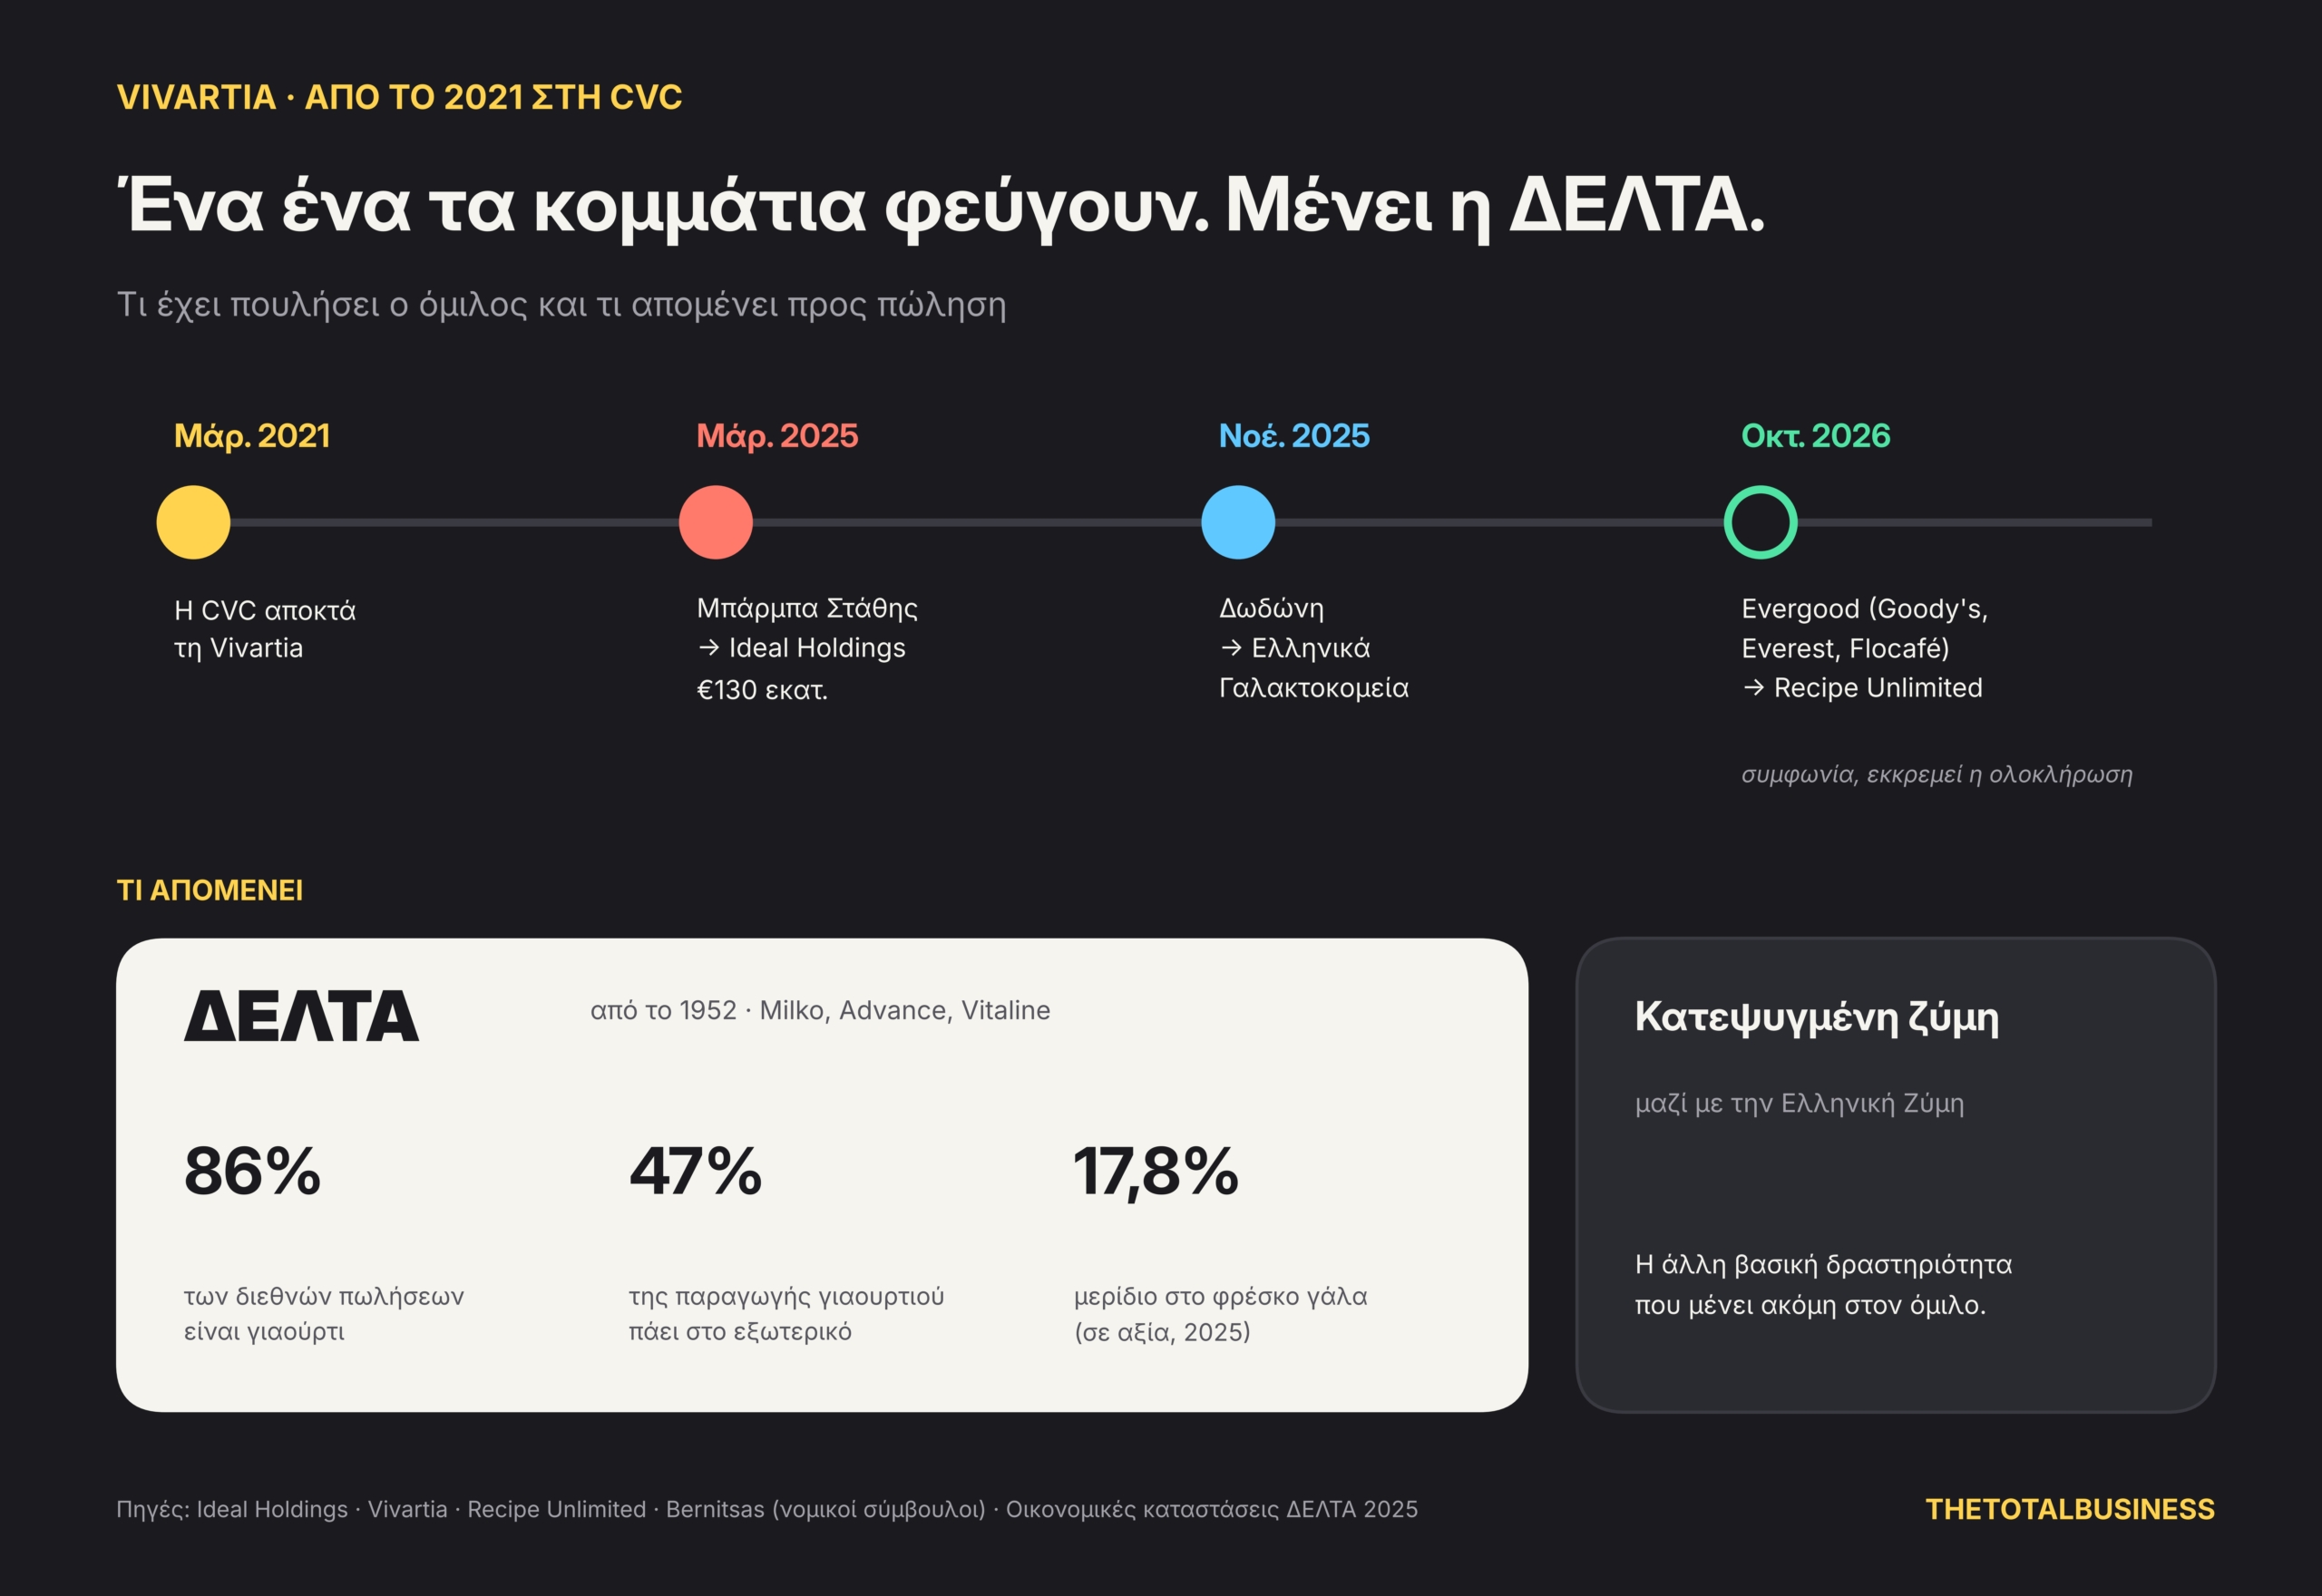
Οι εξαγωγές αυξήθηκαν κατά 5,4% σε αξία και 8,7% σε όγκο, με το γιαούρτι να αντιπροσωπεύει το 86% των διεθνών πωλήσεων. Το ζητούμενο είναι η εξαγωγική ανάπτυξη να μετατραπεί σε διατηρήσιμη κερδοφορία.
Μία από τις πιο σημαντικές εκκρεμότητες στην ελληνική βιομηχανία τροφίμων παραμένει η ενδεχόμενη πώληση της ΔΕΛΤΑ.
Παρά την πρόθεση της CVC Capital Partners να ολοκληρώσει σταδιακά την αποεπένδυσή της από τη Vivartia, η ιστορική γαλακτοβιομηχανία δεν έχει βρει ακόμη νέο ιδιοκτήτη, με το χάσμα ανάμεσα στις οικονομικές απαιτήσεις του πωλητή και στις αποτιμήσεις των ενδιαφερομένων να αποτελεί, σύμφωνα με πληροφορίες της αγοράς, το βασικό εμπόδιο.
Η δημοσίευση των αποτελεσμάτων του 2025 προσθέτει έναν ακόμη παράγοντα δυσκολίας, αφού η ΔΕΛΤΑ αύξησε τις πωλήσεις και τις εξαγωγές της, χωρίς όμως να κατορθώσει να διατηρήσει την κερδοφορία της. Παράλληλα, τα περιθώρια κέρδους συμπιέστηκαν και οι λειτουργικές ταμειακές ροές υποχώρησαν σημαντικά.
Η εικόνα αυτή επηρεάζει άμεσα την επενδυτική της ελκυστικότητα, καθώς, όσο ισχυρό και αν είναι το εμπορικό όνομα της ΔΕΛΤΑ, ένας υποψήφιος αγοραστής καλείται να αξιολογήσει πόσα κέρδη μπορεί να παράγει η εταιρεία τα επόμενα χρόνια και πόσα κεφάλαια θα χρειαστούν για να υποστηριχθεί η ανάπτυξή της.
Το τίμημα που δυσκολεύει τη συμφωνία
Σύμφωνα με πληροφορίες που έχουν έρθει στην δημοσιότητα το προηγούμενο διάστημα, οι προσδοκίες της CVC για την αποτίμηση της ΔΕΛΤΑ υπερβαίνουν τα 330 εκατ. ευρώ. Πρόκειται για ένα ύψος τιμής που δεν φαίνεται, τουλάχιστον μέχρι στιγμής, να έχει γίνει αποδεκτό από τους δυνητικούς αγοραστές.
Στο παρελθόν έχουν πραγματοποιηθεί διερευνητικές επαφές με τον Σπύρο Θεοδωρόπουλο, επικεφαλής της Bespoke, ο οποίος διαθέτει συμμετοχή στη ΜΕΒΓΑΛ. Ένα από τα σενάρια που είχαν εξεταστεί αφορούσε τη δημιουργία συνεργειών μεταξύ των δύο γαλακτοβιομηχανιών, με στόχο τη βελτίωση της ανταγωνιστικότητας και την ενίσχυση των εξαγωγών.
Στο προσκήνιο έχει βρεθεί και ο όμιλος Ελληνικά Γαλακτοκομεία της οικογένειας Σαράντη, ο οποίος έχει ήδη προχωρήσει σε σημαντικές εξαγορές στον κλάδο, μεταξύ των οποίων και η Δωδώνη.
Ωστόσο, οι επαφές αυτές δεν οδήγησαν σε συμφωνία, ενώ δεν προκύπτει ότι βρίσκεται σήμερα σε εξέλιξη ώριμη διαπραγμάτευση για την πώληση της ΔΕΛΤΑ.
Η δυσκολία δεν αφορά μόνο το ύψος του ζητούμενου τιμήματος, αλλά συνδέεται και με την απόσταση που φαίνεται να υπάρχει μεταξύ της αξίας που αποδίδει η CVC στις μελλοντικές προοπτικές της επιχείρησης και της αξίας που οι ενδιαφερόμενοι μπορούν να δικαιολογήσουν με βάση τις σημερινές οικονομικές επιδόσεις.
Πώς μεταφράζονται τα αποτελέσματα του 2025
Το 2025 ο ενοποιημένος κύκλος εργασιών της ΔΕΛΤΑ αυξήθηκε κατά 2,5%, φτάνοντας τα 298,7 εκατ. ευρώ. Ωστόσο, αντί για καθαρά κέρδη περίπου 700.000 ευρώ, όπως το 2024, η εταιρεία εμφάνισε ζημιές 2,6 εκατ. ευρώ.
Η διοίκηση αποδίδει σημαντικό μέρος της επιβάρυνσης σε έκτακτες επισφάλειες 4,5 εκατ. ευρώ. Σύμφωνα με την ίδια, χωρίς αυτές τις επιβαρύνσεις το αποτέλεσμα θα ήταν θετικό κατά 1,9 εκατ. ευρώ.
Αυτό αποτελεί μια σημαντική διευκρίνιση, αλλά δεν αναιρεί τις υπόλοιπες πιέσεις που καταγράφονται στα οικονομικά μεγέθη.
Τα μικτά κέρδη μειώθηκαν στα 78,6 εκατ. ευρώ, από 79,7 εκατ. ευρώ, παρά την αύξηση των πωλήσεων. Το μικτό περιθώριο υποχώρησε από 27,4% σε 26,3%, καθώς η εταιρεία απορρόφησε μέρος των αυξήσεων στο κόστος πρώτων υλών και ενέργειας.
Με άλλα λόγια, η ΔΕΛΤΑ πραγματοποίησε περισσότερες πωλήσεις, αποκομίζοντας όμως μικρότερο μικτό κέρδος. Αυτό είναι ένα στοιχείο που ενδεχομένως προβληματίζει έναν υποψήφιο επενδυτή, καθώς δείχνει ότι η ανάπτυξη του κύκλου εργασιών δεν αρκεί από μόνη της για τη βελτίωση της κερδοφορίας.
Η διαφοροποίηση γίνεται ακόμη πιο εμφανής στα λειτουργικά αποτελέσματα. Τα προσαρμοσμένα EBITDA αυξήθηκαν κατά 20%, στα 22,2 εκατ. ευρώ, όμως τα δημοσιευμένα EBITDA μειώθηκαν στα 16,9 εκατ. ευρώ, από 18,4 εκατ. ευρώ το 2024.
Σε μια διαδικασία εξαγοράς, η διαφορά αυτή έχει ιδιαίτερη σημασία, αφού οι υποψήφιοι αγοραστές εξετάζουν κατά πόσο οι έκτακτες επιβαρύνσεις είναι πράγματι μη επαναλαμβανόμενες και ποιο επίπεδο λειτουργικής κερδοφορίας μπορεί να διατηρηθεί σταθερά τα επόμενα χρόνια. Όσο μεγαλύτερη είναι η αβεβαιότητα γύρω από τη μελλοντική κερδοφορία, τόσο δυσκολότερο γίνεται να δικαιολογηθεί μια υψηλή αποτίμηση.
Οι αριθμοί που χρειάζονται προσοχή
Ακόμη πιο ουσιαστικό είναι το ζήτημα των ταμειακών ροών. Οι καθαρές εισροές από λειτουργικές δραστηριότητες περιορίστηκαν σε μόλις 793.000 ευρώ, από 8,61 εκατ. ευρώ την προηγούμενη χρονιά, λόγω αυξημένων αναγκών κεφαλαίου κίνησης.
Παράλληλα, τα ταμειακά διαθέσιμα υποχώρησαν στα 9,22 εκατ. ευρώ, ενώ ο δανεισμός, εξαιρουμένων των μισθώσεων, διαμορφώθηκε στα 80,5 εκατ. ευρώ, από 93,5 εκατ. ευρώ το 2024.
Παρά τη μείωση του δανεισμού, τα καθαρά χρηματοοικονομικά έξοδα αυξήθηκαν από 6,1 σε 7 εκατ. ευρώ.
Για έναν αγοραστή, τα δεδομένα αυτά δημιουργούν πρόσθετους προβληματισμούς. Η εξαγορά μιας επιχείρησης δεν απαιτεί μόνο την καταβολή του τιμήματος, αλλά ενδέχεται να συνοδεύεται από ανάγκες αναχρηματοδότησης του δανεισμού, ενίσχυσης του κεφαλαίου κίνησης και πραγματοποίησης νέων επενδύσεων.
Η διαφορά ανάμεσα στην επιχειρηματική αξία και στο τίμημα που τελικά καταβάλλεται για τις μετοχές αποκτά επομένως καθοριστική σημασία, καθώς στην αποτίμηση συνυπολογίζονται οι καθαρές χρηματοοικονομικές υποχρεώσεις.
Τα αποτελέσματα του 2025 δεν σημαίνουν, φυσικά, ότι η ΔΕΛΤΑ δεν μπορεί να προσελκύσει ενδιαφέρον και να πουληθεί. Ενισχύουν, όμως, τα επιχειρήματα όσων θεωρούν ότι το ζητούμενο τίμημα πρέπει να αντανακλά τις σημερινές οικονομικές επιδόσεις και όχι αποκλειστικά τη δυναμική των εμπορικών σημάτων και των εξαγωγών.
Οι εξαγωγές και τα περιθώρια ανάπτυξης
Παρά τις οικονομικές πιέσεις, η ΔΕΛΤΑ διατηρεί και ορισμένα σημαντικά ανταγωνιστικά πλεονεκτήματα.
Τα εμπορικά σήματα Milko, Advance και Vitaline παραμένουν ιδιαίτερα αναγνωρίσιμα, ενώ η εταιρεία κατέχει ισχυρή θέση στο γάλα υψηλής παστερίωσης και στο σοκολατούχο γάλα.
Ωστόσο, στο φρέσκο γάλα το μερίδιό της υποχώρησε το 2025 στο 17,8% σε αξία και στο 13,1% σε όγκο. Την ίδια στιγμή, η ιδιωτική ετικέτα ενισχύει την παρουσία της, αυξάνοντας την πίεση στις τιμές και στα περιθώρια κέρδους των επώνυμων παραγωγών.
Η σημαντικότερη αναπτυξιακή προοπτική βρίσκεται στις εξαγωγές, οι οποίες αυξήθηκαν κατά 5,4% σε αξία και 8,7% σε όγκο.
Το γιαούρτι αντιπροσωπεύει πλέον το 86% των διεθνών πωλήσεων της εταιρείας, ενώ το 47% της συνολικής παραγωγής γιαουρτιού κατευθύνεται στο εξωτερικό.
Η περαιτέρω ανάπτυξη αυτής της δραστηριότητας θα μπορούσε να ενισχύσει την αξία της ΔΕΛΤΑ, ωστόσο, για έναν υποψήφιο αγοραστή, το ζητούμενο είναι οι αυξημένες εξαγωγές να μεταφράζονται σε μεγαλύτερα και διατηρήσιμα κέρδη.
Από τον Δασκαλόπουλο στη CVC
Η ιστορία της ΔΕΛΤΑ ξεκινά το 1952, όταν ο Αριστείδης Δασκαλόπουλος δημιούργησε μια οικογενειακή επιχείρηση παραγωγής γαλακτοκομικών προϊόντων.
Η εταιρεία εξελίχθηκε σταδιακά σε έναν από τους μεγαλύτερους ελληνικούς παραγωγούς τροφίμων, ενώ το 2006 αποτέλεσε βασικό πυλώνα της δημιουργίας της Vivartia, μαζί με επιχειρήσεις όπως η Chipita, η Goody’s και η Μπάρμπα Στάθης.
Το 2007 η Vivartia πέρασε στον έλεγχο της Marfin Investment Group, ενώ τον Μάρτιο του 2021 αποκτήθηκε από τη CVC Capital Partners, σε συναλλαγή με επιχειρηματική αξία περίπου 600 εκατ. ευρώ, συμπεριλαμβανομένων των δανειακών υποχρεώσεων.
Η ΔΕΛΤΑ πέρασε έτσι στον έλεγχο του επενδυτικού fund ως μέρος ενός ευρύτερου χαρτοφυλακίου επιχειρήσεων τροφίμων και εστίασης.
Το τέλος της παλιάς Vivartia
Πέντε χρόνια μετά την εξαγορά, η Vivartia έχει αλλάξει ριζικά. Τον Μάρτιο του 2025 ολοκληρώθηκε η πώληση της Μπάρμπα Στάθης στην Ideal Holdings έναντι περίπου 130 εκατ. ευρώ, ενώ τον Νοέμβριο του ίδιου έτους η Δωδώνη πέρασε στον όμιλο Ελληνικά Γαλακτοκομεία.
Τον Οκτώβριο του 2026 ανακοινώθηκε και η συμφωνία πώλησης της Evergood στην καναδική Recipe Unlimited. Στην Evergood περιλαμβάνονται τα Goody’s, Everest και Flocafé.
Η συναλλαγή δεν έχει ακόμη ολοκληρωθεί, ωστόσο αποτελεί ένα ακόμη σημαντικό βήμα στην αποεπένδυση της CVC.
Μετά τις κινήσεις αυτές, οι βασικές δραστηριότητες που απομένουν προς αξιοποίηση είναι η ΔΕΛΤΑ και ο κλάδος κατεψυγμένης ζύμης, στον οποίο περιλαμβάνεται η Ελληνική Ζύμη.
Η ολοκλήρωση των προηγούμενων αποεπενδύσεων και η συμφωνία για την Evergood ενδέχεται να προσφέρουν στη CVC μεγαλύτερη ευχέρεια χρόνου για την αναζήτηση αγοραστή της ΔΕΛΤΑ.
Η χρονική αυτή ευελιξία, ωστόσο, δεν λύνει το βασικό πρόβλημα της αποτίμησης, καθώς, για να περιοριστεί η απόσταση μεταξύ πωλητή και αγοραστών, θα χρειαστεί είτε ουσιαστική βελτίωση της κερδοφορίας και των ταμειακών ροών είτε αναπροσαρμογή των οικονομικών προσδοκιών.
Και αυτό είναι το μεγαλύτερο εμπόδιο στην επόμενη αλλαγή ιδιοκτησίας της ιστορικής γαλακτοβιομηχανίας. Η ΔΕΛΤΑ εξακολουθεί να διαθέτει ισχυρό όνομα, παραγωγική υποδομή και εξαγωγικές προοπτικές, αλλά καλείται πλέον να αποδείξει ότι αυτά τα πλεονεκτήματα μπορούν να παράγουν την κερδοφορία που θα δικαιολογεί το τίμημα μιας μεγάλης εξαγοράς.
GOOD TO KNOW
Στις εξαγορές επιχειρήσεων, η αποτίμηση δεν ταυτίζεται απαραίτητα με το ποσό που εισπράττει ο πωλητής. Η επιχειρηματική αξία (Enterprise Value – EV) περιλαμβάνει την αξία των δραστηριοτήτων μιας εταιρείας ανεξάρτητα από τον τρόπο χρηματοδότησής τους. Για να προκύψει η αξία των μετοχών (Equity Value), αφαιρείται, σε μια απλουστευμένη προσέγγιση, ο καθαρός δανεισμός και γίνονται οι προβλεπόμενες προσαρμογές της συναλλαγής.
Στην περίπτωση της ΔΕΛΤΑ, με δανεισμό 80,5 εκατ. ευρώ και ταμειακά διαθέσιμα 9,22 εκατ. ευρώ στο τέλος του 2025, ο καθαρός δανεισμός, χωρίς τις μισθώσεις, διαμορφωνόταν περίπου στα 71,3 εκατ. ευρώ. Επομένως, εάν τα 330 εκατ. ευρώ αφορούσαν επιχειρηματική αξία, η ενδεικτική αξία των μετοχών θα ήταν περίπου 258,7 εκατ. ευρώ, πριν από άλλες προσαρμογές.
Αν όμως το ποσό αφορά απευθείας την αξία των μετοχών, ο υπολογισμός είναι διαφορετικός. Γι’ αυτό έχει ιδιαίτερη σημασία να διευκρινίζεται τι ακριβώς περιλαμβάνει το ζητούμενο τίμημα.