




THE BULLET POINT "PREVIEW"
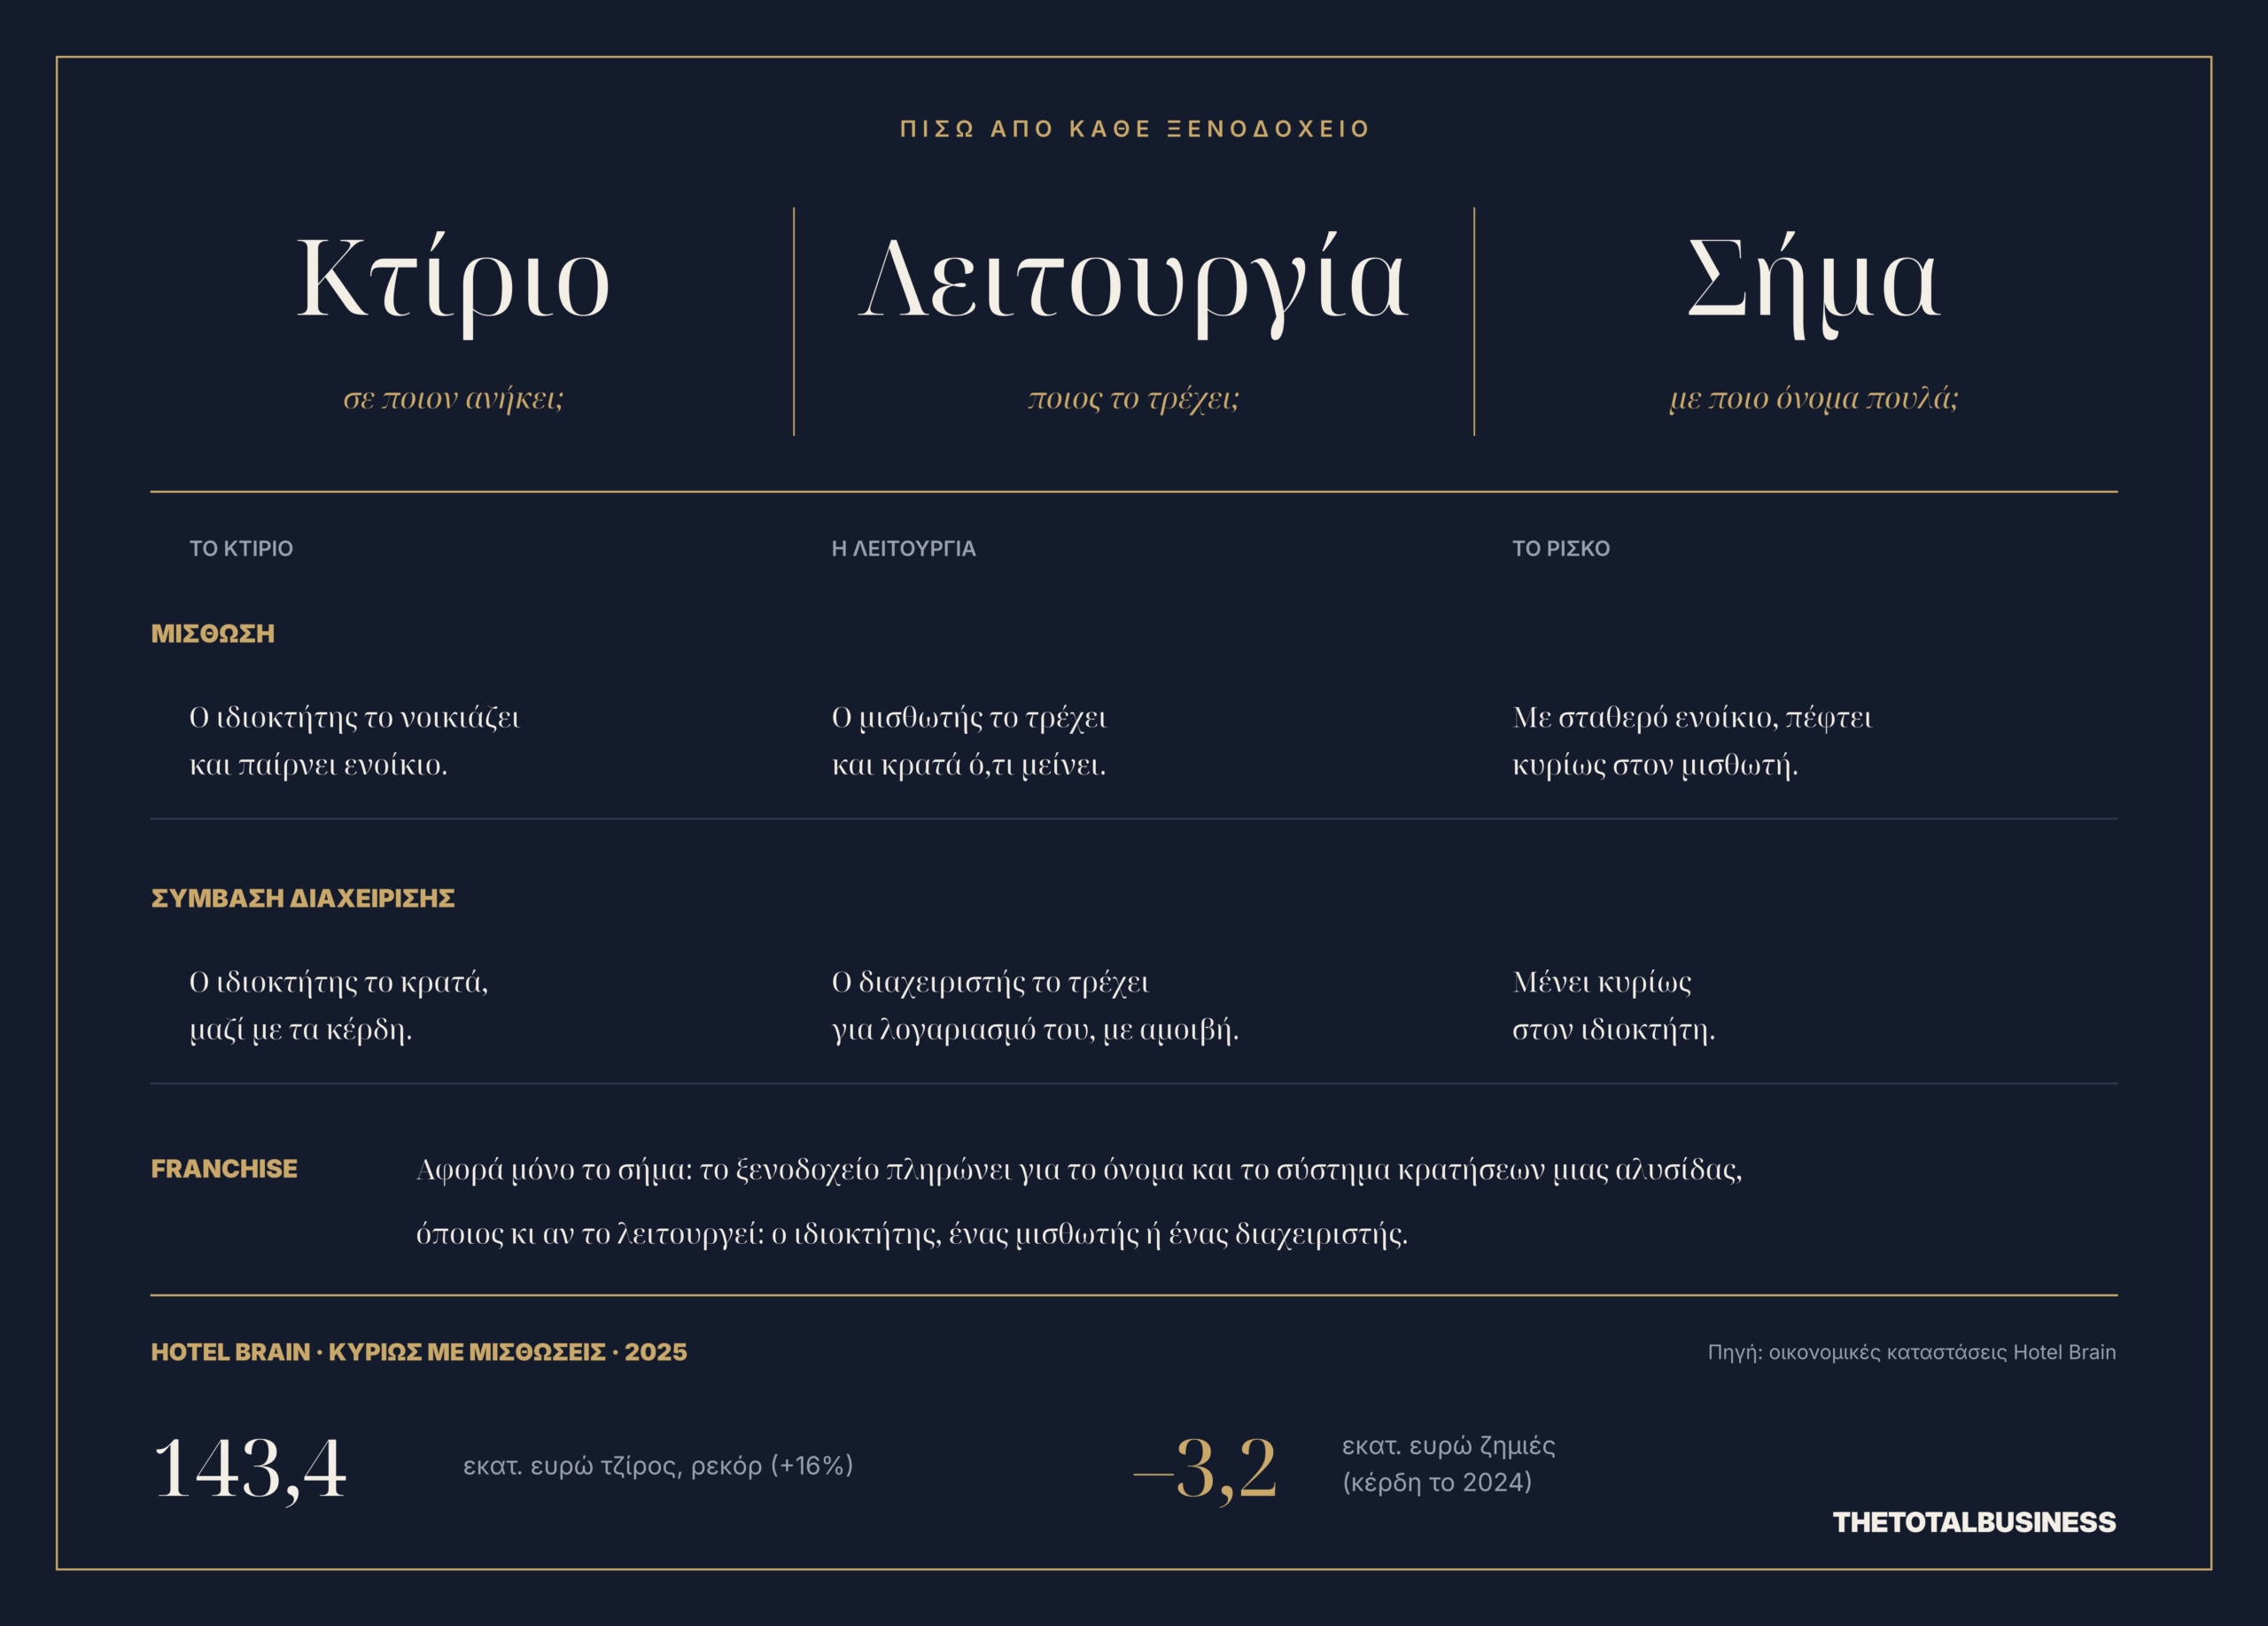
Η Hotel Brain, ο όμιλος με τα περισσότερα ξενοδοχεία στην Ελλάδα, αύξησε τον τζίρο της κατά 16% το 2025, στα 143,4 εκατ. ευρώ, αλλά έκλεισε τη χρονιά με ζημιές 3,2 εκατ. ευρώ.
Η Hilton και η Marriott έχουν δικά τους ή μισθωμένα μόλις περίπου το 1% των δωματίων τους. Το μοντέλο τους βασίζεται κυρίως σε αμοιβές διαχείρισης και δικαιώματα franchise.
Μόλις το 8% των ελληνικών ξενοδοχείων εντάσσεται σε κάποια αλυσίδα, γεγονός που αφήνει μεγάλο χώρο σε εταιρείες που αναλαμβάνουν τη λειτουργία οικογενειακών ξενοδοχείων.
Όταν σκεφτόμαστε ένα ξενοδοχείο, φανταζόμαστε έναν ιδιοκτήτη που το έχτισε και το λειτουργεί. Όλο και συχνότερα όμως, η εταιρεία που τρέχει το ξενοδοχείο δεν είναι ο ιδιοκτήτης του κτιρίου.
Η Hotel Brain του Πάνου Παλαιολόγου είναι το μεγαλύτερο παράδειγμα στην Ελλάδα. Ο όμιλος λειτουργεί πάνω από εκατό ξενοδοχεία σε Ελλάδα και Κύπρο, και έχει χτίσει μεγάλο μέρος του χαρτοφυλακίου του με μακροχρόνιες μισθώσεις. Στο βασικό του μοντέλο δεν αγοράζει το ακίνητο. Το μισθώνει, αναλαμβάνει τη λειτουργία του και κρατά ό,τι μένει αφού πληρώσει τα έξοδα και το ενοίκιο.
Ρεκόρ τζίρου, αλλά ζημιές
Σύμφωνα με τις οικονομικές καταστάσεις του ομίλου για το 2025, ο ενοποιημένος τζίρος ανέβηκε κατά 16%, στα 143,4 εκατ. ευρώ. Η χρονιά όμως έκλεισε με ζημιές 3,2 εκατ. ευρώ, ενώ το 2024 είχε κέρδη.
Η διοίκηση αποδίδει το αποτέλεσμα κυρίως στο αυξημένο κόστος λειτουργίας και σε μια δύσκολη χρονιά στις Κυκλάδες. Όπως αναφέρει, η Πάρος είχε ζήτηση σε ιστορικά υψηλά, ενώ η Μύκονος και η Σαντορίνη δεν ανέκαμψαν όσο περίμενε η αγορά.
Με απλά λόγια, ο όμιλος πούλησε περισσότερο από ποτέ και έκλεισε τη χρονιά χειρότερα από πέρυσι. Μια ζημιογόνα χρονιά δεν αρκεί για να κριθεί ένα μοντέλο. Το αποτέλεσμα θέτει όμως ένα ουσιαστικό ερώτημα: πώς μοιράζονται οι υποχρεώσεις όταν ανεβαίνει το κόστος ή υποχωρεί η ζήτηση;
Τρία διαφορετικά πράγματα: κτίριο, λειτουργία, σήμα
Πίσω από κάθε ξενοδοχείο κρύβονται τρία ερωτήματα. Σε ποιον ανήκει το κτίριο; Ποιος το λειτουργεί; Με ποιο σήμα πουλά; Οι απαντήσεις δεν δίνονται πάντα από τον ίδιο.
- Μίσθωση: η εταιρεία που λειτουργεί το ξενοδοχείο πληρώνει στον ιδιοκτήτη ένα συμφωνημένο ενοίκιο, σταθερό, μεταβλητό ή συνδυασμό των δύο. Όταν το ενοίκιο είναι κυρίως σταθερό, το μεγαλύτερο μέρος του λειτουργικού ρίσκου πέφτει στον μισθωτή. Σε μια κακή χρονιά η υποχρέωση του ενοικίου παραμένει. Σε μια πολύ καλή, ο μισθωτής μπορεί να κρατήσει μεγαλύτερο μέρος της υπεραπόδοσης, ανάλογα με τους όρους της σύμβασης.
- Σύμβαση διαχείρισης: ο διαχειριστής τρέχει το ξενοδοχείο για λογαριασμό του ιδιοκτήτη και παίρνει αμοιβή. Το μεγαλύτερο μέρος του ρίσκου και των κερδών μένει στον ιδιοκτήτη.
- Franchise: αφορά το σήμα, όχι τη λειτουργία. Ένα ξενοδοχείο χρησιμοποιεί το όνομα και το σύστημα κρατήσεων μιας αλυσίδας και πληρώνει γι’ αυτό. Μπορεί να το λειτουργεί ο ιδιοκτήτης, ένας μισθωτής ή ένας διαχειριστής.
Η Hotel Brain έχει αναπτυχθεί κυρίως μέσω του πρώτου δρόμου. Αυτός δίνει μεγάλο έλεγχο και γρήγορη ανάπτυξη, αλλά και μεγαλύτερη έκθεση όταν η ζήτηση ή το κόστος κινούνται απότομα.
Πώς το κάνουν οι μεγάλοι όμιλοι
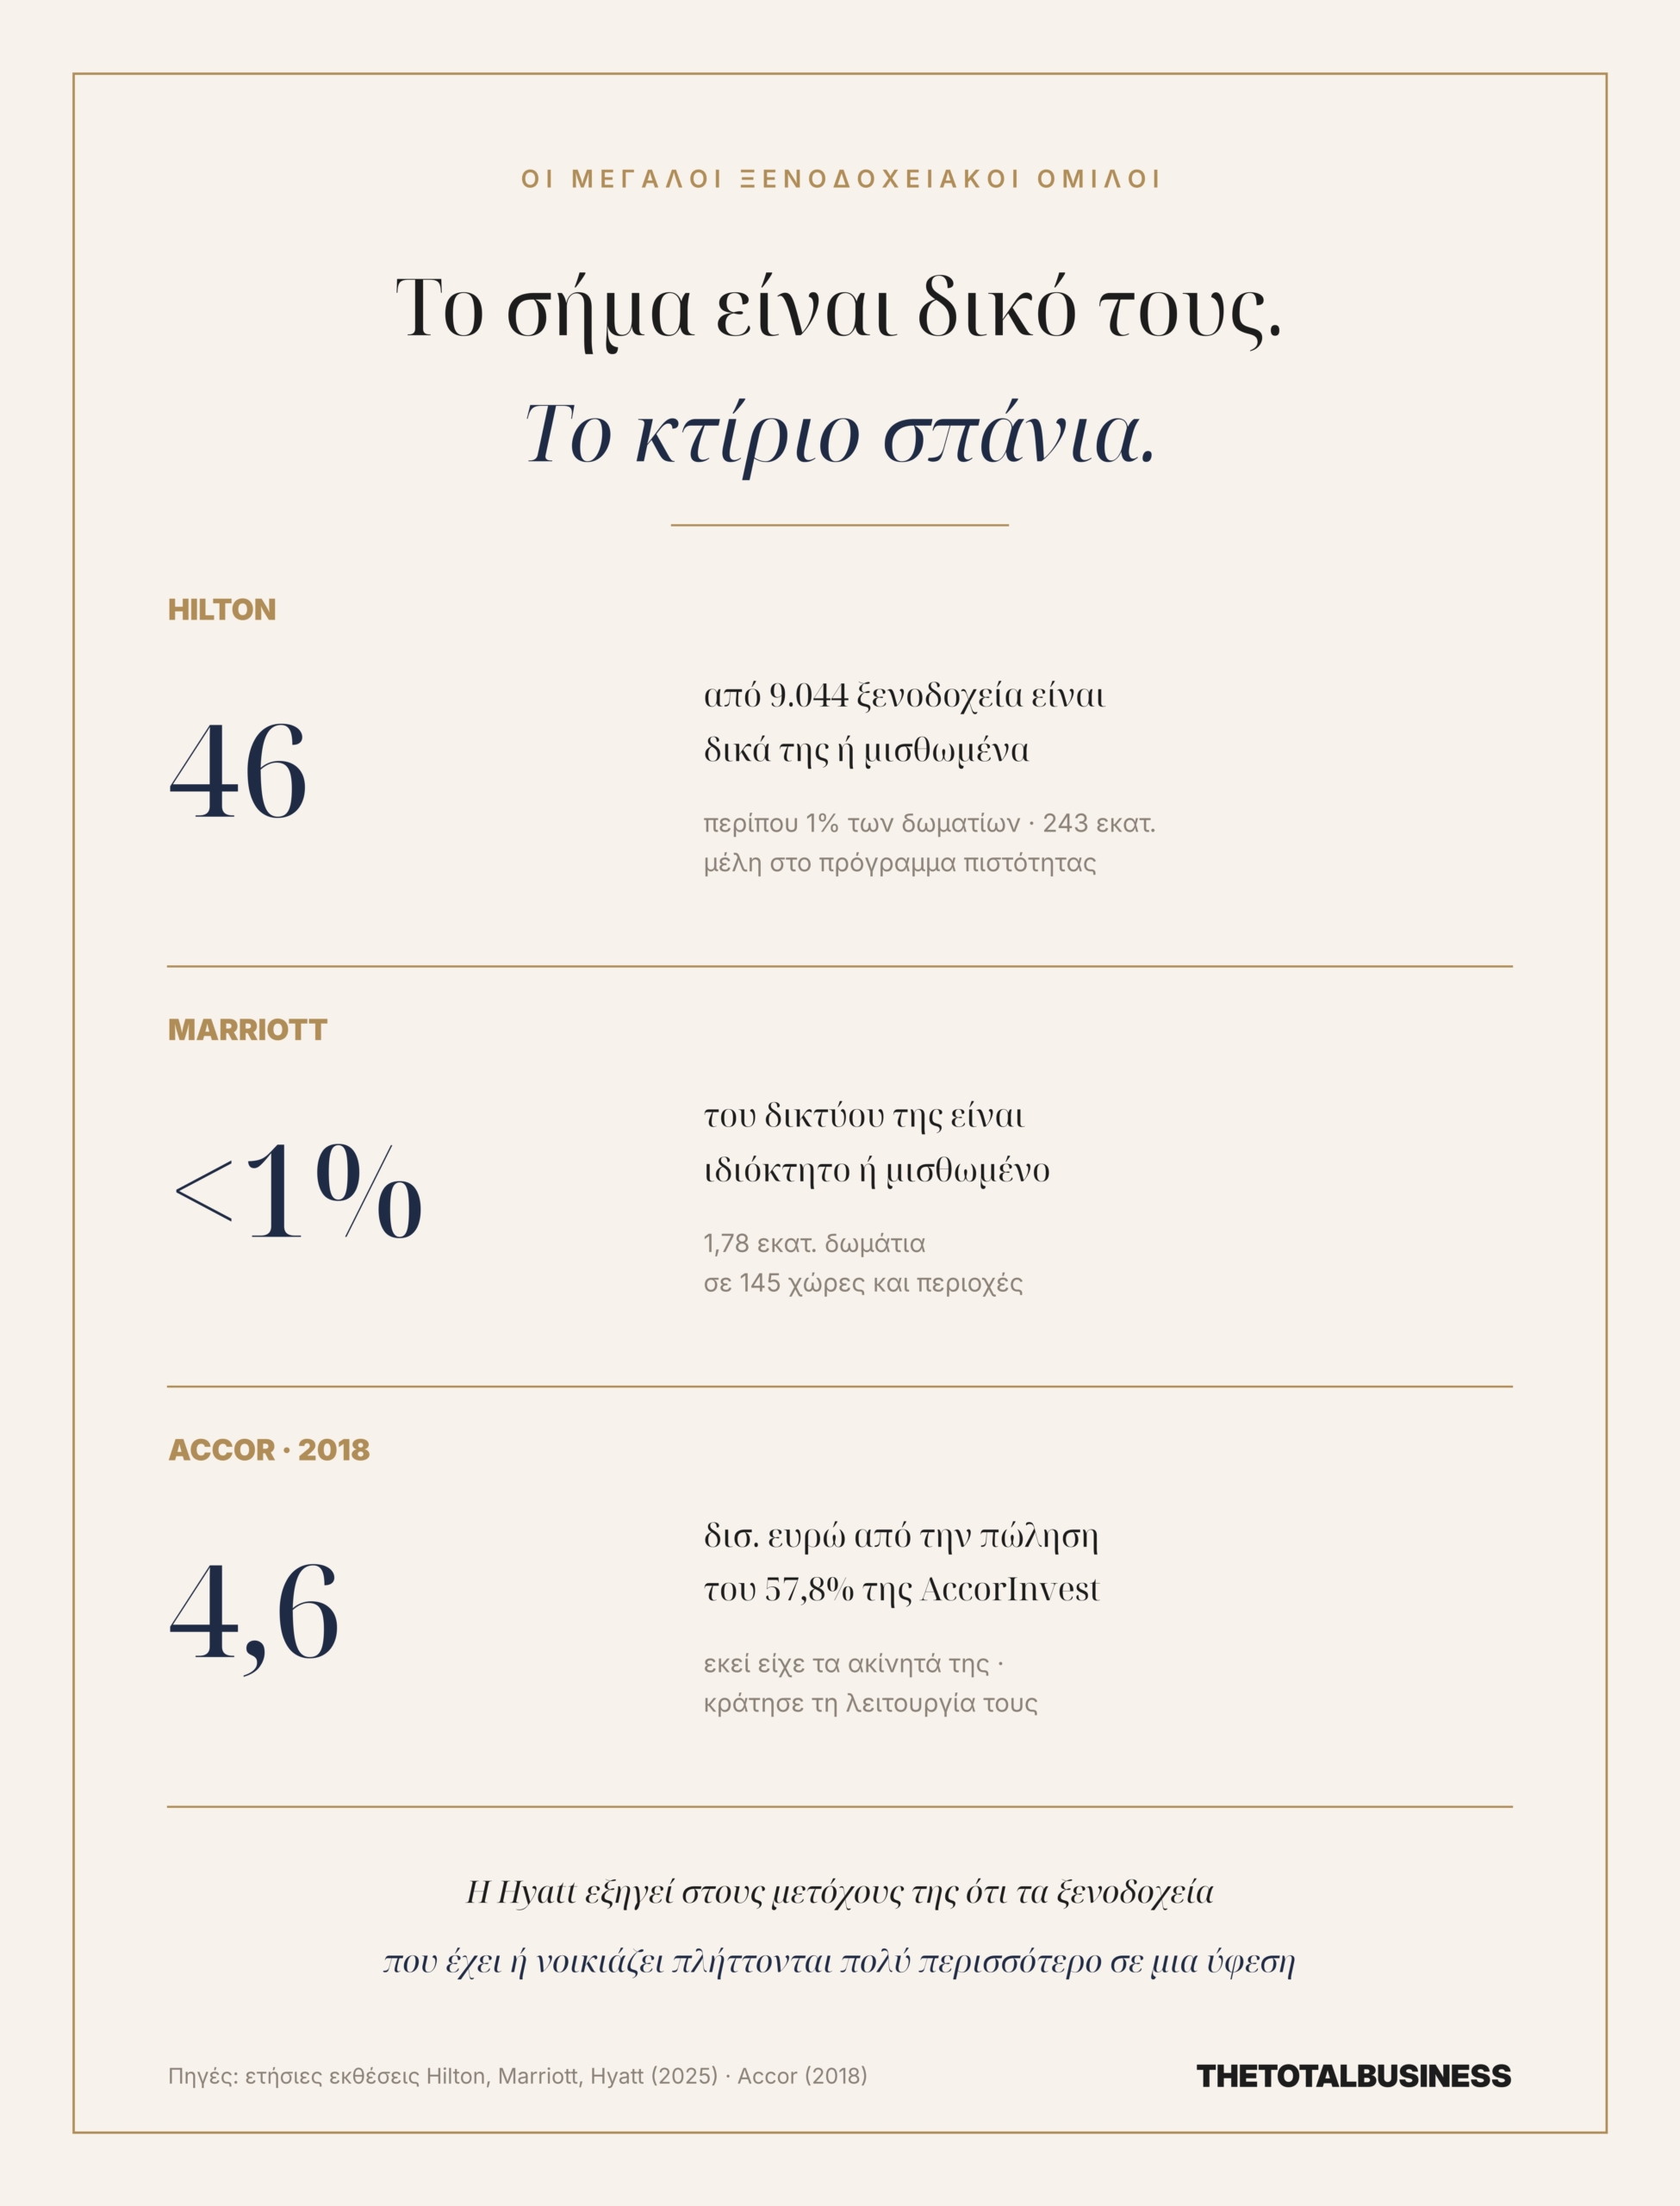
Οι μεγαλύτερες ξενοδοχειακές εταιρείες του κόσμου έχουν πάρει σχεδόν τον αντίθετο δρόμο. Στο τέλος του 2025, η Hilton είχε στο σήμα της πάνω από 9.000 ξενοδοχεία. Μόλις 46 από αυτά ήταν δικά της ή μισθωμένα, δηλαδή περίπου το 1% των δωματίων της. Τα υπόλοιπα τα διαχειρίζεται για λογαριασμό ιδιοκτητών ή τους δίνει το σήμα της με franchise. Η εικόνα στη Marriott είναι ίδια: από σχεδόν 1,8 εκατομμύρια δωμάτια, λιγότερο από 1% είναι ιδιόκτητα ή μισθωμένα.
Το επιχειρηματικό μοντέλο αυτών των ομίλων βασίζεται κυρίως σε αμοιβές διαχείρισης και δικαιώματα franchise, όχι στην ιδιοκτησία των ξενοδοχείων. Στο franchise εισπράττουν ένα ποσοστό επί των εσόδων. Στη διαχείριση εισπράττουν μια βασική αμοιβή και ένα μπόνους όταν το ξενοδοχείο έχει κέρδη. Το μεγαλύτερο μέρος του κόστους του κτιρίου, των ανακαινίσεων και του λειτουργικού ρίσκου μένει στον ιδιοκτήτη. Οι αλυσίδες δεν είναι πάντως ανέγγιχτες: όταν πέφτουν τα έσοδα, πέφτουν και οι αμοιβές τους, και τα μπόνους χάνονται όταν δεν υπάρχουν κέρδη.
Η Ευρώπη ακολούθησε τον ίδιο δρόμο λίγο αργότερα. Το 2018 η γαλλική Accor πούλησε την πλειοψηφία της εταιρείας στην οποία είχε συγκεντρώσει τα ξενοδοχειακά της ακίνητα, έναντι 4,6 δισ. ευρώ. Κράτησε όμως μακροχρόνιες συμβάσεις για να συνεχίσει να τα λειτουργεί.
Ο λόγος είναι γραμμένος στις ίδιες τις εκθέσεις των ομίλων. Η Hyatt, για παράδειγμα, εξηγεί στους μετόχους της ότι τα ξενοδοχεία που έχει ή νοικιάζει πλήττονται πολύ περισσότερο σε μια οικονομική ύφεση, γιατί εκεί απορροφά ολόκληρη την πτώση των κερδών. Οι αμοιβές από διαχείριση και franchise εκτίθενται πολύ λιγότερο.
Υπάρχει όμως μια διαφορά που εξηγεί γιατί ένας Έλληνας διαχειριστής δεν μπορεί απλώς να αντιγράψει τη Hilton. Οι μεγάλοι όμιλοι πουλάνε κάτι που έχει αξία από μόνο του: ένα παγκόσμιο σήμα, ένα πρόγραμμα πιστότητας με εκατομμύρια μέλη και ένα δίκτυο κρατήσεων. Ένας ιδιοκτήτης πληρώνει για να τα αποκτήσει. Ένας τοπικός διαχειριστής δεν διαθέτει συνήθως αντίστοιχη διεθνή εμβέλεια, πρόγραμμα πιστότητας και δίκτυο διανομής, και η μίσθωση είναι συχνά ο δικός του τρόπος να μπει σε ένα ξενοδοχείο. Ακόμη και η Hilton πάντως συνεχίζει να νοικιάζει περίπου σαράντα ξενοδοχεία, όπου θεωρεί ότι αυτό συμφέρει.
Γιατί το μοντέλο ταιριάζει στην Ελλάδα
Η Ελλάδα έχει μια ιδιαίτερη ξενοδοχειακή αγορά. Σύμφωνα με την GBR Consulting, μόλις το 8% των ξενοδοχείων της χώρας εντάσσεται σε κάποια διεθνή, εθνική ή τοπική αλυσίδα. Η συντριπτική πλειονότητα είναι ανεξάρτητες, συνήθως οικογενειακές, επιχειρήσεις.
Πολλοί από αυτούς τους ιδιοκτήτες δεν θέλουν ή δεν μπορούν πια να λειτουργούν οι ίδιοι το ξενοδοχείο τους. Μπορεί να λείπει η επόμενη γενιά ή να είναι δύσκολη η εύρεση προσωπικού. Μπορεί απλώς να θέλουν πιο προβλέψιμο εισόδημα χωρίς τον πονοκέφαλο της σεζόν. Για αυτούς ένας μισθωτής είναι λύση: ένα συμφωνημένο ενοίκιο στη θέση ενός αβέβαιου κέρδους.
Την ίδια ώρα, οι διεθνείς αλυσίδες μπαίνουν στην Ελλάδα με τον δικό τους τρόπο, κυρίως με συμβάσεις διαχείρισης και franchise. Από τον Οκτώβριο του 2025 έως τον Οκτώβριο του 2026, τα ξενοδοχεία με διεθνές σήμα αυξήθηκαν από 352 σε 402, σύμφωνα με την GBR Consulting. Η ανάπτυξη συγκεντρώνεται κυρίως στα πεντάστερα.
Η Ευρώπη αλλάζει τους όρους
Στην Ευρώπη, η σταθερή μίσθωση ήταν για χρόνια ο κανόνας, ιδιαίτερα σε αγορές όπως η Γερμανία. Τα τελευταία χρόνια όμως οι σταθερές μισθώσεις δίνουν σταδιακά τη θέση τους σε μισθώσεις με μεταβλητό ενοίκιο, που ακολουθεί την πορεία του ξενοδοχείου, και σε συμβάσεις διαχείρισης. Η λογική είναι απλή: όταν οι κακές χρονιές μπορούν να έρθουν απότομα, με πανδημίες, ενεργειακές κρίσεις ή γεωπολιτικούς κραδασμούς, το ρίσκο δεν μπορεί να πέφτει μόνο στη μία πλευρά.
Επέκταση παρά τις ζημιές
Η Hotel Brain δεν σταματά να μεγαλώνει. Τον Δεκέμβριο του 2025 έστησε νέα θυγατρική για τις Κυκλάδες, με πάνω από 30 καταλύματα κυρίως σε Μύκονο, Σαντορίνη και Πάρο. Επεκτείνεται στην Κύπρο, όπου λειτούργησε πέντε ξενοδοχεία μέσα στο 2025. Απέκτησε επίσης 33% σε εταιρεία που σχεδιάζει μια σειρά πολυτελών ξενοδοχείων στην Ελλάδα. Για το 2026, η διοίκηση βάζει ως προτεραιότητα τον έλεγχο του κόστους και τη βελτίωση της αποδοτικότητας.
Η οπτική μας
Ο ελληνικός τουρισμός μετρά την επιτυχία του με αφίξεις και έσοδα. Η περίπτωση της Hotel Brain δείχνει ότι ένα ρεκόρ τζίρου δεν σημαίνει απαραίτητα και ρεκόρ κερδών. Μετρά και το ποιος σηκώνει το ρίσκο.
Οι μεγάλοι διεθνείς όμιλοι έχτισαν την επιτυχία τους αφήνοντας το μεγαλύτερο μέρος του ρίσκου του κτιρίου σε άλλους. Στο ελληνικό μοντέλο της σταθερής μίσθωσης, ο ιδιοκτήτης αποκτά μεγαλύτερη προβλεψιμότητα και ο μισθωτής απορροφά μεγαλύτερο μέρος της λειτουργικής πίεσης. Η εξίσωση γίνεται ευκολότερη όσο η ζήτηση και τα έσοδα ανεβαίνουν. Όταν όμως ακόμη και προορισμοί όπως η Μύκονος και η Σαντορίνη μπορούν να έχουν δύσκολη χρονιά, το ερώτημα αλλάζει. Δεν είναι πια πόσα ξενοδοχεία μπορεί να λειτουργεί ένας όμιλος, αλλά πόσο ρίσκο μπορεί να σηκώσει και πώς το μοιράζεται.
Η επόμενη φάση της ελληνικής φιλοξενίας ίσως δεν κριθεί από το ποιος έχει τα περισσότερα δωμάτια. Ίσως κριθεί από το ποιος θα βρει τη σωστή ισορροπία ανάμεσα σε αυτόν που έχει το κτίριο και σε αυτόν που ξέρει να το γεμίζει.
GOOD TO KNOW
Συμβόλαια δεκαετιών: οι συμβάσεις franchise της Hilton για νέα ξενοδοχεία έχουν συνήθως αρχική διάρκεια περίπου 20 ετών. Γι’ αυτό η επιλογή μοντέλου δεσμεύει ένα ξενοδοχείο για μια ολόκληρη γενιά.
Η μεγάλη εικόνα των αλυσίδων: σύμφωνα με την GBR Consulting, τον Οκτώβριο του 2026 δραστηριοποιούνταν στην Ελλάδα 40 διεθνείς αλυσίδες. Αν μετρήσει κανείς, εκτός από τα 402 ξενοδοχεία, και άλλα τουριστικά καταλύματα, το χαρτοφυλάκιό τους φτάνει τις 439 μονάδες με 41.029 δωμάτια. Τα διεθνή σήματα βρίσκονται πλέον σε περίπου ένα στα τέσσερα πεντάστερα ξενοδοχεία της χώρας.
Το «υβριδικό» συμβόλαιο: στην Ευρώπη απλώνονται συμβόλαια που συνδυάζουν μίσθωση και διαχείριση. Ο ιδιοκτήτης εξασφαλίζει ένα ελάχιστο ενοίκιο και συμμετέχει στα κέρδη όταν η χρονιά πάει καλά.