


THE BULLET POINT "PREVIEW"
Το facility management στην Ελλάδα ενοποιείται μέσα από εξαγορές, από επενδυτικά κεφάλαια και από ομίλους με δραστηριότητα στις κατασκευές, την ενέργεια και το real estate.
Τα βασικά ρίσκα του κλάδου είναι η ακριβότερη και σπανιότερη εργασία, οι όροι των πολυετών συμβολαίων και η δυσκολία να ενοποιηθούν οι εταιρείες που εξαγοράζονται.
Η τεχνολογία δεν αντικαθιστά απλώς τους ανθρώπους. Ο κλάδος στρέφεται στις τεχνικές και ψηφιακές δεξιότητες, στα δεδομένα και στους αυτοματισμούς.
Ένα κτίριο δεν τελειώνει όταν φεύγει ο εργολάβος. Εκεί ξεκινά το μεγαλύτερο μέρος της ζωής του, και μαζί του ένας λογαριασμός που δεν σταματά ποτέ. Κάποιος πρέπει να το καθαρίζει και να το φυλάει. Κάποιος πρέπει να συντηρεί τον κλιματισμό, τους ανελκυστήρες και τα ηλεκτρολογικά του, να μετρά και να μειώνει την ενέργεια που καίει.
Αυτή η δουλειά λέγεται facility management. Για χρόνια ήταν μια αθόρυβη αγορά συνεργείων καθαρισμού και εταιρειών φύλαξης. Σήμερα τη διεκδικούν μερικά από τα μεγαλύτερα ονόματα της ελληνικής οικονομίας.
Τι ακριβώς πουλάει ένας facility manager
Ο κλάδος χωρίζει τη δουλειά του σε δύο μεγάλες κατηγορίες:
- «Soft» υπηρεσίες: αφορούν τους ανθρώπους που χρησιμοποιούν το κτίριο. Καθαρισμός, φύλαξη, υποδοχή, σίτιση.
- «Hard» υπηρεσίες: αφορούν το ίδιο το κτίριο. Κλιματισμός, ηλεκτρολογικά, υδραυλικά, ανελκυστήρες, ενεργειακή διαχείριση.
Οι soft υπηρεσίες χρειάζονται πολλούς ανθρώπους. Οι hard χρειάζονται τεχνίτες και μηχανικούς και έχουν συνήθως μεγαλύτερη αξία ανά συμβόλαιο. Η πιο σύνθετη μορφή υπηρεσίας είναι το «ολοκληρωμένο» facility management. Εκεί ένας πάροχος αναλαμβάνει όλα τα παραπάνω μαζί και ο πελάτης έχει έναν μόνο συνομιλητή για ολόκληρο το κτίριο.
Μια αγορά που λίγοι βλέπουν
Στην Ελλάδα ο κλάδος περιλαμβάνει υπηρεσίες για ιδιωτικές επιχειρήσεις, αλλά και πολλές συμβάσεις για δημόσια κτίρια και υποδομές. Το μεγαλύτερο κομμάτι του είναι ο καθαρισμός, που παραμένει ιδιαίτερα κατακερματισμένος. Ακολουθούν η φύλαξη, πιο συγκεντρωμένη, και η τεχνική συντήρηση, μικρότερη αλλά πιο εξειδικευμένη.
Χιλιάδες εργαζόμενοι, εκατοντάδες εταιρείες και λίγοι μεγάλοι παίκτες. Αυτός ο κατακερματισμός κάνει τον κλάδο ελκυστικό για κεφάλαια που επιδιώκουν ανάπτυξη μέσω εξαγορών. Σε μια τέτοια αγορά, ένας παίκτης με διαθέσιμα κεφάλαια μπορεί να μεγαλώσει γρήγορα αγοράζοντας μικρότερους ανταγωνιστές.
Οι μεγάλοι παίκτες
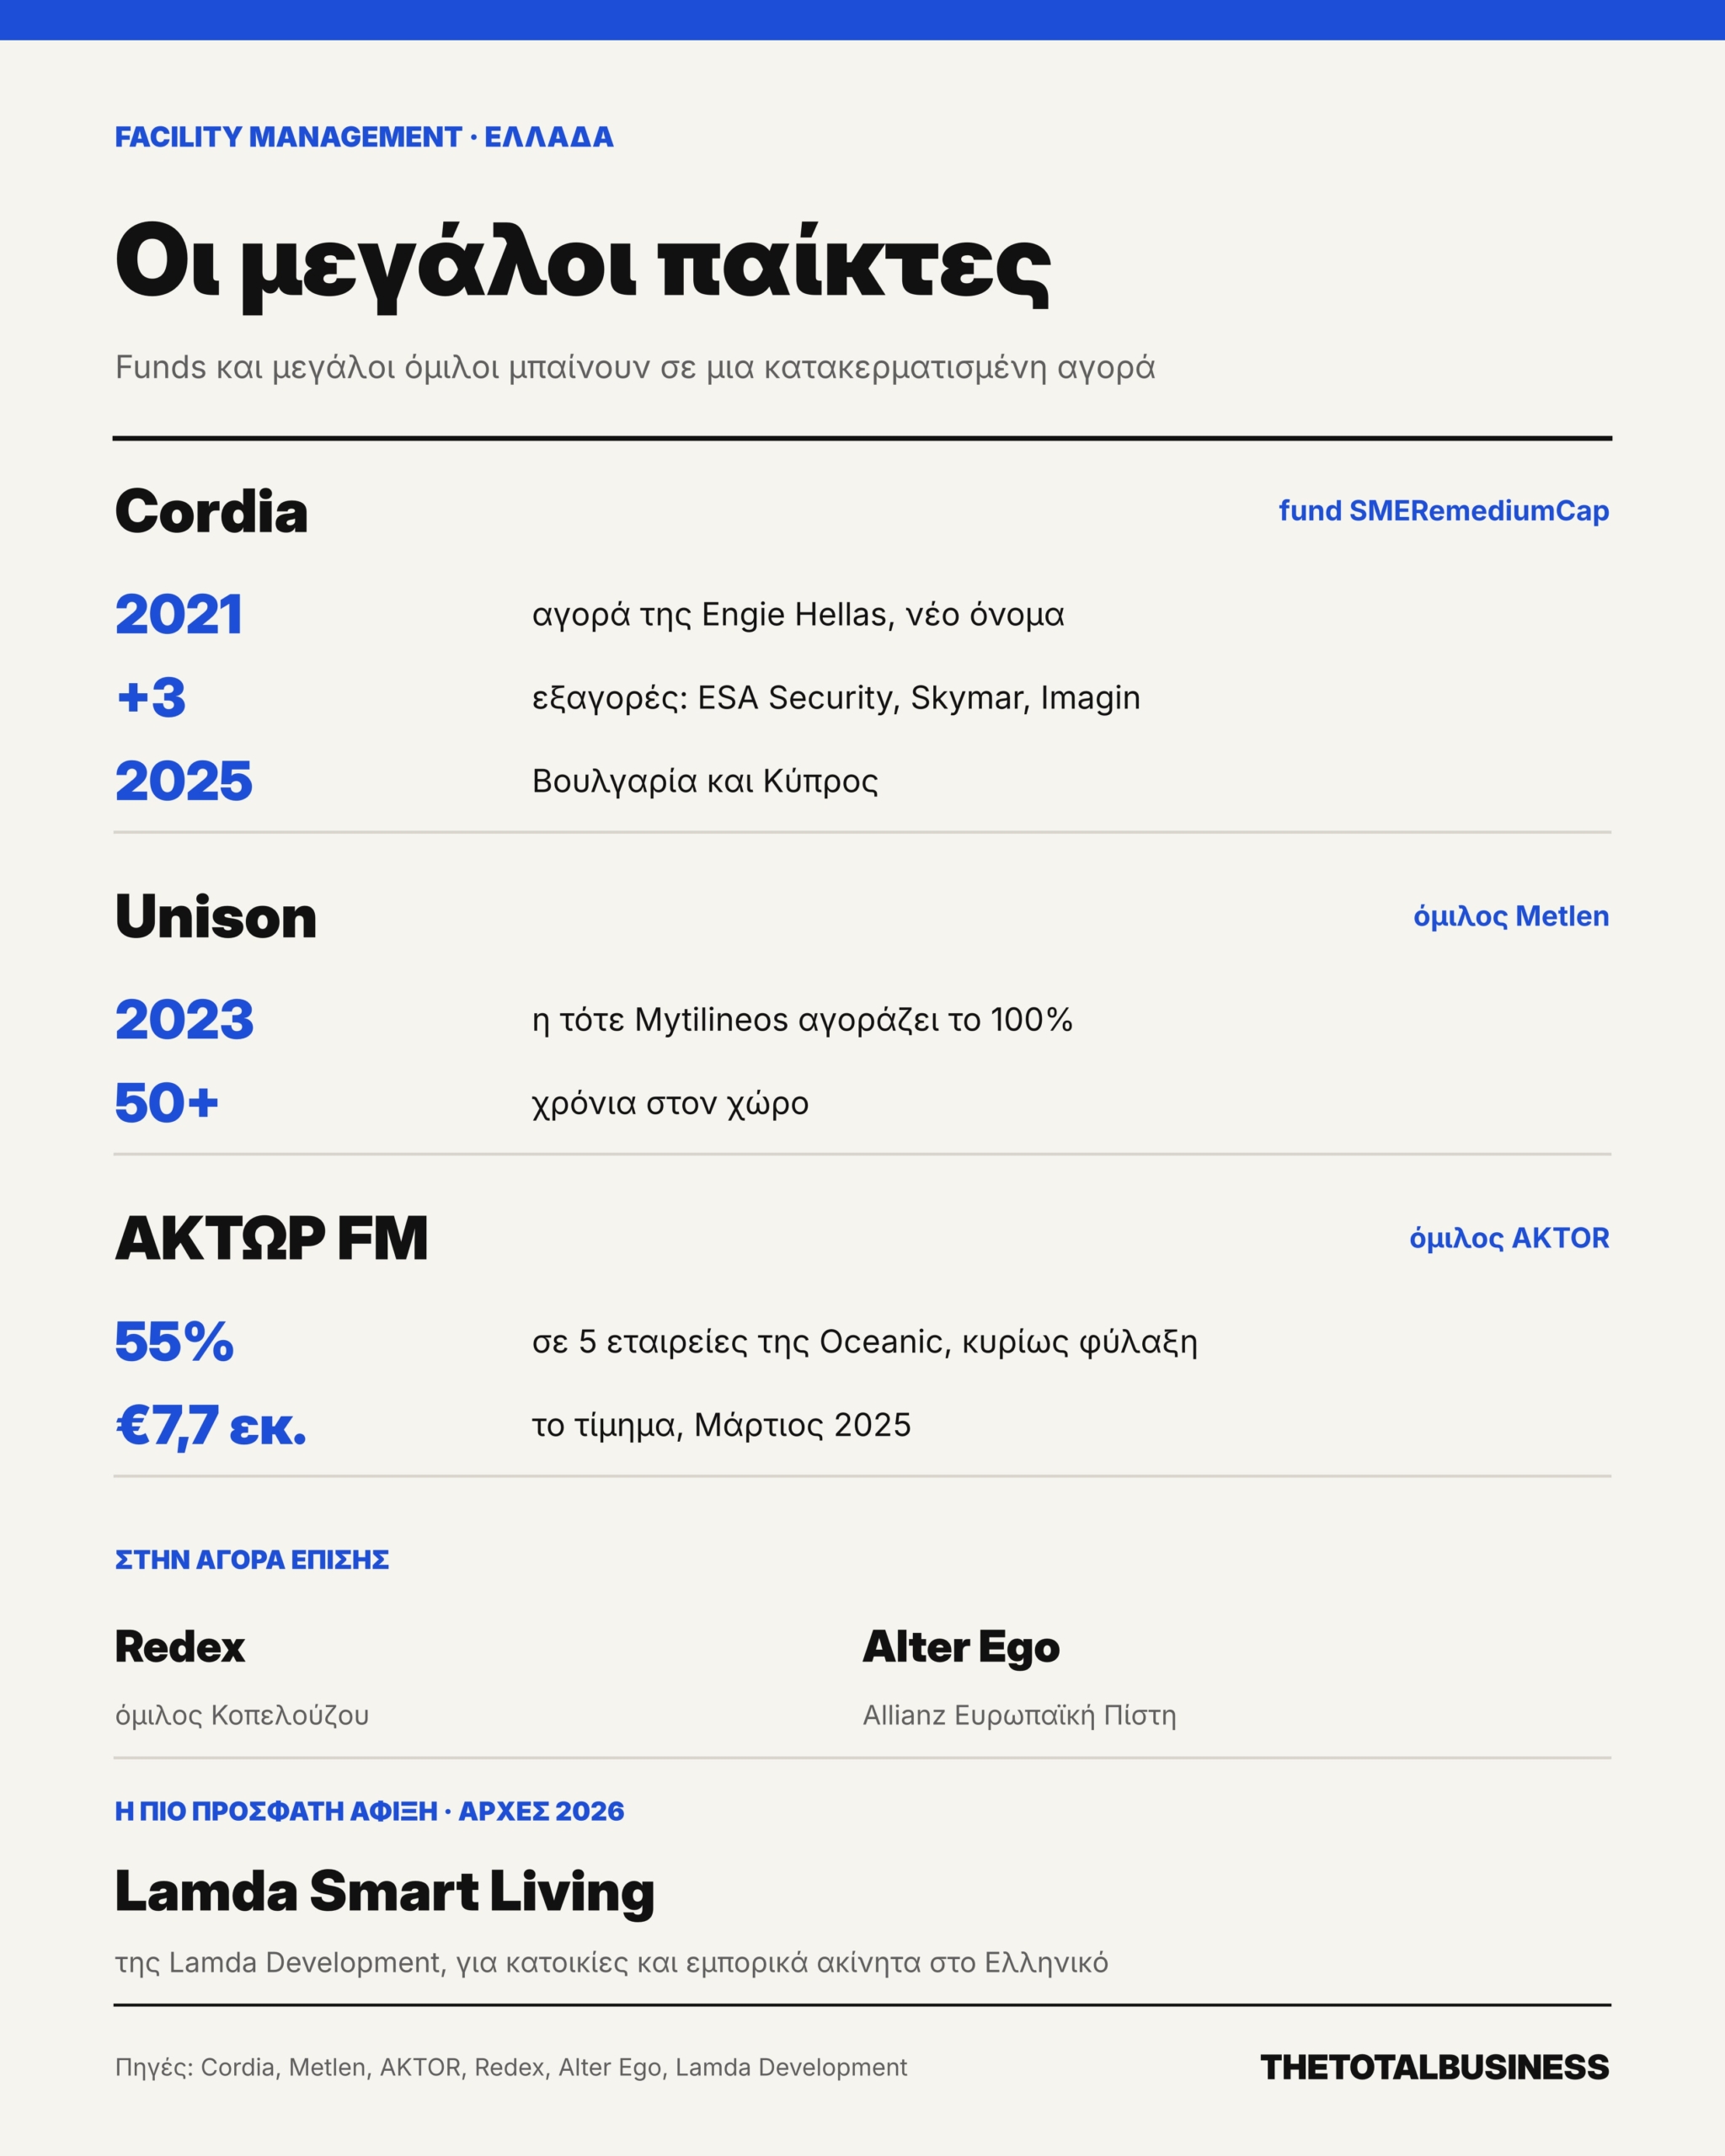
Cordia. Η Cordia αυτοπαρουσιάζεται ως ηγέτιδα του κλάδου στην Ελλάδα και στήθηκε με εξαγορές. Το 2021 το fund SMERemediumCap του Νίκου Καραμούζη αγόρασε την πρώην Engie Hellas και τη μετονόμασε σε Cordia. Ακολούθησαν η ESA Security, μαζί με το family office Latsco, η Skymar στον καθαρισμό και η Imagin. Το 2025 ο όμιλος βγήκε και εκτός Ελλάδας, με εξαγορά στη Βουλγαρία και συμμετοχή σε εταιρεία φύλαξης στην Κύπρο.
Unison (Metlen). Το 2023 η τότε Mytilineos αγόρασε το 100% της Unison. Η ίδια η εταιρεία ανακοίνωσε ότι η εξαγορά εντάσσεται στη στρατηγική της να γίνει μακροχρόνιος συνεργάτης των πελατών της σε ενεργειακές λύσεις και υπηρεσίες. Η Unison έχει πίσω της περίπου μισό αιώνα στον χώρο, σύμφωνα με την ίδια.
ΑΚΤΩΡ Facility Management. Ο όμιλος AKTOR παρουσιάζει το facility management ως δραστηριότητα μέσω της οποίας θέλει να δημιουργήσει νέες ροές εσόδων και συνέργειες μέσα στον όμιλο. Τον Μάρτιο του 2025 η θυγατρική του απέκτησε το 55% πέντε εταιρειών του ομίλου Oceanic, κυρίως στη φύλαξη, έναντι 7,7 εκατ. ευρώ.
Οι υπόλοιποι. Στην αγορά δραστηριοποιούνται επίσης:
- Η Redex του ομίλου Κοπελούζου, που έχει μεταξύ άλλων τη συντήρηση των 14 περιφερειακών αεροδρομίων της Fraport.
- Η GEK Services του ομίλου ΓΕΚ ΤΕΡΝΑ.
- Η Alter Ego, που ανήκει στην Allianz Ευρωπαϊκή Πίστη.
- Η Dimand, η Sarp και αρκετές μικρότερες εταιρείες.
Η πιο πρόσφατη άφιξη είναι η Lamda Development. Στις αρχές του 2026 ίδρυσε τη Lamda Smart Living, για να διαχειρίζεται κατοικίες, εμπορικούς χώρους και υποδομές στο Ελληνικό.
Χτίζεις, μετά λειτουργείς
Ένα ιδιαίτερο χαρακτηριστικό της ελληνικής αγοράς είναι ότι αρκετοί μεγάλοι όμιλοι που μπαίνουν στο facility management έχουν ήδη δραστηριότητα στις κατασκευές, στην ενέργεια, στις υποδομές ή στο real estate. Για αυτούς η διαχείριση των κτιρίων είναι η φυσική συνέχεια της δουλειάς τους. Χτίζουν το έργο και μετά κρατούν τη λειτουργία του για χρόνια.
Οι συμβάσεις ΣΔΙΤ το δείχνουν καθαρά. Η σύμβαση που υπέγραψε η Metlen για 17 νέα σχολεία στην Κεντρική Μακεδονία διαρκεί 27 χρόνια. Τα δύο είναι για την κατασκευή και τα 25 για την τεχνική διαχείριση των κτιρίων. Ο κατασκευαστής γίνεται για ένα τέταρτο του αιώνα και διαχειριστής.
Η λογική είναι απλή. Η κατασκευή φέρνει μεγάλα αλλά άστατα έσοδα, που έρχονται και φεύγουν με τα έργα. Η διαχείριση φέρνει μικρότερα αλλά πιο σταθερά έσοδα, με συμβόλαια που ανανεώνονται για χρόνια. Ένας όμιλος που έχει και τα δύο εξομαλύνει τα αποτελέσματά του. Ένα fund που χτίζει όμιλο με εξαγορές, όπως στην περίπτωση της Cordia, ποντάρει σε κάτι διαφορετικό: ότι ένας μεγάλος, ενοποιημένος πάροχος αξίζει περισσότερο από το άθροισμα των μικρών εταιρειών που αγόρασε.
Τι γίνεται στο εξωτερικό
Διεθνώς, η αγορά κινείται σε τρεις κατευθύνσεις.
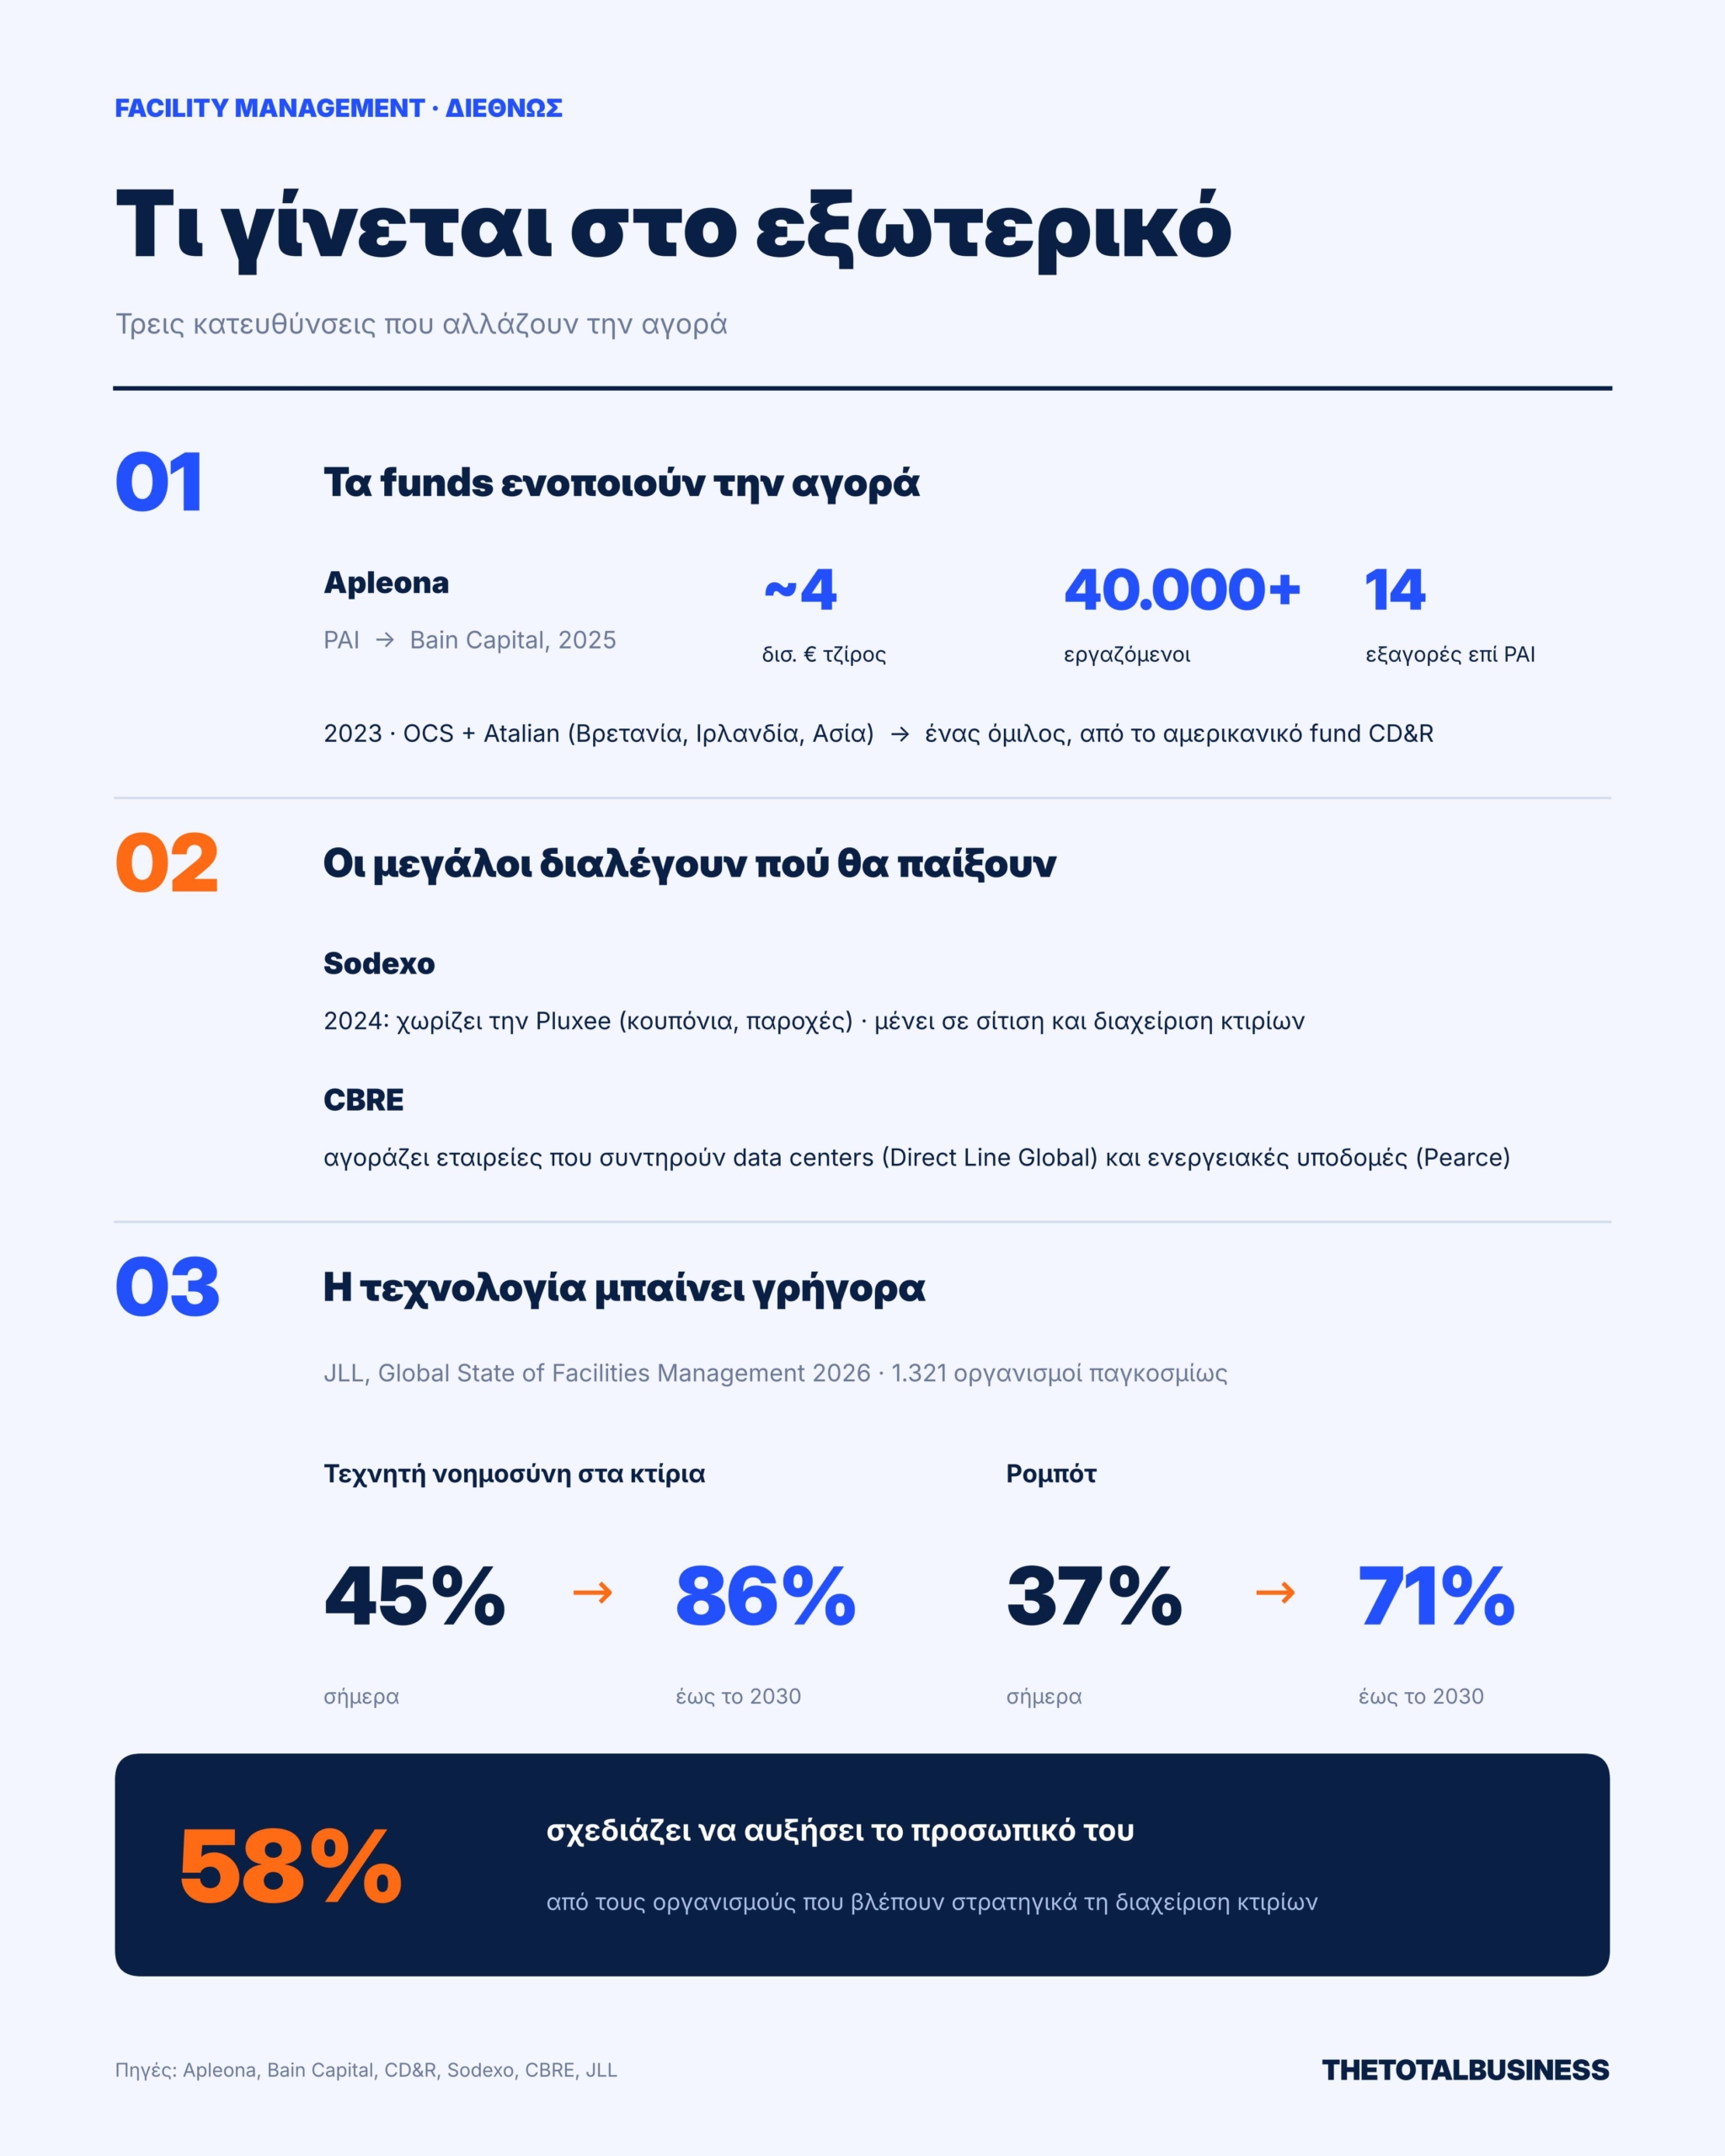
Πρώτον, τα funds ενοποιούν την αγορά. Το 2025 η Bain Capital ολοκλήρωσε την εξαγορά της γερμανικής Apleona από την PAI. Η Apleona είναι μία από τις μεγαλύτερες εταιρείες του κλάδου στην Ευρώπη, με τζίρο περίπου 4 δισ. ευρώ και πάνω από 40.000 εργαζόμενους, και έκανε 14 εξαγορές τα τελευταία χρόνια. Λίγο νωρίτερα το αμερικανικό fund CD&R αγόρασε τη βρετανική OCS και τις δραστηριότητες της γαλλικής Atalian σε Βρετανία, Ιρλανδία και Ασία, για να τις ενώσει σε έναν όμιλο. Η συνταγή θυμίζει αυτό που βλέπουμε στην Ελλάδα, σε πολύ μεγαλύτερη κλίμακα.
Δεύτερον, οι μεγάλοι διαλέγουν πού θα παίξουν. Η Sodexo έβγαλε από το χρηματιστήριο το κομμάτι των κουπονιών και παροχών, την Pluxee, το 2024, και έμεινε αποκλειστικά στη σίτιση και τη διαχείριση εγκαταστάσεων. Η αμερικανική CBRE, ο μεγαλύτερος όμιλος υπηρεσιών ακινήτων στον κόσμο, αγοράζει εταιρείες που συντηρούν data centers και ενεργειακές υποδομές, δηλαδή κτίρια που δεν επιτρέπεται να σταματήσουν ποτέ.
Τρίτον, η τεχνολογία μπαίνει γρήγορα. Η νέα έρευνα της JLL σε 1.321 οργανισμούς παγκοσμίως δείχνει ότι το 45% ήδη κλιμακώνει ή βελτιώνει εφαρμογές τεχνητής νοημοσύνης στη διαχείριση των κτιρίων του. Έως το 2030 το ποσοστό αναμένεται να φτάσει το 86%. Η χρήση ρομπότ αναμένεται να ανέβει από το 37% σήμερα στο 71% έως το 2030.
Η πιο ενδιαφέρουσα πλευρά της έρευνας όμως είναι άλλη. Η τεχνολογία δεν παρουσιάζεται ως αντικατάσταση των ανθρώπων. Ανάμεσα στους οργανισμούς που βλέπουν τη διαχείριση των κτιρίων στρατηγικά, το 58% σχεδιάζει να αυξήσει το προσωπικό του. Η αλλαγή, επομένως, δεν φαίνεται να είναι απλώς από τον άνθρωπο στο ρομπότ. Η αλλαγή αυξάνει τη σημασία των τεχνικών και ψηφιακών δεξιοτήτων, μαζί με τη χρήση δεδομένων και αυτοματισμών.
Οι προκλήσεις και τα ρίσκα
Πίσω από την εικόνα της σταθερής, «βαρετής» επιχείρησης κρύβονται ρίσκα που συχνά υποτιμώνται.
1. Η εργασία ακριβαίνει και λιγοστεύει
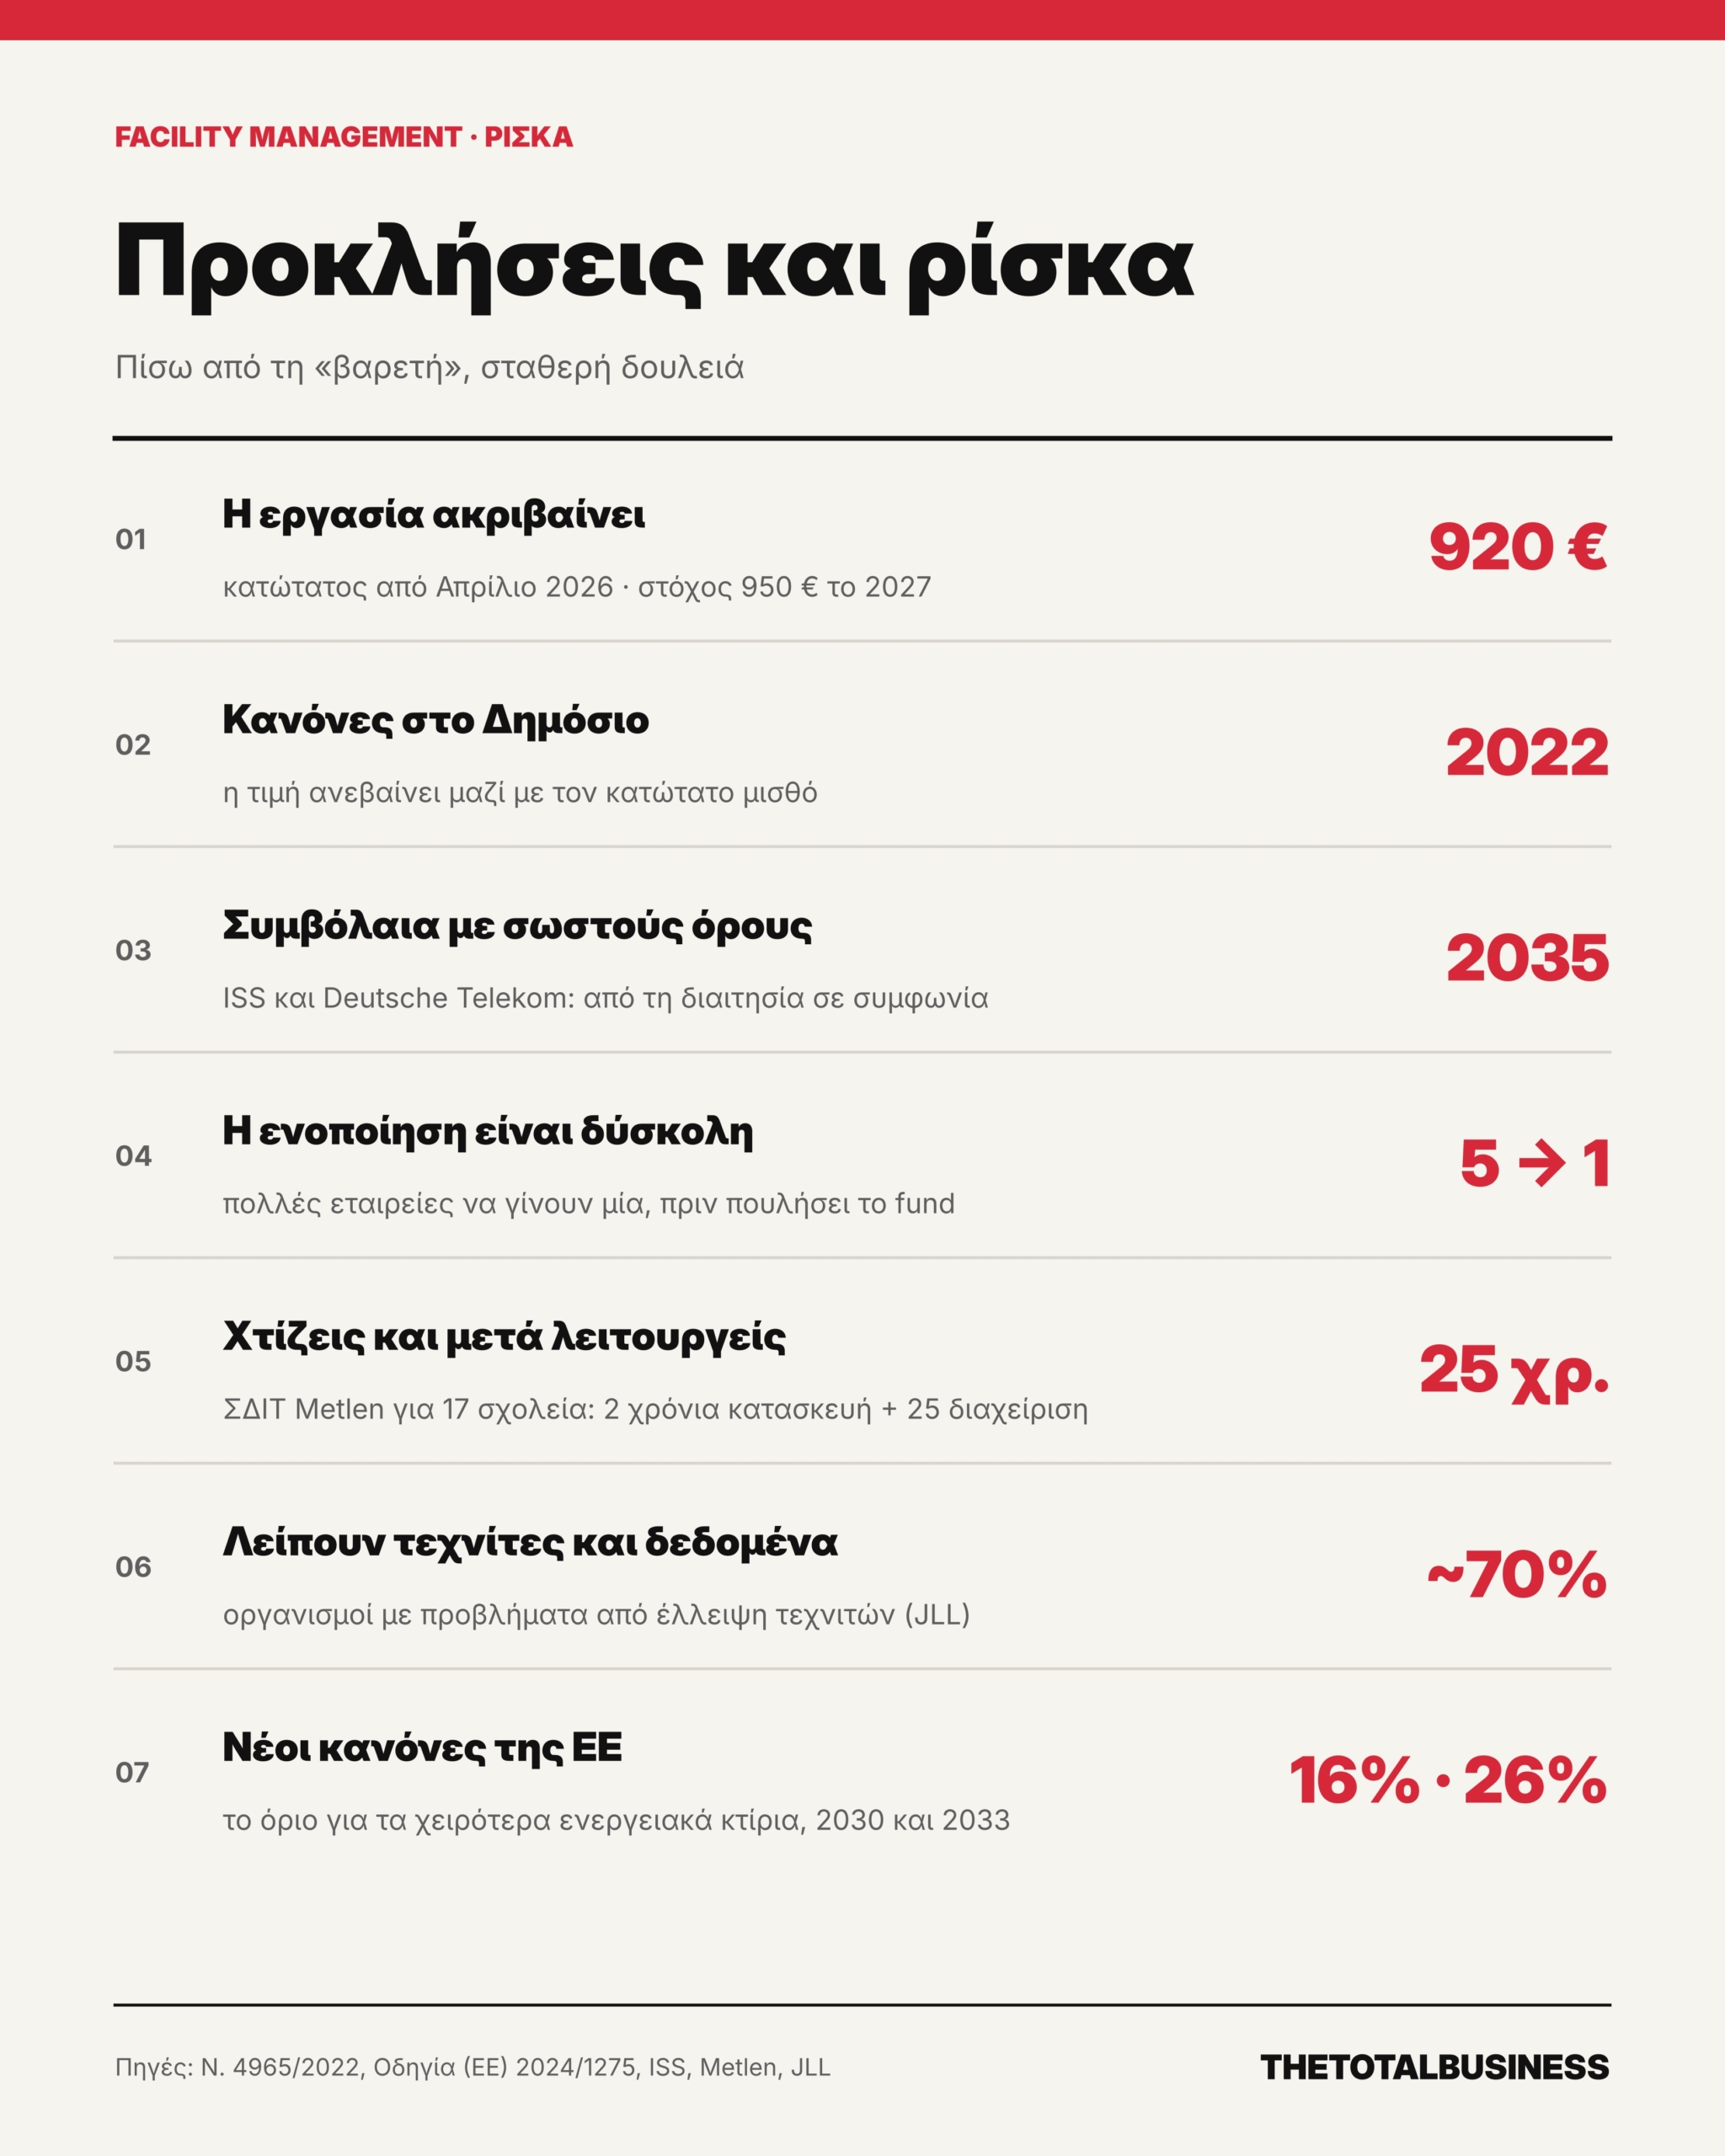
Το facility management είναι πρώτα απ’ όλα επιχείρηση ανθρώπων, και η εργασία είναι το μεγαλύτερο κόστος του. Ο κατώτατος μισθός στην Ελλάδα ανέβηκε στα 920 ευρώ τον Απρίλιο του 2026, και η κυβέρνηση έχει στόχο τα 950 ευρώ το 2027. Κάθε τέτοια αύξηση επηρεάζει άμεσα το κόστος των συμβολαίων καθαρισμού και φύλαξης.
Ταυτόχρονα, οι κατάλληλοι άνθρωποι λιγοστεύουν. Στην έρευνα της JLL, σχεδόν επτά στους δέκα οργανισμούς ανέφεραν προβλήματα τον τελευταίο χρόνο από έλλειψη τεχνιτών και τεχνικών δεξιοτήτων. Το παράδειγμα της ISS δείχνει πώς απαντά ο κλάδος. Η ISS είναι μία από τις μεγαλύτερες εταιρείες του κλάδου παγκοσμίως, με πάνω από 325.000 εργαζόμενους, και ανέφερε ότι η ανάπτυξή της το 2025 στηρίχτηκε κυρίως σε αυξήσεις τιμών. Όταν η εργασία ακριβαίνει, ο πάροχος πρέπει να μπορεί να το περάσει στον πελάτη, αλλιώς πιέζονται τα περιθώριά του.
2. Οι απαιτήσεις των δημόσιων συμβάσεων
Το Δημόσιο είναι μεγάλος και σταθερός πελάτης, αλλά και απαιτητικός. Πολλοί διαγωνισμοί για καθαρισμό και φύλαξη κρίνονται κυρίως με βάση την τιμή. Για να μη γίνονται προσφορές κάτω από το κόστος της εργασίας, ο νόμος υποχρεώνει τις εταιρείες να δηλώνουν στην προσφορά τους πόσους εργαζόμενους θα απασχολήσουν και με ποιο κόστος. Προσφορά κάτω από το νόμιμο εργατικό κόστος αποκλείεται. Εταιρείες με σοβαρές παραβάσεις της εργατικής νομοθεσίας μπορεί επίσης να αποκλειστούν από δημόσιους διαγωνισμούς.
Από το 2022 υπάρχει και ένα δίχτυ ασφαλείας: όταν ανεβαίνει ο κατώτατος μισθός, η τιμή στις δημόσιες συμβάσεις καθαρισμού και φύλαξης αναπροσαρμόζεται υποχρεωτικά. Η ρύθμιση όμως αφορά μόνο τις δημόσιες συμβάσεις. Στα ιδιωτικά συμβόλαια, η αναπροσαρμογή είναι θέμα διαπραγμάτευσης με τον πελάτη.
3. Τα μεγάλα συμβόλαια θέλουν σωστούς όρους από την αρχή
Ένα μεγάλο, πολυετές συμβόλαιο μοιάζει με εγγύηση. Μπορεί όμως να γίνει και πηγή τριβής. Η ISS και η Deutsche Telekom είχαν συμβατικές διαφωνίες γύρω από τη μεγάλη συνεργασία τους για τη διαχείριση των κτιρίων της γερμανικής εταιρείας, που έφτασαν μέχρι τη διαιτησία. Τον Μάιο του 2026 κατέληξαν σε συμβιβασμό, τροποποίησαν τη συμφωνία και την επέκτειναν έως το τέλος του 2035.
Το παράδειγμα δείχνει πόσο κρίσιμοι είναι οι συμβατικοί όροι, η κατανομή του κινδύνου και οι μηχανισμοί επίλυσης διαφορών σε μια πολυετή συνεργασία. Αυτό ισχύει για κάθε πάροχο που υπογράφει πολυετή συμβόλαια, είτε με μεγάλο ιδιώτη είτε με το Δημόσιο μέσω ΣΔΙΤ.
4. Η ενοποίηση είναι πιο εύκολη στα χαρτιά
Το να αγοράσεις πέντε εταιρείες είναι το εύκολο κομμάτι. Το δύσκολο είναι να τις κάνεις μία: κοινά συστήματα, κοινή κουλτούρα, κοινή εμπορική πολιτική. Όταν μάλιστα ο αγοραστής είναι fund, υπάρχει και ένα ρολόι που χτυπά. Τα funds συνήθως πουλάνε μετά από μερικά χρόνια, οπότε ο όμιλος πρέπει να δείξει ότι το «μεγάλο» αξίζει πράγματι περισσότερο από τα «μικρά» που το αποτελούν. Η Apleona, που πέρασε από την PAI στη Bain Capital, είναι ένα πρόσφατο παράδειγμα αυτού του κύκλου.
5. Όταν κατασκευή και λειτουργία μένουν στον ίδιο όμιλο
Το μοντέλο έχει ένα σαφές πλεονέκτημα: όποιος ξέρει ότι θα λειτουργεί και θα συντηρεί το κτίριο για χρόνια έχει κίνητρο να το σχεδιάσει με βάση ολόκληρο τον κύκλο ζωής του. Ταυτόχρονα όμως κάνει ακόμη σημαντικότερους τους ανεξάρτητους μηχανισμούς ελέγχου, τις μετρήσιμες προδιαγραφές απόδοσης και τη σαφή κατανομή ευθύνης ανάμεσα στην κατασκευή και στη λειτουργία.
6. Η τεχνολογία θέλει επένδυση και δεδομένα
Η στροφή στους αισθητήρες, στα συστήματα που προβλέπουν βλάβες και στα ρομπότ δεν είναι δωρεάν. Χρειάζεται επενδύσεις, ειδικευμένο προσωπικό και κυρίως αξιόπιστα δεδομένα. Η JLL σημειώνει ότι η έλλειψη έτοιμων δεδομένων είναι από τα μεγαλύτερα εμπόδια. Επισημαίνει επίσης ότι, όσο ωριμάζει η τεχνολογία, οι πελάτες διαλέγουν πάροχο όλο και λιγότερο με βάση το κόστος και όλο και περισσότερο με βάση τις τεχνολογικές του δυνατότητες. Για μια αγορά που μεγάλωσε κυρίως με εργασία, αυτή είναι μεγάλη αλλαγή κανόνων.
7. Οι νέοι ευρωπαϊκοί κανόνες: κόστος και ευκαιρία μαζί
Η αναθεωρημένη ευρωπαϊκή οδηγία για την ενεργειακή απόδοση των κτιρίων βάζει αυστηρότερες απαιτήσεις για ενεργειακή παρακολούθηση, αυτοματισμούς και ανακαινίσεις. Για τα μη οικιστικά κτίρια, τα κράτη-μέλη πρέπει να θεσπίσουν ελάχιστα πρότυπα ενεργειακής απόδοσης που θα οδηγήσουν στην ανακαίνιση του 16% των χειρότερων ενεργειακά κτιρίων έως το 2030 και του 26% έως το 2033.
Για τους ιδιοκτήτες αυτό είναι κόστος. Για τους παρόχους που έχουν τεχνική και ενεργειακή γνώση είναι νέα αγορά. Για όσους προσφέρουν μόνο καθαρισμό και φύλαξη, είναι πρόκληση να μη μείνουν πίσω.
Η οπτική μας
Το facility management δεν είναι πια το «κοινόχρηστο» της ελληνικής οικονομίας. Είναι ένας τρόπος με τον οποίο μεγάλοι όμιλοι και επενδυτικά κεφάλαια εξασφαλίζουν πιο σταθερά έσοδα για χρόνια, από κτίρια που χτίζουν, κατέχουν ή αναλαμβάνουν να λειτουργούν.
Η σταθερότητα όμως δεν είναι δεδομένη. Ένας κλάδος που ζει από την εργασία, σε μια χώρα όπου οι μισθοί ανεβαίνουν και οι ειδικευμένοι άνθρωποι λιγοστεύουν, πρέπει να αλλάξει τον τρόπο που δημιουργεί αξία. Η χαμηλή τιμή και η μεγάλη ομάδα δεν αρκούν πλέον από μόνες τους για να καθορίσουν ποιος δημιουργεί τη μεγαλύτερη αξία. Στη ζυγαριά μπαίνουν όλο και περισσότερο οι τεχνικές δεξιότητες, τα δεδομένα και η ικανότητα να κάνεις ένα κτίριο να καταναλώνει λιγότερα και να χαλάει σπανιότερα.
Η ελληνική αγορά μεγαλώνει ακόμη κυρίως μέσα από εξαγορές και ενοποίηση. Το ερώτημα της επόμενης πενταετίας δεν είναι μόνο ποιος θα αγοράσει τον επόμενο ανταγωνιστή. Είναι ποιος θα συνδυάσει πρώτος το μέγεθος που απέκτησε με καλύτερη τεχνική οργάνωση, αξιόπιστα δεδομένα και μετρήσιμη απόδοση για τον πελάτη.
GOOD TO KNOW
Υπάρχει και πρότυπο: το facility management έχει δικό του διεθνές πρότυπο ποιότητας, το ISO 41001, από το 2018. Ορίζει πώς οργανώνεται και μετριέται η διαχείριση ενός κτιρίου.
Από ανθρώπους σε αποτέλεσμα: στην έρευνα της JLL, σχεδόν εννέα στους δέκα οργανισμούς περιμένουν όλο και περισσότερα συμβόλαια όπου ο πάροχος πληρώνεται για το αποτέλεσμα και όχι για τις ώρες ή τον αριθμό των εργαζομένων του.
Από κόστος σε πλεονέκτημα: στην ίδια έρευνα, ένας στους δύο οργανισμούς βλέπει ήδη τη διαχείριση των κτιρίων του ως πηγή ανταγωνιστικού πλεονεκτήματος. Έως το 2030 το ποσοστό αναμένεται να φτάσει το 82%.