


THE BULLET POINT "PREVIEW"
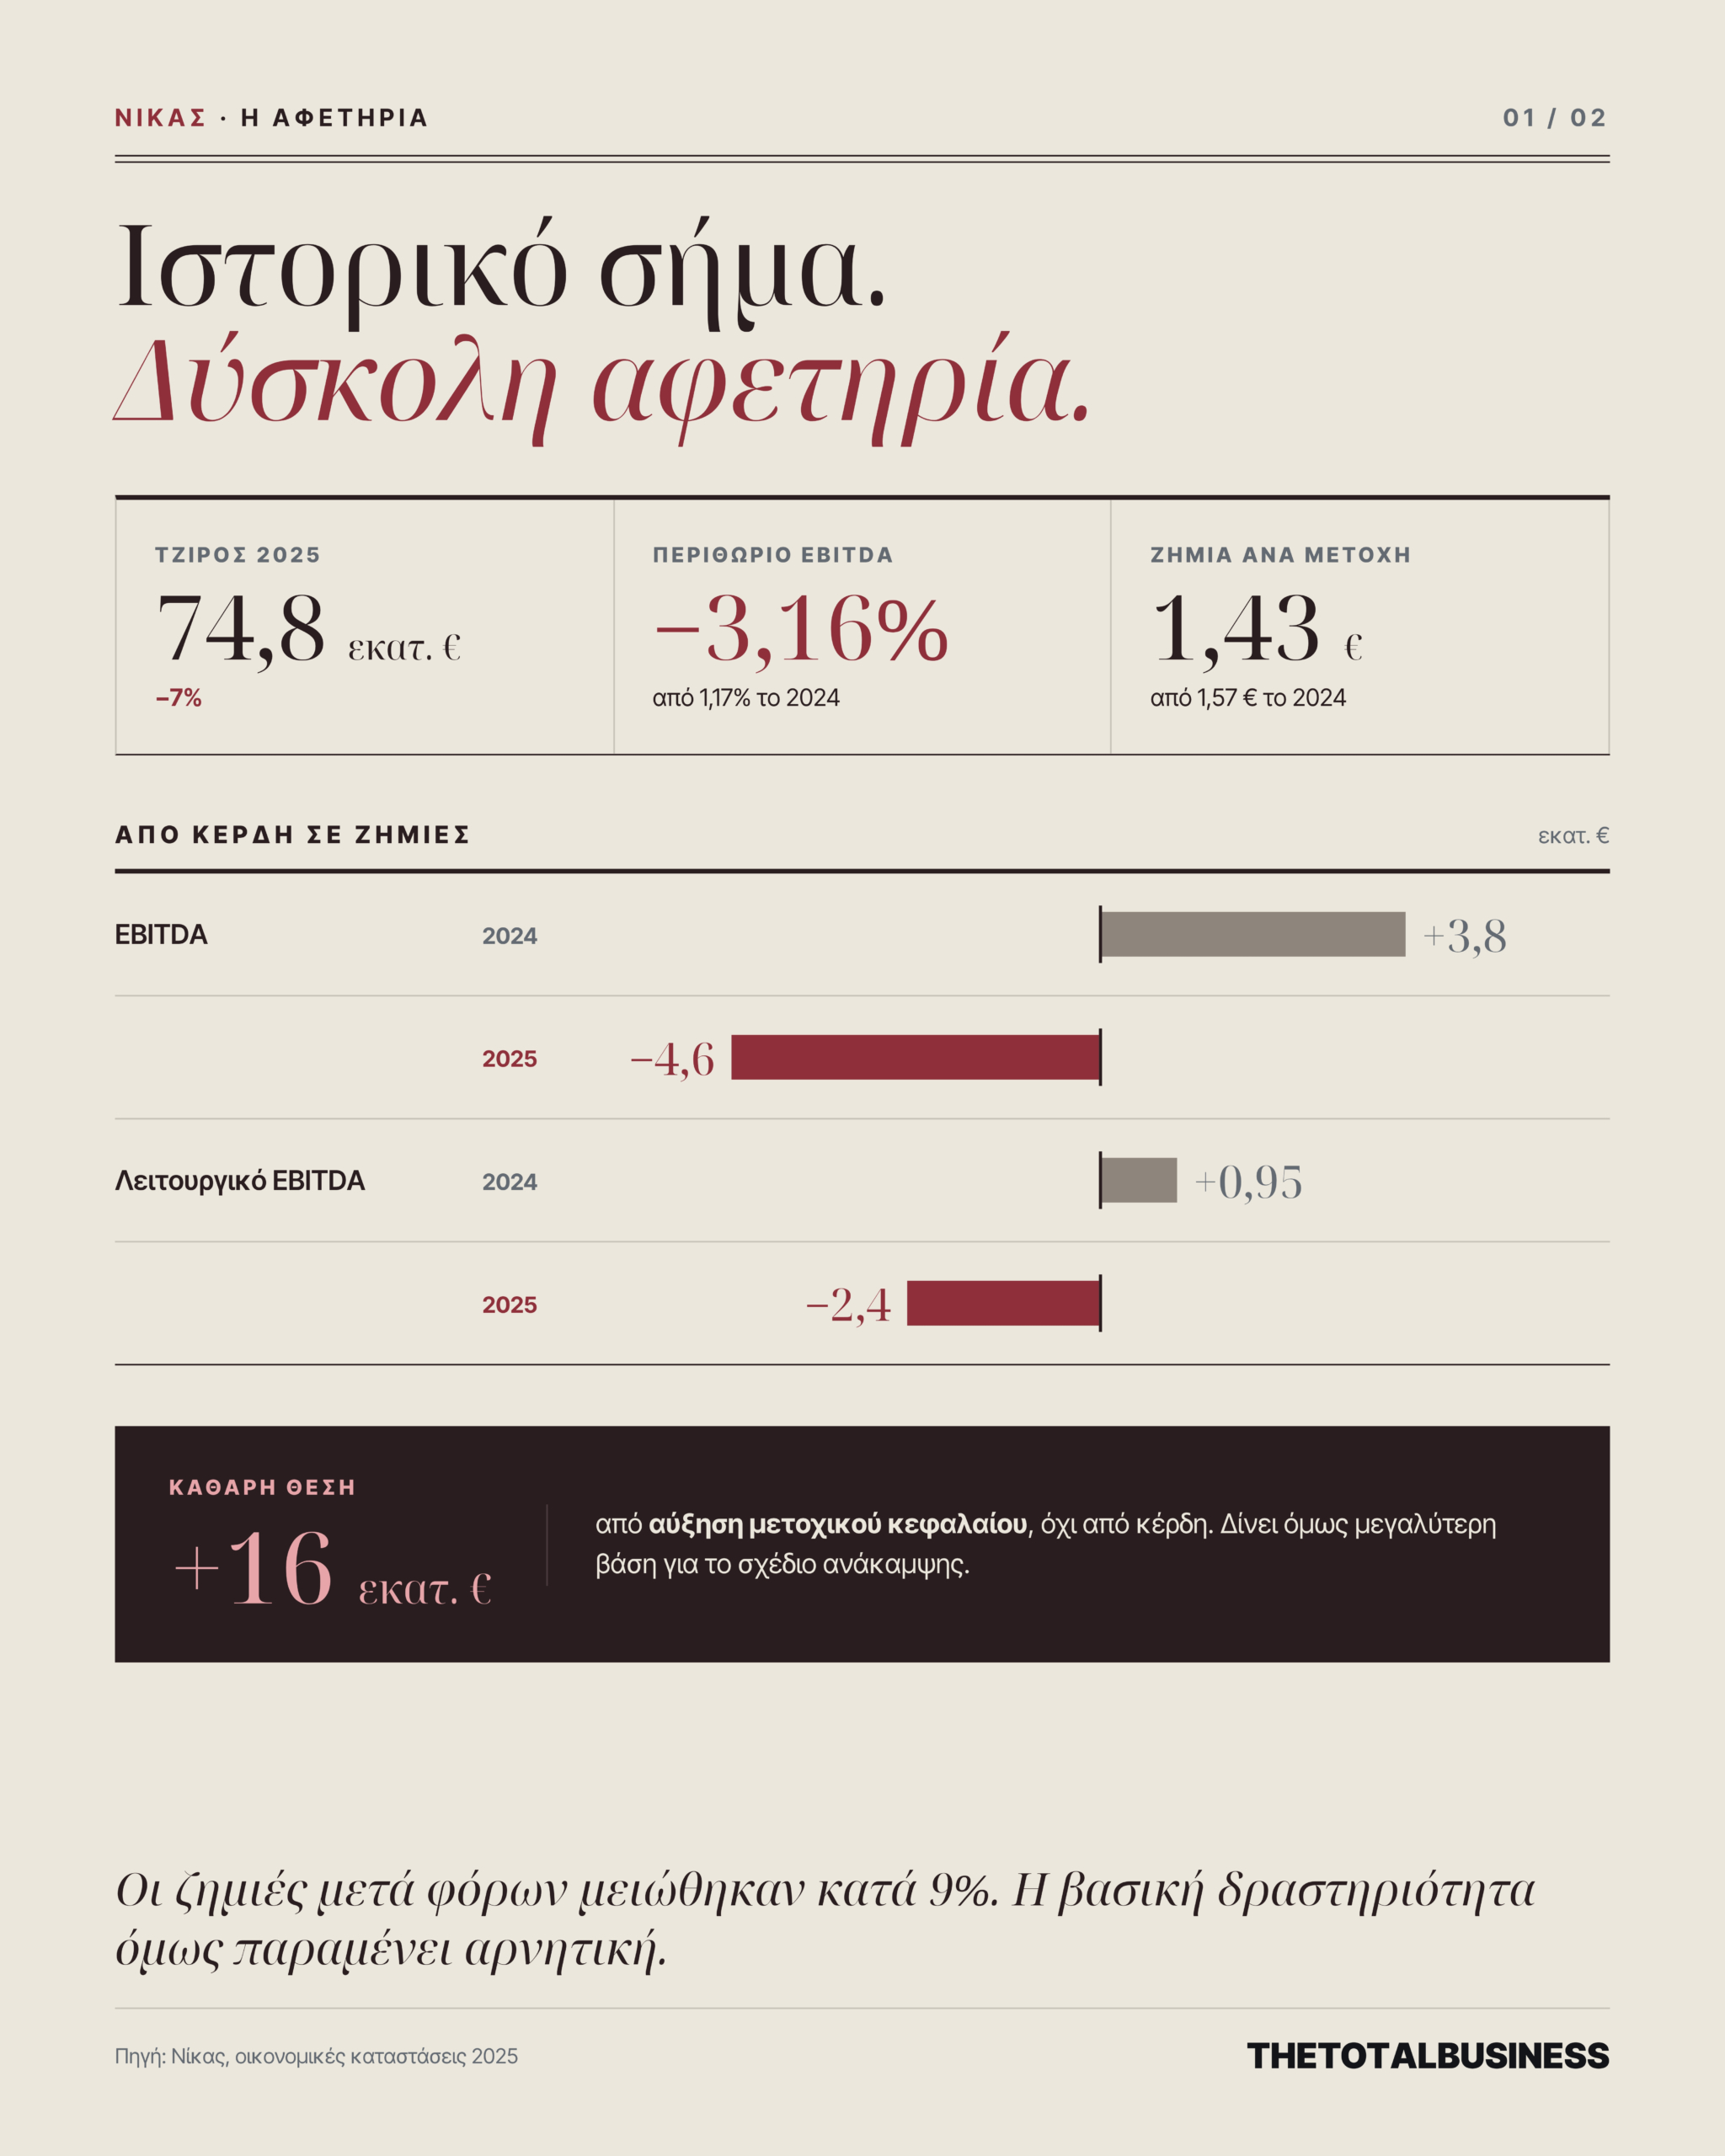
Στα 74,8 εκατ. ευρώ υποχώρησαν οι πωλήσεις της Νίκας το 2025, ενώ το λειτουργικό EBITDA πέρασε σε ζημιές 2,4 εκατ. ευρώ, από κέρδη 948 χιλ. ευρώ το 2024.
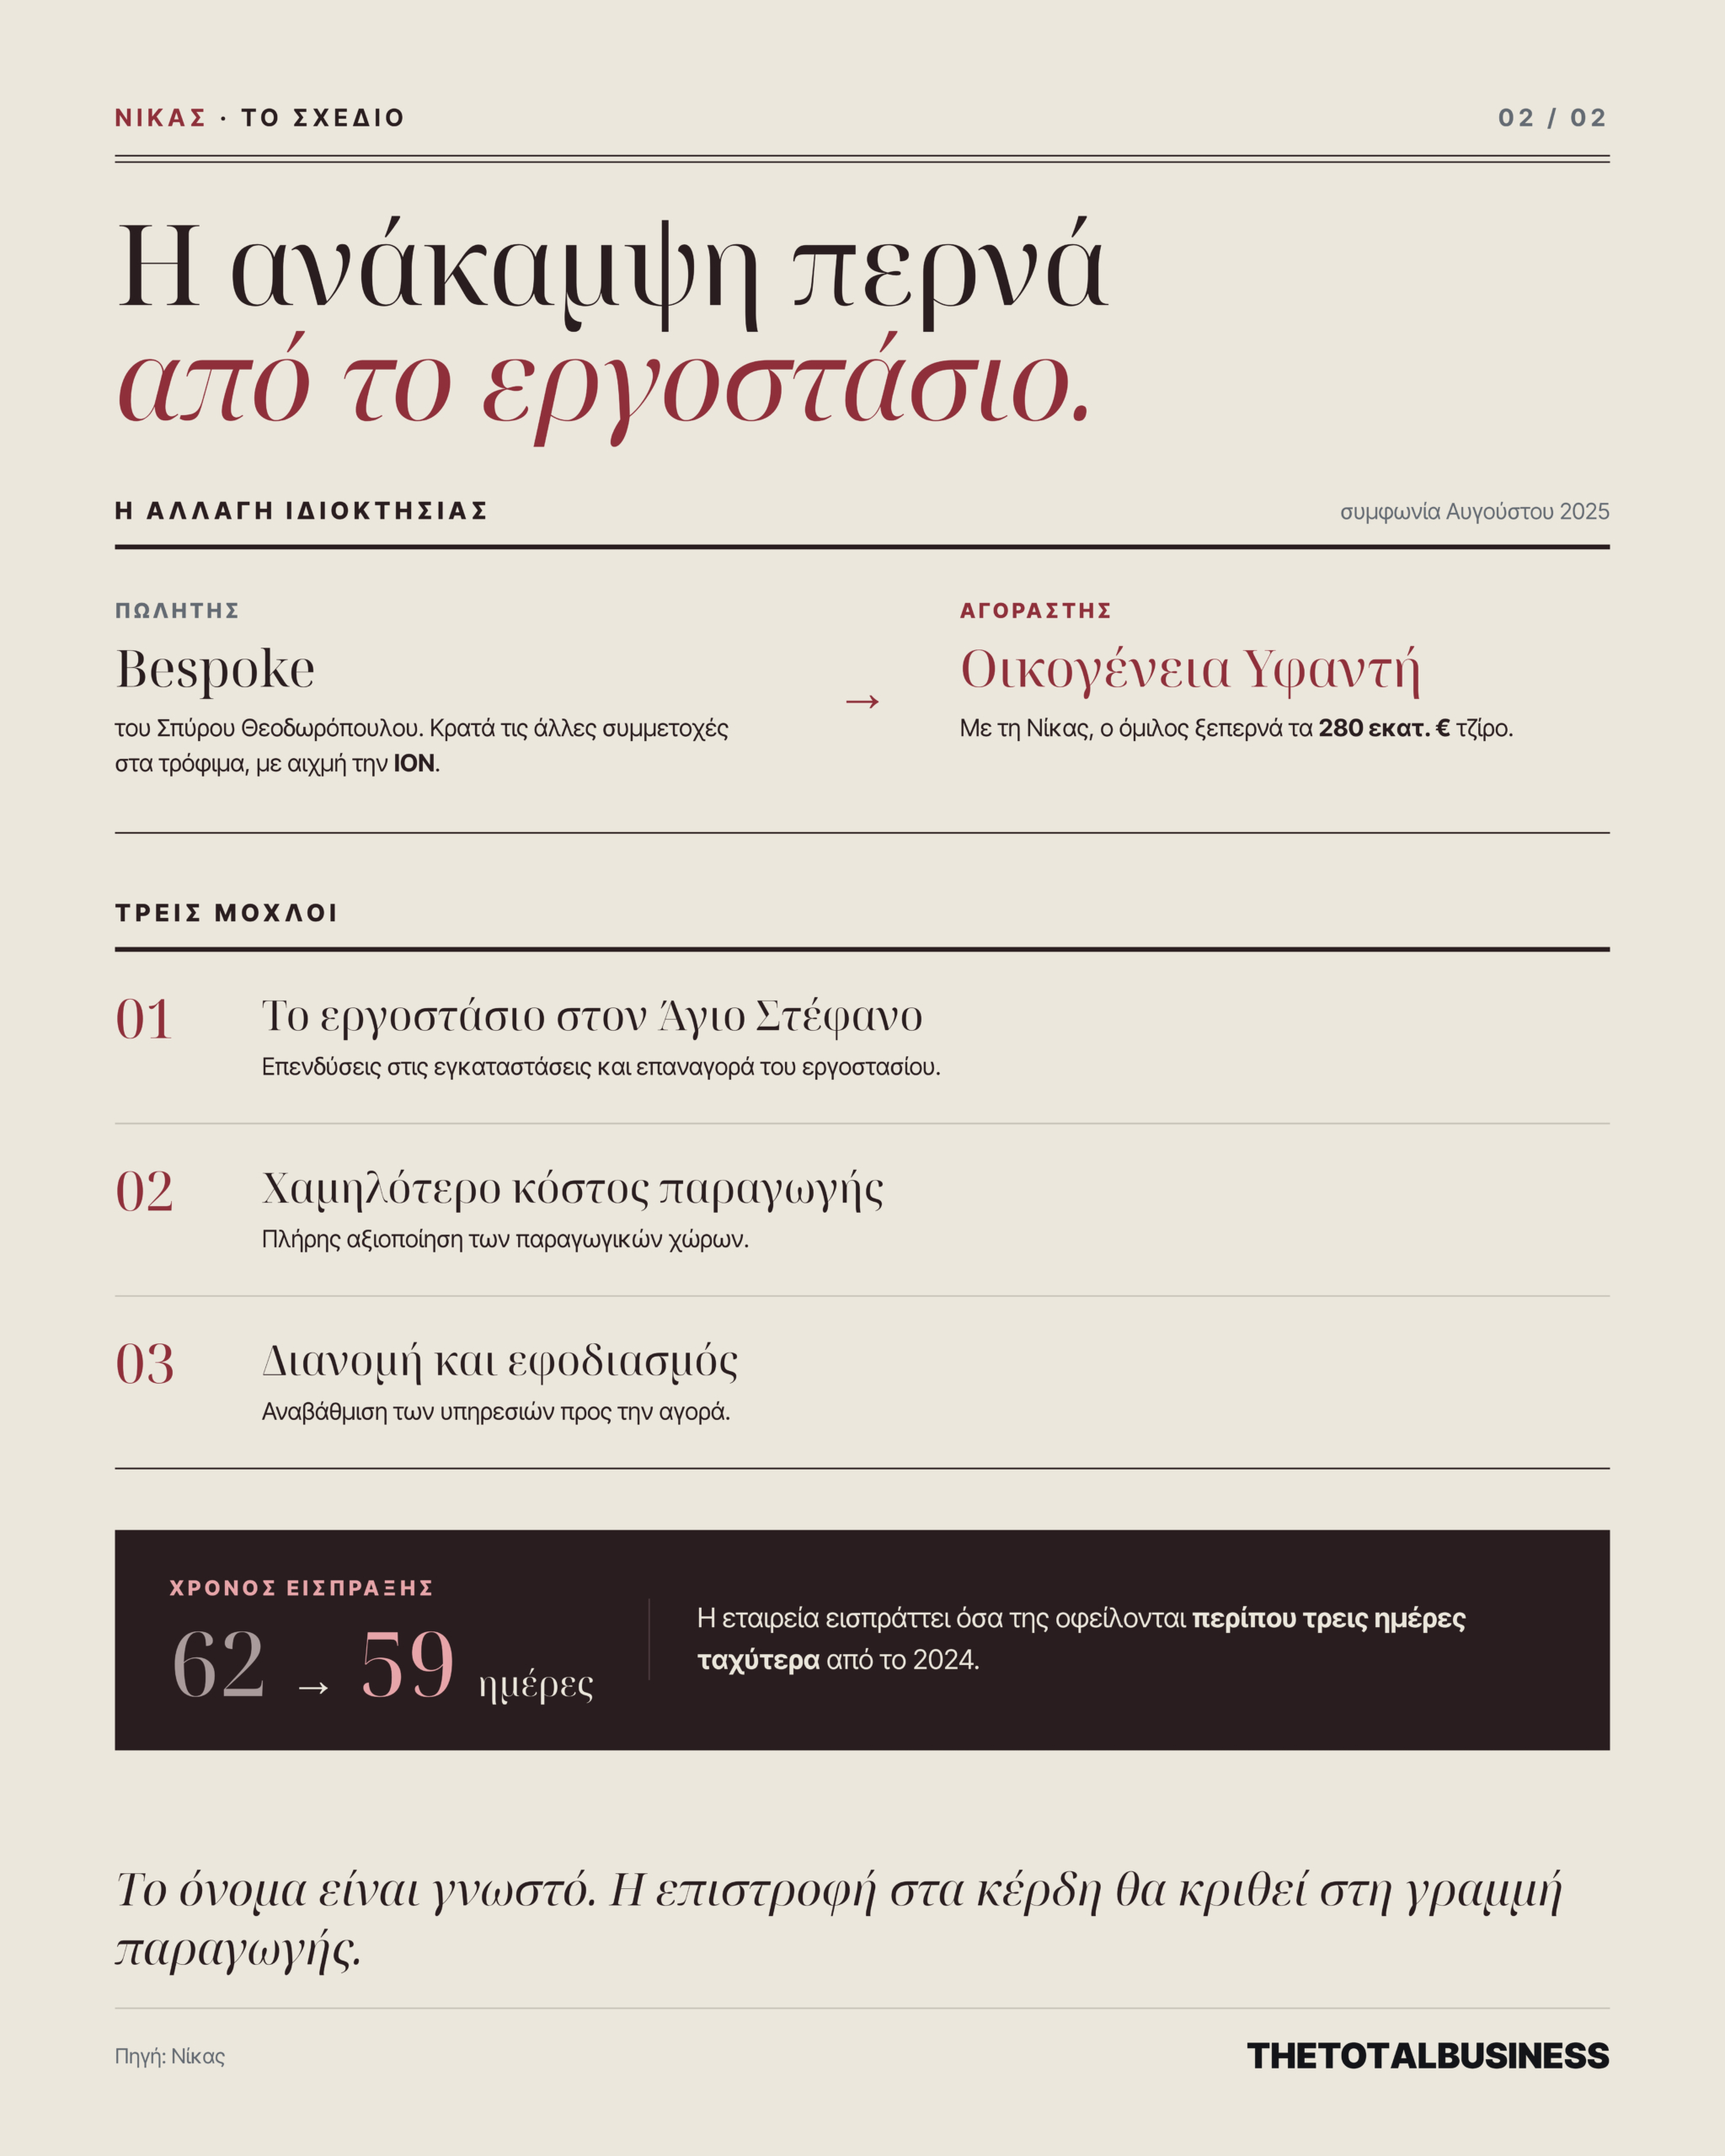
Η οικογένεια Υφαντή απέκτησε τη Νίκας από την Bespoke του Σπύρου Θεοδωρόπουλου, ενισχύοντας τη θέση της στην ελληνική αγορά αλλαντικών και διαμορφώνοντας όμιλο με συνολικό κύκλο εργασιών άνω των 280 εκατ. ευρώ.
Το εργοστάσιο στον Άγιο Στέφανο βρίσκεται στο επίκεντρο της προσπάθειας ανάκαμψης, με σχεδιασμό για καλύτερη αξιοποίηση των εγκαταστάσεων, περιορισμό του κόστους και ενίσχυση της παραγωγικής αποδοτικότητας.
Να ξαναβάλει τη Νίκας σε τροχιά κερδοφορίας, αξιοποιώντας ένα από τα πλέον αναγνωρίσιμα σήματα της ελληνικής αγοράς αλλαντικών, επιχειρεί ο Αλέξιος Υφαντής, με το μεγάλο στοίχημα να αποτελεί η αναστροφή της πολυετούς ζημιογόνου πορείας της εταιρείας, η αξιοποίηση των παραγωγικών της εγκαταστάσεων και η επιστροφή σε επίπεδα δραστηριότητας αντάξια της ιστορίας της.
Η αφετηρία, πάντως, δεν είναι εύκολη. Η Νίκας έκλεισε το 2025 – την τελευταία χρονιά στα χέρια Θεοδωρόπουλου – με τζίρο 74,8 εκατ. ευρώ, μειωμένο κατά 7%, ενώ το EBITDA γύρισε σε αρνητικό έδαφος, στα 4,6 εκατ. ευρώ, από κέρδη 3,8 εκατ. ευρώ το 2024.
Ακόμη χειρότερη ήταν η εικόνα σε επίπεδο λειτουργικής επίδοσης, με το λειτουργικό EBITDA να διαμορφώνεται σε ζημιές 2,4 εκατ. ευρώ, έναντι θετικού αποτελέσματος 948 χιλ. ευρώ την προηγούμενη χρονιά. Η νέα διοίκηση Υφαντή έχει θέσει ως βασική προτεραιότητα την αποκατάσταση της λειτουργικής αποδοτικότητας και την επαναφορά της εταιρείας σε κερδοφόρα πορεία.
Στην κατεύθυνση αυτή, το επιχειρηματικό σχέδιο δεν περιορίζεται στην εμπορική αξιοποίηση του ιστορικού σήματος, αλλά περιλαμβάνει παρεμβάσεις στην ίδια την παραγωγική λειτουργία της αλλαντοβιομηχανίας, με στόχο τη μείωση του κόστους και την καλύτερη αξιοποίηση των διαθέσιμων υποδομών.
Θυμίζουμε ότι η εξαγορά της Νίκας από την οικογένεια Υφαντή συμφωνήθηκε τον Αύγουστο του 2025, με πωλητή την Bespoke του Σπύρου Θεοδωρόπουλου. Η συμφωνία είχε ενδιαφέρον και λόγω της συγκυρίας, καθώς η αλλαντοβιομηχανία εξακολουθούσε να εμφανίζει ζημιές, γεγονός που δεν αποτελεί συνήθως την ευνοϊκότερη αφετηρία για την πώληση μιας επιχείρησης.
Για την οικογένεια Υφαντή, η απόκτηση της Νίκας προσθέτει στο χαρτοφυλάκιο ένα ιστορικό brand, παραγωγικές εγκαταστάσεις και δίκτυο, ενισχύοντας περαιτέρω τη θέση του ομίλου στην αγορά τροφίμων. Με την προσθήκη της αλλαντοβιομηχανίας, ο όμιλος διαμορφώνει κύκλο εργασιών άνω των 280 εκατ. ευρώ. Από την άλλη πλευρά, για τον Σπύρο Θεοδωρόπουλο η πώληση σηματοδοτεί την αποδέσμευση της Bespoke από μια ζημιογόνο δραστηριότητα, με τον όμιλο να επικεντρώνεται πλέον στις υπόλοιπες συμμετοχές του στον κλάδο τροφίμων και ποτών, με αιχμή την ΙΟΝ.
Για τη Νίκας, όμως, αρχίζει μια διαφορετική προσπάθεια, να αξιοποιήσει τη νέα επιχειρηματική της στέγη, να αφήσει πίσω τις ζημιογόνες χρήσεις και να ξανακερδίσει τη θέση που αντιστοιχεί στο ιστορικό της όνομα. Κεντρικό ρόλο σε αυτή την προσπάθεια έχει το εργοστάσιο στον Άγιο Στέφανο.
Η εταιρεία προχώρησε σε επενδύσεις στις εγκαταστάσεις της, ενώ στο πλαίσιο του σχεδιασμού της περιλαμβάνεται και η επαναγορά του εργοστασίου στην περιοχή. Στόχος είναι να αξιοποιηθούν πλήρως οι παραγωγικοί χώροι, να βελτιωθεί το κόστος παραγωγής και να αναβαθμιστούν οι υπηρεσίες διανομής και εφοδιασμού.
Πρόκειται για μια ουσιαστική παράμετρο του σχεδίου ανάκαμψης, καθώς η επιστροφή στην κερδοφορία περνά πρωτίστως από την παραγωγική αποτελεσματικότητα. Η Νίκας διαθέτει αναγνωρίσιμο εμπορικό σήμα και μακρά παρουσία στην αγορά, όμως αυτά από μόνα τους δεν αρκούν για να αντισταθμίσουν τις λειτουργικές αδυναμίες και τις πιέσεις στα περιθώρια κέρδους.
Τα οικονομικά αποτελέσματα του 2025 αποτυπώνουν ακριβώς αυτή την απόσταση. Το περιθώριο EBITDA υποχώρησε στο -3,16%, από 1,17% το 2024, ενώ οι ζημιές μετά φόρων περιορίστηκαν κατά 927 χιλ. ευρώ ή 9,01%. Οι ζημιές ανά μετοχή διαμορφώθηκαν σε 1,43 ευρώ, έναντι 1,57 ευρώ την προηγούμενη χρήση. Η βελτίωση στην τελική γραμμή δεν αναιρεί, επομένως, το γεγονός ότι η βασική δραστηριότητα εξακολουθεί να εμφανίζει αρνητικές επιδόσεις.
Σημαντική μεταβολή καταγράφηκε, την ίδια ώρα, στην καθαρή θέση της εταιρείας, η οποία αυξήθηκε κατά 16 εκατ. ευρώ, ενίσχυση που προήλθε από αύξηση του μετοχικού κεφαλαίου και όχι από οργανική δημιουργία κερδών, προσφέροντας ωστόσο μεγαλύτερη κεφαλαιακή βάση για την υλοποίηση του επιχειρηματικού σχεδίου.
Στα στοιχεία του 2025 περιλαμβάνεται και η βελτίωση στον χρόνο είσπραξης των εμπορικών απαιτήσεων. Συγκεκριμένα, η ταχύτητα κυκλοφορίας τους διαμορφώθηκε στις 59,06 ημέρες, έναντι 61,96 ημερών το 2024, που σημαίνει ότι η εταιρεία εισπράττει τα χρήματα που της οφείλονται περίπου τρεις ημέρες ταχύτερα.
GOOD TO KNOW
Η αύξηση της καθαρής θέσης της Νίκας κατά 16 εκατ. ευρώ το 2025 προήλθε από αύξηση μετοχικού κεφαλαίου και όχι από κέρδη της δραστηριότητάς της.
Πρόκειται για σημαντική διάκριση: η κεφαλαιακή ενίσχυση βελτιώνει τη χρηματοοικονομική βάση της επιχείρησης, αλλά δεν σημαίνει ότι έχει αποκατασταθεί η λειτουργική της κερδοφορία.
Η πραγματική δοκιμασία για τη νέα διοίκηση θα είναι να μετατρέψει την ενισχυμένη κεφαλαιακή βάση σε θετικά αποτελέσματα από την παραγωγή και τις πωλήσεις.