


THE BULLET POINT "PREVIEW"
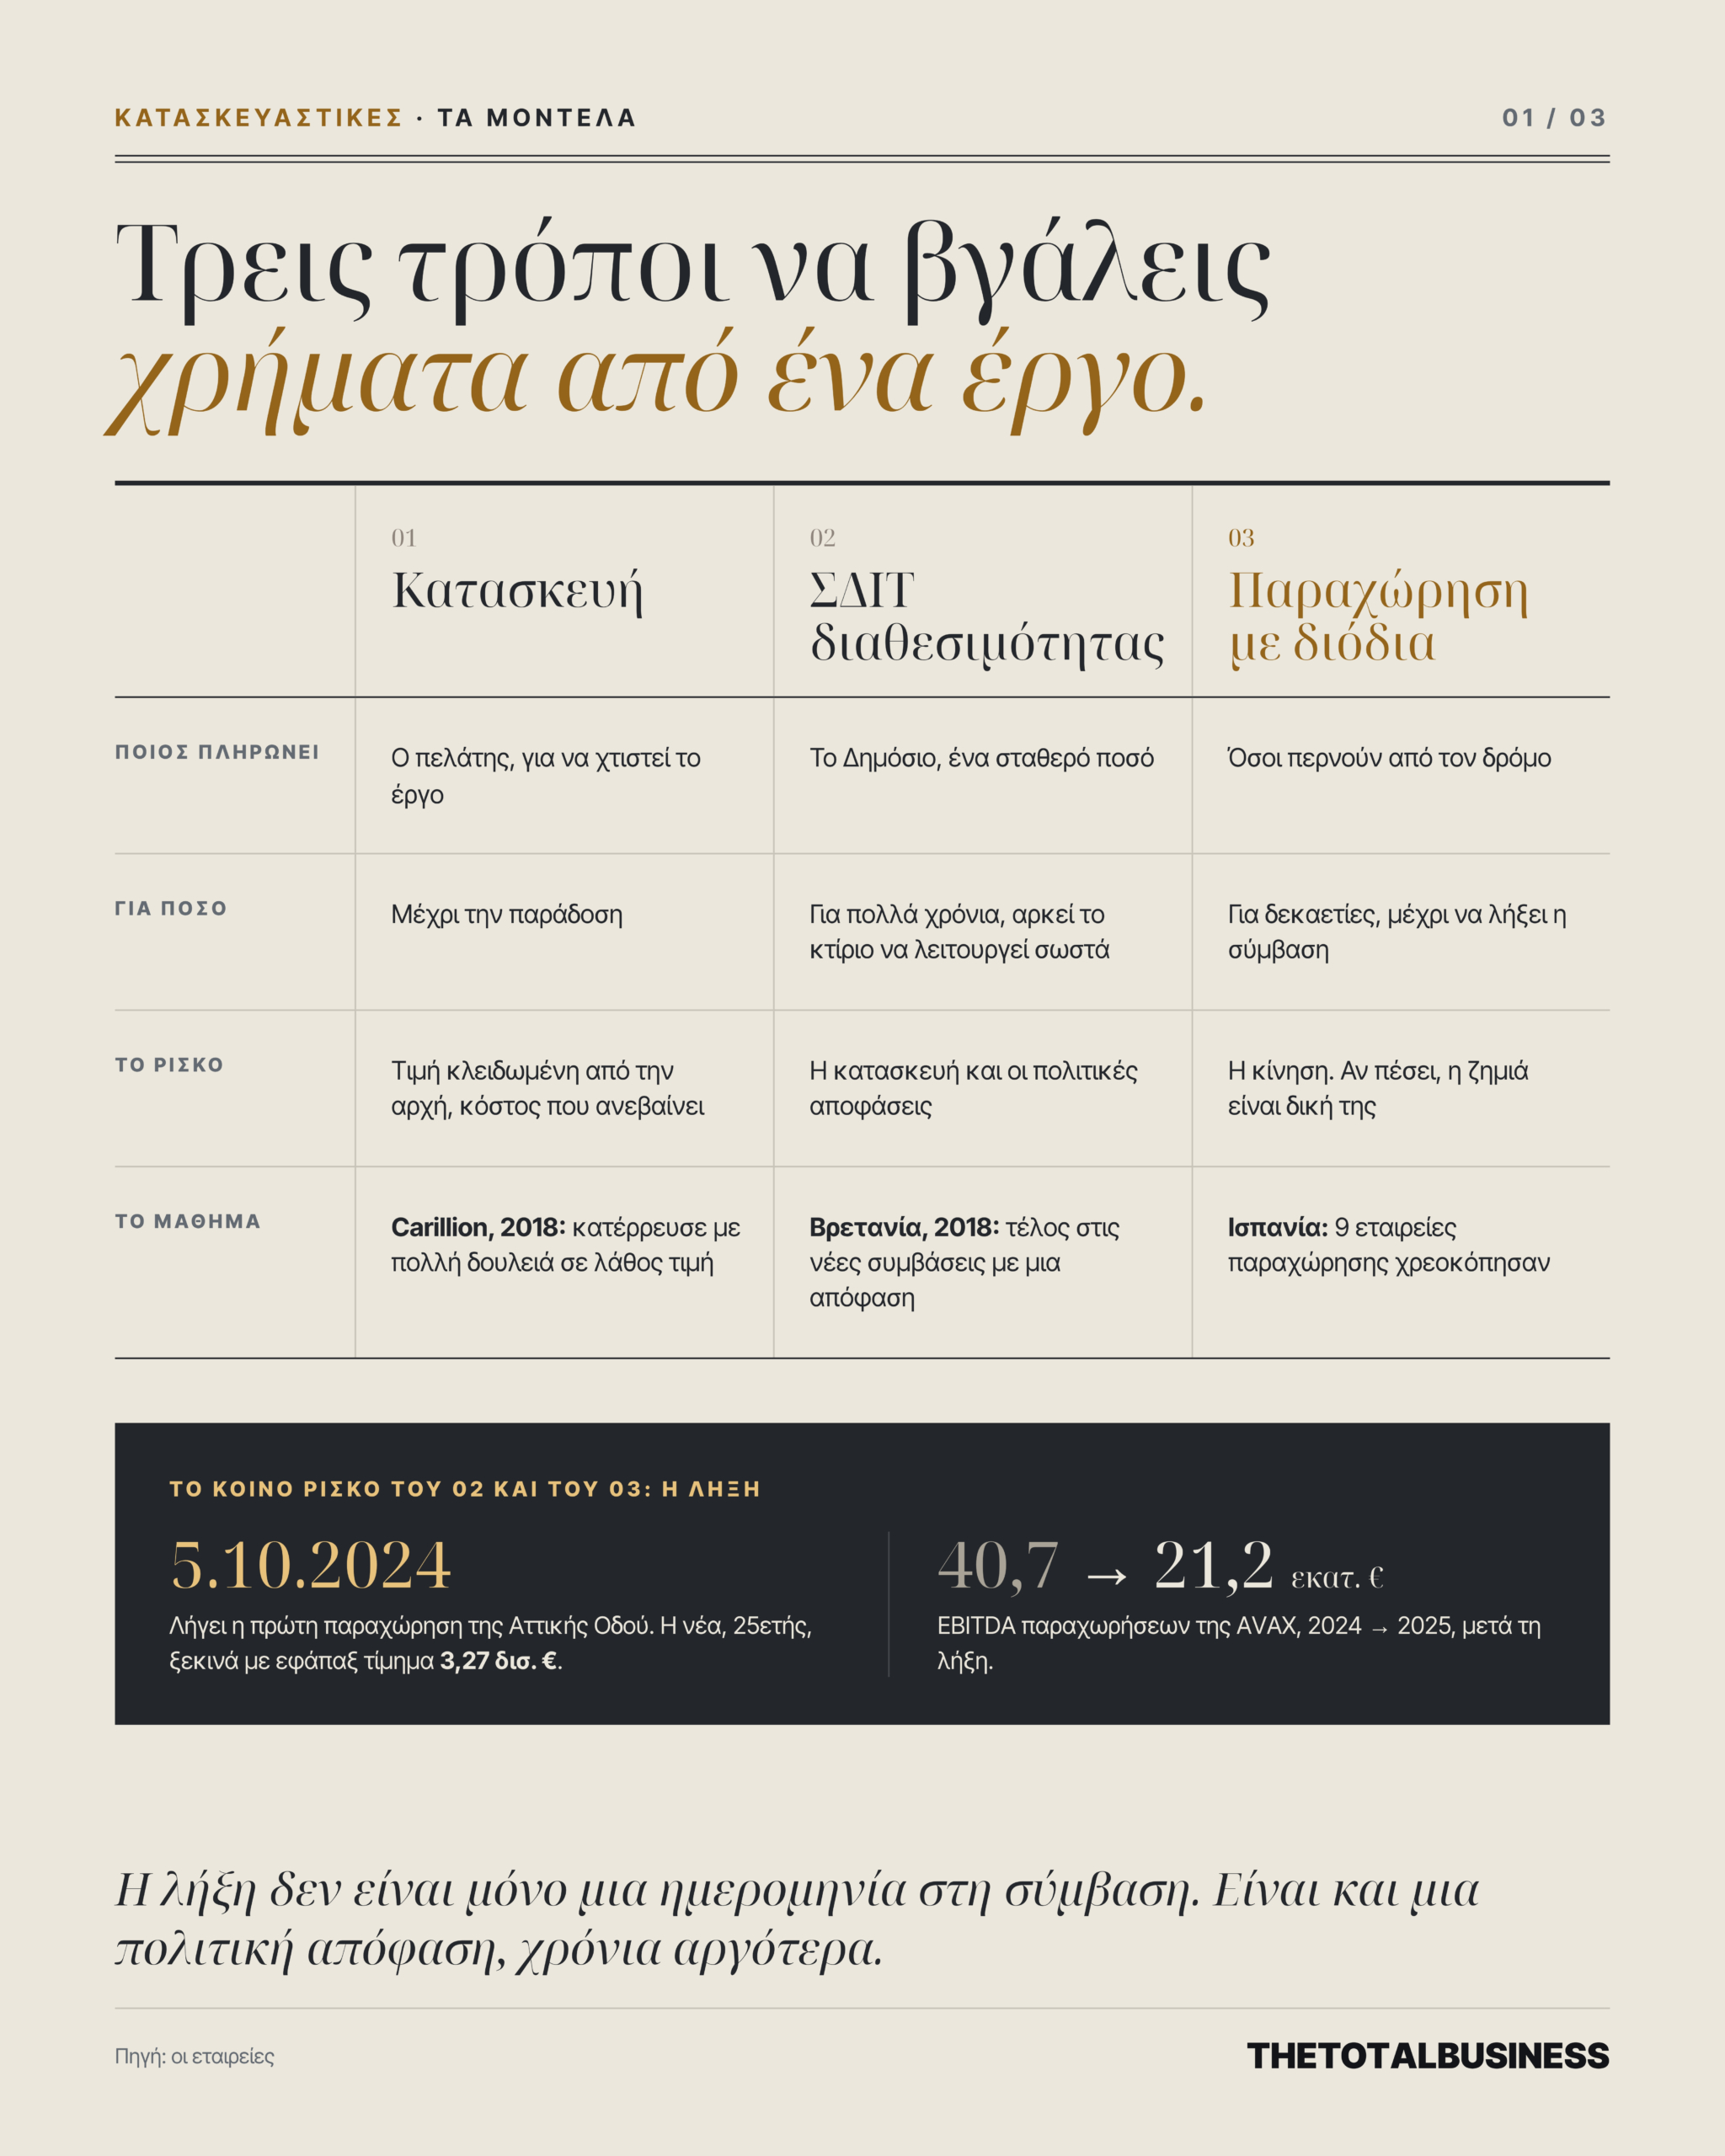
Η ΜΕΤΚΑ θέλει να αντλήσει περίπου 250 εκατ. ευρώ με την εισαγωγή της στο Χρηματιστήριο, για να επενδύσει κυρίως σε ΣΔΙΤ και παραχωρήσεις.
Κάθε μοντέλο έχει το δικό του ρίσκο. Η κατασκευή κινδυνεύει από το κόστος, το ΣΔΙΤ από την πολιτική και την κατασκευή, η παραχώρηση με διόδια από την κίνηση. Και όλες οι παραχωρήσεις λήγουν κάποια στιγμή.
Ο ΒΟΑΚ δείχνει πώς τρεις όμιλοι μπορούν να μοιραστούν μία μεγάλη παραχώρηση. Όταν περισσότεροι διεκδικούν τα ίδια λίγα έργα, μεγαλύτερο μέρος της μελλοντικής απόδοσης μπορεί να μπει από την αρχή στο τίμημα.
Η ΜΕΤΚΑ, η εταιρεία υποδομών του ομίλου Metlen, ανακοίνωσε στις 11 Νοεμβρίου την πρόθεσή της να εισαχθεί στο Χρηματιστήριο. Στόχος είναι να αντλήσει περίπου 250 εκατ. ευρώ με την έκδοση νέων μετοχών. Η Metlen θα πουλήσει και ένα μέρος από τις μετοχές που ήδη έχει, αλλά θα κρατήσει την πλειοψηφία. Η ίδια η εταιρεία λέει ότι τα νέα χρήματα θα πάνε κυρίως σε έργα ΣΔΙΤ και παραχωρήσεις.
Αυτή η λεπτομέρεια λέει περισσότερα από το ποσό. Η ΜΕΤΚΑ δεν ζητά χρήματα για να χτίσει περισσότερα. Τα ζητά για να συνεχίσει να εισπράττει από όσα χτίζει.
Αυτό αφορά όλο τον κλάδο. Στο Χρηματιστήριο η ΜΕΤΚΑ θα βρεθεί δίπλα στη ΓΕΚ ΤΕΡΝΑ, την AKTOR και την AVAX. Όλες λέγονται «κατασκευαστικές». Πίσω από την ίδια ταμπέλα όμως υπάρχουν πολύ διαφορετικές επιχειρήσεις. Η διαφορά φαίνεται σε τρία πράγματα: ποιος πληρώνει κάθε όμιλο, για πόσο καιρό και με ποιο ρίσκο.
Τρεις τρόποι να βγάλεις χρήματα από ένα έργο
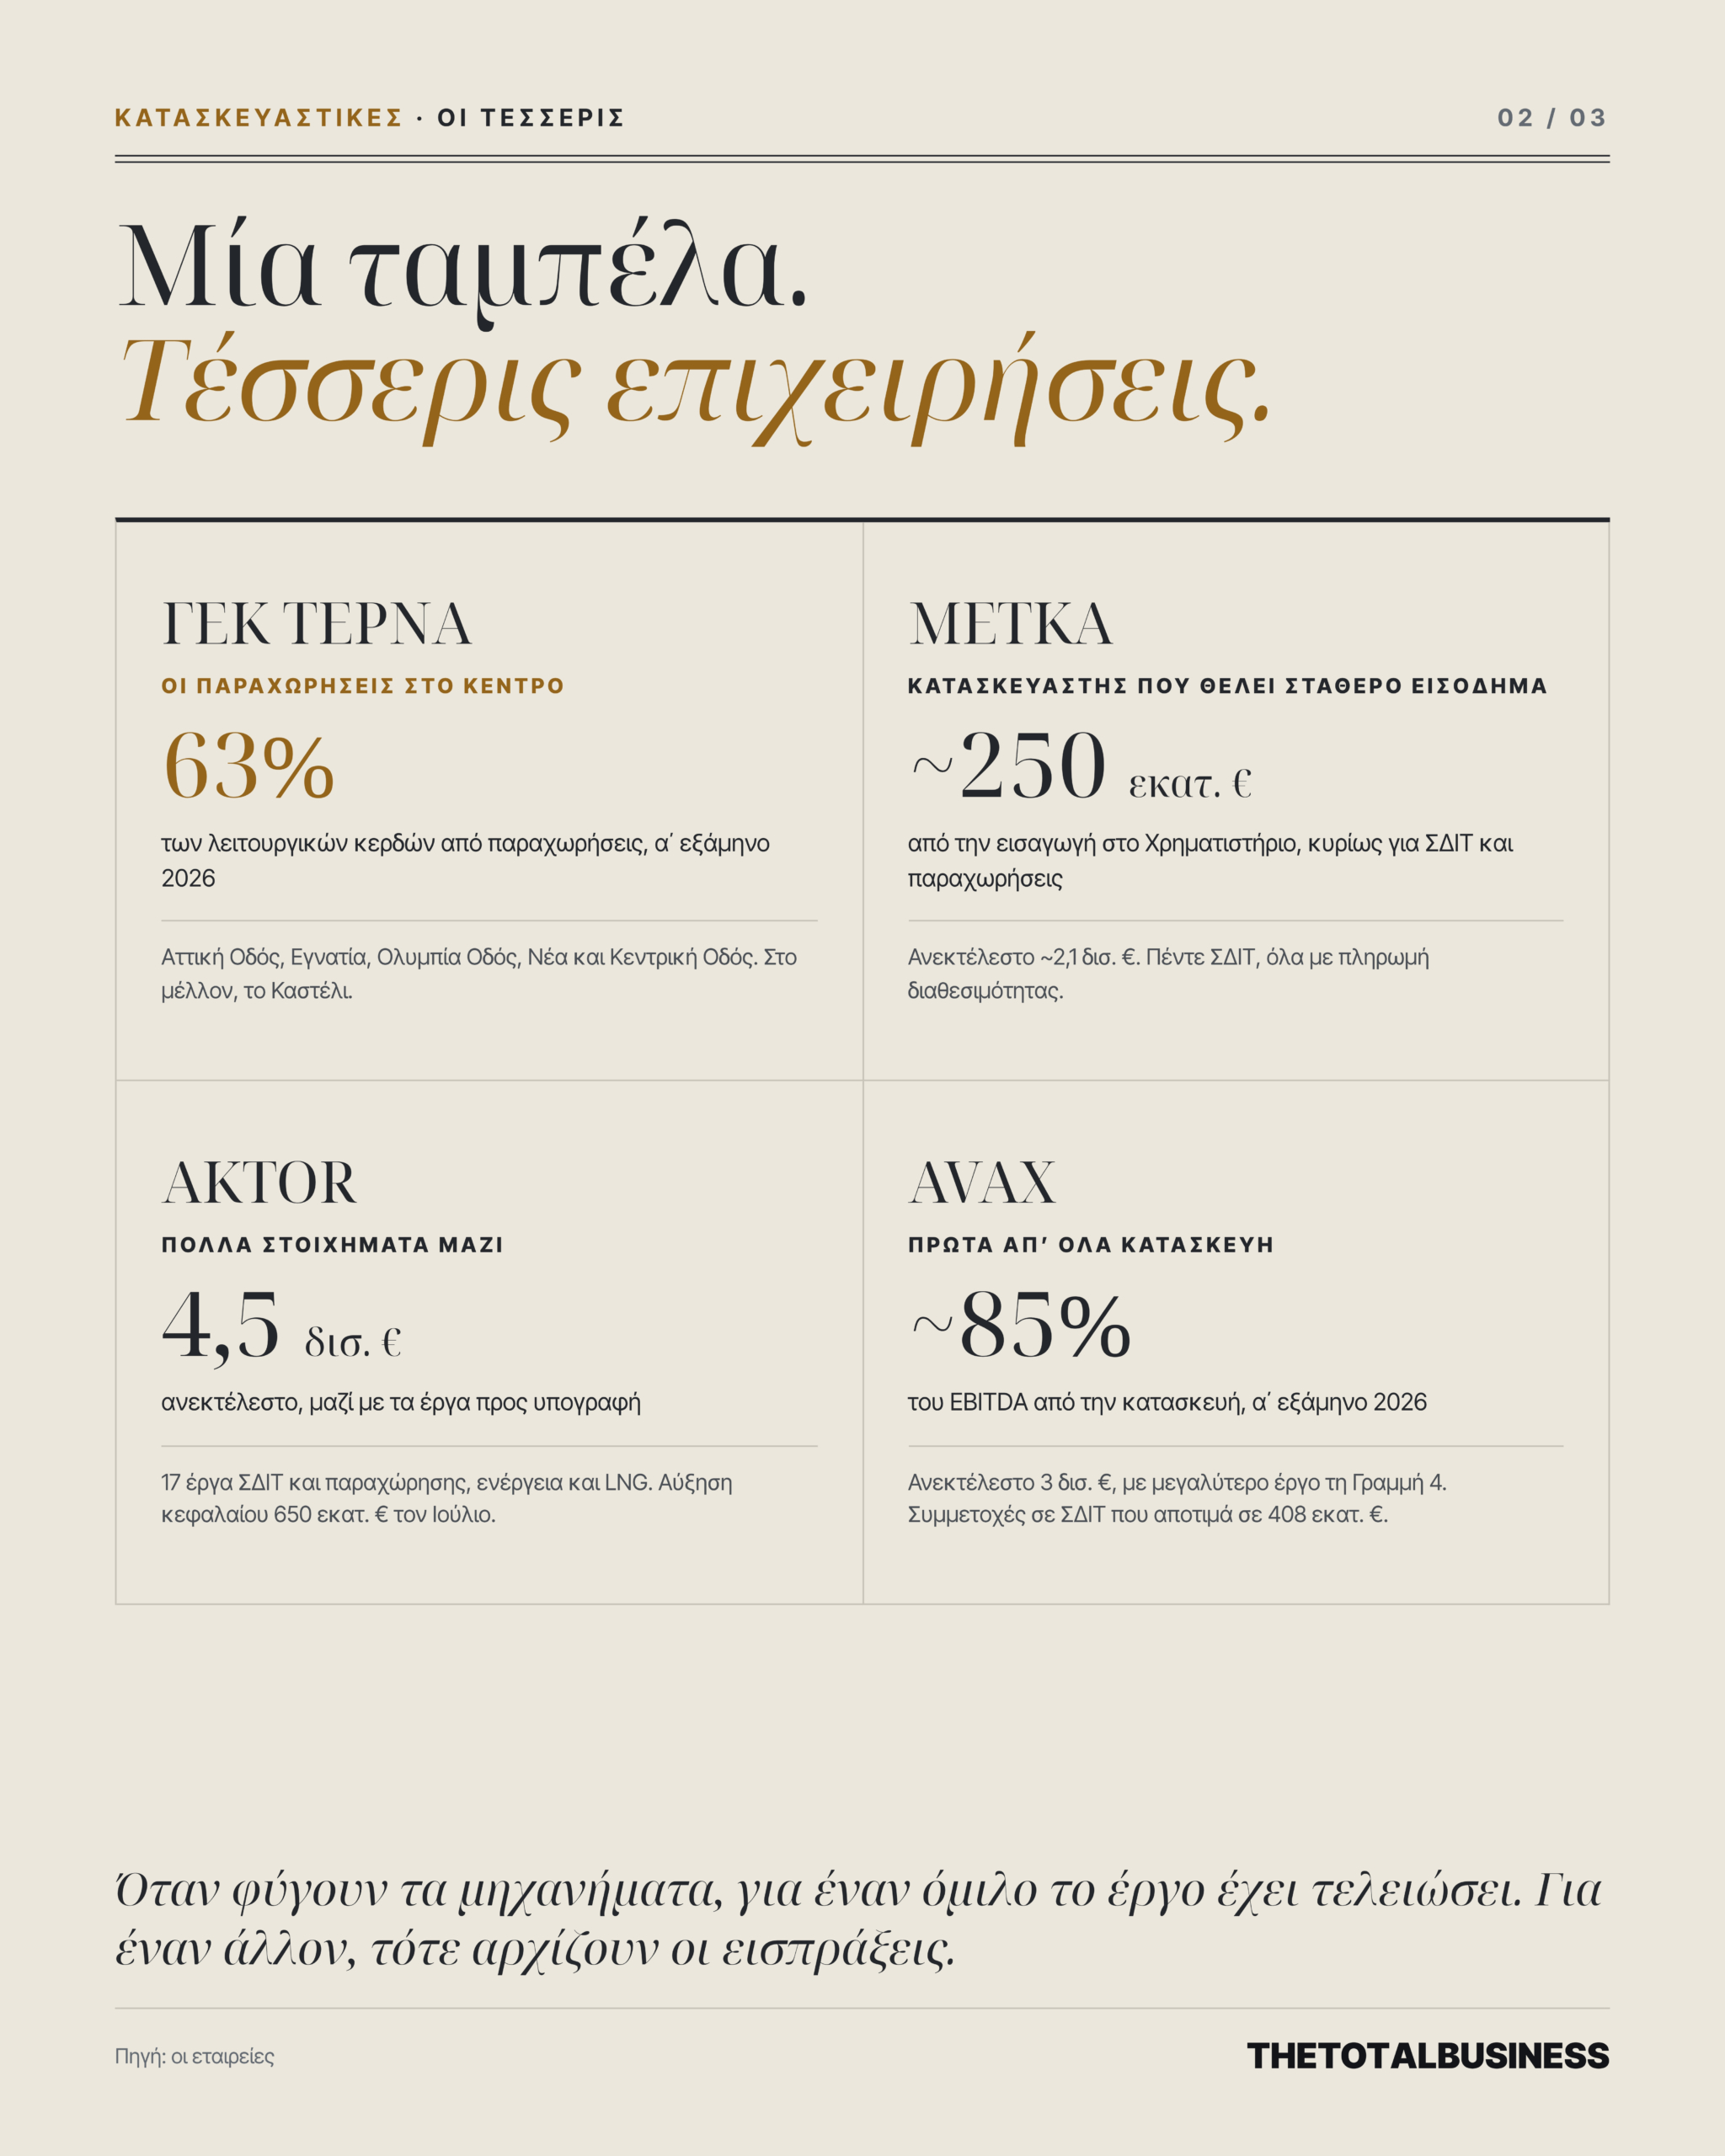
Ο πρώτος είναι ο κλασικός. Η εταιρεία αναλαμβάνει ένα έργο, το χτίζει, το παραδίδει και πληρώνεται. Το ανεκτέλεστο, δηλαδή η δουλειά που έχει υπογραφεί αλλά δεν έχει γίνει ακόμα, εξασφαλίζει απασχόληση για τα επόμενα χρόνια. Τελειώνει όμως με την παράδοση. Μετά η εταιρεία πρέπει να κερδίσει νέους διαγωνισμούς από την αρχή.
Ο δεύτερος είναι το ΣΔΙΤ με πληρωμή διαθεσιμότητας. Η εταιρεία χτίζει, για παράδειγμα, σχολεία ή ένα νοσοκομείο. Το Δημόσιο της πληρώνει ένα σταθερό ποσό για πολλά χρόνια, αρκεί το κτίριο να λειτουργεί σωστά. Δεν μετράει πόσοι το χρησιμοποιούν.
Ο τρίτος είναι η παραχώρηση με διόδια. Η εταιρεία πληρώνει ή χτίζει τον δρόμο και μετά ζει από όσους περνούν. Αν ανεβαίνει η κίνηση, κερδίζει. Αν πέφτει, η ζημιά είναι δική της.
Ο δεύτερος και ο τρίτος τρόπος έχουν κάτι κοινό που συχνά ξεχνιέται: λήγουν κάποια στιγμή. Η Αττική Οδός είναι το πιο κοντινό μας παράδειγμα. Η πρώτη παραχώρηση έληξε στις 5 Οκτωβρίου 2024 και ο δρόμος επέστρεψε στο Δημόσιο. Από τις 6 Οκτωβρίου ξεκίνησε η νέα, 25ετής παραχώρηση στη ΓΕΚ ΤΕΡΝΑ, με εφάπαξ τίμημα 3,27 δισ. ευρώ. Η AVAX ήταν ένας από τους παλιούς μετόχους. Το 2025, την πρώτη πλήρη χρήση μετά τη λήξη της προηγούμενης παραχώρησης, το EBITDA του τομέα «Παραχωρήσεις και λοιπές δραστηριότητες» της AVAX υποχώρησε στα 21,2 εκατ. ευρώ, από 40,7 εκατ. ευρώ το 2024.
ΓΕΚ ΤΕΡΝΑ, με τις παραχωρήσεις στο κέντρο
Στο πρώτο εξάμηνο του 2026 οι παραχωρήσεις έφεραν το 63% των λειτουργικών κερδών του ομίλου. Ο όμιλος έχει την Αττική Οδό, την Εγνατία, την Ολυμπία Οδό, τη Νέα και την Κεντρική Οδό. Στο μέλλον θα έχει και το νέο αεροδρόμιο στο Καστέλι.
Το μοντέλο αυτό δίνει εισπράξεις από την κίνηση των αυτοκινήτων για δεκαετίες, μέχρι να λήξει κάθε σύμβαση. Φέρνει όμως και τα ρίσκα των διοδίων: μεγάλα ποσά δεσμεύονται από την αρχή, οι εταιρείες των έργων έχουν μεγάλο δανεισμό, και τα κέρδη εξαρτώνται από το πόσο κινείται η χώρα.
ΜΕΤΚΑ: ένας κατασκευαστής που θέλει σταθερό εισόδημα
Η ΜΕΤΚΑ έχει τις ρίζες της στη βιομηχανία και στις μεγάλες μονάδες ενέργειας. Από φέτος είναι οργανωμένη σε τρία κομμάτια: την κατασκευαστική ΜΕΤΚΑ ΑΤΕ, τη M Παραχωρήσεις για τα ΣΔΙΤ και τις παραχωρήσεις, και τη UNISON, που διαχειρίζεται και συντηρεί κτίρια και εγκαταστάσεις. Η νέα δομή δείχνει από μόνη της την κατεύθυνση. Η κατασκευή, η παραχώρηση και η συντήρηση βρίσκονται πια κάτω από την ίδια στέγη. Έτσι η ΜΕΤΚΑ μπορεί να βγάζει χρήματα από περισσότερες φάσεις της ζωής ενός έργου, και όχι μόνο από την κατασκευή του.
Το μεγαλύτερο μέρος της δουλειάς είναι ακόμα κατασκευή, με ανεκτέλεστο περίπου 2,1 δισ. ευρώ στα τέλη Ιουνίου. Τα πέντε ΣΔΙΤ της πληρώνονται όλα με πληρωμή διαθεσιμότητας, άρα εκεί η κίνηση δεν παίζει ρόλο.
Το μεγαλύτερο νέο βήμα του ομίλου όμως είναι διαφορετικό: ο ΒΟΑΚ, στο τμήμα Χανιά–Ηράκλειο. Εκεί ο όμιλος έχει δύο ρόλους. Η ΜΕΤΚΑ ΑΤΕ θα έχει 30% στην κοινοπραξία που θα κατασκευάσει τον δρόμο, άρα θα πληρώνεται για να τον χτίσει. Παράλληλα, ο όμιλος έχει συμφωνήσει να αποκτήσει 24% της παραχώρησης και της εταιρείας λειτουργίας, άρα θα εισπράττει από τη λειτουργία του. Στην ανακοίνωση για την εισαγωγή, η ΜΕΤΚΑ αναφέρει ότι η συμμετοχή της στην παραχώρηση εξαρτάται από την ολοκλήρωση της συναλλαγής. Η παραχώρηση διαρκεί συνολικά 35 χρόνια. Τα πρώτα πέντε είναι για τη μελέτη και την κατασκευή, και η λειτουργία προβλέπεται να διαρκέσει 30 χρόνια από το 2031. Σε αυτή τη φάση τα έσοδα θα εξαρτώνται από την κίνηση.
Σήμερα η ΜΕΤΚΑ είναι κυρίως κατασκευαστής. Η εισαγωγή στο Χρηματιστήριο χρηματοδοτεί τη μετάβαση σε εσόδα που έρχονται για χρόνια. Ένα μέρος τους θα έρχεται από σταθερές πληρωμές του Δημοσίου και ένα από διόδια, δηλαδή δύο διαφορετικά είδη ρίσκου στην ίδια εταιρεία.
AKTOR: πολλά στοιχήματα μαζί
Από τους τέσσερις ομίλους, η AKTOR έχει τις πιο ποικίλες δραστηριότητες. Η κατασκευή είναι ακόμα η μηχανή του ομίλου. Το ανεκτέλεστο, μαζί με τα έργα προς υπογραφή, ανέρχεται σε 4,5 δισ. ευρώ. Περίπου τα δύο τρίτα του ποσού αφορούν ήδη υπογεγραμμένες συμβάσεις. Μετά την εξαγορά της ΑΚΤΩΡ Παραχωρήσεις, ο όμιλος συμμετέχει σε 17 έργα ΣΔΙΤ και παραχώρησης. Ανάμεσά τους είναι ο Μορέας, η Ολυμπία Οδός και η Γέφυρα Ρίου-Αντιρρίου.
Επενδύει επίσης σε φωτοβολταϊκά, αιολικά και αποθήκευση ενέργειας. Έχει μπει και στο εμπόριο υγροποιημένου φυσικού αερίου (LNG), με μακροχρόνιες συμφωνίες πώλησης προς την Αλβανία και τη Βοσνία-Ερζεγοβίνη. Για να τα χρηματοδοτήσει, ολοκλήρωσε τον Ιούλιο αύξηση κεφαλαίου 650 εκατ. ευρώ και τον Αύγουστο έκδοση νέου ομολόγου.
Ο όμιλος συνδυάζει πολλές επιχειρήσεις, και άρα πολλά διαφορετικά ρίσκα. Το μεγαλύτερο στοίχημα είναι το LNG, που θα αρχίσει να αποδίδει ουσιαστικά μετά το 2030, όταν ξεκινούν οι μακροχρόνιες συμβάσεις.
AVAX: ο κατασκευαστής με τον «κουμπαρά»
Η AVAX είναι πρώτα απ’ όλα κατασκευαστική. Στο πρώτο εξάμηνο του 2026, η κατασκευή έφερε περίπου το 85% του EBITDA του ομίλου. Το ανεκτέλεστο είναι στα 3 δισ. ευρώ και σχεδόν όλο αφορά έργα στην Ελλάδα. Το μεγαλύτερο από αυτά είναι η Γραμμή 4 του Μετρό.
Η AVAX συμμετέχει επίσης σε ΣΔΙΤ και παραχωρήσεις, όπως το ΣΔΙΤ του Flyover στη Θεσσαλονίκη και η Μαρίνα Λεμεσού. Η εταιρεία αποτιμά αυτές τις συμμετοχές σε 408 εκατ. ευρώ. Τα περισσότερα από όσα περιμένει από αυτές θα έρθουν μετά το 2030.
Η δύναμη της AVAX σήμερα είναι η εκτέλεση μεγάλων έργων, με όλα τα ρίσκα κόστους που αυτή φέρνει. Δίπλα της υπάρχει ένας «κουμπαράς» που θα ανοίξει αργότερα.
Τα ρίσκα πίσω από κάθε επιλογή
Κανένα από τα τρία μοντέλα δεν είναι ασφαλές από μόνο του. Το καθένα έχει τα δικά του σημεία όπου μπορεί να πάει κάτι στραβά, και η Ευρώπη έχει ήδη δει τα περισσότερα.
Κατασκευή, όταν η τιμή κλειδώνει από την αρχή. Ο κατασκευαστής συνήθως συμφωνεί μια τιμή στην αρχή και αναλαμβάνει να παραδώσει. Αν ανέβει το κόστος των υλικών, αν βρεθεί πρόβλημα στο έδαφος ή αν το έργο καθυστερήσει, ένα σημαντικό μέρος του κινδύνου μπορεί να μείνει στον κατασκευαστή, ανάλογα με τους όρους της σύμβασης. Τα περιθώρια είναι μικρά ακόμα και στους καλύτερους: η VINCI Construction και η κατασκευαστική της Ferrovial κράτησαν το 2025 κέρδος γύρω στα 4 με 5 λεπτά ανά ευρώ πωλήσεων. Η AVAX έγραψε στα αποτελέσματα του εξαμήνου ότι ο πληθωρισμός πιέζει το κόστος εκτέλεσης των έργων.
Το πιο ακραίο παράδειγμα είναι η βρετανική Carillion. Το 2017 προέβλεψε ζημιές πάνω από 1 δισ. λίρες σε συμβάσεις της και τον Ιανουάριο του 2018 κατέρρευσε. Ένας μεγάλος κατασκευαστής δεν κινδυνεύει όταν του λείπει δουλειά. Κινδυνεύει όταν έχει πολλή δουλειά σε λάθος τιμή.
ΣΔΙΤ, όταν ο πελάτης είναι το κράτος. Η πληρωμή διαθεσιμότητας προστατεύει από την κίνηση, όχι από όλα τα άλλα. Πρώτο ρίσκο είναι η ίδια η κατασκευή. Η Carillion ήταν ο βασικός κατασκευαστής σε δύο νέα νοσοκομεία ΣΔΙΤ. Όταν κατέρρευσε, οι εταιρείες των έργων δεν είχαν αρκετά χρήματα για να βρουν άλλον να τα τελειώσει, και χρειάστηκε να παρέμβει το κράτος. Δεύτερο ρίσκο είναι η πολιτική. Το 2018 η βρετανική κυβέρνηση αποφάσισε να μην υπογράφει πια νέες συμβάσεις τέτοιου τύπου, κρατώντας μόνο όσες ήδη υπήρχαν. Μια εταιρεία που είχε χτίσει όλη της τη στρατηγική πάνω σε αυτά τα έργα είδε την αγορά της να κλείνει με μια απόφαση. Και επειδή η πληρωμή διαθεσιμότητας είναι συμφωνημένη από πριν, η εταιρεία δεν κερδίζει από την αύξηση της χρήσης όσο μπορεί να κερδίσει μια παραχώρηση με διόδια.
Παραχώρηση με διόδια, όταν η απόδοση εξαρτάται από την κίνηση. Η Ισπανία το έμαθε με τον δύσκολο τρόπο. Στα χρόνια πριν από την κρίση του 2008 έγιναν νέοι αυτοκινητόδρομοι με διόδια γύρω από τη Μαδρίτη και αλλού, με πολύ αισιόδοξες προβλέψεις κίνησης. Πολλοί από αυτούς περνούσαν δίπλα σε δρόμους χωρίς διόδια. Οι οδηγοί δεν ήρθαν. Εννέα εταιρείες παραχώρησης χρεοκόπησαν και οι δρόμοι πέρασαν σε κρατική εταιρεία.
Η κίνηση μπορεί να πέσει και για λόγους που κανείς δεν προβλέπει. Το 2020, με την πανδημία, η κίνηση στους αυτοκινητόδρομους της VINCI στη Γαλλία έπεσε πάνω από 20% και οι επιβάτες στα αεροδρόμιά της κατά 70%. Την ίδια χρονιά οι κατασκευαστικές της δραστηριότητες έχασαν μόνο περίπου 5% των εσόδων τους. Η πιο «σταθερή» δουλειά έπαθε τη μεγαλύτερη ζημιά, γιατί τα έξοδα ενός αυτοκινητόδρομου ή ενός αεροδρομίου τρέχουν ίδια, είτε περνούν αυτοκίνητα είτε όχι.
Το κοινό ρίσκο όλων: η λήξη. Στην Ισπανία η παραχώρηση της AP-7 από την Ταρραγόνα ως το Αλικάντε έληξε στο τέλος του 2019. Το κράτος δεν την ανανέωσε και τα διόδια καταργήθηκαν. Στη Γαλλία, οι επτά μεγάλες παραχωρήσεις αυτοκινητοδρόμων λήγουν από το 2031 έως το 2036. Τότε σχεδόν όλο το δίκτυο με διόδια επιστρέφει στο κράτος, και κανείς δεν ξέρει ακόμα με ποιους όρους θα λειτουργεί μετά. Η λήξη δεν είναι μόνο ημερομηνία στη σύμβαση. Είναι και μια πολιτική απόφαση που παίρνεται χρόνια αργότερα, από άλλη κυβέρνηση.
Τι δείχνει η VINCI
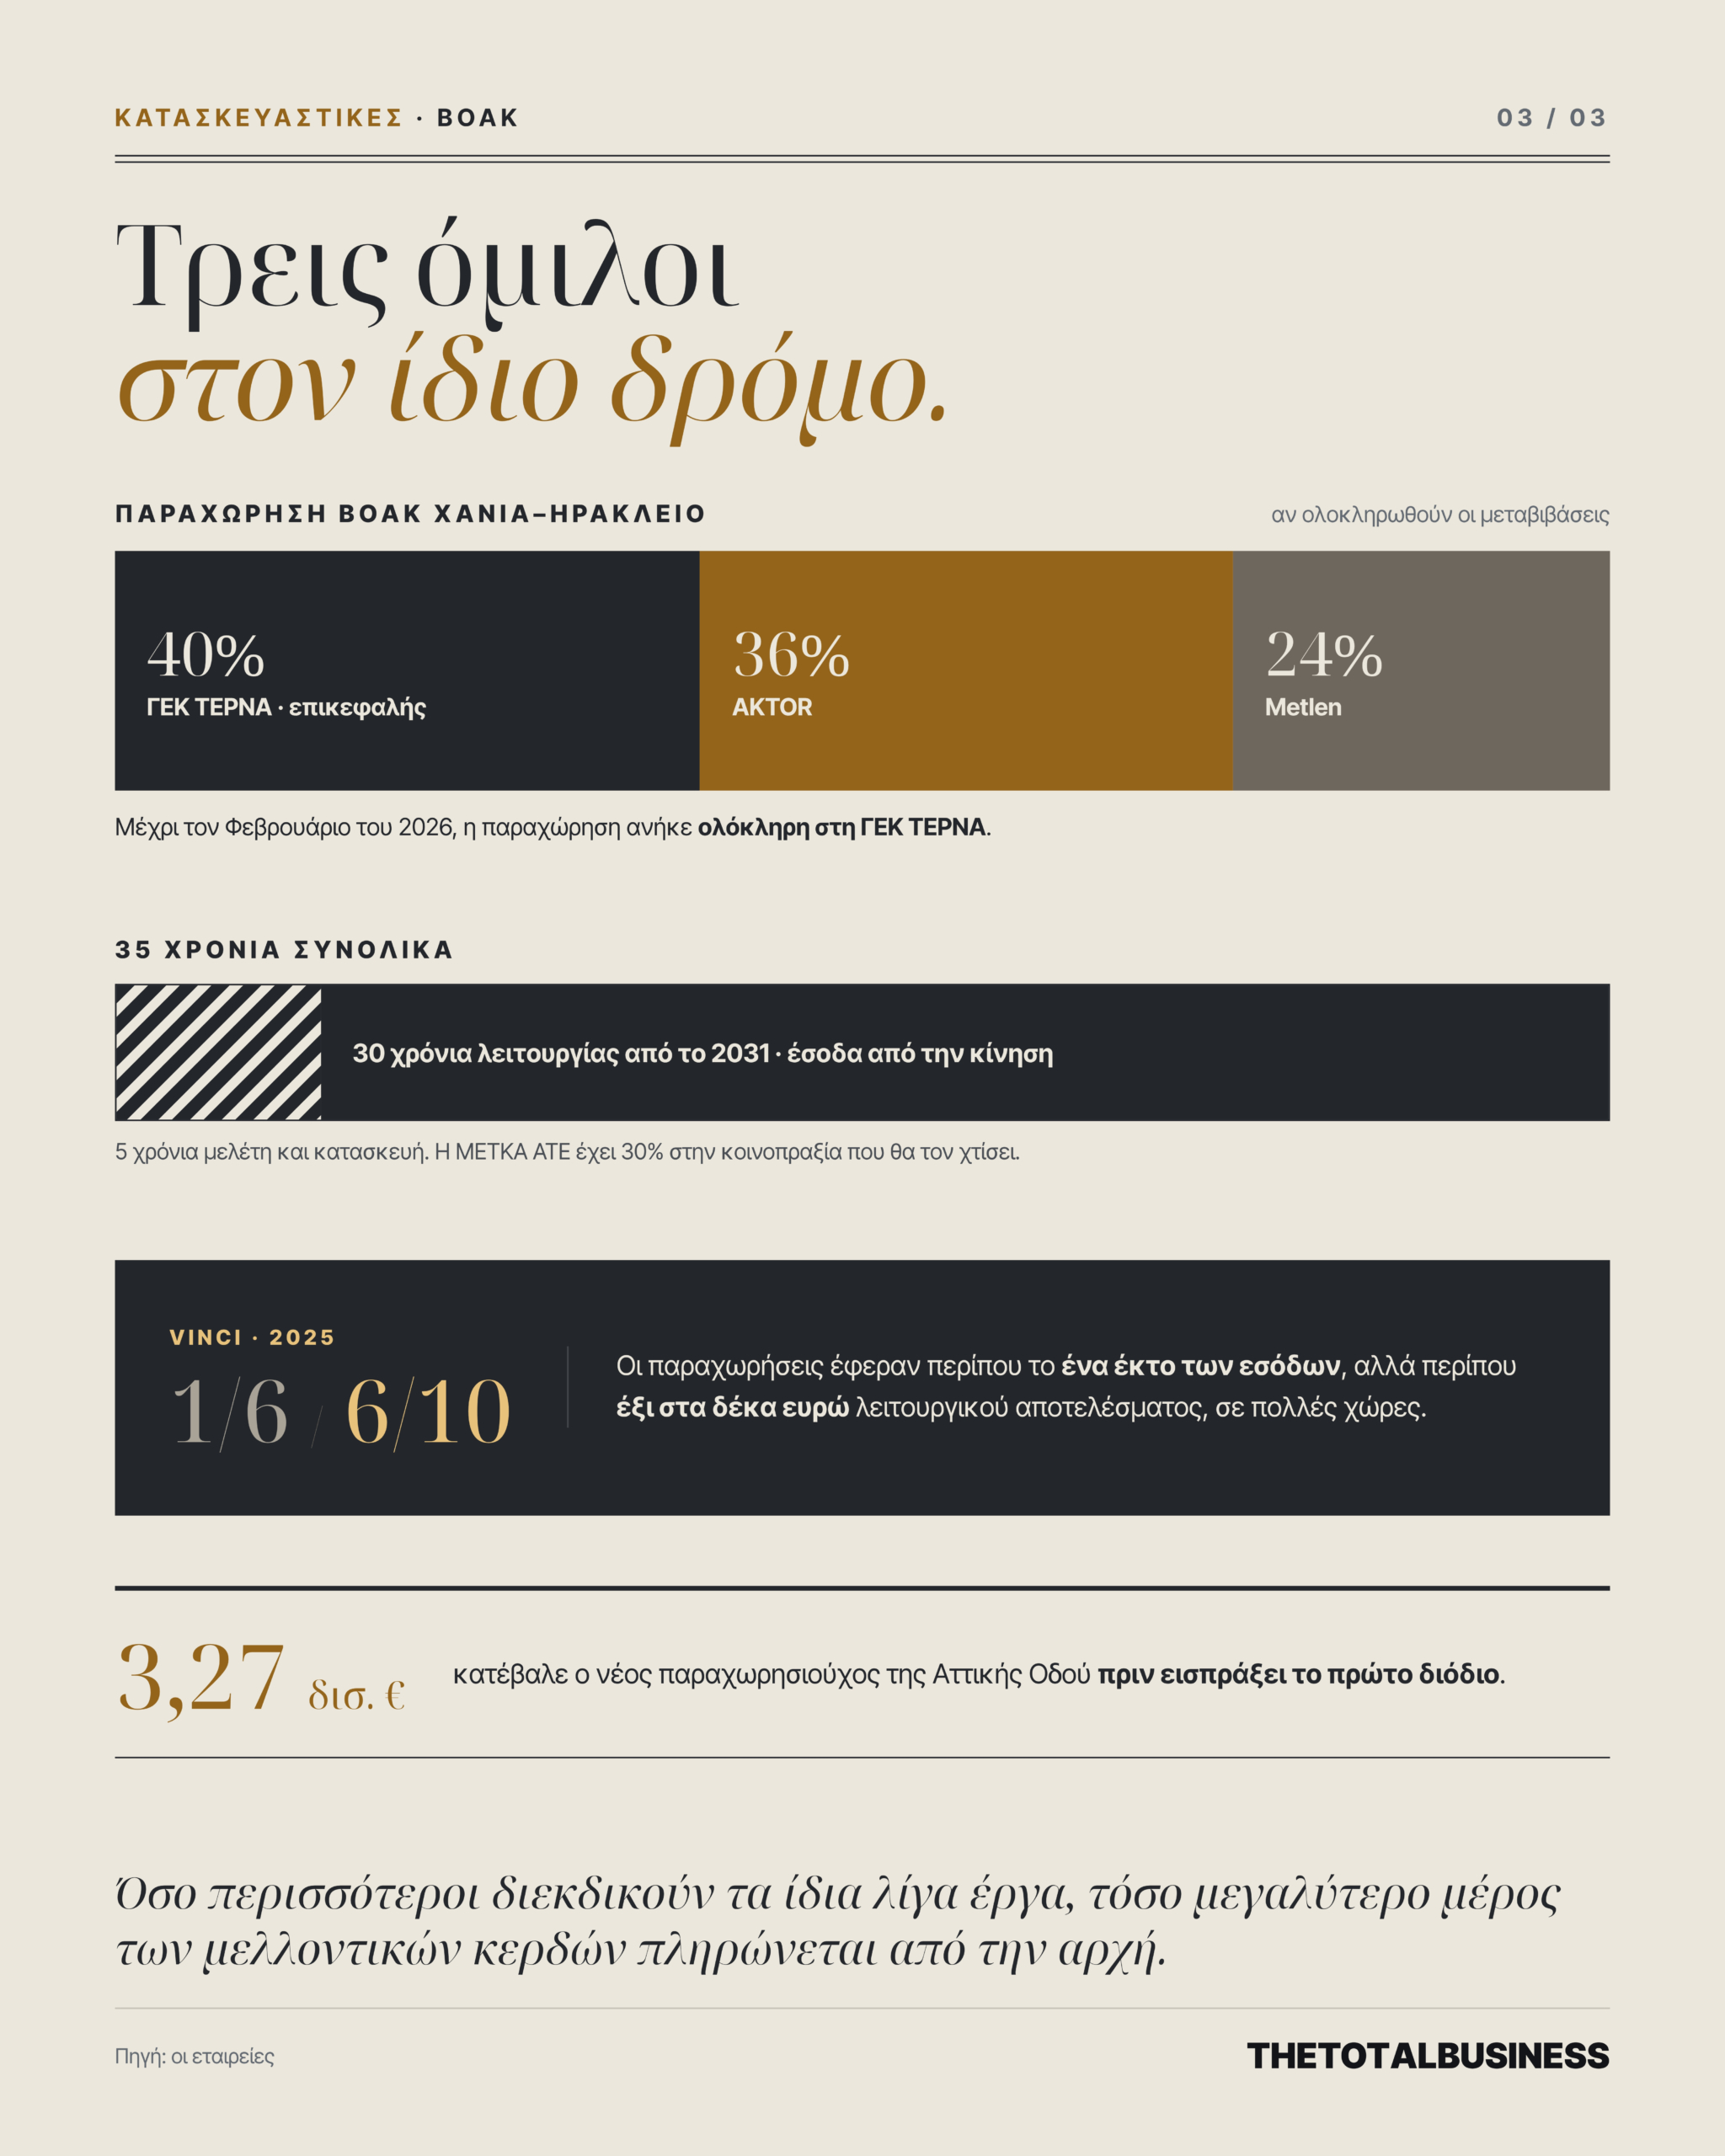
Οι μεγάλοι ευρωπαϊκοί όμιλοι κρατούν και την κατασκευή και τις παραχωρήσεις, αλλά τις χειρίζονται ως διαφορετικές επιχειρήσεις. Η γαλλική VINCI είναι το πιο καθαρό παράδειγμα. Το 2025 οι παραχωρήσεις έφεραν περίπου το ένα έκτο από τα έσοδά της, αλλά περίπου έξι στα δέκα ευρώ λειτουργικού αποτελέσματος. Η κατασκευή δίνει όγκο και τεχνογνωσία. Τα κέρδη έρχονται κυρίως από τους δρόμους και τα αεροδρόμια, σε πολλές χώρες.
Οι τέσσερις ελληνικοί όμιλοι δεν έχουν ακόμη ένα αντίστοιχα διεθνές χαρτοφυλάκιο παραχωρήσεων. Έτσι καταλήγουν να διεκδικούν τα ίδια λίγα μεγάλα έργα στην Ελλάδα.
Τρεις στον ίδιο δρόμο
Αυτό φαίνεται καθαρά στον ΒΟΑΚ. Η παραχώρηση του τμήματος Χανιά–Ηράκλειο ανήκε ολόκληρη στη ΓΕΚ ΤΕΡΝΑ. Τον Φεβρουάριο του 2026 η ΓΕΚ ΤΕΡΝΑ συμφώνησε να μοιραστεί το έργο, κρατώντας 40% και την ηγεσία του σχήματος. Η AKTOR υπέγραψε δεσμευτική συμφωνία για 36%. Η Metlen συμφώνησε για 24%, και η ΜΕΤΚΑ αναφέρει ότι η συναλλαγή δεν έχει ακόμη ολοκληρωθεί. Αν ολοκληρωθούν οι μεταβιβάσεις, η σύνθεση θα είναι 40% ΓΕΚ ΤΕΡΝΑ, 36% AKTOR και 24% Metlen, και τρεις από τους τέσσερις ομίλους θα μοιράζονται την ίδια παραχώρηση.
Η σύμπραξη μοιράζει τις κεφαλαιακές ανάγκες και την έκθεση στον κίνδυνο κίνησης. Δείχνει όμως και κάτι ακόμα: όλοι θέλουν παραχωρήσεις, επειδή υπόσχονται εισπράξεις για δεκαετίες. Η προβλεψιμότητα όμως δεν φέρνει μόνη της κέρδος. Το κέρδος κρίνεται από τρία πράγματα: πόσα πλήρωσε ο όμιλος για να πάρει το έργο, πόσα δανείστηκε και πόσα χρόνια μένουν στη σύμβαση. Στην Αττική Οδό, ο νέος παραχωρησιούχος κατέβαλε 3,27 δισ. ευρώ πριν εισπράξει το πρώτο διόδιο.
Εδώ είναι και η πιο ενδιαφέρουσα συνέπεια για τον κλάδο. Όσο περισσότεροι όμιλοι με γεμάτα ταμεία διεκδικούν τα ίδια λίγα έργα, τόσο μεγαλύτερο μέρος από τα μελλοντικά κέρδη μπορεί να πληρωθεί από την αρχή, μέσα στο τίμημα.
Μετά την παράδοση
Η ταμπέλα «κατασκευαστική» λέει λίγα. Η πραγματική διαφορά ανάμεσα στους τέσσερις ομίλους βρίσκεται στις συμβάσεις τους: ποιος πληρώνει, για πόσο, από τι εξαρτάται η πληρωμή, πόσα δόθηκαν στην αρχή και πότε λήγει το δικαίωμα.
Όταν φύγουν τα μηχανήματα, για έναν όμιλο το έργο έχει τελειώσει. Για έναν άλλον, τότε αρχίζουν οι εισπράξεις. Το αν θα του αποδώσουν κρίνεται και από όσα πλήρωσε στην αρχή για το δικαίωμα να εισπράττει μέχρι τη λήξη της σύμβασης.
GOOD TO KNOW
Το 2025 η ισπανική Ferrovial πλήρωσε 1,3 δισ. ευρώ για να αποκτήσει 5,06% ακόμη στον αυτοκινητόδρομο 407 ETR του Τορόντο και ανέβασε τη συμμετοχή της στο 48,29%. Την ίδια χρονιά ο δρόμος είχε περιθώριο λειτουργικού κέρδους πριν από αποσβέσεις (EBITDA) 84%. Η κίνηση αυξήθηκε περίπου 6%, αλλά τα έσοδα ανά διαδρομή σχεδόν 12%. Για έναν παραχωρησιούχο, η αξία ενός δρόμου δεν κρίνεται μόνο από το πόσοι περνούν, αλλά και από το πόσα αποφέρει κάθε διαδρομή.