



THE BULLET POINT "PREVIEW"
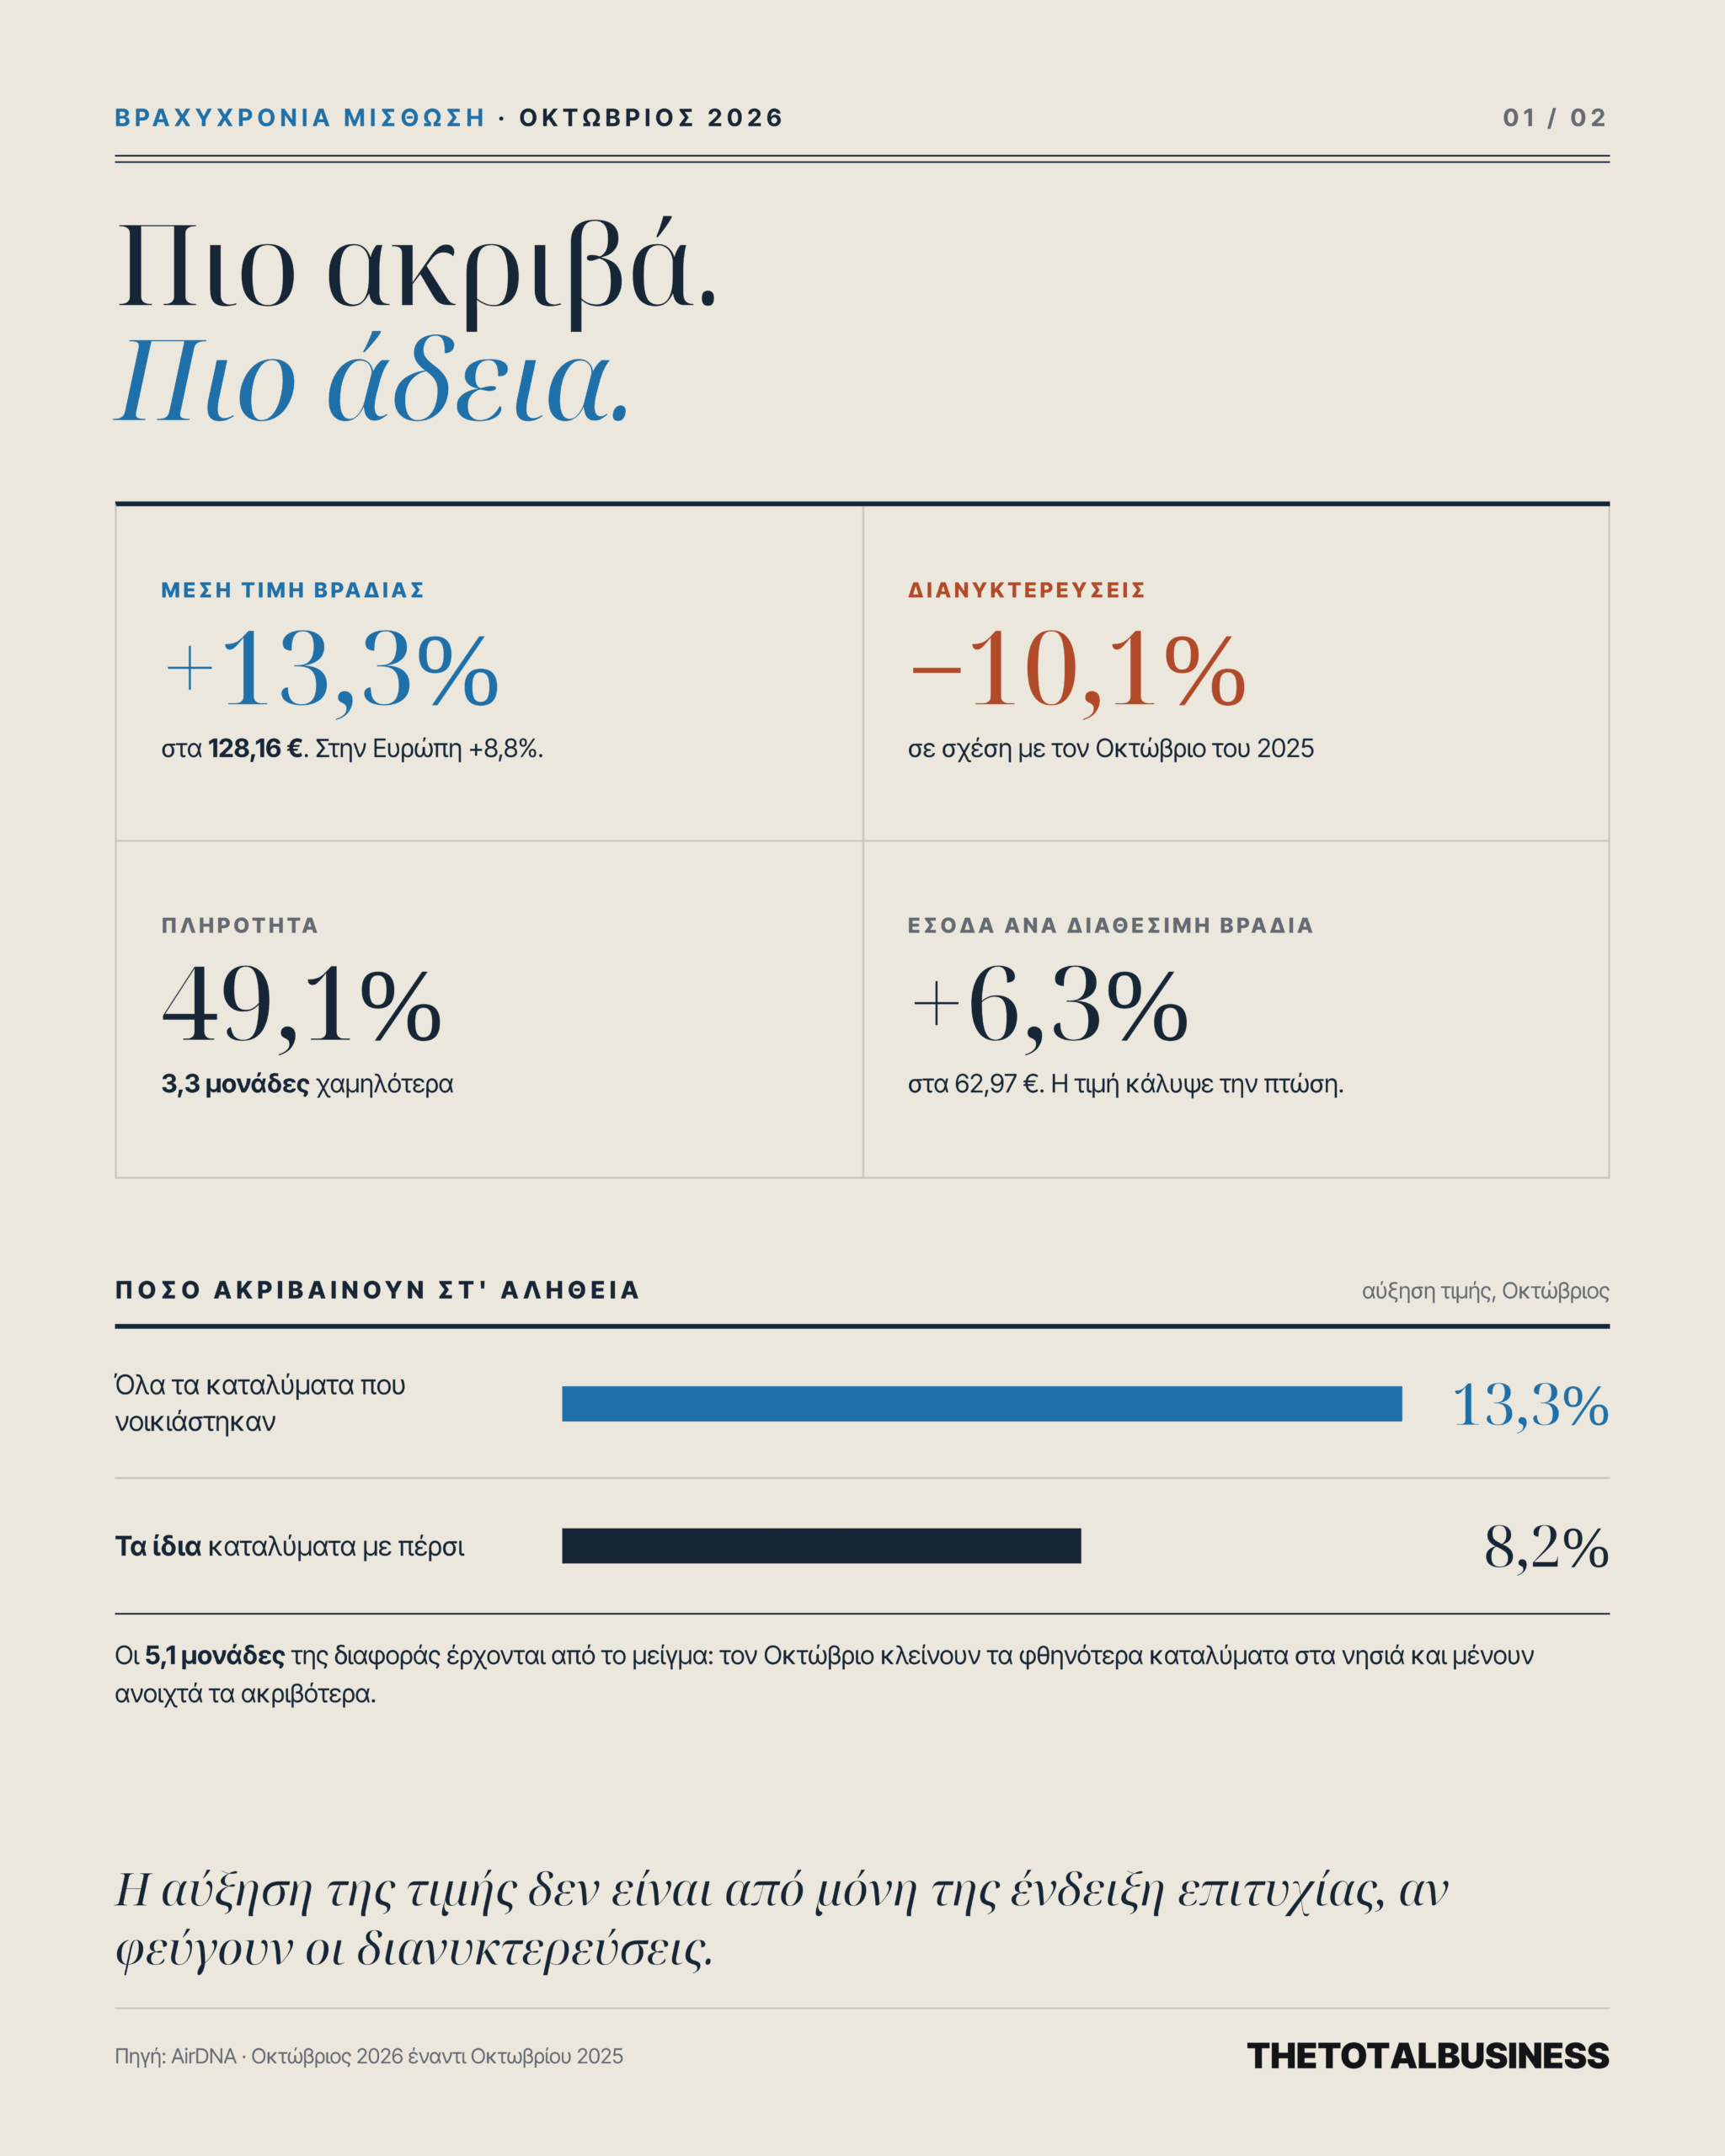
Στα 128,16 ευρώ αυξήθηκε η μέση ημερήσια τιμή των καταλυμάτων βραχυχρόνιας μίσθωσης στην Ελλάδα τον Οκτώβριο του 2026, με ετήσια άνοδο 13,3%, έναντι 8,8% στην Ευρώπη.
Οι διανυκτερεύσεις μειώθηκαν κατά 10,1% και η πληρότητα υποχώρησε στο 49,1%, παρότι τα έσοδα ανά διαθέσιμη διανυκτέρευση αυξήθηκαν κατά 6,3%, σύμφωνα με την AirDNA.
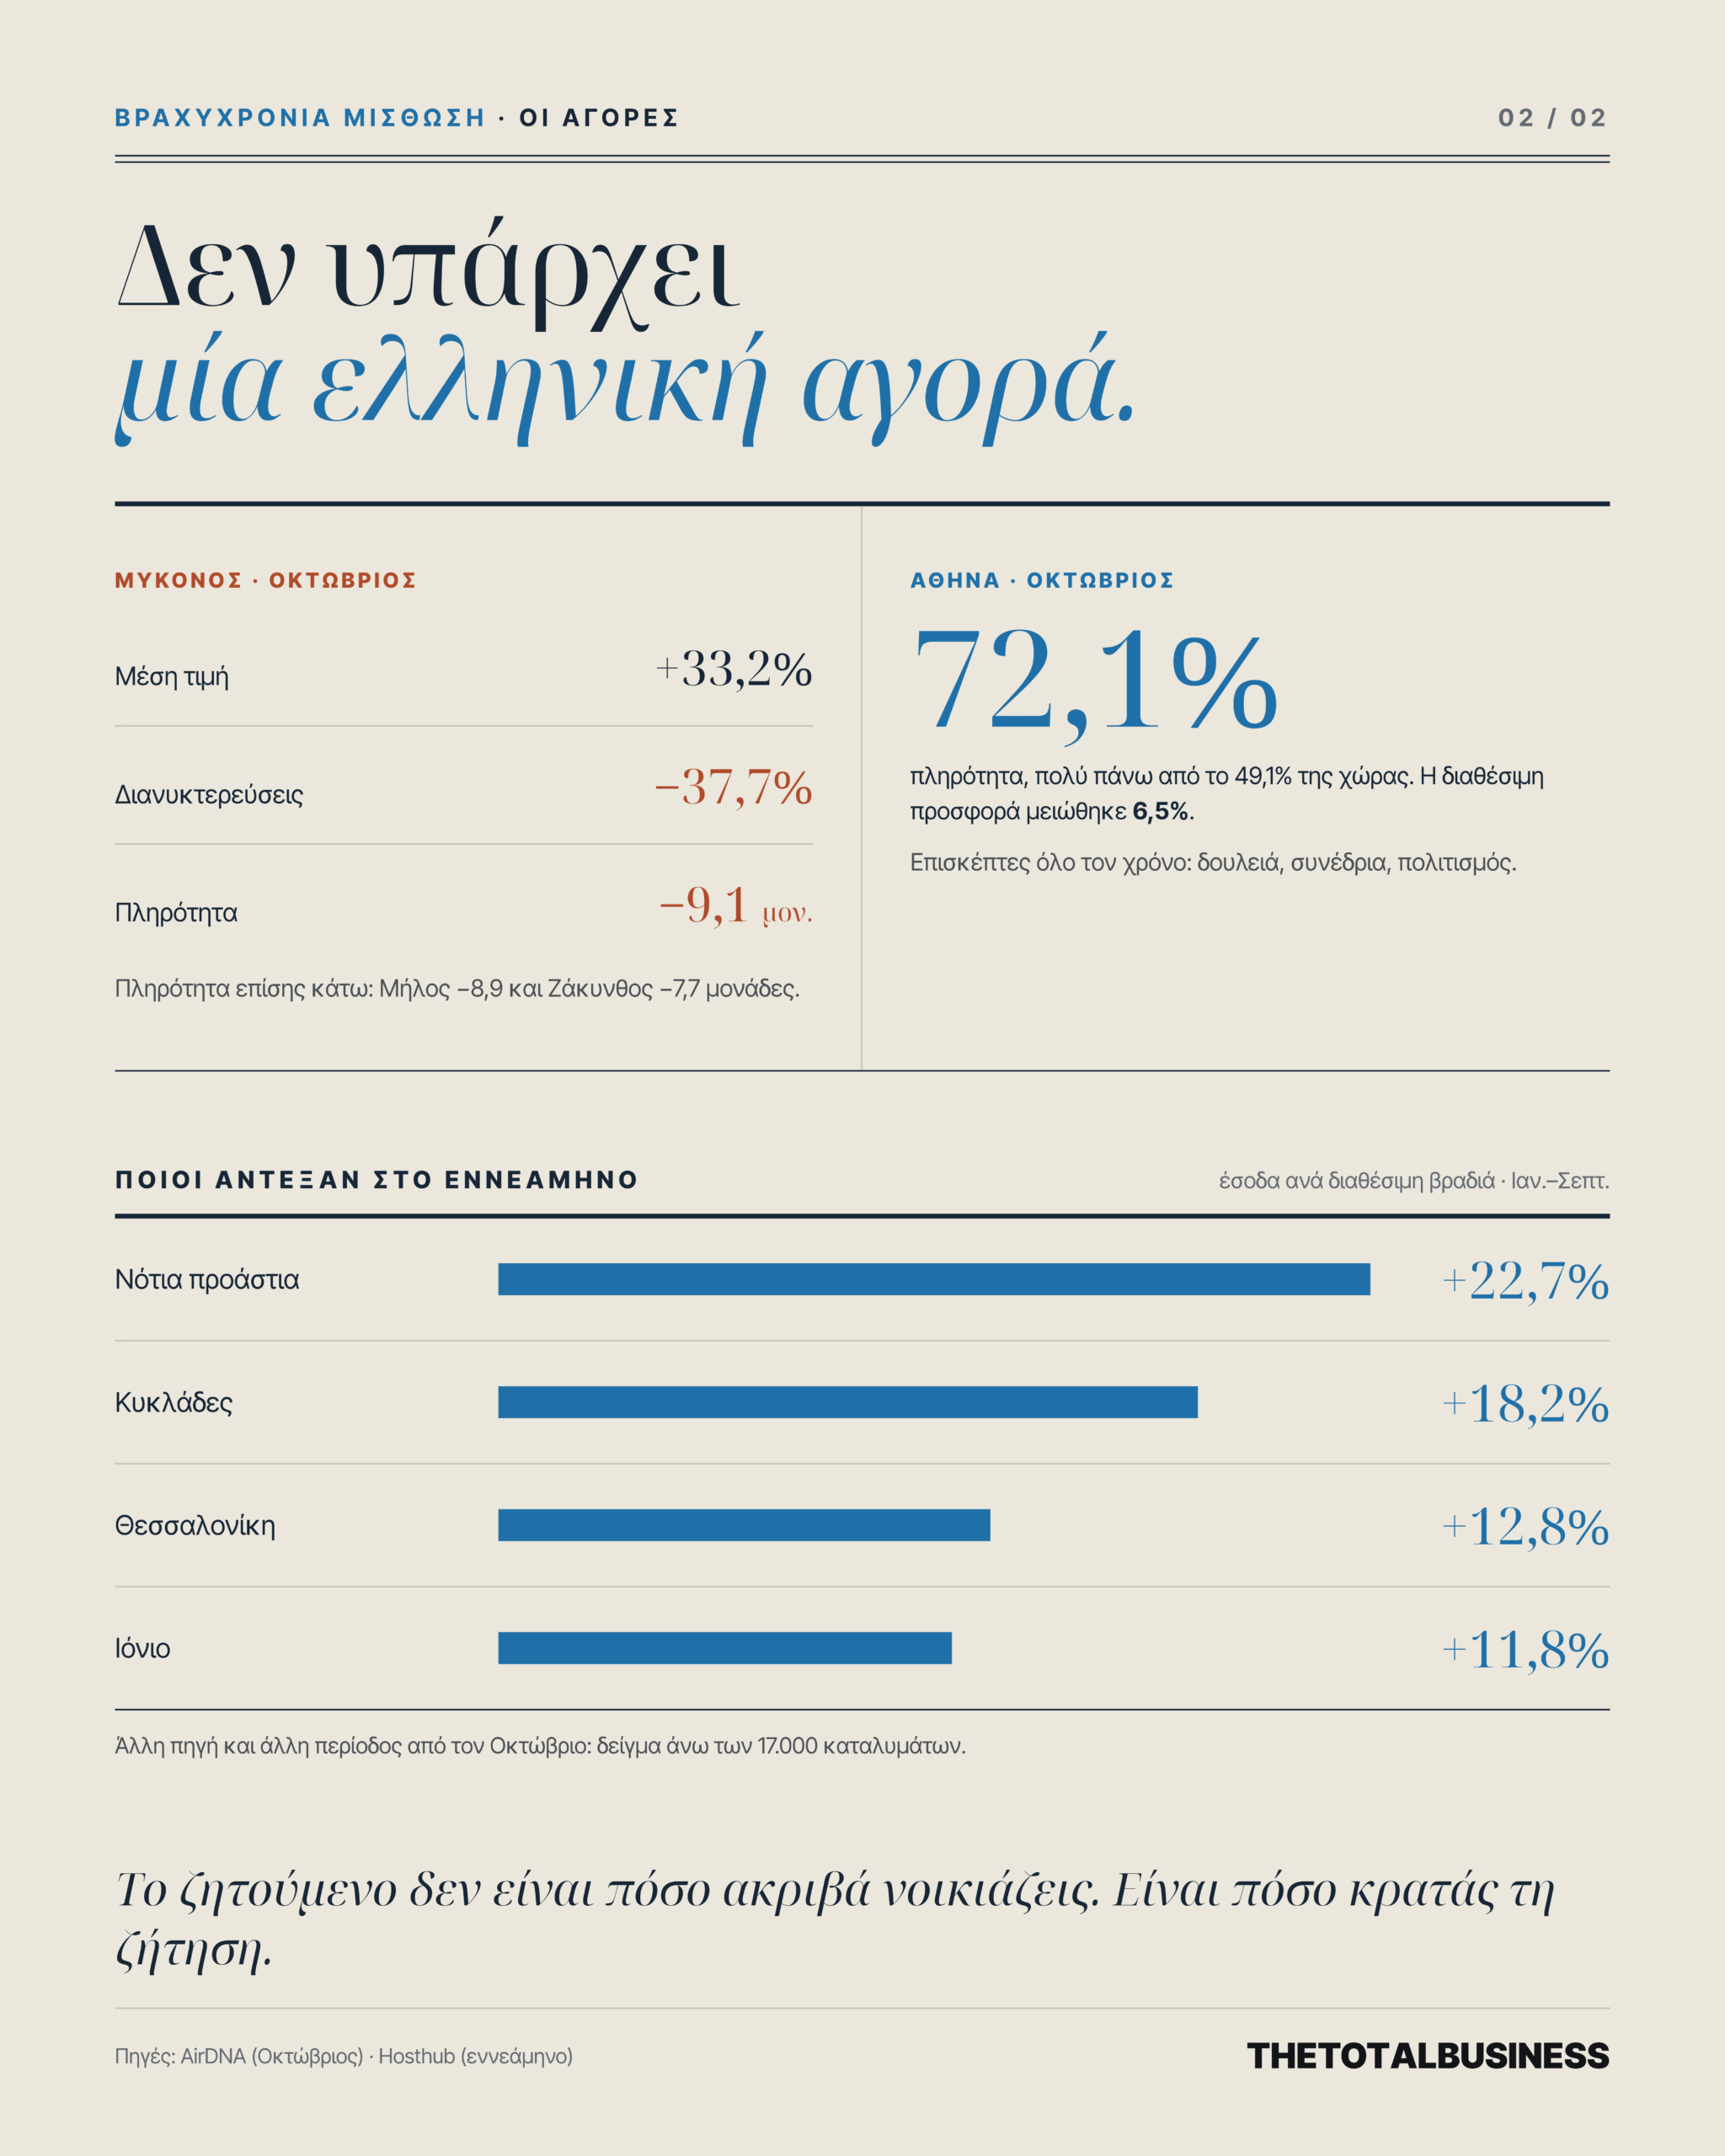
Η Μύκονος κατέγραψε μείωση διανυκτερεύσεων κατά 37,7%, παρά την αύξηση των τιμών κατά 33,2%, ενώ η Αθήνα διατήρησε πληρότητα 72,1%, αναδεικνύοντας τις διαφορετικές ταχύτητες της ελληνικής αγοράς.
Μια ενδιαφέρουσα αντίφαση διαμορφώνεται στην ελληνική αγορά βραχυχρόνιων μισθώσεων, με τις τιμές των καταλυμάτων να συνεχίζουν να αυξάνονται με ρυθμούς αισθητά υψηλότερους από τον ευρωπαϊκό μέσο όρο, την ώρα που οι διανυκτερεύσεις περιορίζονται και η πληρότητα υποχωρεί.
Πρόκειται για μια εξέλιξη που αποτυπώνει τόσο την αλλαγή της εποχικής ζήτησης όσο και τις νέες ισορροπίες σε μια αγορά η οποία έχει αναπτυχθεί εντυπωσιακά τα τελευταία χρόνια.
Τα τελευταία στοιχεία της AirDNA για τον Οκτώβριο του 2026 αναδεικνύουν την απόσταση ανάμεσα στις προσδοκίες των ιδιοκτητών και τη συμπεριφορά των ταξιδιωτών.
Παράλληλα, αποκαλύπτουν σημαντικές διαφοροποιήσεις μεταξύ των ελληνικών προορισμών, με την Αθήνα να διατηρεί υψηλές πληρότητες, τα δημοφιλή νησιά να δέχονται ισχυρότερες πιέσεις και άλλες περιοχές να εμφανίζουν αξιόλογες αντοχές στο σύνολο της χρονιάς.
Αυξήσεις 13,3% και αισθητή κάμψη της ζήτησης
Σύμφωνα με τη μηνιαία ανάλυση της AirDNA, η μέση ημερήσια τιμή των ελληνικών καταλυμάτων βραχυχρόνιας μίσθωσης διαμορφώθηκε τον Οκτώβριο στα 128,16 ευρώ, καταγράφοντας αύξηση 13,3% σε σύγκριση με τον αντίστοιχο μήνα του 2025.
Η επίδοση είναι αξιοσημείωτη, καθώς στην ευρωπαϊκή αγορά η μέση αύξηση περιορίστηκε στο 8,8%. Την ίδια περίοδο, ωστόσο, οι πραγματοποιηθείσες διανυκτερεύσεις στην Ελλάδα μειώθηκαν κατά 10,1%, ενώ η πληρότητα υποχώρησε κατά 3,3 ποσοστιαίες μονάδες, φτάνοντας στο 49,1%.
Παρά την κάμψη της ζήτησης, τα έσοδα ανά διαθέσιμη διανυκτέρευση αυξήθηκαν κατά 6,3%, στα 62,97 ευρώ. Με άλλα λόγια, οι υψηλότερες τιμές υπεραντιστάθμισαν τη μείωση της πληρότητας στον συγκεκριμένο δείκτη, χωρίς αυτό να σημαίνει απαραίτητα ότι αυξήθηκαν τα συνολικά έσοδα ή τα καθαρά κέρδη κάθε ιδιοκτήτη.
Το φαινόμενο δημιουργεί εύλογα ερωτήματα για το κατά πόσο η ελληνική αγορά μπορεί να διατηρήσει την τιμολογιακή δυναμική της, εφόσον η ζήτηση συνεχίσει να εμφανίζει σημάδια κόπωσης.
Γιατί ακριβαίνουν τα καταλύματα ενώ μειώνονται οι διανυκτερεύσεις
Η εξήγηση δεν περιορίζεται στην απόφαση των ιδιοκτητών να αυξήσουν τις τιμές τους, αφού σημαντικό ρόλο διαδραματίζει η σύνθεση της προσφοράς, ιδιαίτερα κατά το τέλος της τουριστικής περιόδου.
Τον Οκτώβριο, πολλά οικονομικότερα καταλύματα σε νησιωτικούς προορισμούς περιορίζουν ή διακόπτουν τη λειτουργία τους, ενώ όσα εξακολουθούν να δέχονται επισκέπτες περιλαμβάνουν συχνά ακριβότερα ακίνητα, με αποτέλεσμα να αυξάνεται η μέση τιμή των πραγματοποιούμενων διαμονών.
Ενδεικτικός είναι ο δείκτης Repeat Rent Index της AirDNA, ο οποίος παρακολουθεί τις μεταβολές τιμών στα ίδια καταλύματα.
Στην Ελλάδα κατέγραψε αύξηση 8,2%, έναντι 13,3% της συνολικής μέσης ημερήσιας τιμής, με την απόκλιση των 5,1 ποσοστιαίων μονάδων να δείχνει ότι μέρος της αύξησης συνδέεται με τη διαφορετική σύνθεση των καταλυμάτων που μισθώθηκαν.
Υπάρχουν, επομένως, πραγματικές ανατιμήσεις, αλλά η συνολική εικόνα επηρεάζεται και από το γεγονός ότι οι επισκέπτες καταλήγουν σε διαφορετικό μείγμα ακινήτων.
Προμήθειες και λειτουργικό κόστος αλλάζουν τους υπολογισμούς
Μια επιπλέον παράμετρος προκύπτει από τις αλλαγές που πραγματοποίησε η ίδια η Airbnb στο σύστημα προμηθειών της.
Από τις 13 Οκτωβρίου 2026 ολοκληρώθηκε για τους επηρεαζόμενους διαχειριστές η μετάβαση σε ενιαία προμήθεια 15,5%, η οποία επιβαρύνει τον οικοδεσπότη αντί να επιμερίζεται μεταξύ ιδιοκτήτη και επισκέπτη.
Η εταιρεία εξηγεί ότι ένας διαχειριστής μπορεί να προσαρμόσει την αναγραφόμενη τιμή του ώστε να διατηρήσει αμετάβλητο το καθαρό ποσό που εισπράττει, χωρίς να αυξηθεί αναγκαστικά το τελικό κόστος για τον πελάτη.
Η Hosthub επισημαίνει ότι η συγκεκριμένη μετάβαση είχε ήδη επηρεάσει τις τιμές αρκετών επαγγελματιών διαχειριστών πριν από τον Οκτώβριο. Δεν μπορεί, ωστόσο, να προσδιοριστεί από τα δημοσιευμένα στοιχεία πόσο συνέβαλε στη συνολική αύξηση που καταγράφει η AirDNA.
Παράλληλα, οι απαιτήσεις συντήρησης, καθαριότητας, ασφάλισης και διαχείρισης αποτελούν σταθερούς παράγοντες κόστους. Από τον Οκτώβριο του 2025 εφαρμόζονται και αυστηρότερες προδιαγραφές ασφάλειας για τα καταλύματα.
Οι ιδιοκτήτες καλούνται έτσι να ισορροπήσουν ανάμεσα στη διατήρηση ικανοποιητικών αποδόσεων και στην ανάγκη προσφοράς ανταγωνιστικών τιμών.
Η Μύκονος και οι απώλειες των νησιών
Η μεγαλύτερη πίεση τον Οκτώβριο εντοπίζεται στους καθιερωμένους νησιωτικούς προορισμούς, όπου η τουριστική δραστηριότητα εξαρτάται περισσότερο από τη θερινή περίοδο.
Η Μύκονος αποτελεί το χαρακτηριστικότερο παράδειγμα, με την μέση ημερήσια τιμή να αυξάνεται κατά 33,2%, ενώ οι διανυκτερεύσεις μειώθηκαν κατά 37,7% σε ετήσια βάση.
Παράλληλα, η πληρότητα υποχώρησε κατά 9,1 ποσοστιαίες μονάδες. Στη Μήλο η αντίστοιχη μείωση έφτασε τις 8,9 μονάδες και στη Ζάκυνθο τις 7,7 μονάδες.
Οι μεταβολές αυτές δεν σημαίνουν ότι οι συγκεκριμένοι προορισμοί έχασαν συνολικά την ελκυστικότητά τους, καταδεικνύουν, όμως, πόσο ευάλωτη παραμένει η αγορά τους στη συρρίκνωση της δραστηριότητας μετά την υψηλή περίοδο.
Επιπλέον, καθώς τα στοιχεία συγκρίνουν τον Οκτώβριο του 2026 με τον Οκτώβριο του 2025, η κάμψη δεν μπορεί να αποδοθεί αποκλειστικά στη φυσιολογική μετάβαση από το καλοκαίρι στο φθινόπωρο.
Η υψηλή τιμολόγηση ενδέχεται επίσης να περιορίζει τη ζήτηση από περισσότερο ευαίσθητους στο κόστος ταξιδιώτες, αν και τα διαθέσιμα στοιχεία δεν επιτρέπουν να μετρηθεί με ακρίβεια η επίδρασή της.
Η Αθήνα διατηρεί τις δυνάμεις της
Στον αντίποδα βρίσκεται η Αθήνα, η οποία εμφανίζει σημαντικά μεγαλύτερη ανθεκτικότητα. Η πληρότητα των καταλυμάτων της διατηρήθηκε τον Οκτώβριο στο 72,1%, επίπεδο αισθητά υψηλότερο από τον πανελλαδικό μέσο όρο.
Η διαθέσιμη προσφορά περιορίστηκε κατά 6,5%, παράλληλα με τη ζήτηση, γεγονός που συνέβαλε στη διατήρηση της υψηλής πληρότητας.
Η πρωτεύουσα διαθέτει ένα σημαντικό πλεονέκτημα έναντι των αμιγώς παραθεριστικών προορισμών, καθώς προσελκύει επισκέπτες για επαγγελματικούς λόγους, συνέδρια, πολιτιστικές δραστηριότητες και σύντομες αποδράσεις καθ’ όλη τη διάρκεια του έτους.
Ταυτόχρονα, οι περιορισμοί στις νέες εγγραφές βραχυχρόνιων μισθώσεων στα τρία πρώτα δημοτικά διαμερίσματα επηρεάζουν τη δυνατότητα επέκτασης της προσφοράς.
Αυτή η συγκράτηση μπορεί να λειτουργεί υποστηρικτικά για τις πληρότητες των υφιστάμενων καταλυμάτων, χωρίς να αποτελεί τη μοναδική εξήγηση της επίδοσης.
Ποιες άλλες περιοχές παρουσιάζουν αντοχές
Ενδιαφέρον παρουσιάζουν και τα στοιχεία της Hosthub για την περίοδο Ιανουαρίου-Σεπτεμβρίου 2026, τα οποία βασίζονται σε δείγμα περισσότερων από 17.000 καταλυμάτων.
Αν και αφορούν διαφορετική περίοδο και μεθοδολογία από εκείνη της AirDNA, βοηθούν να διαμορφωθεί μια πληρέστερη εικόνα για τις αντοχές των επιμέρους αγορών.
Στα νότια προάστια της Αθήνας, η πληρότητα αυξήθηκε κατά 12% σε σχετικούς όρους, φτάνοντας στο 43,3%, ενώ τα έσοδα ανά διαθέσιμη διανυκτέρευση ενισχύθηκαν κατά 22,7%.
Θετική εικόνα παρουσίασε και η Θεσσαλονίκη, με πληρότητα 46,69%, αυξημένη κατά 7,3%, και άνοδο 12,8% στα έσοδα ανά διαθέσιμη διανυκτέρευση.
Στην Κρήτη η πληρότητα παρέμεινε ουσιαστικά σταθερή, στο 30,52%, ενώ η μέση ημερήσια τιμή αυξήθηκε κατά 7,8%, στα 144,51 ευρώ.
Ακόμη πιο ενδιαφέρουσα είναι η περίπτωση των Κυκλάδων, όπου στο εννεάμηνο καταγράφηκε αύξηση 11,5% στην πληρότητα και 18,2% στα έσοδα ανά διαθέσιμη διανυκτέρευση. Η επίδοση αυτή δεν αναιρεί τη σημαντική υποχώρηση που παρατηρήθηκε τον Οκτώβριο σε συγκεκριμένα νησιά.
Στο Ιόνιο, τέλος, η πληρότητα αυξήθηκε κατά 4,6% και τα έσοδα ανά διαθέσιμη διανυκτέρευση κατά 11,8%.
Η εικόνα επιβεβαιώνει ότι δεν υπάρχει μία ενιαία ελληνική αγορά Airbnb. Οι επιδόσεις εξαρτώνται από την εποχικότητα, τη σύνθεση των επισκεπτών, το είδος των ακινήτων και την τοπική προσφορά.
Το ευρωπαϊκό περιβάλλον και η επόμενη ημέρα
Οι ελληνικές εξελίξεις εντάσσονται σε μια ευρύτερη ευρωπαϊκή τάση. Ειδικότερα, σύμφωνα με την AirDNA, οι πραγματοποιηθείσες διανυκτερεύσεις στην Ευρώπη μειώθηκαν κατά 1,7% τον Οκτώβριο, στα 38,5 εκατομμύρια, ενώ η μέση ημερήσια τιμή αυξήθηκε κατά 8,8%, στα 131,18 ευρώ.
Η αγορά συμπλήρωσε μάλιστα δώδεκα διαδοχικούς μήνες χωρίς ετήσια αύξηση των πραγματοποιούμενων διανυκτερεύσεων. Την ίδια στιγμή, οι νέες καταχωρίσεις περιορίζονται και ενισχύεται η παρουσία επαγγελματιών διαχειριστών με μεγαλύτερα χαρτοφυλάκια.
Η νέα πραγματικότητα δημιουργεί μια διαφορετική εξίσωση για τους ιδιοκτήτες, με την αύξηση της τιμής να μην αποτελεί από μόνη της ένδειξη επιτυχίας, εάν συνοδεύεται από σημαντική απώλεια διανυκτερεύσεων.
Το ζητούμενο για την ελληνική αγορά δεν είναι πλέον μόνο πόσο ακριβά μπορεί να διαθέτει τα καταλύματά της, αλλά πόσο αποτελεσματικά μπορεί να διατηρεί τη ζήτηση σε ένα περιβάλλον αυξανόμενου ανταγωνισμού. Και εκεί ακριβώς φαίνεται ότι θα κριθεί η επόμενη φάση ανάπτυξης των βραχυχρόνιων μισθώσεων.
GOOD TO KNOW
Από τις 20 Μαΐου 2026 εφαρμόζεται στην Ευρωπαϊκή Ένωση ο Κανονισμός 2024/1028, ο οποίος θεσπίζει κοινό πλαίσιο συλλογής και ανταλλαγής δεδομένων για τις βραχυχρόνιες μισθώσεις.
Σε περιοχές όπου ισχύουν σχετικές διαδικασίες καταχώρισης, οι ψηφιακές πλατφόρμες υποχρεούνται να διαβιβάζουν στις αρμόδιες αρχές στοιχεία δραστηριότητας, όπως ο αριθμός διανυκτερεύσεων και επισκεπτών, μαζί με τα προβλεπόμενα στοιχεία ταυτοποίησης των καταλυμάτων.
Στόχος είναι οι δημόσιες αρχές να αποκτήσουν πληρέστερη εικόνα της αγοράς, ώστε να μπορούν να αξιολογούν τις επιπτώσεις της στον τουρισμό και στη στέγαση. Ο κανονισμός δεν επιβάλλει ενιαίο ευρωπαϊκό όριο στον αριθμό των καταλυμάτων ή των ημερών μίσθωσης.