



THE BULLET POINT "PREVIEW"
Η Waitrose εξετάζει να περιορίσει τη γκάμα της, αφού περίπου το 25% των προϊόντων της φέρνει μόλις το 3% των πωλήσεων. Θα συνδυάσει τα στοιχεία πωλήσεων με τα δεδομένα των πελατών της για να αποφασίσει τι μένει.
Τρεις δυνάμεις κινούνται μαζί: τα δεδομένα, η άνοδος της ιδιωτικής ετικέτας και η απόφαση των ίδιων των παραγωγών να κόψουν κωδικούς.
Στην Ελλάδα η ιδιωτική ετικέτα κρατά περίπου το ένα τέταρτο της αγοράς. Στο εννεάμηνο του 2026, οι πωλήσεις των επώνυμων αυξήθηκαν 5,5%, έναντι 4,7% της ιδιωτικής ετικέτας, η οποία κράτησε το 26% του τζίρου.
Η βρετανική αλυσίδα Waitrose, από τα πιο ακριβά σούπερ μάρκετ της Βρετανίας, εξετάζει να περιορίσει τη γκάμα της. Η εμπορική διευθύντρια της αλυσίδας, Charlotte Di Cello, ενημέρωσε τους προμηθευτές ότι περίπου το 25% των προϊόντων της φέρνει μόλις το 3% των πωλήσεων και το χαρακτήρισε σημείο ανησυχίας. Κατά την ενημέρωση των προμηθευτών, δεν είχαν ληφθεί αποφάσεις για συγκεκριμένες αποσύρσεις. Η κατεύθυνση όμως είναι σαφής: να φύγουν τα σχεδόν πανομοιότυπα προϊόντα και όσα πουλάνε ελάχιστα.
Η ίδια η εταιρεία λέει ότι δεν πρόκειται να μειώσει τα εξειδικευμένα προϊόντα που τη διαφοροποιούν. Θα χρησιμοποιήσει τα δεδομένα πωλήσεων και των προγραμμάτων πιστότητας για να αποφασίσει τι μένει, ενώ θα συνεχίσει να φέρνει νέες, αποκλειστικές σειρές. Το πλάνο εντάσσεται στη στρατηγική της να γίνει το «σπίτι όσων αγαπούν το φαγητό».
Η είδηση μοιάζει με εσωτερική υπόθεση μιας βρετανικής αλυσίδας. Στην πραγματικότητα θέτει ένα ερώτημα που αφορά και την Ελλάδα: ποιος έχει τη διαπραγματευτική δύναμη όταν μια αλυσίδα ξαναμοιράζει τον χώρο στο ράφι;
Από την αφθονία στην επιλογή
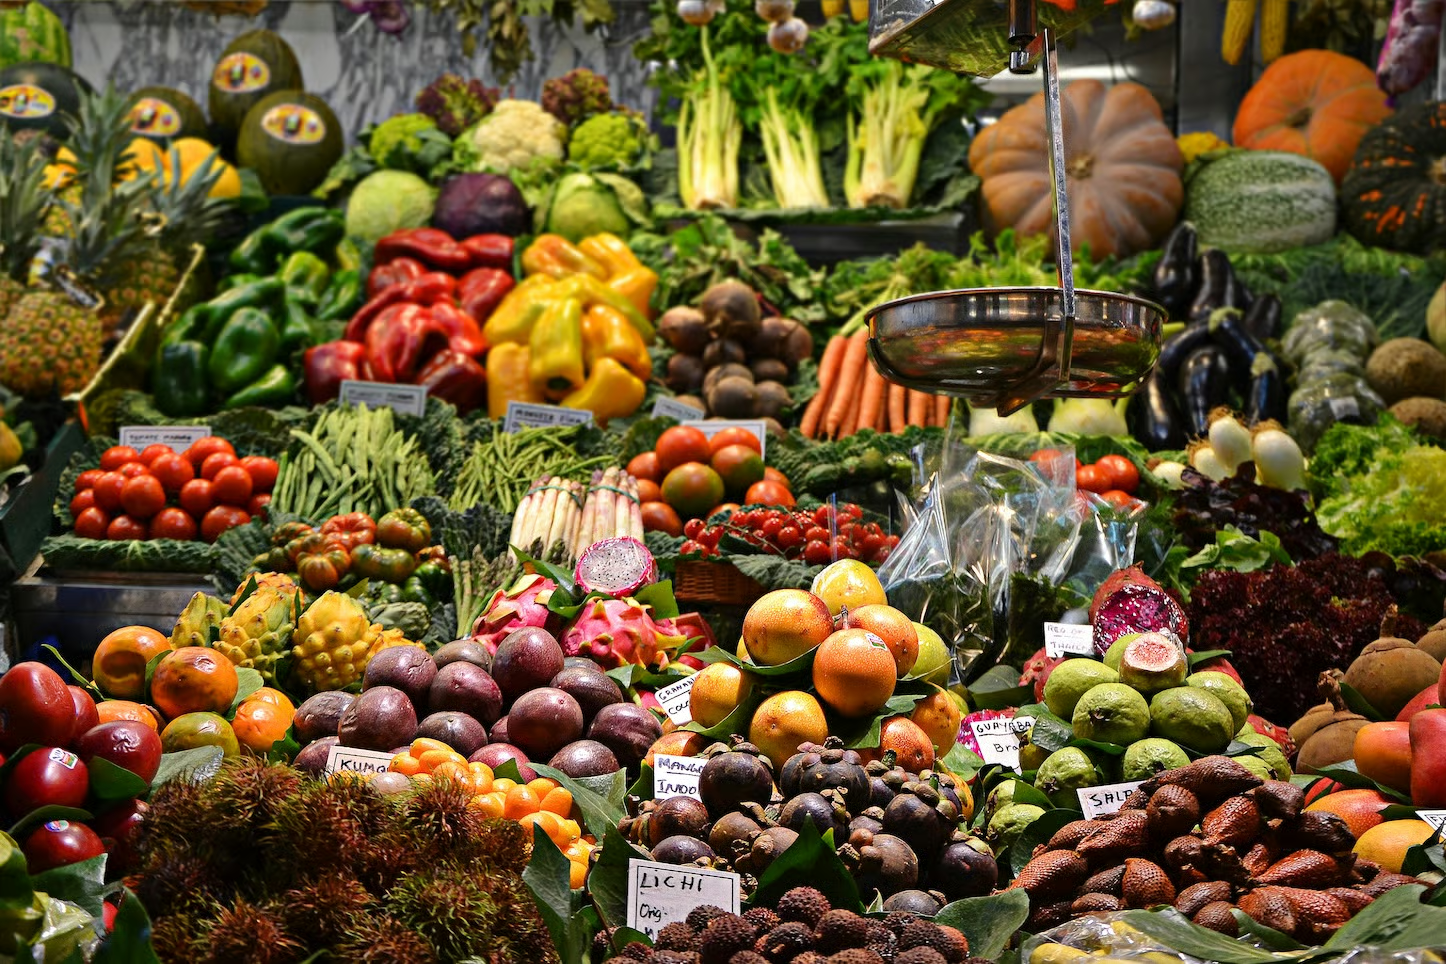
Για δεκαετίες, το κυρίαρχο μοντέλο του μεγάλου σούπερ μάρκετ ήταν να μεγαλώνει προσθέτοντας. Κάθε νέα γεύση, κάθε νέα συσκευασία, κάθε «light» και «extra» έκδοση έβρισκε μια θέση στο ράφι. Η μεγάλη ποικιλία ήταν το πλεονέκτημα του μεγάλου καταστήματος απέναντι στο μικρό μπακάλικο.
Το πρώτο μεγάλο σημάδι ότι αυτό το μοντέλο είχε φτάσει στα όριά του ήρθε το 2015. Η Tesco, η μεγαλύτερη αλυσίδα της Βρετανίας, είχε φτάσει να προσφέρει έως και 90.000 προϊόντα. Ο νέος διευθύνων σύμβουλος, Dave Lewis, αποφάσισε να κόψει περίπου το 30%. Η Tesco έχανε τότε πελάτες από τους discounters Aldi και Lidl, που λειτουργούσαν με μόλις λίγες χιλιάδες κωδικούς. Ο Lewis το είπε ξεκάθαρα: δεν κόβεις το 30% της γκάμας χωρίς να επηρεάσεις τους προμηθευτές σου.
Δέκα χρόνια μετά, η Waitrose εξετάζει μια συγγενική κίνηση, αλλά για διαφορετικό λόγο. Η Tesco έκοβε για να σωθεί από μια κρίση. Η Waitrose δεν είναι σε κρίση. Θέλει να καθαρίσει το ράφι από ό,τι δεν τη διαφοροποιεί, για να αναδείξει ό,τι τη διαφοροποιεί. Και έχει πολύ καλύτερα εργαλεία από όσα είχε η Tesco το 2015.
Γιατί τώρα: τρεις δυνάμεις που κινούνται μαζί
Η πρώτη δύναμη είναι τα δεδομένα, και δεν προέρχονται από μία μόνο πηγή. Οι πωλήσεις κάθε κωδικού δείχνουν τι κινείται και τι μένει στο ράφι. Τα περιθώρια κέρδους και το κόστος αποθήκευσης δείχνουν τι πραγματικά αποδίδει. Οι κάρτες πιστότητας προσθέτουν κάτι που οι πωλήσεις μόνες τους δεν δείχνουν: ποιος αγοράζει κάθε προϊόν και αν θα έφευγε από το κατάστημα αν το προϊόν έλειπε. Ο συνδυασμός όλων αυτών κρίνει τι μένει και τι φεύγει. Ένα προϊόν με μικρές πωλήσεις μπορεί να μείνει, αν το αγοράζουν οι πιο πιστοί πελάτες. Ένα άλλο, με μεγαλύτερες πωλήσεις, μπορεί να φύγει, αν οι αγοραστές του απλώς διαλέξουν κάτι άλλο από το διπλανό ράφι. Η απόφαση για το τι μένει στο ράφι γίνεται πλέον υπολογισμός.
Η δεύτερη δύναμη είναι η ιδιωτική ετικέτα. Σε 17 ευρωπαϊκές αγορές, τα προϊόντα με την ετικέτα των αλυσίδων έφτασαν το 2025 σε πωλήσεις 387 δισ. ευρώ και στο 38,8% της αξίας της αγοράς, σύμφωνα με την ένωση του κλάδου PLMA. Κάθε νέο προϊόν ιδιωτικής ετικέτας χρειάζεται χώρο, και ο χώρος στο ράφι δεν μεγαλώνει. Όσο η ιδιωτική ετικέτα κερδίζει έδαφος, τόσο εντονότερος γίνεται ο ανταγωνισμός για τους υπόλοιπους κωδικούς της κατηγορίας.
Η τρίτη δύναμη έρχεται από τους ίδιους τους παραγωγούς. Οι μεγάλες πολυεθνικές κόβουν κι αυτές προϊόντα. Η Unilever, για παράδειγμα, αναφέρει στην ετήσια έκθεσή της ότι από το 2022 έχει μειώσει τους κωδικούς της κατά πάνω από 20%, για να επικεντρωθεί στα μεγαλύτερα brands της. Η πολυπλοκότητα κοστίζει σε παραγωγή, αποθήκευση και διανομή. Όταν και ο προμηθευτής και η αλυσίδα θέλουν λιγότερους κωδικούς, η τάση γίνεται δομική.
Θέλει πράγματι ο καταναλωτής λιγότερη επιλογή;
Η πιο γνωστή απάντηση έρχεται από ένα πείραμα του 2000. Δύο ψυχολόγοι, η Sheena Iyengar και ο Mark Lepper, έστησαν σε ένα σούπερ μάρκετ πάγκο δοκιμής με μαρμελάδες: άλλοτε με 24 γεύσεις και άλλοτε με 6. Ο μεγάλος πάγκος τραβούσε περισσότερο κόσμο. Από τον μικρό όμως αγόραζε το 30% όσων σταματούσαν, ενώ από τον μεγάλο μόλις το 3%. Γεννήθηκε έτσι η ιδέα του «παραδόξου της επιλογής»: η πολλή επιλογή κουράζει και τελικά αποθαρρύνει την αγορά.
Η εικόνα όμως δεν είναι τόσο απλή. Μια ανάλυση του 2010, που εξέτασε 50 σχετικά πειράματα, βρήκε ότι κατά μέσο όρο το φαινόμενο σχεδόν εξαφανίζεται, με μεγάλες διαφορές από μελέτη σε μελέτη. Μια νεότερη ανάλυση του 2015, σε 99 περιπτώσεις, εντόπισε πότε εμφανίζεται: όταν οι επιλογές είναι πολύπλοκες, η απόφαση δύσκολη και ο καταναλωτής δεν έχει σαφή προτίμηση.
Αυτή ακριβώς είναι η λογική της Waitrose. Δεν μιλά για περικοπή της ποικιλίας γενικά. Στοχεύει στα σχεδόν πανομοιότυπα προϊόντα, όπως το πέμπτο απορρυπαντικό που μοιάζει με τα άλλα τέσσερα ή τη δέκατη παραλλαγή του ίδιου μπισκότου, και κρατά όσα τη διαφοροποιούν. Η μοναδικότητα μένει, η επανάληψη φεύγει.
Ποιος χάνει, ποιος κερδίζει
Ο ηγέτης κάθε κατηγορίας έχει τις περισσότερες πιθανότητες να κρατήσει τη θέση του, γιατί η αλυσίδα παίρνει μεγαλύτερο ρίσκο όταν βγάζει από το ράφι το προϊόν που οδηγεί την κατηγορία. Η ιδιωτική ετικέτα κερδίζει χώρο. Και η ίδια η αλυσίδα έχει λιγότερα αποθέματα, λιγότερα προϊόντα που λείπουν από το ράφι και μεγαλύτερη διαπραγματευτική δύναμη.
Οι πιο εκτεθειμένοι δεν είναι απαραίτητα οι μικρότεροι. Είναι όσοι μπορούν να αντικατασταθούν εύκολα. Ένα μικρό brand με προϊόν που έχει δικό του, πιστό κοινό μπορεί να κρατήσει τη θέση του, ακόμη και με λίγες πωλήσεις. Αυτό ακριβώς λέει η Waitrose για τα εξειδικευμένα προϊόντα της. Το brand όμως του οποίου ο πελάτης θα πάρει χωρίς δεύτερη σκέψη έναν ανταγωνιστικό κωδικό από το ίδιο ράφι βρίσκεται στη ζώνη κινδύνου. Συχνά αυτά είναι τα brands της μέσης, που δεν είναι ούτε πρώτα στην κατηγορία τους ούτε φθηνότερα από την ιδιωτική ετικέτα. Στη δύσκολη θέση βρίσκεται και η καινοτομία που χρειάζεται χρόνο για να βρει το κοινό της, γιατί σε ένα ράφι που κρίνεται με δεδομένα, ένα νέο προϊόν πρέπει να αποδείξει την αξία του γρήγορα.
Η ισορροπία δύναμης μετακινείται κι άλλο προς την αλυσίδα. Η ευρωπαϊκή νομοθεσία για τις αθέμιτες εμπορικές πρακτικές, που στην Ελλάδα ενσωματώθηκε με τον νόμο 4792/2021, απαγορεύει συγκεκριμένες καταχρηστικές συμπεριφορές απέναντι στους προμηθευτές τροφίμων. Δεν μπορεί όμως να υποχρεώσει ένα σούπερ μάρκετ να κρατήσει ένα προϊόν που δεν πουλάει.
Και η Ελλάδα;
Στην Ελλάδα η ιδιωτική ετικέτα έχει ήδη περίπου το ένα τέταρτο της αγοράς, αισθητά λιγότερο από τον ευρωπαϊκό μέσο όρο. Το 2025 ήταν από τις αγορές όπου μεγάλωσε πιο γρήγορα. Το 2026 όμως η εικόνα άλλαξε. Στο εννεάμηνο, οι πωλήσεις των επώνυμων προϊόντων αυξήθηκαν 5,5%, έναντι 4,7% της ιδιωτικής ετικέτας, η οποία κράτησε το 26% του τζίρου, σύμφωνα με την Circana. Ήταν η πρώτη φορά μετά από αρκετό καιρό που τα επώνυμα αναπτύχθηκαν ταχύτερα, σε μια περίοδο αυξημένης προωθητικής δραστηριότητας.
Η άνοδος της ιδιωτικής ετικέτας δεν έχει τον ίδιο ρυθμό κάθε χρονιά. Τα brands μπορούν να ανακτήσουν έδαφος όταν επενδύουν σε τιμή και προβολή. Το ερώτημα είναι πόσα από αυτά έχουν τα περιθώρια να το κάνουν για πολύ.
Υπάρχει και μια ελληνική ιδιαιτερότητα που κάνει το ζήτημα πιο σημαντικό. Η ελληνική βιομηχανία τροφίμων στηρίζεται σε πολλές μικρομεσαίες επιχειρήσεις και τοπικές μάρκες, που ζουν από την παρουσία τους στο ράφι των μεγάλων αλυσίδων. Γι’ αυτές, ένας κωδικός που φεύγει δεν είναι λογιστική διόρθωση. Μπορεί να είναι μια γραμμή παραγωγής που σταματά.
Το ηλεκτρονικό κανάλι δεν έχει ακόμη το μέγεθος για να αλλάξει αυτή την εξάρτηση. Στο οκτάμηνο του 2026, οι online πωλήσεις έξι μεγάλων ελληνικών αλυσίδων έφτασαν τα 245,4 εκατ. ευρώ, με αύξηση 21,3%, σύμφωνα με την NielsenIQ. Αντιστοιχούσαν όμως μόλις στο 3,2% του τζίρου. Το «ατελείωτο ράφι» του διαδικτύου, όπου χωράει κάθε προϊόν, μεγαλώνει γρήγορα. Το φυσικό κατάστημα παραμένει όμως εκεί όπου κρίνεται το μεγαλύτερο μέρος της αγοράς.
Ο μεγάλος ορίζοντας: το σούπερ μάρκετ ως επιμελητής
Μακροπρόθεσμα, το ερώτημα δεν θα είναι πόσα προϊόντα χωρούν στο κατάστημα αλλά ποια αξίζει να είναι εκεί. Η επιλογή θα γίνεται όλο και περισσότερο με αλγορίθμους που διαβάζουν τα δεδομένα των πελατών, κατάστημα προς κατάστημα και γειτονιά προς γειτονιά. Το ράφι ενός σούπερ μάρκετ στο κέντρο της πόλης και ενός στο προάστιο θα μοιάζουν όλο και λιγότερο.
Για τα brands αυτό σημαίνει ότι η θέση στο ράφι δεν θα κερδίζεται μόνο με διαπραγμάτευση, αλλά και με αποδείξεις. Όταν μια αλυσίδα αναρωτιέται αν θα κρατήσει έναν κωδικό, το κρίσιμο ερώτημα είναι τι θα κάνει ο πελάτης όταν πάψει να τον βρίσκει. Αν πάρει το διπλανό προϊόν, η αλυσίδα κρατά την πώληση. Αν φύγει για να τον βρει αλλού, ο κωδικός αξίζει τη θέση του. Ένα προϊόν που μοιάζει με πολλά άλλα θα είναι ανάμεσα στα πρώτα που θα πιεστούν. Και για έναν μικρό παραγωγό, η ίδια απόφαση μπορεί να κρίνει αν θα συνεχίσει να λειτουργεί μια γραμμή παραγωγής.
Το σούπερ μάρκετ δεν θα πάψει να προσφέρει επιλογή. Θα πάψει να προσφέρει τις ίδιες επιλογές πολλές φορές. Το ράφι δεν θα είναι πια αποθήκη. Θα είναι επιμέλεια.
GOOD TO KNOW
Ο όρος «κωδικός» (SKU, stock keeping unit) δεν σημαίνει απλώς ένα προϊόν, αλλά κάθε παραλλαγή του. Το ίδιο απορρυπαντικό σε τρία μεγέθη και δύο αρώματα μετρά ως έξι κωδικοί. Γι’ αυτό οι γκάμες φουσκώνουν τόσο γρήγορα. Το πρώτο προϊόν που σκαναρίστηκε ποτέ με barcode σε ταμείο σούπερ μάρκετ ήταν μια συσκευασία τσίχλες Wrigley’s, τον Ιούνιο του 1974 στο Οχάιο. Από τότε, κάθε κωδικός μετριέται κάθε μέρα. Αυτή η μέτρηση είναι που επιτρέπει σήμερα στις αλυσίδες να αποφασίζουν με ακρίβεια τι μένει στο ράφι και τι φεύγει.