



THE BULLET POINT "PREVIEW"
Η HUGO BOSS ανανέωσε με επιτυχία το brand της και πέρασε τα 4 δισ. ευρώ πωλήσεων δύο χρόνια νωρίτερα από τον στόχο. Το 2026 όμως οι πωλήσεις της πέφτουν, τόσο από επιλογή όσο και από αδύναμη ζήτηση.
Η εταιρεία επιλέγει να πουλά λιγότερα αλλά σε καλύτερες τιμές: μεγαλύτερο ποσοστό πωλήσεων σε πλήρη τιμή, μικρότερο δίκτυο καταστημάτων, υψηλότερο μικτό περιθώριο. Η επιστροφή στην ανάπτυξη τοποθετείται στο 2027.
Η Frasers Group κατέχει πλέον σχεδόν το 48% της εταιρείας και ο CEO της είναι πρόεδρος του Εποπτικού Συμβουλίου, ενώ η Frasers έχει δηλώσει ότι θέλει να ξεπεράσει το 50%. Η επόμενη φάση θα κριθεί και από τους μετόχους.
Η HUGO BOSS κατάφερε κάτι δύσκολο: να ξαναγίνει σύγχρονη χωρίς να χάσει τον premium χαρακτήρα της. Τώρα επιλέγει να πουλά λιγότερα αλλά καλύτερα, την ώρα που η Frasers Group κατέχει σχεδόν το μισό μετοχικό της κεφάλαιο και ο CEO της είναι πλέον πρόεδρος του Εποπτικού Συμβουλίου.
Για χρόνια, το ερώτημα γύρω από τη HUGO BOSS ήταν αν ένα brand ταυτισμένο με το κοστούμι και το εταιρικό ντύσιμο μπορούσε να ξαναγίνει σύγχρονο. Σήμερα αυτό το ερώτημα έχει σε μεγάλο βαθμό απαντηθεί. Η εταιρεία άλλαξε ταυτότητα, ξεχώρισε καθαρά τα BOSS και HUGO, επένδυσε στο digital και ξαναμπήκε στη συζήτηση των νεότερων ηλικιών. Το νέο ερώτημα είναι δυσκολότερο. Μπορεί αυτή η ανανέωση να γίνει σταθερή και κερδοφόρα ανάπτυξη; Και ποιος θα αποφασίζει για την επόμενη φάση;
Το πρόβλημα του κοστουμιού
Η HUGO BOSS ιδρύθηκε το 1924 στο Metzingen της Γερμανίας, όπου έχει μέχρι σήμερα την έδρα της. Για δεκαετίες ήταν συνώνυμη με το ανδρικό κοστούμι: καθαρή γραμμή, ευρωπαϊκή κομψότητα, ντύσιμο για τη δουλειά. Αυτό που για χρόνια ήταν το μεγάλο της πλεονέκτημα, άρχισε να γίνεται περιορισμός όταν άλλαξε ο τρόπος που ντυνόμαστε. Οι χαλαρότεροι κανόνες στο γραφείο, η άνοδος του streetwear και των αθλητικών ρούχων καθημερινής χρήσης έφεραν ένα απλό στρατηγικό πρόβλημα: ένα brand πολύ δυνατό σε μία περίσταση έπρεπε να γίνει σχετικό σε πολύ περισσότερες.
Η μεγάλη στροφή
Η στροφή ξεκίνησε το 2021, όταν τη διοίκηση ανέλαβε ο Daniel Grieder και παρουσιάστηκε η στρατηγική CLAIM 5. Οι πέντε άξονές της ήταν πιο δυνατά brands, έμφαση στο προϊόν, ανάπτυξη στο digital, ενιαία εμπειρία σε φυσικά και ψηφιακά καταστήματα και μια οργάνωση φτιαγμένη για ανάπτυξη. Το 2022 τα δύο brands ξαναστήθηκαν. Το BOSS έγινε premium lifestyle brand για όλες τις ώρες της ημέρας, και το HUGO πήρε πιο νεανικό και τολμηρό χαρακτήρα. Η εταιρεία επένδυσε σε καμπάνιες σχεδιασμένες για τα social media, σε συνεργασίες με γνωστά πρόσωπα, όπως ο David Beckham, και σε collaborations με άλλα brands.
Τα πρώτα αποτελέσματα ήταν εντυπωσιακά. Ο στόχος ήταν πωλήσεις 4 δισ. ευρώ το 2025. Πιάστηκε ήδη το 2023, και η διοίκηση ανέβασε τον πήχη στα 5 δισ. Εκείνος ο δεύτερος στόχος δεν επιτεύχθηκε. Το 2025 έκλεισε με πωλήσεις 4,27 δισ. ευρώ και λειτουργικά κέρδη αυξημένα κατά 8%. Η εταιρεία ήταν σαφώς μεγαλύτερη και πιο κερδοφόρα από ό,τι πριν από λίγα χρόνια, αλλά η ανάπτυξή της είχε αρχίσει να φρενάρει.
Λιγότερα, αλλά καλύτερα
Το 2026 έκανε το φρενάρισμα πιο εμφανές. Στο πρώτο εξάμηνο οι πωλήσεις έπεσαν 8%, χωρίς την επίδραση των νομισμάτων, με τη μεγαλύτερη πίεση στην περιοχή Ευρώπης, Μέσης Ανατολής και Αφρικής. Η HUGO BOSS επέλεξε να μην κυνηγήσει τον χαμένο τζίρο στηριζόμενη περισσότερο στις προσφορές. Έδωσε έμφαση στις πωλήσεις σε πλήρη τιμή, στην αποδοτικότητα των προμηθειών και στον έλεγχο του κόστους, και ανέβασε το μικτό της περιθώριο. Η επιλογή είναι καθαρή: προτιμά λιγότερες πωλήσεις σήμερα από ένα brand που φθείρεται. Η υποχώρηση όμως δεν είναι μόνο αποτέλεσμα αυτής της επιλογής. Αντανακλά και μια αγορά στην οποία η ζήτηση παραμένει αδύναμη.
Αυτή είναι η λογική του CLAIM 5 TOUCHDOWN, της νέας φάσης της στρατηγικής έως το 2028. Η γρήγορη αύξηση των πωλήσεων δεν είναι πια προτεραιότητα. Προτεραιότητα είναι το brand, τα κανάλια πώλησης και η αποδοτικότητα. Το 2026 είναι δηλωμένα χρονιά προσαρμογής. Η εταιρεία περιμένει πτώση πωλήσεων και λειτουργικά κέρδη μεταξύ 300 και 350 εκατ. ευρώ, από 391 εκατ. πέρυσι. Η επιστροφή στην ανάπτυξη τοποθετείται στο 2027.
Το πιο κρίσιμο κομμάτι είναι το πού και πώς πωλείται το προϊόν. Για ένα premium brand, το να βρίσκεται παντού δεν είναι απαραίτητα καλό. Το κυνήγι του τζίρου με συνεχείς εκπτώσεις και υπερβολική παρουσία σε καταστήματα, πλατφόρμες και outlets μπορεί να στηρίξει προσωρινά τις πωλήσεις, αλλά να αποδυναμώσει το brand. Η HUGO BOSS προσπαθεί πλέον να ελέγχει καλύτερα πού πωλείται, σε ποια τιμή και με ποια προϊόντα. Στο πρώτο εξάμηνο, το δίκτυό της μειώθηκε καθαρά κατά 21 καταστήματα, κυρίως με τη λήξη μισθώσεων. Είναι μια μετάβαση από το «πουλάμε περισσότερο» στο «πουλάμε καλύτερα».
Ο δεύτερος πρωταγωνιστής
Η ιστορία όμως έχει και δεύτερο πρωταγωνιστή. Η βρετανική Frasers Group, γνωστή από τα Sports Direct, έχει επενδύσει και στην premium και πολυτελή λιανική, με χαρακτηριστικό παράδειγμα τα FLANNELS. Είναι μέτοχος της HUGO BOSS από το 2020. Τον Ιούνιο του 2026 έκανε δημόσια πρόταση εξαγοράς, με 38 ευρώ ανά μετοχή. Η διοίκηση και το Εποπτικό Συμβούλιο της HUGO BOSS σύστησαν ομόφωνα στους μετόχους να την απορρίψουν, κρίνοντας ότι η τιμή δεν αντανακλούσε την αξία της εταιρείας. Η Frasers δεν πήρε την πλειοψηφία, αλλά ανέβασε τη συμμετοχή της στο 47,89%. Τον Σεπτέμβριο ο CEO της, Michael Murray, μέλος του Εποπτικού Συμβουλίου από τον Μάιο του 2025, εξελέγη πρόεδρός του. Η Frasers έχει δηλώσει ότι σκοπεύει να ξεπεράσει το 50%.
Αυτό αλλάζει ριζικά την ιστορία. Η Frasers δεν είναι πια ένας απλός επενδυτής. Μπορεί να επηρεάζει ουσιαστικά την κατεύθυνση της εταιρείας. Σύμφωνα με την HUGO BOSS, ο νέος πρόεδρος έχει δηλώσει ότι στηρίζει την υλοποίηση της στρατηγικής της. Σύμφωνα με την εταιρεία, το υπόλοιπο μετοχικό κεφάλαιο μοιράζεται ανάμεσα σε περίπου 14% που ελέγχει η οικογένεια Marzotto και περίπου 38% σε ελεύθερη διασπορά.
Η Ελλάδα
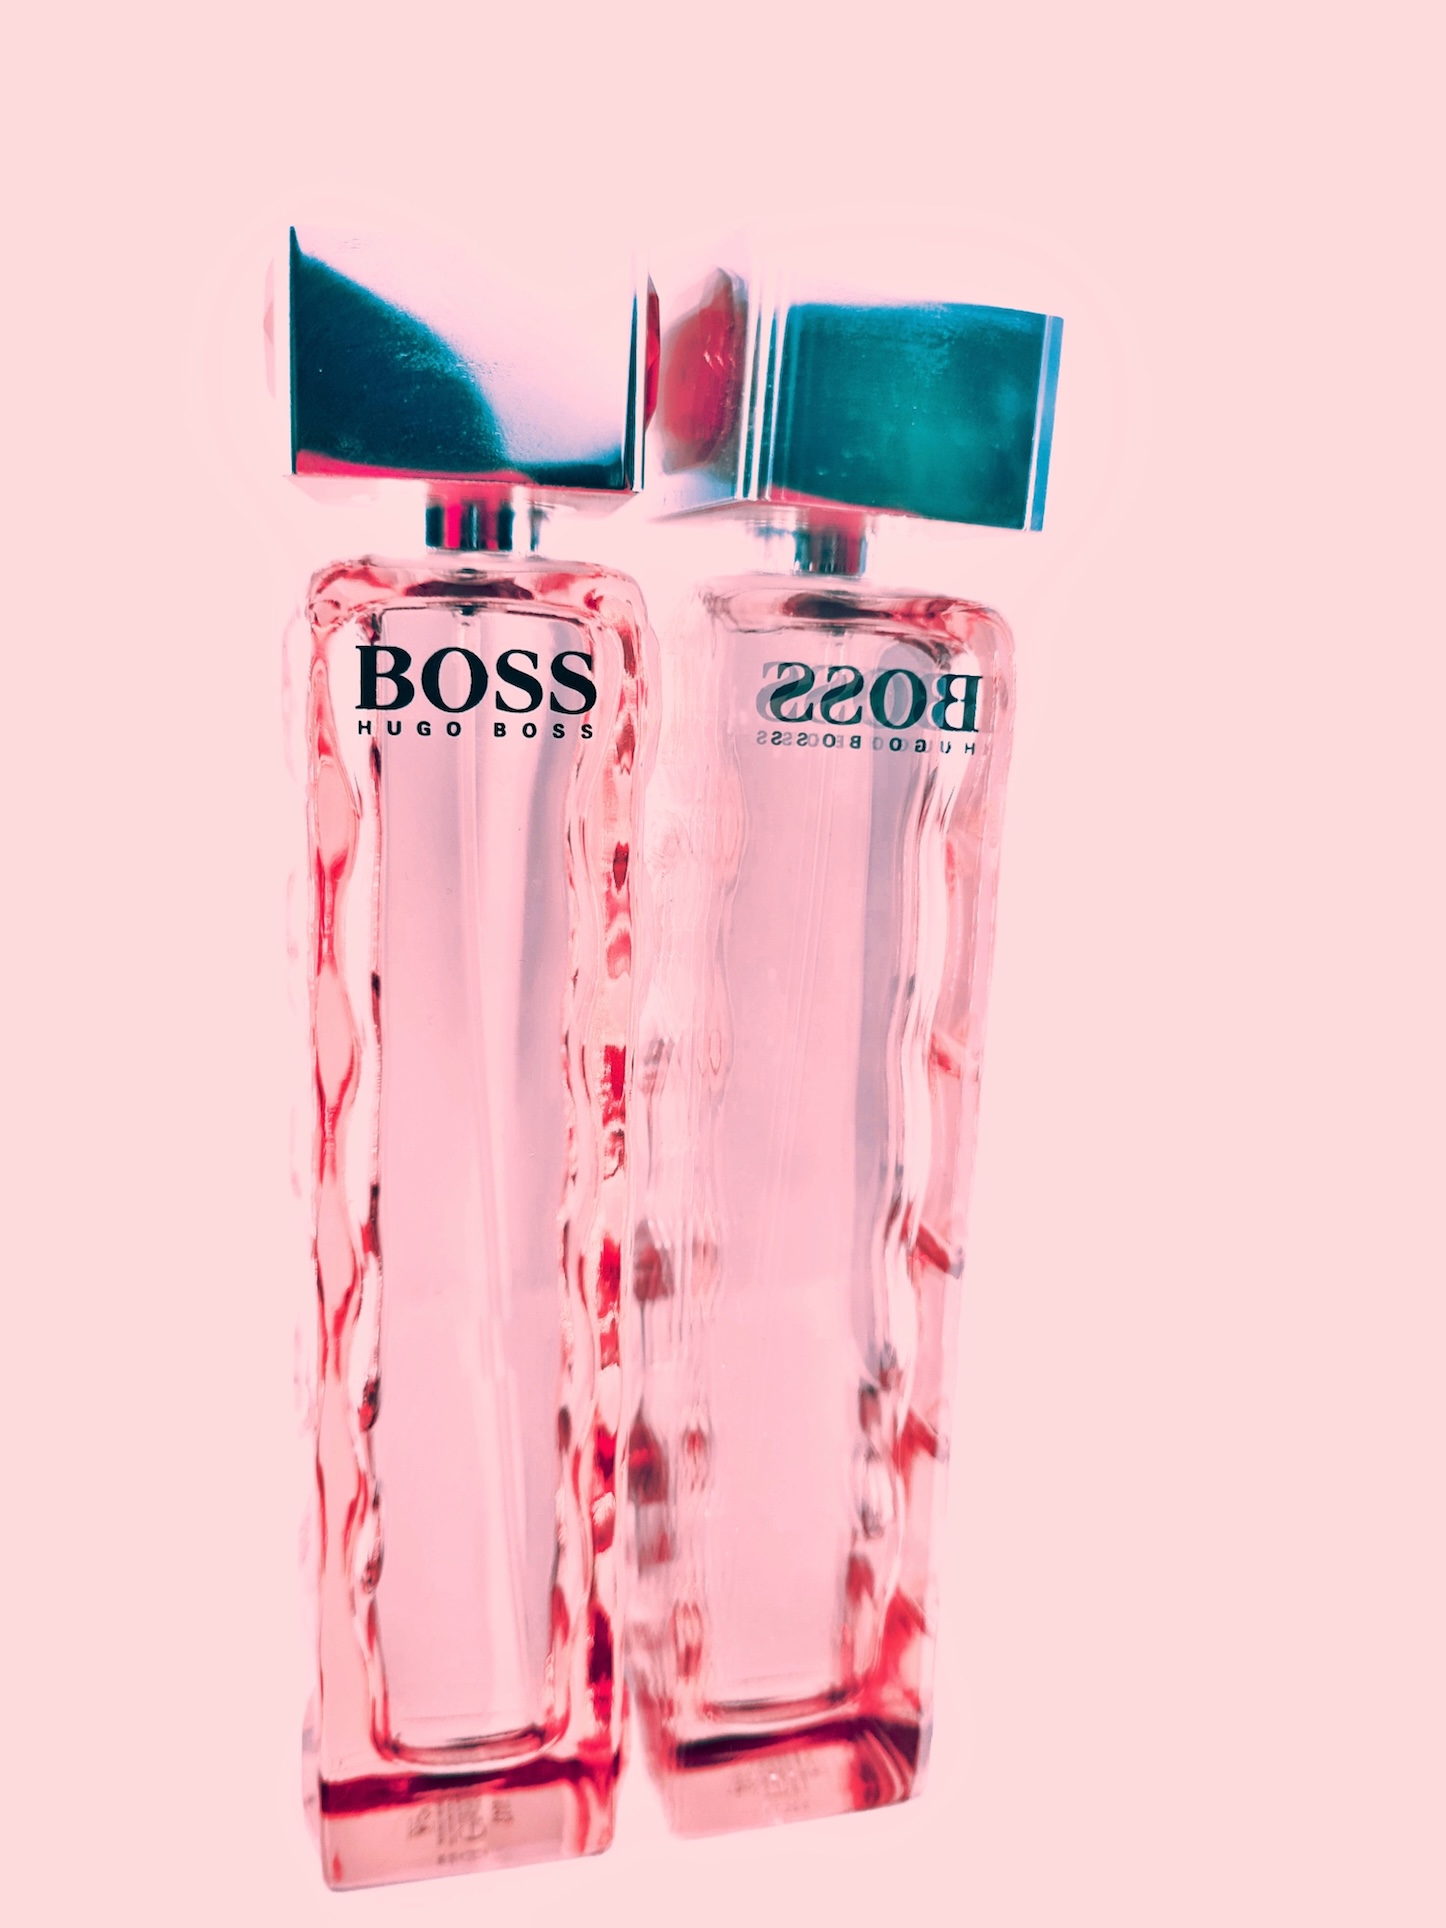
Στην Ελλάδα, το BOSS έχει ιστορικά ισχυρή αναγνωρισιμότητα στο ανδρικό premium ντύσιμο. Το brand πωλείται, μεταξύ άλλων, στα πολυκαταστήματα attica, ενώ τα αρώματα BOSS και HUGO διανέμονται από τον όμιλο Σαράντη. Για την ελληνική αγορά, το ερώτημα είναι αν η ανανέωση μπορεί να διευρύνει την πελατεία πέρα από το ανδρικό κοστούμι, χωρίς να αποδυναμώσει την premium τοποθέτηση.
Η οπτική μας
Η HUGO BOSS έχει ήδη αποδείξει ότι ένα ώριμο brand μπορεί να ξαναγίνει επίκαιρο. Η απόφαση να θυσιάσει τζίρο για να προστατέψει την τιμή και την εικόνα της είναι σωστή και θαρραλέα.
Το ερώτημα όμως δεν είναι πια μόνο εμπορικό. Μια στρατηγική που λέει «πουλάμε λιγότερα, αλλά καλύτερα» χρειάζεται χρόνο, υπομονή και μετόχους που αντέχουν μια δύσκολη χρονιά. Ο μεγαλύτερος μέτοχος της HUGO BOSS είναι πλέον ένας βρετανικός όμιλος λιανικής που κατέχει σχεδόν το 48% των μετοχών και του οποίου ο CEO προεδρεύει του Εποπτικού Συμβουλίου. Αυτό δεν σημαίνει απαραίτητα σύγκρουση. Ένας ισχυρός μέτοχος μπορεί να δώσει σταθερότητα και μακρύ ορίζοντα. Σημαίνει όμως ότι η επόμενη φάση θα κριθεί και στο τραπέζι των μετόχων, όχι μόνο στα καταστήματα.
Η HUGO BOSS απέδειξε ότι μπορεί να αλλάξει εικόνα. Τώρα πρέπει να αποδείξει ότι η αλλαγή δεν ήταν απλώς ένα επιτυχημένο marketing reset, αλλά η βάση για διατηρήσιμη κερδοφορία, με τη Frasers πλέον σε καθοριστικό ρόλο.
GOOD TO KNOW
Όταν μια εταιρεία μόδας μιλά για «μικτό περιθώριο», περιγράφει το ποσοστό των πωλήσεων που απομένει αφού αφαιρεθεί το κόστος των προϊόντων που πουλήθηκαν. Στο πρώτο εξάμηνο του 2026, το μικτό περιθώριο της HUGO BOSS έφτασε στο 63,7%. Με απλά λόγια, από κάθε 100 ευρώ πωλήσεων απέμεναν περίπου 64 ευρώ πριν υπολογιστούν λειτουργικά έξοδα όπως τα καταστήματα, το προσωπικό και το marketing. Γι’ αυτό τα premium brands αποφεύγουν τις συνεχείς εκπτώσεις. Κάθε έκπτωση τρώει πρώτα αυτό το περιθώριο, και μαζί του την αίσθηση ότι το προϊόν αξίζει την τιμή του.