




THE BULLET POINT "PREVIEW"
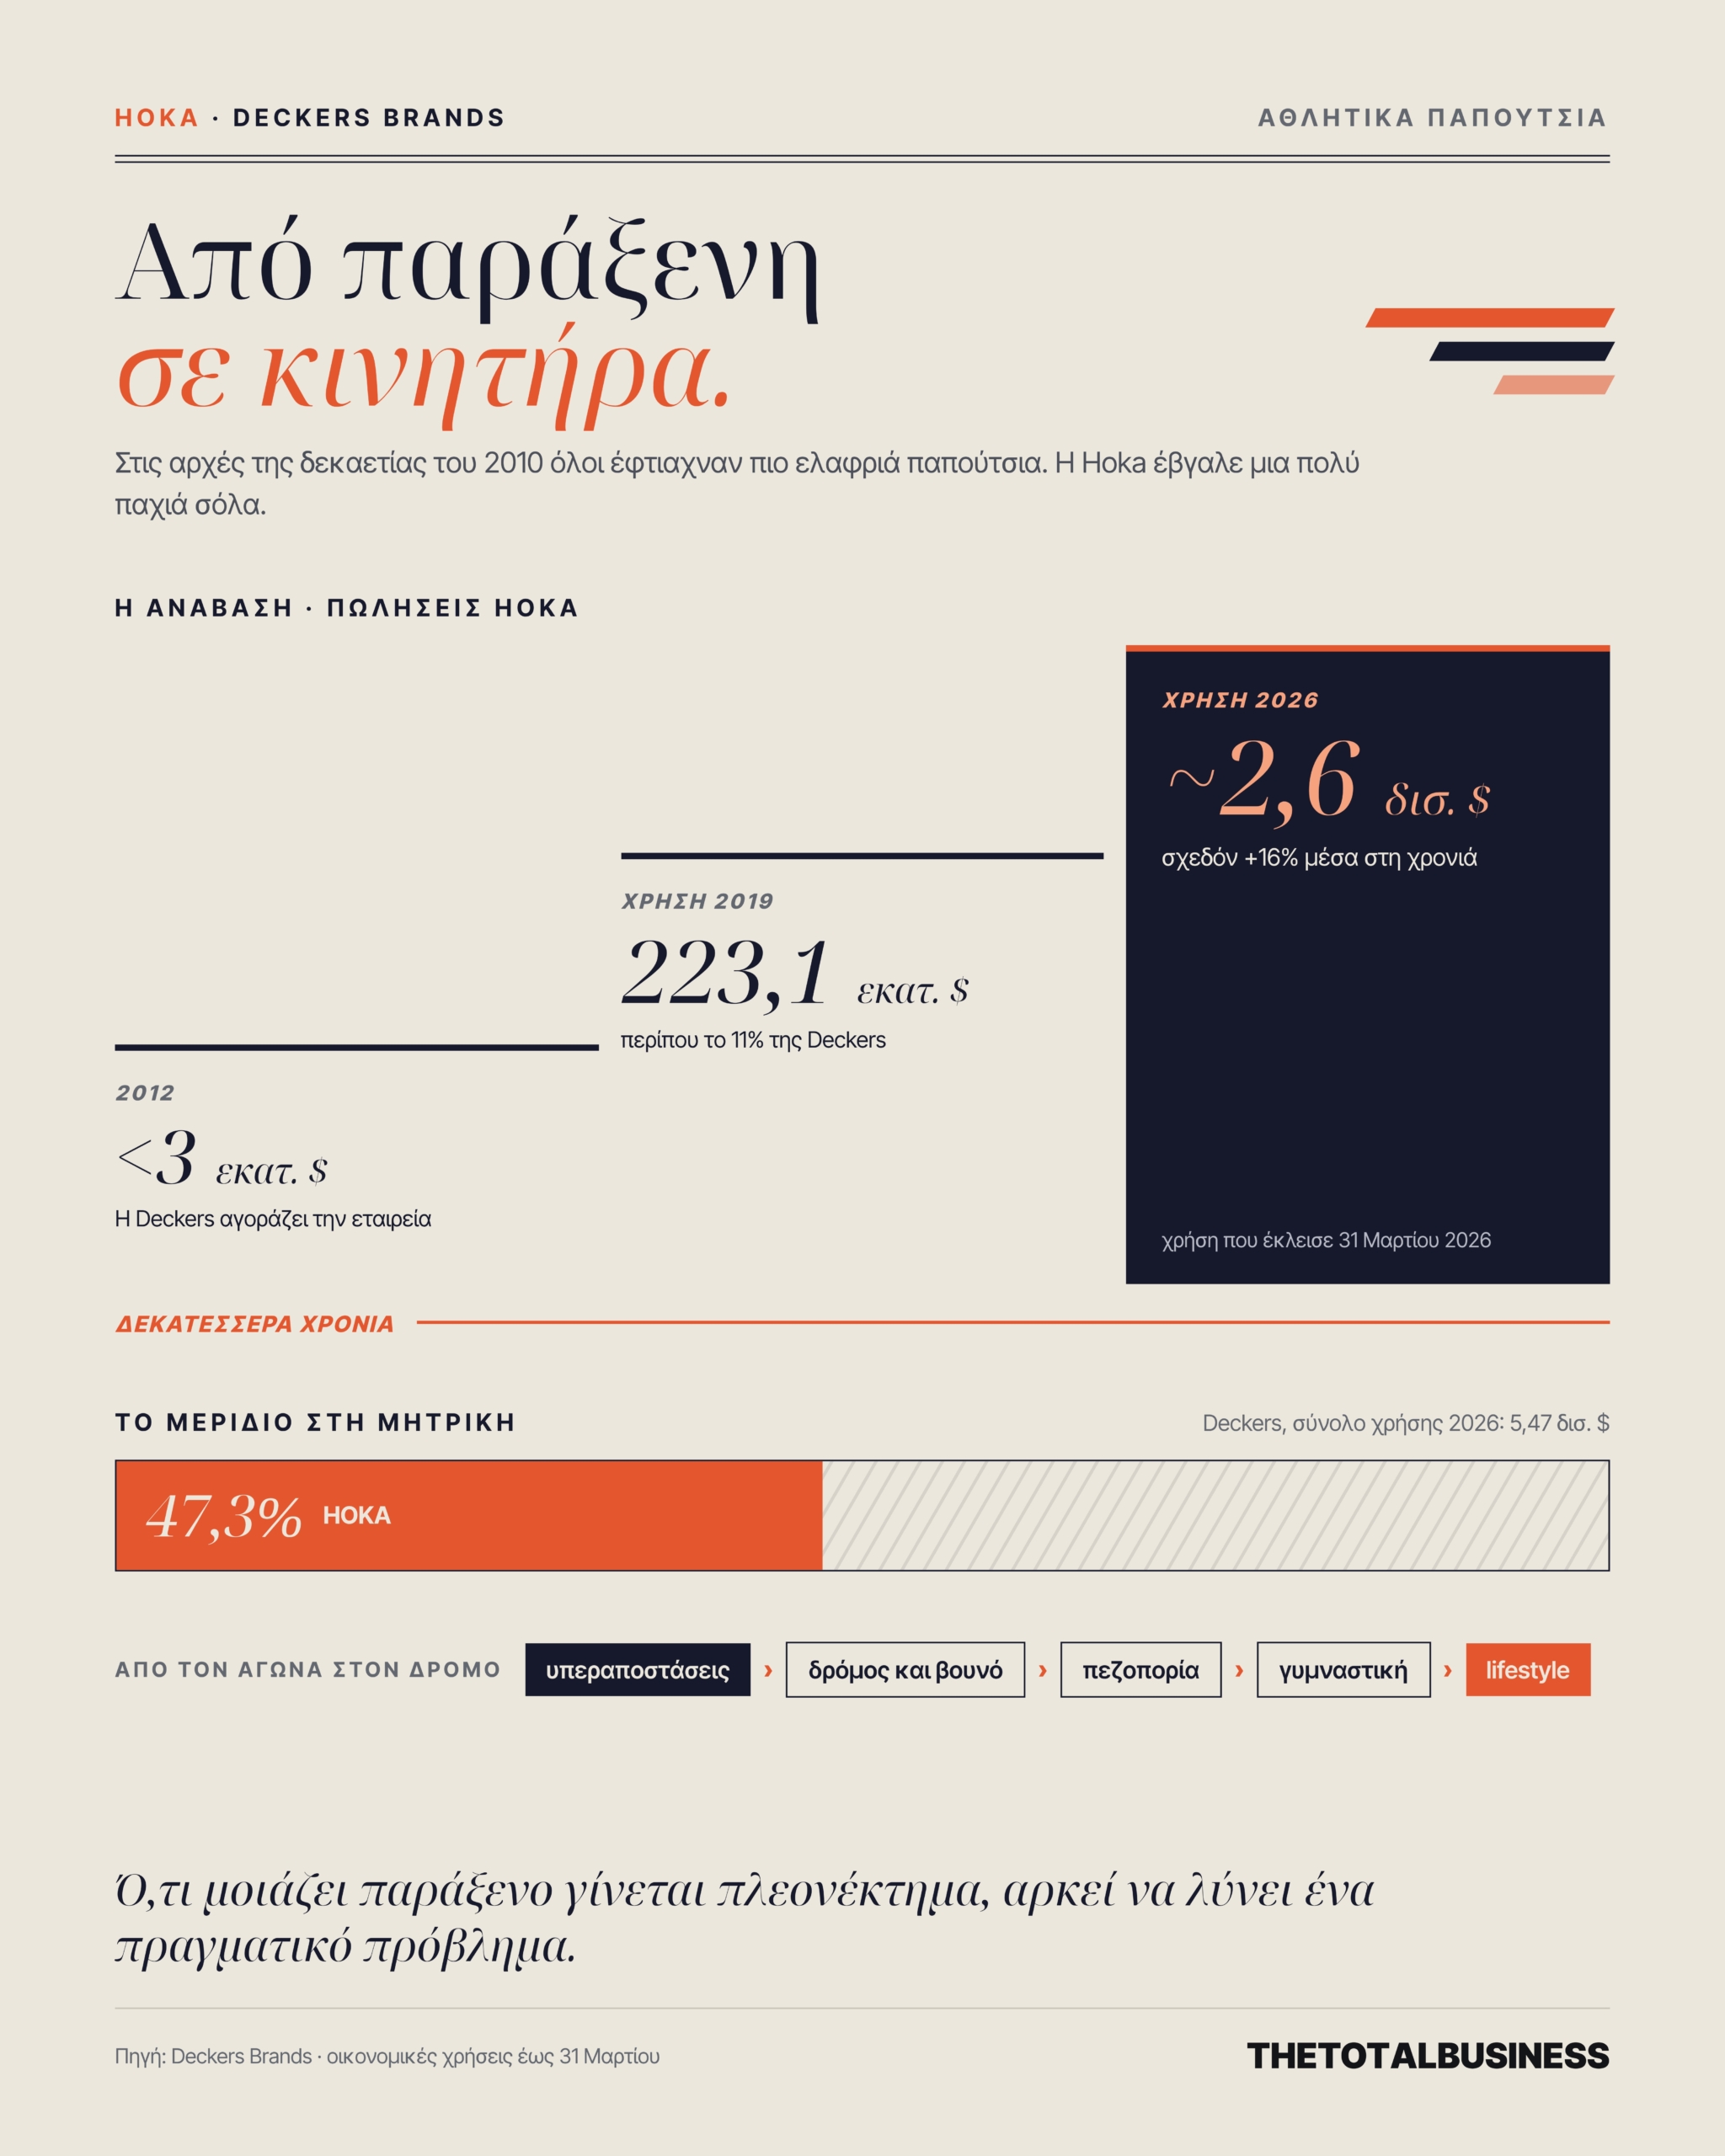
- Η Hoka πέρασε από λιγότερα από 3 εκατ. δολάρια πωλήσεις το 2012 σε σχεδόν 2,6 δισ. στη χρήση του 2026 και αντιπροσωπεύει πλέον το 47,3% του τζίρου της Deckers.
- Η ανάπτυξη επιβραδύνεται. Τον Οκτώβριο του 2026 η Deckers μείωσε την ετήσια πρόβλεψη για τη Hoka από χαμηλό διψήφιο σε υψηλό μονοψήφιο ποσοστό, επικαλούμενη πιεσμένους καταναλωτές και καθυστερήσεις αποστολών στην Ευρώπη.
- Η Hoka μεγάλωσε σε μια περίοδο που η στροφή της Nike στις απευθείας πωλήσεις άνοιξε χώρο στους λιανεμπόρους για νεότερα brands. Τώρα η Nike επιστρέφει στο τρέξιμο και η παχιά σόλα έχει γίνει κανόνας, οπότε η Hoka χρειάζεται περισσότερους τρόπους να ξεχωρίζει.
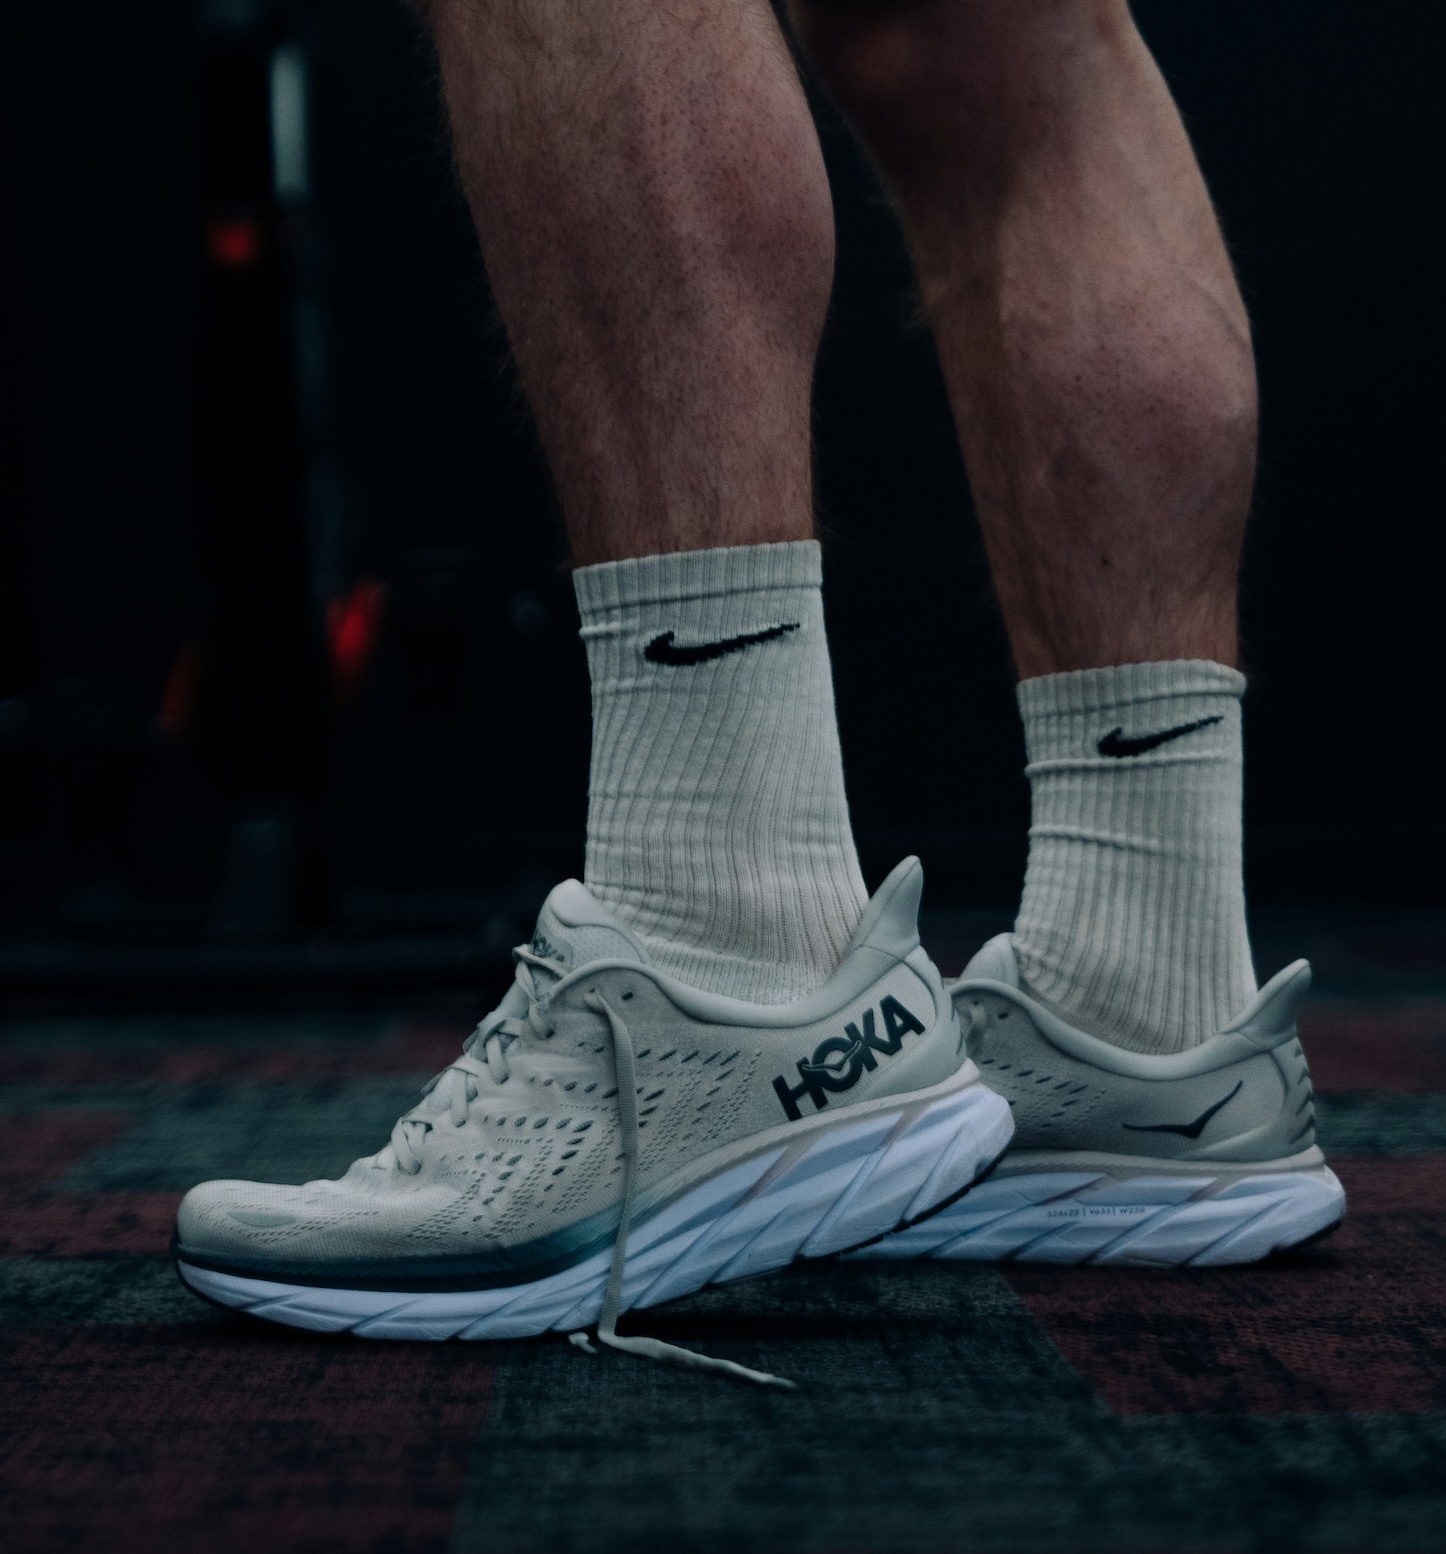
Η Hoka μεγάλωσε έχοντας από την αρχή κάτι που δύσκολα περνούσε απαρατήρητο: έμοιαζε διαφορετική. Στις αρχές της δεκαετίας του 2010 τα αθλητικά παπούτσια γίνονταν όλο και πιο ελαφριά και μινιμαλιστικά. Η Hoka έβγαλε τότε στην αγορά μια πολύ παχιά σόλα και μια σιλουέτα που ξεχώριζε αμέσως. Πίσω από την ασυνήθιστη εμφάνιση υπήρχε μια υπόσχεση: καλύτερη απορρόφηση κραδασμών, σταθερότητα και περισσότερη άνεση.
Αυτό που κάποτε έμοιαζε υπερβολικό έγινε το αναγνωρίσιμο χαρακτηριστικό της. Βοήθησε ένα εξειδικευμένο brand να φτάσει σχεδόν τα 2,6 δισ. δολάρια πωλήσεων. Είναι μια παλιά αλήθεια του retail: αυτό που μοιάζει παράξενο μπορεί να γίνει το μεγαλύτερο εμπορικό πλεονέκτημα, αρκεί να λύνει ένα πραγματικό πρόβλημα και ο καταναλωτής να καταλαβαίνει τη διαφορά.
Η Hoka ξεκίνησε ως brand για δρομείς υπεραποστάσεων και εξελίχθηκε σε μία από τις βασικές μηχανές ανάπτυξης της Deckers Brands. Η αμερικανική εταιρεία την απέκτησε το 2012 και στη συνέχεια επένδυσε στα προϊόντα, στη διανομή, στο marketing και αργότερα στις απευθείας πωλήσεις στον καταναλωτή. Η γκάμα απλώθηκε από το τρέξιμο σε δρόμο και βουνό στην πεζοπορία, στη γυμναστική και στο lifestyle, ανοίγοντας τον δρόμο για την καθημερινή χρήση.
Σήμερα όμως η μεγάλη απορρόφηση κραδασμών υπάρχει παντού. Το ερώτημα δεν είναι πια αν η Hoka μπορεί να γίνει μεγάλη. Αυτό έχει ήδη συμβεί. Το ερώτημα είναι τι θα την ξεχωρίσει στην επόμενη φάση.
Από λιγότερα από 3 εκατ. δολάρια στα 2,6 δισ. μέσα σε δεκατέσσερα χρόνια
Η απόσταση ανάμεσα στις πωλήσεις του 2012 και στη σημερινή κλίμακα είναι ίσως ο πιο παραστατικός τρόπος να δει κανείς την ανάπτυξη της Hoka. Η Deckers πήρε αρχικά μειοψηφικό ποσοστό το 2012 και τον Σεπτέμβριο της ίδιας χρονιάς εξαγόρασε το υπόλοιπο της εταιρείας. Τότε η Hoka είχε λιγότερα από 3 εκατ. δολάρια ετήσιες πωλήσεις.
Επτά χρόνια αργότερα, στην οικονομική χρήση του 2019, οι πωλήσεις της είχαν φτάσει τα 223,1 εκατ. δολάρια, περίπου το 11% των συνολικών πωλήσεων της Deckers.
Στην οικονομική χρήση του 2026, που έκλεισε στις 31 Μαρτίου, η Hoka έφτασε σχεδόν τα 2,6 δισ. δολάρια σε πωλήσεις, με άνοδο σχεδόν 16%. Ολόκληρη η Deckers έφτασε τα 5,47 δισ. Ένα brand που το 2012 ήταν σχεδόν αμελητέο για τον όμιλο αντιπροσώπευε πλέον το 47,3% του συνολικού του τζίρου.
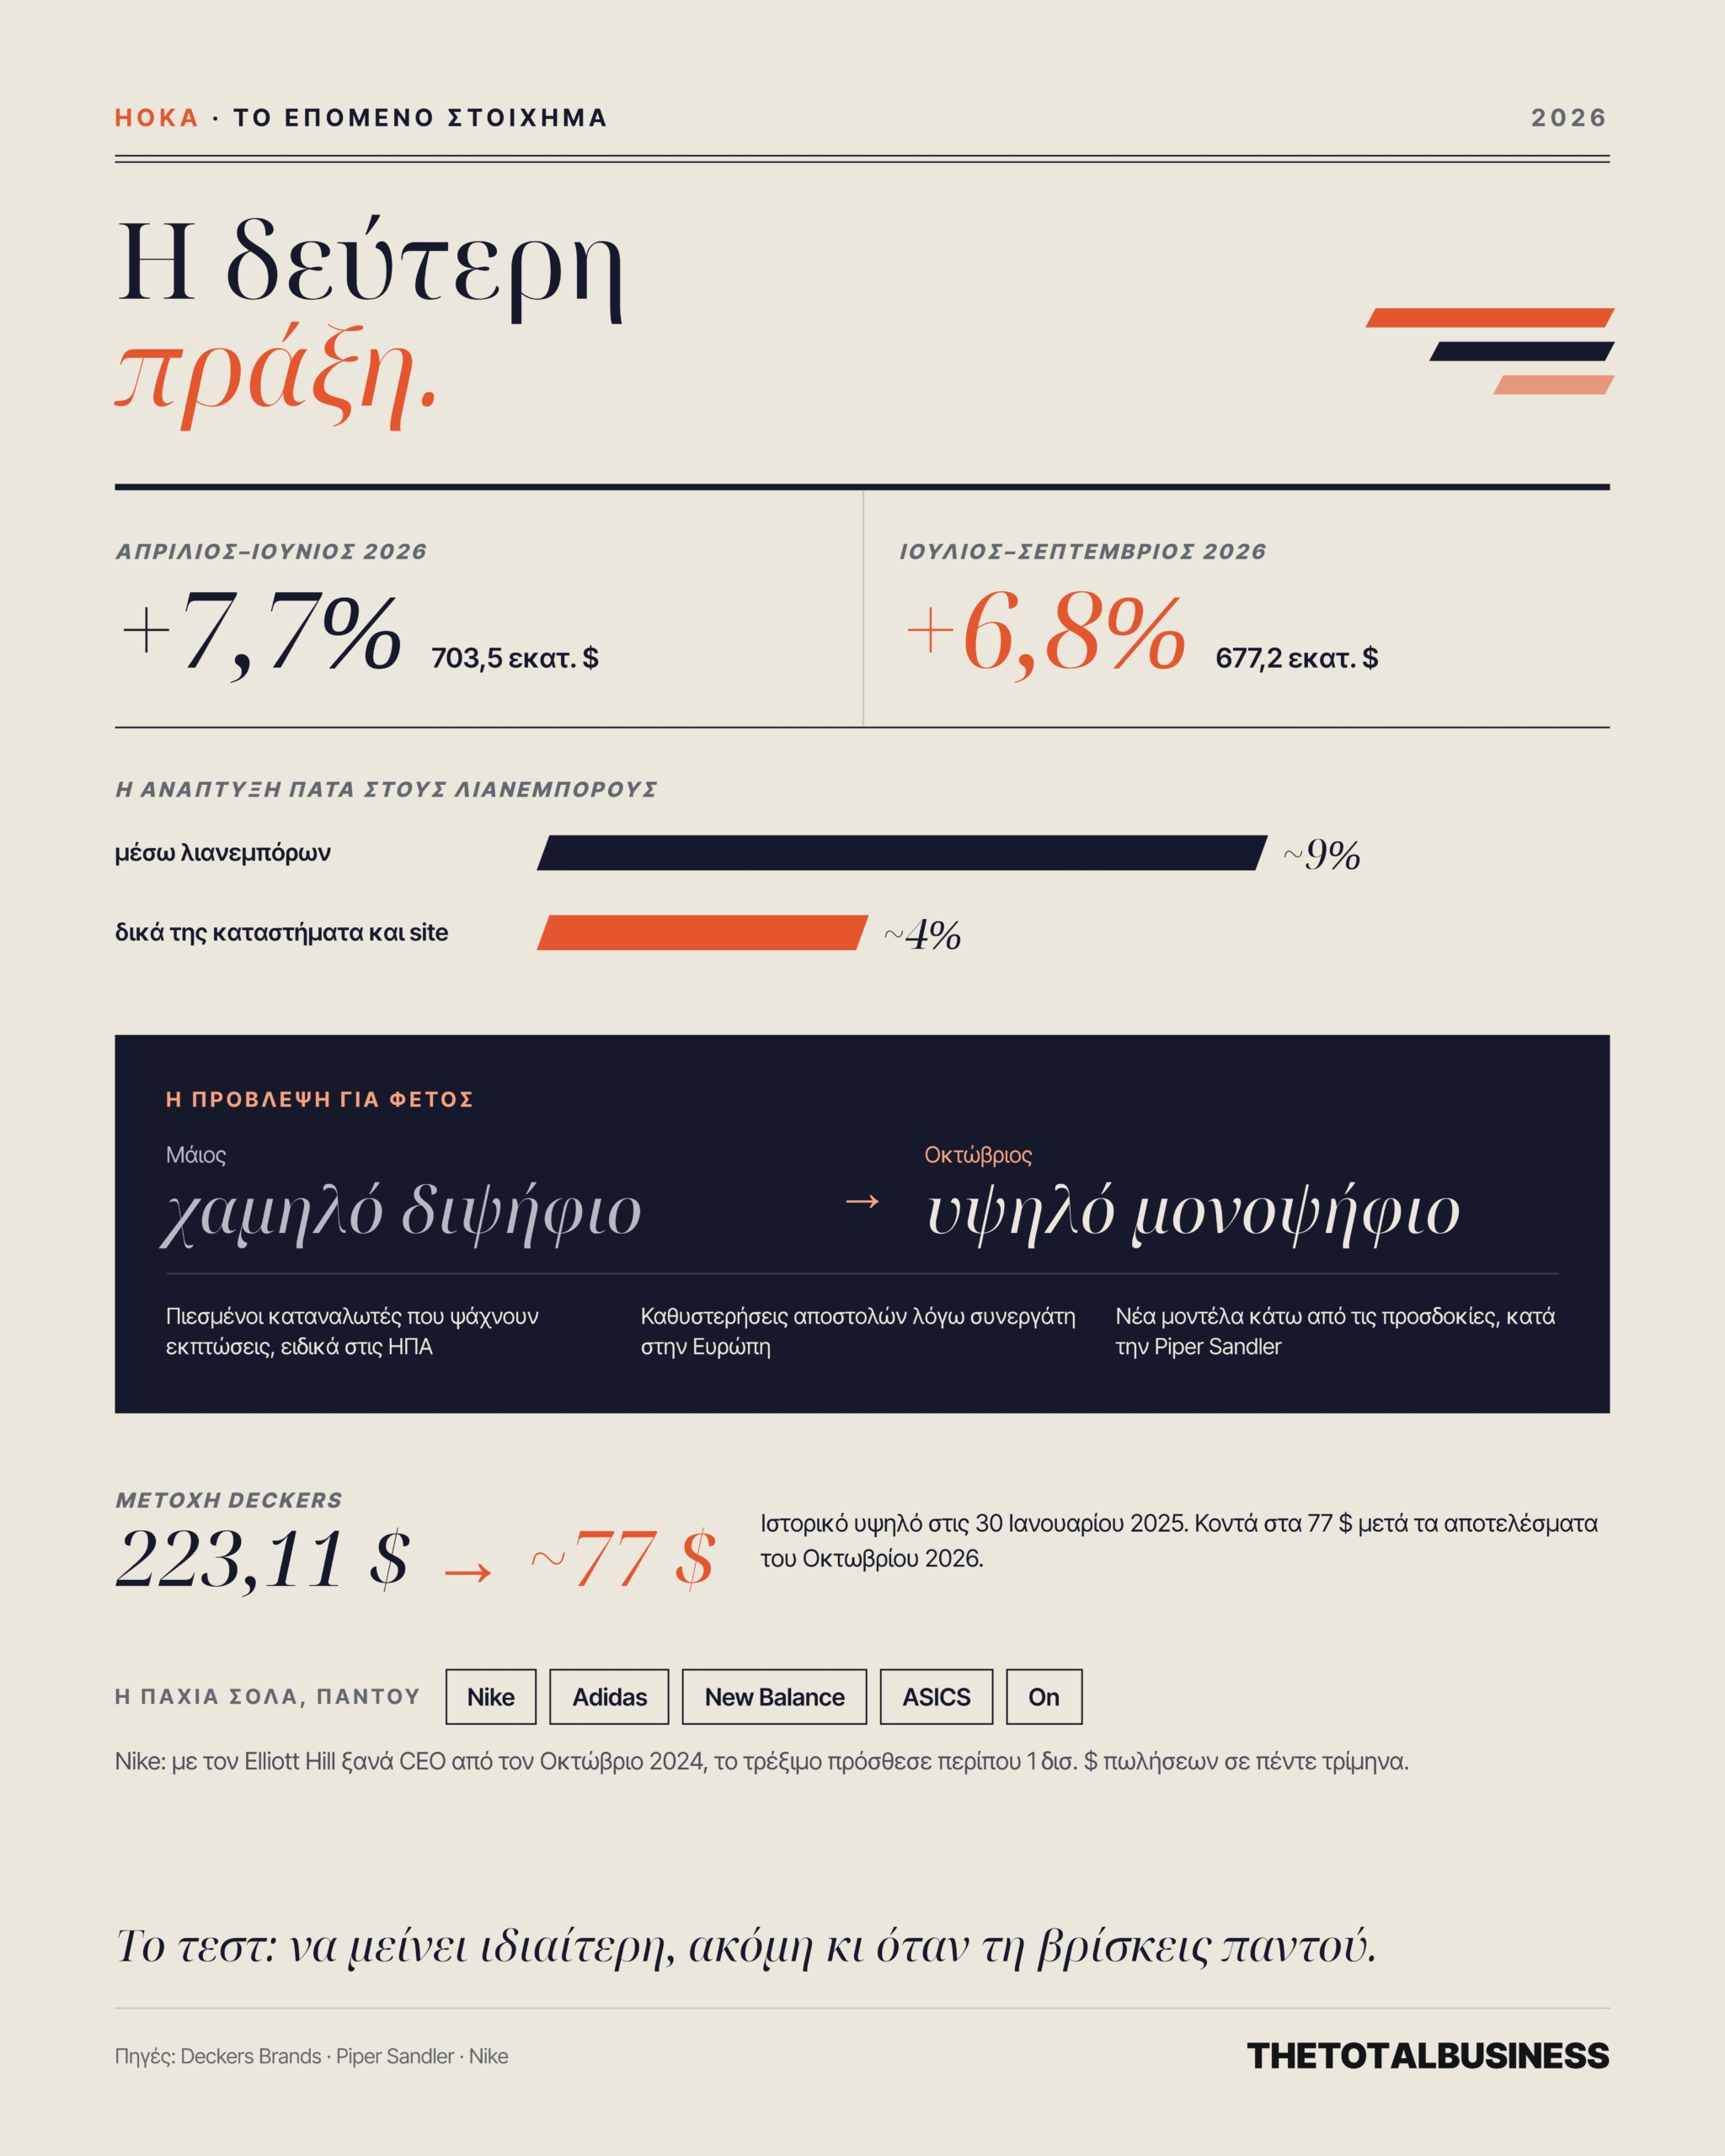
Η συνέχεια όμως είναι πιο σύνθετη. Στο πρώτο τρίμηνο της νέας χρήσης, από τον Απρίλιο έως τον Ιούνιο του 2026, οι πωλήσεις της Hoka αυξήθηκαν κατά 7,7% στα 703,5 εκατ. δολάρια. Στο δεύτερο τρίμηνο, από τον Ιούλιο έως τον Σεπτέμβριο, η άνοδος περιορίστηκε στο 6,8%, στα 677,2 εκατ. δολάρια. Η ανάπτυξη στηρίχθηκε κυρίως στους λιανεμπόρους: οι πωλήσεις της Hoka μέσω τρίτων καταστημάτων αυξήθηκαν περίπου 9%, ενώ οι απευθείας πωλήσεις της από τα δικά της καταστήματα και το site περίπου 4%.
Το επόμενο στοίχημα
Τον Μάιο η Deckers προέβλεπε για τη Hoka ανάπτυξη χαμηλού διψήφιου ποσοστού για τη χρήση 2027 και παρόμοιους ρυθμούς κάθε χρόνο έως το 2030. Τον Οκτώβριο μείωσε την πρόβλεψη για φέτος σε υψηλό μονοψήφιο ποσοστό.
Η εταιρεία εξήγησε την επιβράδυνση με δύο κυρίως λόγους. Ο πρώτος είναι οι καταναλωτές, που βρίσκονται υπό πίεση και ψάχνουν εκπτώσεις, ειδικά στα αθλητικά παπούτσια στις ΗΠΑ. Ο δεύτερος είναι προβλήματα σε συνεργάτη της στη μεταφορά και αποθήκευση στην Ευρώπη, που καθυστέρησαν ορισμένες αποστολές. Η επενδυτική τράπεζα Piper Sandler επισήμανε και έναν πιο εσωτερικό λόγο: ορισμένα νέα μοντέλα της Hoka δεν πούλησαν όσο αναμενόταν. Για ένα brand που χτίστηκε πάνω στο προϊόν, αυτό είναι ίσως πιο σημαντικό από την προσωρινή αδυναμία του καταναλωτή.
Εδώ βρίσκεται το επόμενο επιχειρηματικό στοίχημα. Το brand πρέπει να αυξάνει τις πωλήσεις, να μεγαλώνει την απευθείας σχέση του με τον καταναλωτή και ταυτόχρονα να χρηματοδοτεί την επέκτασή του. Όλα αυτά χωρίς να θυσιάσει την κερδοφορία που το έκανε τόσο σημαντικό για τη μητρική.
Η Hoka δεν είναι αυτοτελώς εισηγμένη, οπότε η χρηματιστηριακή της εικόνα περνά μέσα από τη Deckers. Η μετοχή της μητρικής έκλεισε στο ιστορικό υψηλό των 223,11 δολαρίων στις 30 Ιανουαρίου 2025. Μετά τα αποτελέσματα του Οκτωβρίου 2026 υποχώρησε κοντά στα 77 δολάρια. Η ισχυρή επίδοση ενός brand δεν μεταφράζεται αναγκαστικά σε αντίστοιχη πορεία στο χρηματιστήριο για τη μητρική του, ειδικά όταν η αγορά αρχίζει να ανησυχεί για τον ρυθμό ανάπτυξης.
Το δύσκολο μέρος αρχίζει όταν παύεις να είσαι challenger
Η ιστορία της Hoka δεν είναι μόνο ιστορία ενός καλού προϊόντος. Είναι και ιστορία χρονισμού. Τα χρόνια που η Hoka και η On έκαναν το μεγάλο τους άλμα συνέπεσαν με τη στροφή της Nike προς τις απευθείας πωλήσεις, μέσω των δικών της καταστημάτων και της εφαρμογής της, και με τον περιορισμό της παρουσίας της σε πολλούς λιανεμπόρους. Ο χώρος που δημιουργήθηκε στα αθλητικά καταστήματα έδωσε στα νεότερα brands μεγαλύτερη ευκαιρία να φανούν. Η Hoka την αξιοποίησε επειδή είχε ήδη ένα προϊόν με διακριτή ταυτότητα και ένα κοινό που το αναζητούσε.
Το πρώτο μάθημα αφορά κάθε challenger brand. Ο χώρος που αφήνει ο μεγάλος δεν μένει ανοιχτός για πάντα. Τον Οκτώβριο του 2024 η Nike έφερε πίσω ως CEO τον Elliott Hill, στέλεχος με περισσότερα από τριάντα χρόνια στην εταιρεία. Ο Hill ξαναχτίζει τις σχέσεις με τους λιανεμπόρους και έβαλε το τρέξιμο ξανά στο κέντρο. Σύμφωνα με τον ίδιο, το τρέξιμο πρόσθεσε στη Nike περίπου 1 δισ. δολάρια πωλήσεων μέσα σε πέντε συνεχόμενα τρίμηνα διψήφιας ανάπτυξης. Η ανάκαμψη της Nike δεν σημαίνει ότι θα πάρει αυτομάτως πίσω τον χώρο που έχασε. Δείχνει όμως ότι ο μεγαλύτερος παίκτης του κλάδου επενδύει ξανά ακριβώς εκεί όπου η Hoka και η On κέρδισαν έδαφος.
Το δεύτερο μάθημα είναι πιο δύσκολο: τι κάνεις όταν η διαφορά σου γίνεται ο κανόνας της αγοράς. Η παχιά σόλα που κάποτε έκανε τη Hoka να μοιάζει παράξενη υπάρχει σήμερα σχεδόν σε κάθε μεγάλη μάρκα. Nike, Adidas, New Balance, ASICS και On έχουν όλες τα δικά τους μοντέλα με μεγάλη απορρόφηση κραδασμών. Η On έχει απλωθεί κι αυτή πέρα από το καθαρά αθλητικό παπούτσι. Η ASICS κουβαλά δεκαετίες τεχνογνωσίας στο τρέξιμο. Η New Balance έχει ήδη κάνει τη μετάβαση που τώρα επιχειρεί η Hoka: μετέτρεψε την αθλητική αξιοπιστία της σε ισχυρή παρουσία στην καθημερινή αγορά.
Όταν ένα brand έχει χτιστεί πάνω σε ένα χαρακτηριστικό που πλέον αντιγράφεται, το πλεονέκτημα δεν μπορεί να στηρίζεται μόνο σε αυτό. Για τη Hoka αυτό σημαίνει ότι δεν αρκεί πια η παχιά σόλα. Χρειάζεται συνεχή εξέλιξη του προϊόντος, ισχυρή ταυτότητα και στενότερη σχέση με τους πελάτες.
Πρέπει να γίνει διαθέσιμη σε περισσότερους ανθρώπους χωρίς να γίνει «βαρετή». Το ιδιαίτερο παπούτσι που κάποτε έπρεπε να πείσει ότι δεν ήταν απλώς παράξενο αλλά και λειτουργικό, πρέπει τώρα να αποδείξει ότι μπορεί να μείνει ιδιαίτερο ακόμη κι όταν το βρίσκεις παντού. Αυτό είναι το πραγματικό τεστ της δεύτερης πράξης.
GOOD TO KNOW
- Γαλλικές ρίζες. Η Hoka ιδρύθηκε το 2009 στο Ανσί της Γαλλίας από τους Nicolas Mermoud και Jean-Luc Diard, πρώην στελέχη της Salomon. Ήθελαν ένα παπούτσι που θα τους επέτρεπε να κατεβαίνουν πιο γρήγορα τις βουνοπλαγιές.
- Το όνομα. Το αρχικό όνομα, Hoka One One, προέρχεται από τη γλώσσα των Μαορί της Νέας Ζηλανδίας και σημαίνει περίπου «πετώ πάνω από τη γη».
- Η άλλη μισή Deckers. Το μεγαλύτερο brand του ομίλου σε ετήσιες πωλήσεις παραμένει η UGG, με 2,74 δισ. δολάρια στη χρήση του 2026. Οι δύο μάρκες μαζί κάνουν σχεδόν όλο τον τζίρο της Deckers.
- Μοντέλα-ραχοκοκαλιά. Σύμφωνα με τη Deckers, στο τέλος της χρήσης του 2026 έξι «οικογένειες» προϊόντων της Hoka ξεπερνούσαν η καθεμία τα 100 εκατ. δολάρια ετήσιες πωλήσεις.