




THE BULLET POINT "PREVIEW"
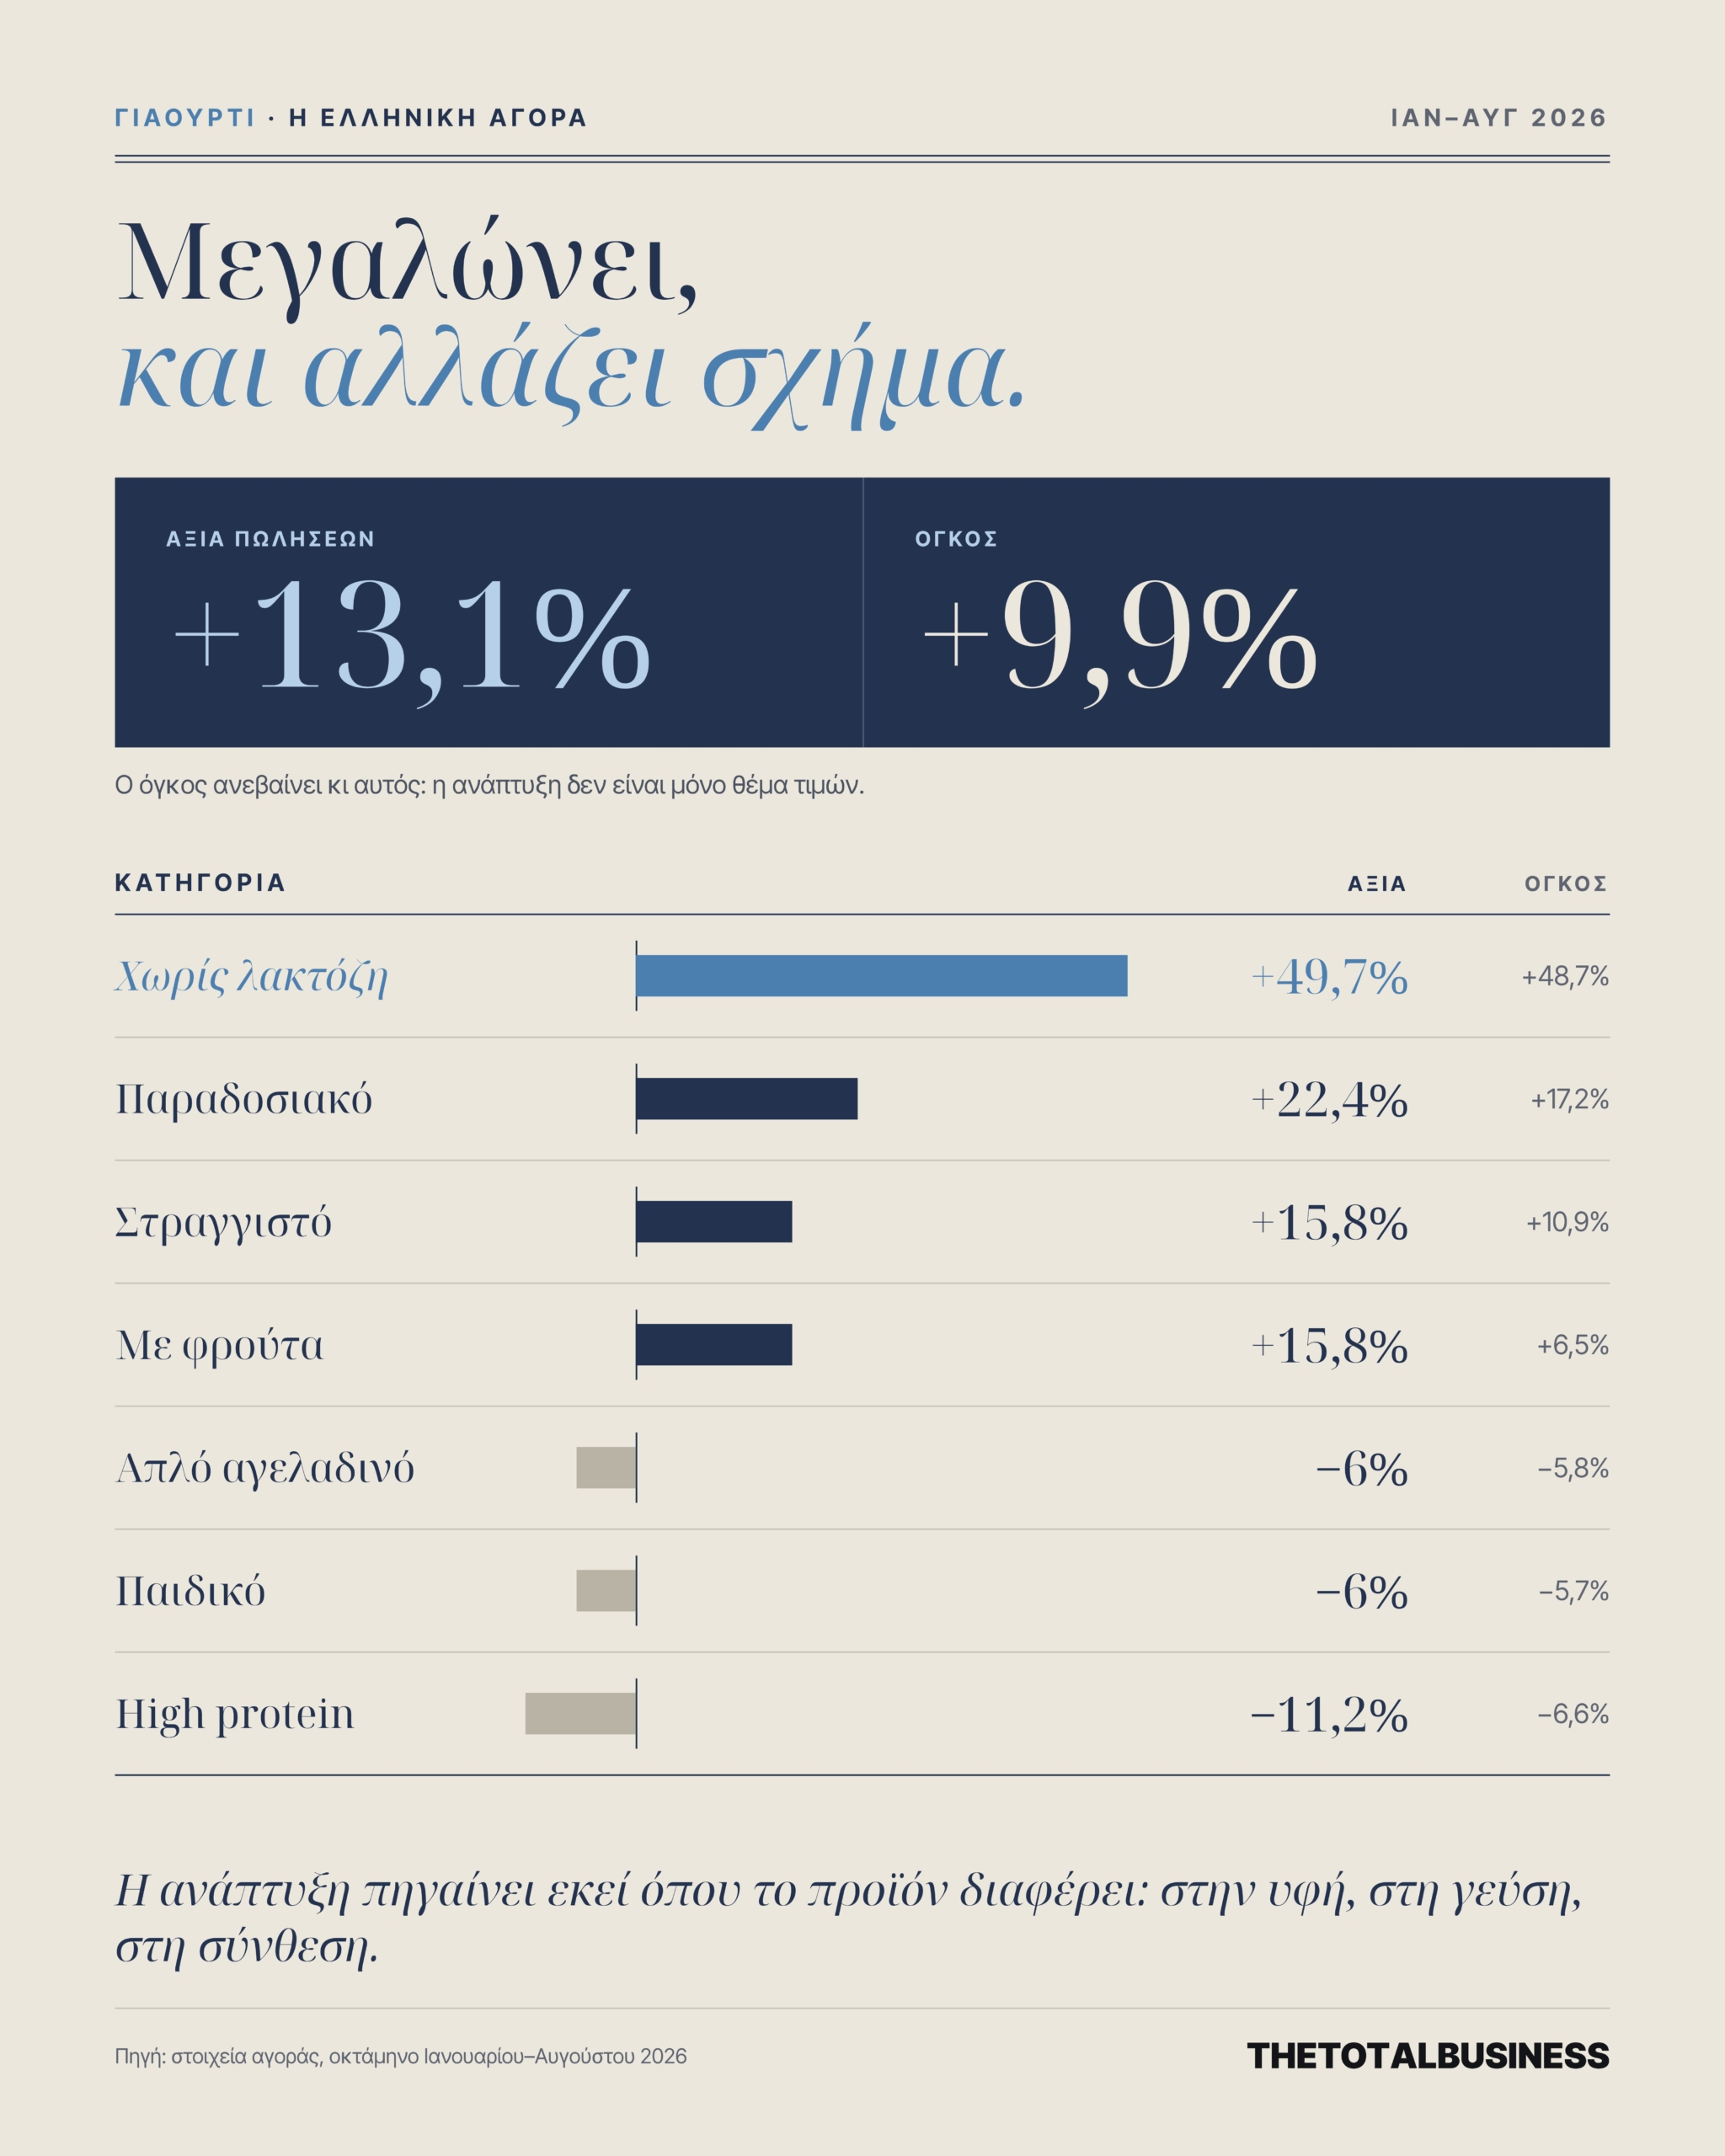
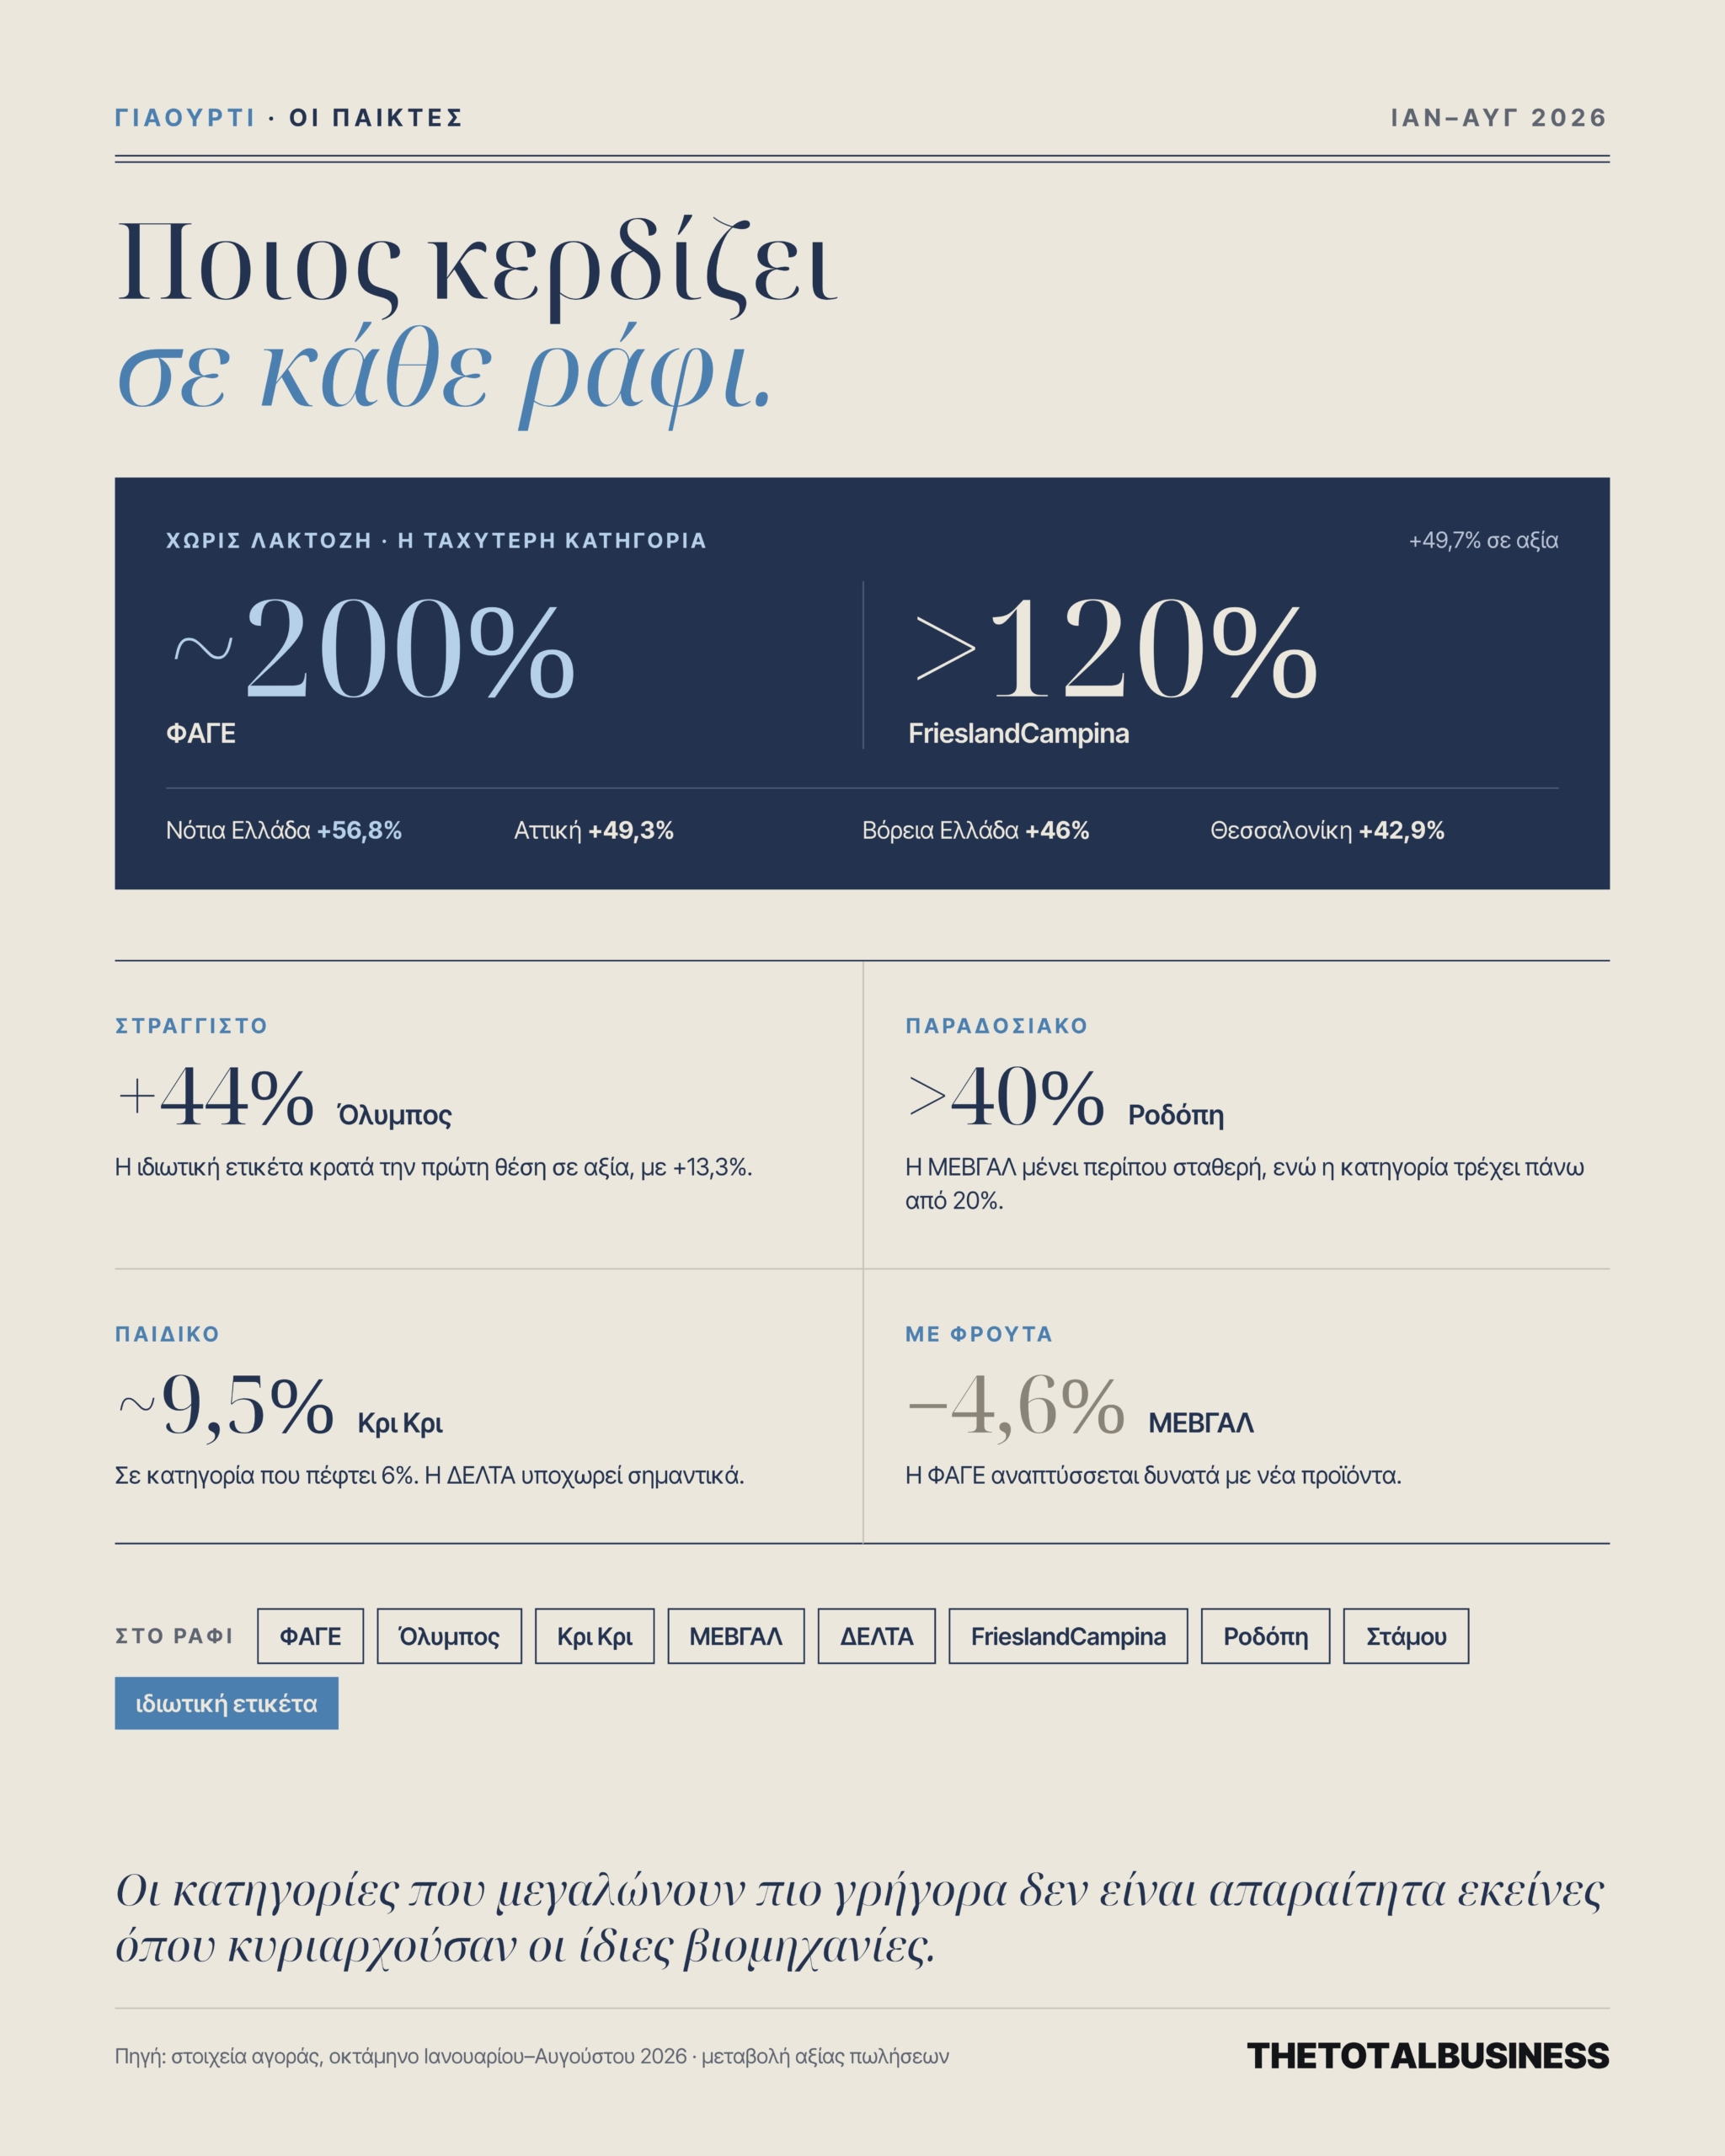
Στο +49,7% τα γιαούρτια χωρίς λακτόζη, με αύξηση 48,7% στον όγκο πωλήσεων. Η ΦΑΓΕ καταγράφει ανάπτυξη που προσεγγίζει το 200% και η FrieslandCampina ξεπερνά το 120% στη συγκεκριμένη κατηγορία.
Το στραγγιστό ενισχύεται κατά 15,8% σε αξία, με την ιδιωτική ετικέτα να διατηρεί την ισχυρότερη θέση και τον Όλυμπο να καταγράφει αύξηση 44%. Το παραδοσιακό αναπτύσσεται ακόμη ταχύτερα, με άνοδο 22,4%.
Απώλειες για το απλό αγελαδινό, το παιδικό και το high protein γιαούρτι, με μειώσεις 6%, 6% και 11,2% αντίστοιχα σε αξία. Η ανάπτυξη της συνολικής αγοράς δεν μοιράζεται ισότιμα σε όλες τις κατηγορίες.
Με διψήφιο ρυθμό ανάπτυξης κινείται η ελληνική αγορά γιαουρτιού, με το στραγγιστό να διατηρεί τον πρωταγωνιστικό του ρόλο, το παραδοσιακό να κερδίζει έδαφος και τα προϊόντα χωρίς λακτόζη να αναδεικνύονται στην ταχύτερα αναπτυσσόμενη κατηγορία.
Την ίδια στιγμή, ο ανταγωνισμός μεταξύ των μεγάλων γαλακτοβιομηχανιών και των προϊόντων ιδιωτικής ετικέτας εντείνεται, καθώς ΦΑΓΕ, Κρι Κρι, Όλυμπος, ΜΕΒΓΑΛ, ΔΕΛΤΑ, FrieslandCampina και μικρότεροι παραγωγοί διεκδικούν μεγαλύτερο μερίδιο από την αυξανόμενη καταναλωτική δαπάνη.
Τα στοιχεία της αγοράς για το οκτάμηνο Ιανουαρίου – Αυγούστου του 2026 αποτυπώνουν αύξηση 13,1% σε αξία πωλήσεων και 9,9% σε όγκο, επιβεβαιώνοντας ότι η ανάπτυξη δεν περιορίζεται στην επίδραση των υψηλότερων τιμών. Αντίθετα, συνοδεύεται από ουσιαστική ενίσχυση της κατανάλωσης, με τους καταναλωτές να στρέφονται σε προϊόντα που συνδυάζουν γεύση, θρεπτική αξία και συγκεκριμένα διατροφικά χαρακτηριστικά.
Η διαφοροποίηση των προϊόντων αποτελεί πλέον βασικό στοιχείο του ανταγωνισμού. Το στραγγιστό εξακολουθεί να συγκεντρώνει το μεγαλύτερο εμπορικό ενδιαφέρον, ενώ το παραδοσιακό αναπτύσσεται με ακόμη υψηλότερους ρυθμούς. Παράλληλα, τα γιαούρτια χωρίς λακτόζη αποκτούν διαρκώς μεγαλύτερη σημασία, δημιουργώντας μια νέα αγορά για τις βιομηχανίες που επενδύουν σε εξειδικευμένους κωδικούς.
Στραγγιστό γιαούρτι: Η μάχη ΦΑΓΕ, Ολύμπου και ιδιωτικής ετικέτας
Η μεγαλύτερη κατηγορία της ελληνικής αγοράς γιαουρτιού συνεχίζει να αναπτύσσεται δυναμικά, με τις πωλήσεις στραγγιστού να αυξάνονται κατά 15,8% σε αξία και 10,9% σε όγκο. Η ισχυρότερη γεωγραφική επίδοση καταγράφεται στη Θεσσαλονίκη, όπου η αξία πωλήσεων ενισχύεται κατά 18,7%. Στην Αττική η άνοδος φτάνει το 15,6%, στη Βόρεια Ελλάδα εκτός Θεσσαλονίκης το 14,7% και στη Νότια Ελλάδα εκτός Αττικής το 14,5%.
Στο πεδίο του ανταγωνισμού, τα προϊόντα ιδιωτικής ετικέτας διατηρούν την ισχυρότερη θέση σε αξία πωλήσεων, καταγράφοντας ανάπτυξη 13,3%. Η παρουσία τους ενισχύεται κυρίως μέσω μεγάλων και οικογενειακών συσκευασιών, που ανταποκρίνονται στην ανάγκη των νοικοκυριών για οικονομικότερες επιλογές.
Ιδιαίτερα υψηλή ανάπτυξη, της τάξης του 44%, παρουσιάζει ο Όλυμπος, ενισχύοντας την παρουσία του σε μια κατηγορία με έντονο ανταγωνισμό. Η ΦΑΓΕ εξακολουθεί να διατηρεί ισχυρή εμπορική θέση και υψηλή πιστότητα καταναλωτών, παρά τον συγκριτικά χαμηλότερο ρυθμό ανάπτυξής της.
Αντίθετα, η ΜΕΒΓΑΛ εμφανίζει περιορισμένη παρουσία στη συγκεκριμένη κατηγορία και δεν ακολουθεί τους ρυθμούς ανάπτυξης της συνολικής αγοράς, γεγονός που αναδεικνύει τις διαφορετικές ταχύτητες με τις οποίες κινούνται οι γαλακτοβιομηχανίες.
Παραδοσιακό γιαούρτι: Η άνοδος της Ροδόπης και η ανάπτυξη στη Νότια Ελλάδα
Ακόμη υψηλότερους ρυθμούς ανάπτυξης εμφανίζει το παραδοσιακό γιαούρτι, με αύξηση 22,4% στην αξία πωλήσεων και 17,2% στον όγκο. Η Αττική καταγράφει άνοδο 23,7%, ενώ στη Νότια Ελλάδα η ανάπτυξη διαμορφώνεται στο 22,8%. Ακολουθούν η Θεσσαλονίκη με 20,3% και η υπόλοιπη Βόρεια Ελλάδα με 19,7%. Η γεωγραφική αυτή κατανομή δείχνει ότι το παραδοσιακό γιαούρτι αποκτά ευρύτερη καταναλωτική απήχηση, πέρα από τις περιοχές της Βόρειας Ελλάδας με τις οποίες συνδέεται ιστορικά.
Στους κερδισμένους της κατηγορίας περιλαμβάνεται η Ροδόπη, η οποία παρουσιάζει αύξηση πωλήσεων άνω του 40% πανελλαδικά, με ακόμη υψηλότερες επιδόσεις στη Θεσσαλονίκη. Θετική πορεία καταγράφουν επίσης η Στάμου και μικρότεροι τοπικοί παραγωγοί, οι οποίοι αξιοποιούν τη στροφή των καταναλωτών προς προϊόντα με παραδοσιακά χαρακτηριστικά.
Η ΜΕΒΓΑΛ εξακολουθεί να διαθέτει σημαντική αναγνωρισιμότητα και παρουσία στο παραδοσιακό γιαούρτι, ωστόσο οι πωλήσεις της παραμένουν περίπου σταθερές, τη στιγμή που η συνολική κατηγορία αναπτύσσεται με ρυθμό άνω του 20%.
Γιαούρτι με φρούτα: Η αντεπίθεση της ΦΑΓΕ και οι πιέσεις στον ανταγωνισμό
Σημαντικές ανακατατάξεις παρατηρούνται και στην κατηγορία των γιαουρτιών με κομμάτια φρούτων, όπου οι πωλήσεις αυξάνονται κατά 15,8% σε αξία, αλλά μόλις 6,5% σε όγκο. Η απόκλιση μεταξύ των δύο δεικτών υποδηλώνει ότι η άνοδος συνδέεται σε σημαντικό βαθμό με την επίδραση των τιμών και την ενίσχυση προϊόντων υψηλότερης αξίας.
Η ΦΑΓΕ στο οκτάμηνο του 2026 εμφανίζει ιδιαίτερα ισχυρή ανάπτυξη, αξιοποιώντας τις νέες προϊοντικές της προτάσεις. Αντίθετα, η Κρι Κρι και η ΔΕΛΤΑ αντιμετωπίζουν πιέσεις σε αρκετές γεωγραφικές περιοχές, ενώ η ΜΕΒΓΑΛ καταγράφει υποχώρηση πωλήσεων περίπου 4,6% πανελλαδικά.
Τα προϊόντα ιδιωτικής ετικέτας εμφανίζουν περισσότερο σταθεροποιητική εικόνα, σε μια κατηγορία όπου η καινοτομία, οι νέες γεύσεις και οι συνδυασμοί με λιγότερη ή χωρίς προσθήκη ζάχαρης αποκτούν μεγαλύτερη σημασία.
Η Αττική παρουσιάζει τη μεγαλύτερη ανάπτυξη, με αύξηση αξίας 18,9%, ενώ ακολουθεί η Νότια Ελλάδα με 15%. Στη Βόρεια Ελλάδα η αύξηση διαμορφώνεται στο 11,9% και στη Θεσσαλονίκη στο 11,3%.
Χωρίς λακτόζη: Η νέα μεγάλη ευκαιρία για τις γαλακτοβιομηχανίες
Η μεγαλύτερη ανατροπή στην αγορά εντοπίζεται στα γιαούρτια χωρίς λακτόζη, τα οποία αναπτύσσονται με ρυθμούς που υπερβαίνουν σημαντικά κάθε άλλη κατηγορία της ανάλυσης. Η αξία των πωλήσεων αυξάνεται κατά 49,7% πανελλαδικά, ενώ ο όγκος ενισχύεται κατά 48,7%. Η σχεδόν παράλληλη μεταβολή των δύο μεγεθών αναδεικνύει τη δυναμική της πραγματικής κατανάλωσης, καθώς η ανάπτυξη δεν εξηγείται κυρίως από αυξήσεις τιμών.
Η Νότια Ελλάδα εμφανίζει τη μεγαλύτερη άνοδο, με 56,8%, ενώ ακολουθούν η Αττική με 49,3%, η Βόρεια Ελλάδα με 46% και η Θεσσαλονίκη με 42,9%. Ισχυρές μάλιστα είναι οι επιδόσεις συγκεκριμένων βιομηχανιών. Η FrieslandCampina εμφανίζει ανάπτυξη άνω του 120%, ενώ η ΦΑΓΕ καταγράφει αύξηση που προσεγγίζει το 200%. Ενισχυμένη είναι επίσης η παρουσία του Ολύμπου, με τα προϊόντα στραγγιστού γιαουρτιού χωρίς λακτόζη να συγκεντρώνουν σημαντικό μέρος της νέας ζήτησης.
Αντίθετα, η ΜΕΒΓΑΛ παρουσιάζει υποχώρηση στην κατηγορία, κυρίως στη Θεσσαλονίκη και στη Βόρεια Ελλάδα. Η εξέλιξη αυτή αναδεικνύει ότι οι καταναλωτές δεν αναζητούν απλώς μια εναλλακτική λύση για την αποφυγή της λακτόζης, αλλά στρέφονται σε προϊόντα που διατηρούν τα χαρακτηριστικά του στραγγιστού γιαουρτιού και συνδυάζονται με συγκεκριμένες διατροφικές ανάγκες.
Οι κατηγορίες που χάνουν έδαφος
Στον αντίποδα, το απλό αγελαδινό γιαούρτι παρουσιάζει μείωση πωλήσεων κατά 6% σε αξία και 5,8% σε όγκο. Η υποχώρηση παρατηρείται σε όλες τις περιοχές, με εντονότερη πίεση στην Αττική και στη Θεσσαλονίκη. Η ΜΕΒΓΑΛ εμφανίζει μικρή αύξηση αξίας, με καλύτερες επιδόσεις στη Νότια Ελλάδα, παρά τη γενικότερη συρρίκνωση της κατηγορίας.
Πτωτικά κινείται και το παιδικό γιαούρτι, με μείωση 6% σε αξία και 5,7% σε όγκο. Η Κρι Κρι αποτελεί μία από τις εταιρείες που διαφοροποιούνται θετικά, καταγράφοντας ανάπτυξη περίπου 9,5%, ενώ η ΜΕΒΓΑΛ διατηρεί περίπου σταθερές πωλήσεις και η ΔΕΛΤΑ εμφανίζει σημαντική υποχώρηση. Τέλος, η εξεταζόμενη υποκατηγορία γιαουρτιών υψηλής περιεκτικότητας σε πρωτεΐνη, high protein, καταγράφει μείωση 11,2% σε αξία και 6,6% σε όγκο.
Η εξέλιξη αυτή παρουσιάζει ενδιαφέρον, καθώς η αυξημένη ζήτηση για πρωτεϊνούχα προϊόντα δεν μεταφράζεται σε ανάπτυξη όλων των σχετικών υποκατηγοριών. Η μετατόπιση προς επιδόρπια πρωτεΐνης και άλλες μορφές σνακ ενδέχεται να επηρεάζει τις πωλήσεις των συγκεκριμένων γιαουρτιών. Στον ανταγωνισμό της υποκατηγορίας περιλαμβάνονται σημαντικά προϊόντα των Κρι Κρι, ΝΟΥΝΟΥ, ΔΕΛΤΑ και Danone, ενώ η ΜΕΒΓΑΛ παρουσιάζει περίπου σταθερή πορεία, διατηρώντας μικρότερη παρουσία.
Ο νέος χάρτης της αγοράς γιαουρτιού
Η συνολική εικόνα αποτυπώνει μια αγορά που αναπτύσσεται, αλλά ταυτόχρονα αναδιατάσσεται. Οι κατηγορίες που καταγράφουν τη μεγαλύτερη αύξηση δεν είναι απαραίτητα εκείνες στις οποίες κυριαρχούσαν παραδοσιακά οι ίδιες βιομηχανίες.
Τα προϊόντα ιδιωτικής ετικέτας ενισχύουν την παρουσία τους στο στραγγιστό, η ΦΑΓΕ διατηρεί ισχυρή θέση και αναπτύσσει νέες κατηγορίες, ο Όλυμπος καταγράφει υψηλούς ρυθμούς ανάπτυξης, ενώ η Ροδόπη και η Στάμου αξιοποιούν τη δυναμική του παραδοσιακού γιαουρτιού. Η FrieslandCampina ενισχύεται σημαντικά στα προϊόντα χωρίς λακτόζη, η Κρι Κρι εμφανίζει θετικές επιδόσεις στο παιδικό γιαούρτι, ενώ η ΔΕΛΤΑ και η ΜΕΒΓΑΛ αντιμετωπίζουν διαφορετικές προκλήσεις ανάλογα με την κατηγορία.
Το βασικό χαρακτηριστικό της αγοράς είναι ότι η ανάπτυξη μετατοπίζεται προς προϊόντα με μεγαλύτερη διαφοροποίηση, είτε αυτή αφορά την υφή και τη γεύση είτε τη διατροφική τους σύνθεση.
Το στραγγιστό παραμένει ο βασικός πυλώνας της ελληνικής αγοράς, το παραδοσιακό αποκτά νέα δυναμική και τα προϊόντα χωρίς λακτόζη αναδεικνύονται στο ταχύτερα αναπτυσσόμενο πεδίο ανταγωνισμού, διαμορφώνοντας σταδιακά έναν νέο χάρτη για την εγχώρια γαλακτοβιομηχανία.
GOOD TO KNOW
Η διαφορά ανάμεσα στην αύξηση της αξίας και του όγκου πωλήσεων αποκαλύπτει μια ενδιαφέρουσα πλευρά της αγοράς. Στο σύνολο του γιαουρτιού, η αξία αυξήθηκε κατά 13,1% και ο όγκος κατά 9,9%, κάτι που αντιστοιχεί σε άνοδο περίπου 2,9% της μέσης αξίας πωλήσεων ανά μονάδα όγκου. Στα γιαούρτια χωρίς λακτόζη, η αντίστοιχη μεταβολή είναι μόλις 0,7%.
Αυτό σημαίνει ότι η εντυπωσιακή ανάπτυξη της συγκεκριμένης κατηγορίας προέρχεται σχεδόν εξ ολοκλήρου από την αύξηση των πωλούμενων ποσοτήτων και όχι από υψηλότερη μέση τιμή. Πρόκειται για σημαντική διάκριση σε μια αγορά όπου η αύξηση του τζίρου δεν συνεπάγεται πάντοτε αντίστοιχη αύξηση της κατανάλωσης.