




THE BULLET POINT "PREVIEW"
- Η ΓΕΚ ΤΕΡΝΑ απέκτησε το 12,76% της ΕΥΔΑΠ από υφιστάμενους μετόχους. Το Δημόσιο διατηρεί τον έλεγχο και η συναλλαγή δεν έφερε νέα χρήματα στην εταιρεία.
- Το πολυετές ρυθμιστικό πλαίσιο, η επέκταση σε Βοιωτία, Φωκίδα και Εύβοια και το πρόγραμμα των 2,5 δισ. ευρώ διαμορφώνουν το νέο επενδυτικό προφίλ της ΕΥΔΑΠ.
- Η επένδυση θα κριθεί από το αν τα αυξημένα έσοδα θα γίνουν έργα κατά της λειψυδρίας και των διαρροών, με διαφανείς διαγωνισμούς.
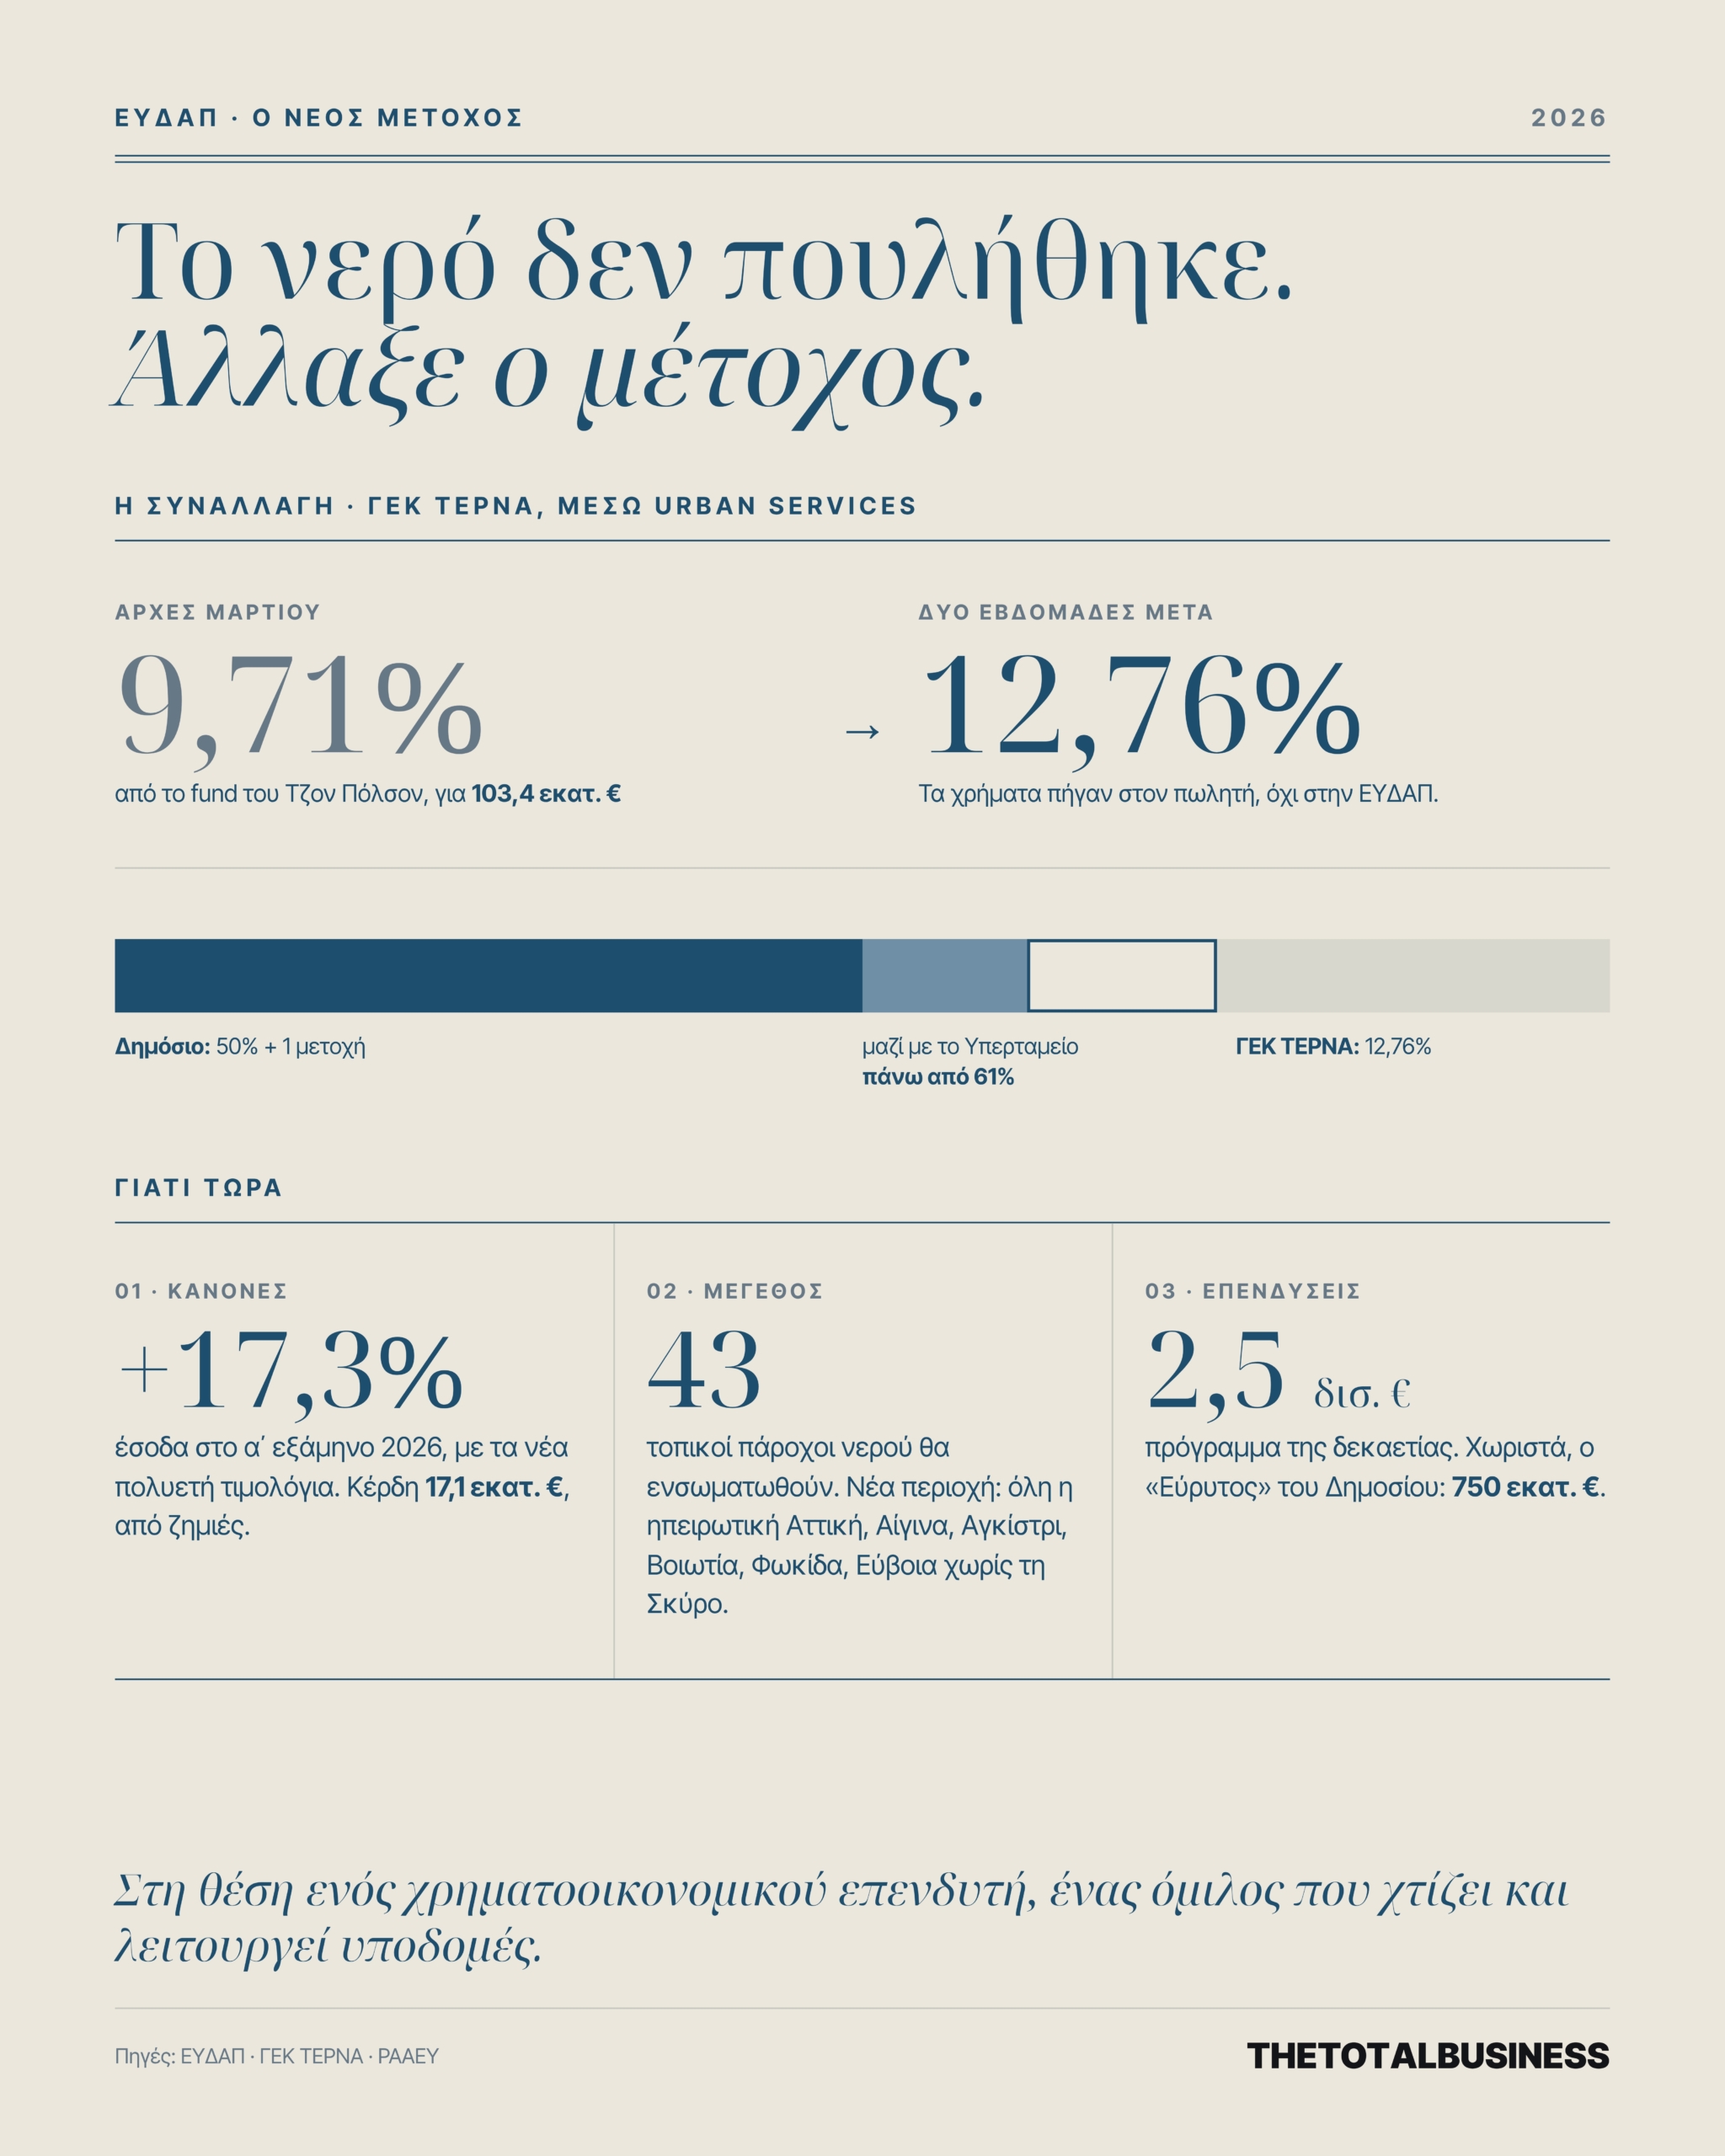
Στις αρχές Μαρτίου η ΓΕΚ ΤΕΡΝΑ, μέσω της θυγατρικής της Urban Services, αγόρασε στο Χρηματιστήριο το 9,71% της ΕΥΔΑΠ από το fund του Αμερικανού επενδυτή Τζον Πόλσον. Πλήρωσε 103,4 εκατ. ευρώ. Δύο εβδομάδες αργότερα το ποσοστό της ανέβηκε στο 12,76%.
Μια διευκρίνιση έχει σημασία από την αρχή: η αγορά αυτή δεν έφερε νέα χρήματα στην ΕΥΔΑΠ. Οι μετοχές άλλαξαν χέρια ανάμεσα σε μετόχους και τα χρήματα πήγαν στον πωλητή. Αυτό που δείχνει η συναλλαγή είναι ότι ένας από τους μεγαλύτερους ελληνικούς ομίλους υποδομών περιμένει απόδοση από τη μελλοντική πορεία της εταιρείας.
Ο έλεγχος δεν άλλαξε. Το Ελληνικό Δημόσιο κρατά το 50% συν μία μετοχή, και μαζί με το Υπερταμείο ελέγχει πάνω από το 61%. Ιδιώτες μέτοχοι υπήρχαν και πριν, αφού η ΕΥΔΑΠ είναι εισηγμένη εδώ και χρόνια. Άλλαξε το είδος του ενδιαφέροντος: στη θέση ενός χρηματοοικονομικού επενδυτή μπήκε ένας όμιλος που ξέρει να χτίζει και να λειτουργεί υποδομές.
Γιατί τώρα
Τρεις εξελίξεις διαμορφώνουν το νέο επενδυτικό προφίλ της ΕΥΔΑΠ.
Η πρώτη αφορά τους κανόνες. Η Ρυθμιστική Αρχή (ΡΑΑΕΥ) ενέκρινε πολυετή τιμολόγια για την περίοδο 2025–2029, και αυτά ισχύουν από την 1η Ιανουαρίου 2026. Το πλαίσιο προβλέπει ότι η εταιρεία ανακτά το εγκεκριμένο κόστος της: τις λειτουργικές δαπάνες, τις αποσβέσεις και μια εύλογη απόδοση στα κεφάλαια που επενδύει. Για έναν επενδυτή αυτό σημαίνει ότι τα μελλοντικά έσοδα γίνονται πολύ πιο προβλέψιμα. Το αποτέλεσμα φάνηκε γρήγορα: το πρώτο εξάμηνο του 2026 τα έσοδα αυξήθηκαν 17,3% και η ΕΥΔΑΠ γύρισε σε κέρδη 17,1 εκατ. ευρώ, ενώ ένα χρόνο πριν είχε ζημιές.
Η δεύτερη εξέλιξη είναι το μέγεθος. Η κυβέρνηση είχε ανακοινώσει από το φθινόπωρο του 2025 ότι η ΕΥΔΑΠ θα επεκταθεί πέρα από τα σημερινά της όρια, και ο νόμος που ψηφίστηκε το καλοκαίρι το θεσμοθέτησε. Η περιοχή ευθύνης της διευρύνεται σε όλη την ηπειρωτική Αττική, την Αίγινα και το Αγκίστρι, τη Βοιωτία, τη Φωκίδα και την Εύβοια, εκτός από τη Σκύρο. Ο νόμος προβλέπει και τη σταδιακή ενσωμάτωση 43 τοπικών παρόχων νερού. Μεγαλύτερη περιοχή σημαίνει μεγαλύτερη μελλοντική βάση εσόδων, αλλά και δίκτυα που χρειάζονται πολλή δουλειά.
Η τρίτη εξέλιξη είναι οι επενδύσεις που έρχονται. Η ΕΥΔΑΠ τρέχει πρόγραμμα 2,5 δισ. ευρώ για την επόμενη δεκαετία, με δίκτυα, μονάδες επεξεργασίας και έξυπνους μετρητές. Ξεχωριστά από αυτό, το Δημόσιο έχει την ευθύνη για τον «Εύρυτο», το μεγάλο έργο που θα φέρει περισσότερο νερό στην Αττική. Ο προϋπολογισμός του αναθεωρήθηκε στα 750 εκατ. ευρώ.
Ρύθμιση, μεγαλύτερη γεωγραφική βάση και μεγάλο επενδυτικό πρόγραμμα: αυτός ο συνδυασμός κάνει τη σημερινή ΕΥΔΑΠ διαφορετική εταιρεία από την ΕΥΔΑΠ του 2020.
Η λογική του επενδυτή
Η ίδια η ΓΕΚ ΤΕΡΝΑ εξήγησε την κίνηση απλά: επενδύει σε κρίσιμες υποδομές που δίνουν μακροπρόθεσμα και επαναλαμβανόμενα έσοδα. Είναι η ίδια λογική που ακολουθεί στις παραχωρήσεις, στους αυτοκινητόδρομους και στα αεροδρόμια. Το νερό είναι το επόμενο βήμα: μια ρυθμιζόμενη υπηρεσία κοινής ωφέλειας με προβλέψιμα έσοδα, σε μια περιοχή που μεγαλώνει και σε μια εποχή που η στρατηγική αξία του νερού αυξάνεται.
Τα ερωτήματα που μένουν ανοιχτά
Η είσοδος ενός ομίλου υποδομών στο μετοχικό κεφάλαιο μιας επιχείρησης νερού δεν είναι από μόνη της καλή ή κακή. Εξαρτάται από τρία πράγματα.
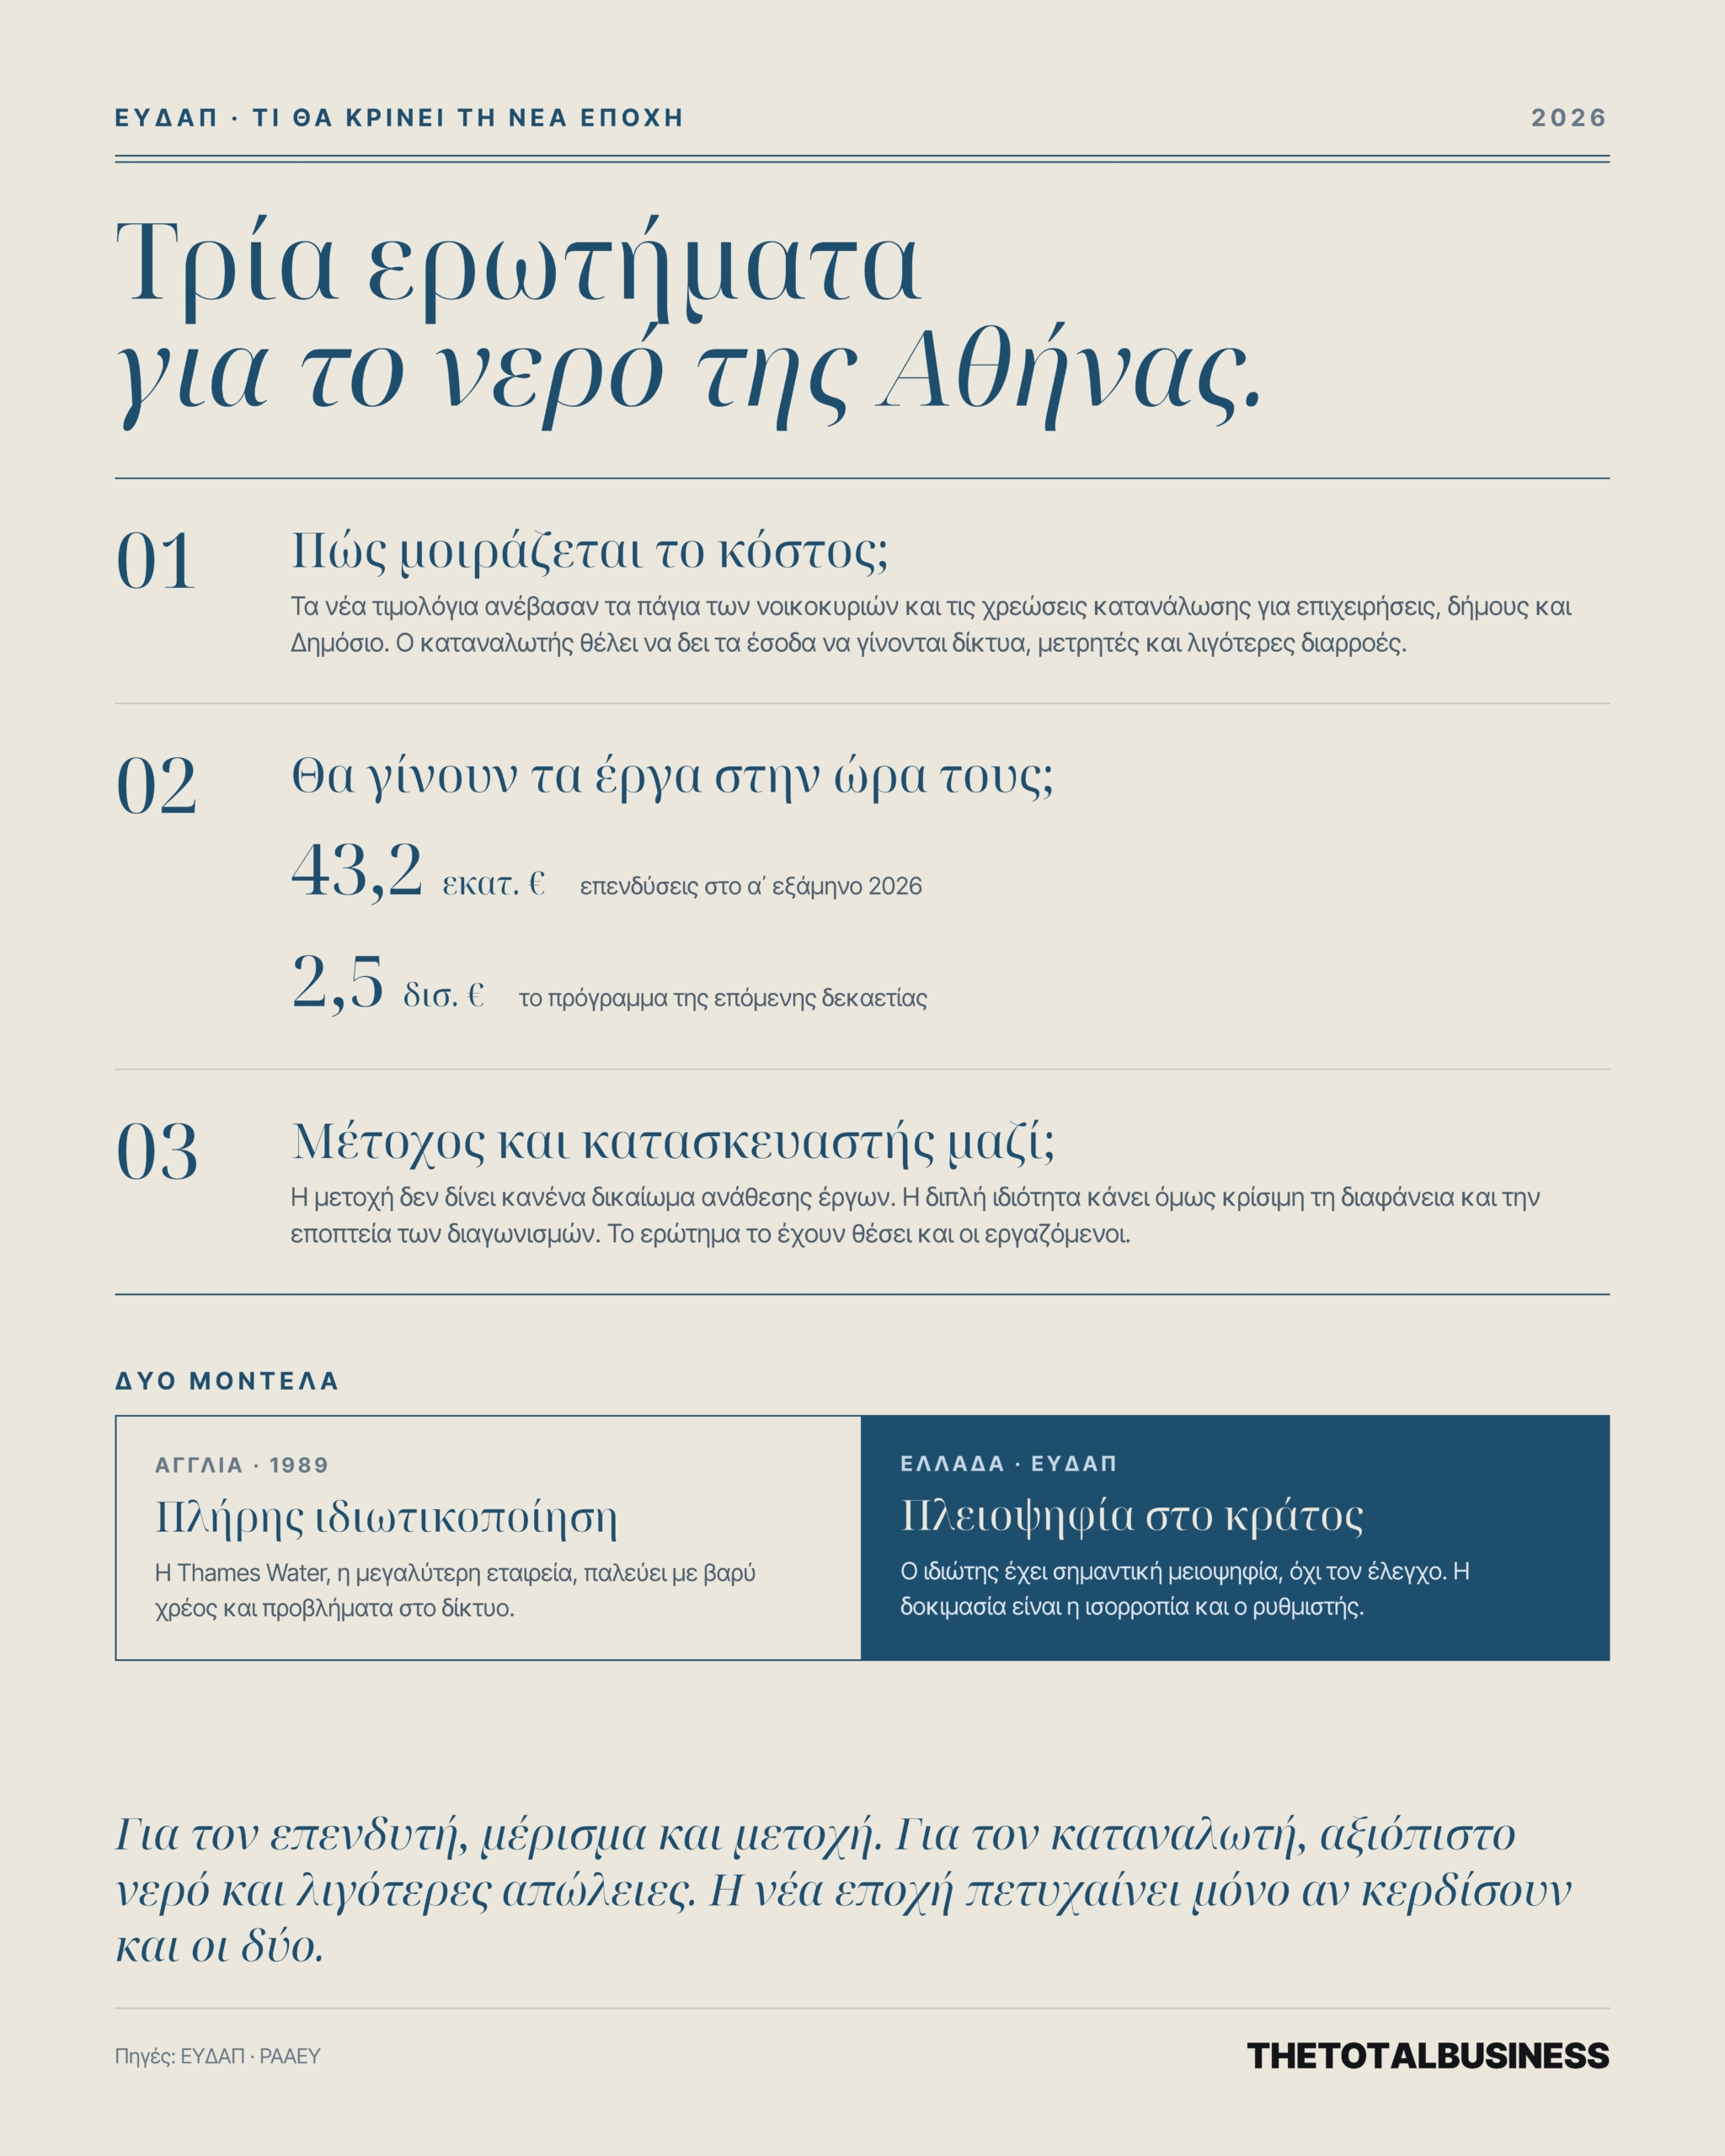
Πρώτο, πώς μοιράζεται το κόστος της νέας εποχής. Σε μια ρυθμιζόμενη εταιρεία νερού η απόδοση των κεφαλαίων συνδέεται με τα τιμολόγια που πληρώνουν οι χρήστες. Τα νέα τιμολόγια ανέβασαν τα πάγια ύδρευσης και αποχέτευσης των νοικοκυριών, και τις χρεώσεις κατανάλωσης για επιχειρήσεις, δήμους και Δημόσιο. Ο καταναλωτής έχει δικαίωμα να ζητήσει να δει ότι τα πρόσθετα έσοδα γίνονται καλύτερα δίκτυα, έξυπνοι μετρητές και λιγότερες διαρροές.
Δεύτερο, αν τα έργα θα γίνουν στην ώρα τους. Η ΕΥΔΑΠ επένδυσε 43,2 εκατ. ευρώ το πρώτο εξάμηνο του 2026, και έχει μπροστά της ένα δεκαετές πρόγραμμα 2,5 δισ. ευρώ. Η κλίμακα του προγράμματος δείχνει πόσο μεγάλη είναι η πρόκληση της επιτάχυνσης και της εκτέλεσης.
Τρίτο, πώς λειτουργεί ένας μέτοχος που είναι ταυτόχρονα και κατασκευαστής. Το ερώτημα το έχουν θέσει δημόσια και οι εργαζόμενοι της ΕΥΔΑΠ. Η μετοχική συμμετοχή δεν δίνει από μόνη της κανένα δικαίωμα για ανάθεση έργων. Η διπλή ιδιότητα του μετόχου και του πιθανού αναδόχου κάνει όμως ιδιαίτερα σημαντική τη διαφάνεια των διαγωνισμών και την εποπτεία τους.
Η προειδοποίηση από την Αγγλία
Η Αγγλία ιδιωτικοποίησε πλήρως το νερό το 1989. Σήμερα η Thames Water, η μεγαλύτερη εταιρεία νερού της χώρας, παλεύει εδώ και χρόνια με βαρύ χρέος και προβλήματα στο δίκτυο, και προσπαθεί να αποφύγει την προσωρινή κρατικοποίηση. Η κρίση της έχει πολλές αιτίες. Το μάθημα όμως είναι σαφές: σε μια εταιρεία νερού, ο δανεισμός, οι διανομές στους μετόχους και το ύψος των επενδύσεων στο δίκτυο πρέπει να ελέγχονται με την ίδια αυστηρότητα.
Το ελληνικό μοντέλο είναι διαφορετικό. Το κράτος διατηρεί την πλειοψηφία και ο ιδιώτης έχει σημαντική μειοψηφική συμμετοχή, όχι τον έλεγχο. Αυτή η ισορροπία, μαζί με έναν ρυθμιστή που κάνει τη δουλειά του, είναι η πραγματική δοκιμασία.
Τι θα κρίνει τη νέα εποχή
Το νερό της Αθήνας δεν πουλήθηκε. Ένας από τους μεγαλύτερους ελληνικούς ομίλους υποδομών όμως τοποθετήθηκε στρατηγικά σε αυτό, και αυτό αλλάζει τη συζήτηση. Για τον επενδυτή, η επιτυχία θα μετρηθεί στο μέρισμα και στην πορεία της μετοχής. Για τους καταναλωτές θα μετρηθεί αλλιώς: στην αξιοπιστία της υδροδότησης, στις λιγότερες απώλειες και στην αντοχή του δικτύου απέναντι στη λειψυδρία. Η νέα εποχή θα πετύχει μόνο αν κερδίσουν και οι δύο.
GOOD TO KNOW
Το Παρίσι έκανε το 2010 την αντίθετη διαδρομή από την Αγγλία. Μετά από δεκαετίες όπου το νερό της πόλης το διαχειρίζονταν ιδιωτικές εταιρείες, η πόλη το πέρασε σε δική της δημοτική εταιρεία, την Eau de Paris, και έγινε το πιο γνωστό ευρωπαϊκό παράδειγμα επιστροφής του νερού σε δημόσια διαχείριση.