


























































































Οι φυσικές καταστροφές αποτελούσαν πάντοτε μέρος της δραστηριότητας των ασφαλιστικών εταιρειών. Πλημμύρες, πυρκαγιές, καταιγίδες και σεισμοί περιλαμβάνονταν στα μοντέλα αξιολόγησης κινδύνου και στις διαδικασίες τιμολόγησης των ασφαλιστηρίων συμβολαίων. Αυτό που αλλάζει δεν είναι η ύπαρξη των κινδύνων αλλά η συχνότητα, η ένταση και κυρίως το οικονομικό κόστος που συνεπάγονται. Για έναν κλάδο που βασίζεται στην πρόβλεψη και τη διαχείριση του κινδύνου, οι νέες συνθήκες δημιουργούν μια διαφορετική πραγματικότητα, η οποία διαμορφώνει τις αποζημιώσεις, τα ασφάλιστρα, τις επενδύσεις και τον τρόπο λειτουργίας ολόκληρης της αγοράς.
Τα στοιχεία των μεγαλύτερων αντασφαλιστικών ομίλων του κόσμου δείχνουν το μέγεθος της αλλαγής. Σύμφωνα με τις εκτιμήσεις της Munich Re και της Swiss Re, οι ασφαλισμένες ζημιές από φυσικές καταστροφές ξεπέρασαν τα 100 δισ. δολάρια το 2025, επιβεβαιώνοντας τη μακροχρόνια ανοδική τάση του κόστους των ακραίων φαινομένων. Η Munich Re υπολόγισε τις ασφαλισμένες ζημιές στα 108 δισ. δολάρια και η Swiss Re στα 107 δισ. δολάρια. Τα ποσά αυτά βρίσκονται σημαντικά υψηλότερα από τον μακροχρόνιο μέσο όρο και επιβεβαιώνουν ότι τα ακραία καιρικά φαινόμενα αποτελούν βασική παράμετρο για τη διεθνή ασφαλιστική αγορά.
Το μεγαλύτερο μέρος των ζημιών δεν προήλθε από σπάνιες καταστροφές μεγάλης κλίμακας αλλά από φαινόμενα που εμφανίζονται συχνότερα και επηρεάζουν μεγαλύτερο αριθμό περιουσιακών στοιχείων. Σύμφωνα με τη Munich Re, τα καιρικά φαινόμενα αντιστοιχούσαν στο 92% των συνολικών ζημιών και στο 97% των ασφαλισμένων ζημιών από φυσικές καταστροφές το 2025. Η διαπίστωση αυτή έχει ιδιαίτερη σημασία για τις ασφαλιστικές εταιρείες, καθώς μεταβάλλει τον τρόπο με τον οποίο αξιολογούν και τιμολογούν τον κίνδυνο.
Η τάση αυτή καταγράφεται και στις προβλέψεις για τα επόμενα χρόνια. Η Swiss Re εκτιμά ότι, εάν οι ασφαλισμένες ζημιές συνεχίσουν να αυξάνονται με τον μακροχρόνιο ρυθμό που σημειώνεται τα τελευταία χρόνια, θα μπορούσαν να προσεγγίσουν τα 148 δισ. δολάρια ήδη από το 2026. Για την αγορά, το ερώτημα δεν είναι εάν θα υπάρξουν ακραία φαινόμενα αλλά πώς θα αποτιμηθεί οικονομικά ο κίνδυνος που αυτά δημιουργούν.
Συνήθως, η τιμολόγηση ενός ασφαλιστηρίου βασιζόταν σε μεγάλο βαθμό στην εμπειρία του παρελθόντος. Οι ασφαλιστικές γνώριζαν πόσο συχνά συνέβαινε ένα γεγονός και ποιο ήταν το αναμενόμενο κόστος των αποζημιώσεων. Σήμερα, η προσέγγιση αυτή γίνεται λιγότερο αποτελεσματική. Η μεταβλητότητα των καιρικών συνθηκών και η συγκέντρωση ολοένα μεγαλύτερης αξίας σε περιοχές υψηλού κινδύνου καθιστούν δυσκολότερη την παραδοσιακή αξιολόγηση.
Γι’ αυτόν τον λόγο, ο κλάδος επενδύει σημαντικά ποσά σε νέα εργαλεία πρόβλεψης και ανάλυσης. Δορυφορικά δεδομένα, τεχνητή νοημοσύνη, γεωχωρική ανάλυση και εξειδικευμένα μοντέλα κλιματικού κινδύνου χρησιμοποιούνται σε πολύ μεγαλύτερη κλίμακα. Οι ασφαλιστικές δεν εξετάζουν μόνο τι συνέβη στο παρελθόν αλλά επιχειρούν να κατανοήσουν πώς μπορεί να εξελιχθεί ένας κίνδυνος τα επόμενα χρόνια και ποια περιουσιακά στοιχεία είναι περισσότερο εκτεθειμένα.
Η αλλαγή αυτή επηρεάζει και τον τρόπο με τον οποίο ασφαλίζονται κατοικίες, επιχειρήσεις και υποδομές. Η τοποθεσία ενός ακινήτου, η εγγύτητά του σε περιοχές που κινδυνεύουν από πλημμύρες ή πυρκαγιές, η ποιότητα της κατασκευής και τα μέτρα προστασίας λαμβάνονται περισσότερο υπόψη κατά την αξιολόγηση. Σε αρκετές αγορές του εξωτερικού, η ανθεκτικότητα ενός κτιρίου επηρεάζει άμεσα τόσο τη διαθεσιμότητα ασφαλιστικής κάλυψης όσο και το κόστος της.
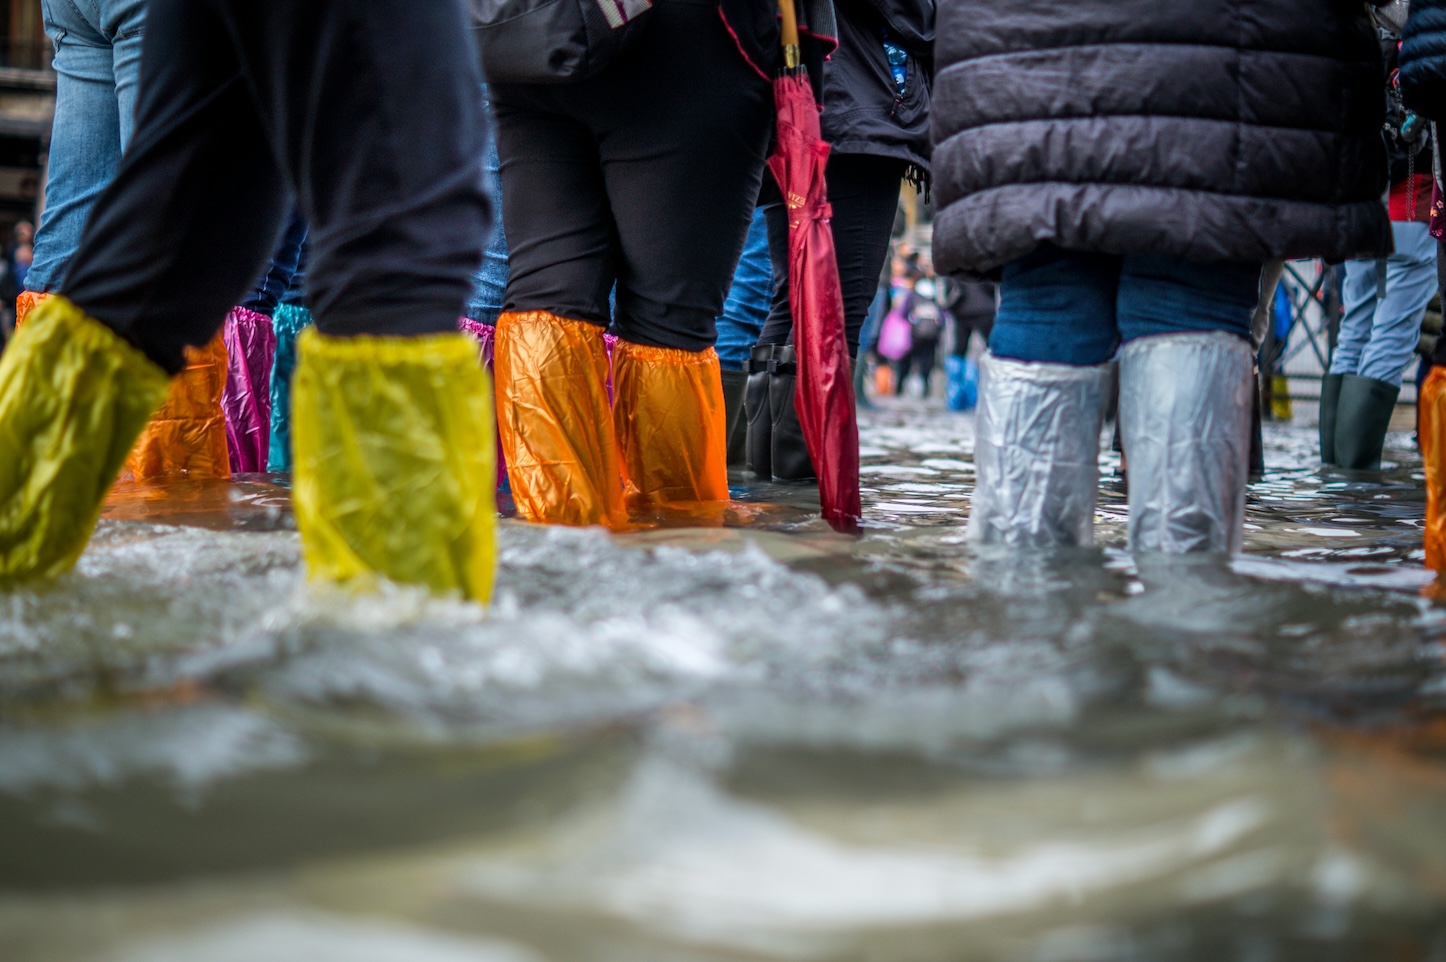
Η Ελλάδα δεν βρίσκεται εκτός αυτής της τάσης. Οι πυρκαγιές στον Έβρο και στη Ρόδο, οι πλημμύρες στη Θεσσαλία μετά την κακοκαιρία Daniel και τα ακραία καιρικά φαινόμενα των τελευταίων ετών ανέδειξαν το οικονομικό μέγεθος των φυσικών καταστροφών. Οι επιπτώσεις δεν περιορίζονται στις άμεσες ζημιές κατοικιών και επιχειρήσεων. Επεκτείνονται στον τουρισμό, στη γεωργία, στις μεταφορές και στις υποδομές, με συνέπειες για ένα ευρύ φάσμα οικονομικών δραστηριοτήτων.
Η ασφαλιστική αγορά παρακολουθεί στενά αυτές τις εξελίξεις. Η συνολική παραγωγή ασφαλίστρων στην Ελλάδα ξεπέρασε τα 6 δισ. ευρώ το 2025, συνεχίζοντας την ανοδική πορεία των τελευταίων ετών. Παράλληλα, περισσότερα νοικοκυριά και επιχειρήσεις στρέφονται στην ασφάλιση έναντι φυσικών καταστροφών, ενώ η πολιτεία έχει προχωρήσει σε παρεμβάσεις που ενθαρρύνουν την ασφαλιστική κάλυψη ακινήτων, αναγνωρίζοντας ότι οι οικονομικές συνέπειες μεγάλων καταστροφών δύσκολα μπορούν να καλυφθούν αποκλειστικά μέσω κρατικών αποζημιώσεων. Το 2025 οι ασφαλίσεις κατά ζημιών αυξήθηκαν περισσότερο από τις ασφαλίσεις ζωής, στοιχείο που συνδέεται και με τη μεγαλύτερη έμφαση στην προστασία κατοικιών, επιχειρήσεων και περιουσιακών στοιχείων.
Το ενδιαφέρον, ωστόσο, δεν περιορίζεται στις ασφαλιστικές εταιρείες. Τράπεζες, επενδυτικά κεφάλαια και μεγάλοι οργανισμοί ενσωματώνουν την αξιολόγηση φυσικών κινδύνων στις αποφάσεις τους. Ένα ακίνητο, μια βιομηχανική εγκατάσταση ή μια τουριστική επένδυση δεν αξιολογούνται μόνο με βάση το κόστος ή τις αναμενόμενες αποδόσεις. Η έκθεσή τους σε πλημμύρες, πυρκαγιές ή ακραία καιρικά φαινόμενα συνυπολογίζεται στις αποφάσεις χρηματοδότησης, ασφάλισης και αποτίμησης.

