



Η μάχη των σούπερ μάρκετ δεν περιορίζεται πλέον στην τιμή του καλαθιού, στις προσφορές και στα μερίδια των βασικών προϊόντων. Οι μεγάλες αλυσίδες αναζητούν νέες πηγές εσόδων και επεκτείνονται σε δραστηριότητες που μέχρι πριν από λίγα χρόνια θεωρούνταν συμπληρωματικές ή ακόμη και ξένες προς τον πυρήνα του οργανωμένου λιανεμπορίου. Έτοιμο φαγητό, γωνιές καφέ, προϊόντα άμεσης κατανάλωσης, δεδομένα και υπηρεσίες για διαφημιστικούς σκοπούς, ηλεκτροφόρτιση και πλέον catering μπαίνουν σταδιακά στο χαρτοφυλάκιο των αλυσίδων.
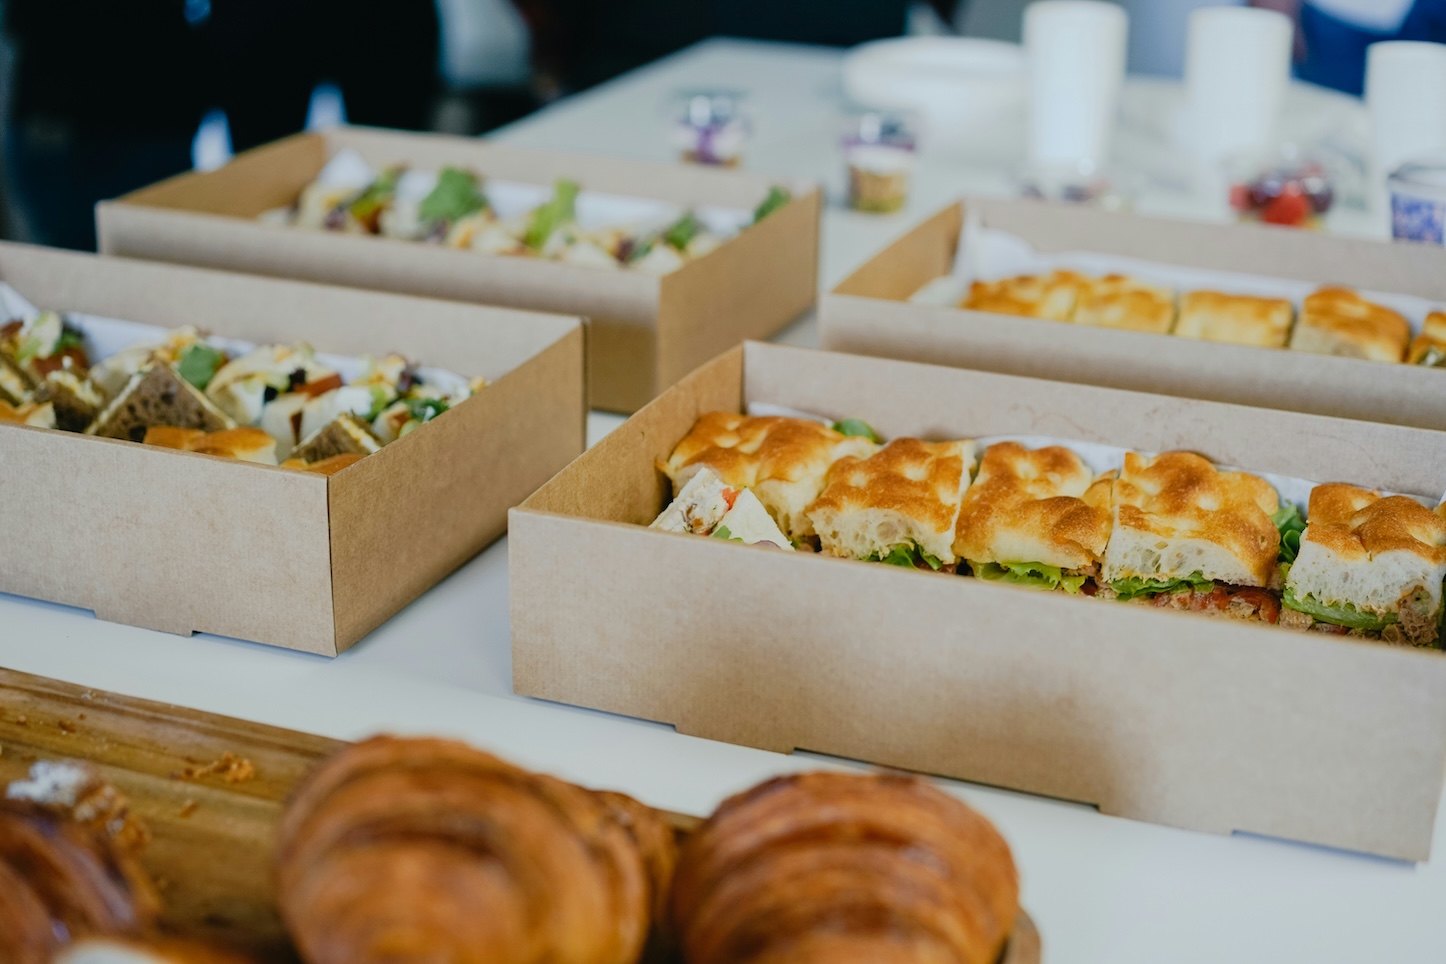
Σε αυτό το πλαίσιο εντάσσεται και η είσοδος της ΑΒ Βασιλόπουλος στον χώρο του catering και των εταιρικών εκδηλώσεων. Η αλυσίδα κάνει ένα νέο άνοιγμα στην εστίαση, διεκδικώντας θέση όχι μόνο στην καθημερινή αγορά τροφίμων, αλλά και σε περιστάσεις κατανάλωσης όπως πάρτι, επαγγελματικές συναντήσεις, παρουσιάσεις, εταιρικά events και μικρές δεξιώσεις.
Η νέα υπηρεσία θα ξεκινήσει αρχικά από την Αττική, όπου συγκεντρώνεται το μεγαλύτερο μέρος της ζήτησης για εταιρικές και ιδιωτικές εκδηλώσεις. Η επιλογή αυτή επιτρέπει στην ΑΒ να δοκιμάσει το μοντέλο σε μια αγορά με μεγάλο πληθυσμό, υψηλή πυκνότητα επιχειρήσεων και καλύτερες προϋποθέσεις οργάνωσης σε επίπεδο διανομής και παραγωγής. Εφόσον το εγχείρημα αποδώσει, δεν αποκλείεται σε επόμενο χρόνο η επέκτασή του και σε άλλες μεγάλες πόλεις.
Το έτοιμο φαγητό στην καθημερινότητα των Ελλήνων
Η κίνηση έρχεται σε μια περίοδο όπου το έτοιμο φαγητό αποκτά σταθερότερη θέση στην καθημερινότητα των ελληνικών νοικοκυριών, χωρίς όμως να αντικαθιστά το σπιτικό τραπέζι. Σύμφωνα με την πανελλαδική έρευνα του ΙΕΛΚΑ, που πραγματοποιήθηκε τον Ιούνιο του 2026 σε δείγμα 800 καταναλωτών, τα νοικοκυριά δαπανούν κατά μέσο όρο 14,79 ευρώ την εβδομάδα για έτοιμο φαγητό. Σε ετήσια βάση, η δαπάνη αυτή αντιστοιχεί σε περίπου 770 ευρώ ανά νοικοκυριό.
Το στοιχείο που έχει ιδιαίτερη σημασία για τις αλυσίδες είναι ότι τα σούπερ μάρκετ έχουν ενισχύσει αισθητά τη θέση τους σε αυτή την αγορά. Το 29% των καταναλωτών δηλώνει σήμερα ότι επιλέγει σούπερ μάρκετ για την αγορά έτοιμου μαγειρευτού φαγητού, όταν το αντίστοιχο ποσοστό το 2016 ήταν 16%. Μέσα σε μία δεκαετία, δηλαδή, το κανάλι του σούπερ μάρκετ σχεδόν διπλασίασε τη διείσδυσή του στην κατηγορία.
Μικρότερο το ποσοστό εκείνων που δηλώνουν ότι «δεν αγοράζουν ποτέ έτοιμο φαγητό»
Την ίδια ώρα, μειώνεται και το ποσοστό όσων δηλώνουν ότι δεν αγοράζουν ποτέ έτοιμο φαγητό. Από 45% το 2016, έχει υποχωρήσει στο 39% το 2026. Η μεταβολή αυτή δείχνει ότι η συγκεκριμένη κατηγορία αποκτά μεγαλύτερη αποδοχή, έστω και ως λύση ανάγκης ή ευκολίας. Για το 41% των καταναλωτών, άλλωστε, ο βασικός λόγος αγοράς έτοιμου φαγητού είναι η έλλειψη χρόνου για μαγείρεμα.
Σε αυτό ακριβώς το σημείο πατούν οι αλυσίδες. Δεν προσπαθούν απλώς να πουλήσουν ακόμη ένα προϊόν από το ράφι, αλλά να καλύψουν πρακτικές ανάγκες της καθημερινότητας. Το έτοιμο ψητό κοτόπουλο, οι σαλάτες, τα σφολιατοειδή και τα μαγειρευτά γεύματα έχουν αποκτήσει υψηλή αναγνωρισιμότητα και δοκιμή από τους καταναλωτές. Η εξοικείωση αυτή δημιουργεί έδαφος για πιο σύνθετες υπηρεσίες, όπως το catering.
Η είσοδος της ΑΒ στο catering μπορεί να διαβαστεί και ως απάντηση στην κινητικότητα της Σκλαβενίτης στον χώρο της εστίασης, μέσω των καταστημάτων «Σκλαβενίτης Food to Go». Η μεγαλύτερη αλυσίδα της χώρας έχει ήδη δείξει ότι το έτοιμο φαγητό μπορεί να λειτουργήσει ως συμπληρωματικός πόλος επισκεψιμότητας και να αυξήσει τη συχνότητα επαφής με τον καταναλωτή.
Η ΑΒ, από την πλευρά της, επιλέγει να κινηθεί σε ένα πεδίο με διαφορετικά χαρακτηριστικά. Το catering απαιτεί οργάνωση, συνέπεια, τυποποίηση, ποιοτικό έλεγχο και δυνατότητα εξυπηρέτησης πέρα από το κατάστημα. Ταυτόχρονα, όμως, μπορεί να προσφέρει πρόσθετα έσοδα και να ενισχύσει την εικόνα της αλυσίδας ως παρόχου ολοκληρωμένων λύσεων γύρω από το φαγητό.
Η αγορά έτοιμου φαγητού παραμένει συμπληρωματική για τον Έλληνα καταναλωτή. Τα στοιχεία του ΙΕΛΚΑ δείχνουν ότι η πλειονότητα όσων αγοράζουν κινείται σε σχετικά χαμηλές εβδομαδιαίες δαπάνες, ενώ ένα σημαντικό ποσοστό εξακολουθεί να μην αγοράζει καθόλου. Ωστόσο, η τάση είναι σαφής. Τα σούπερ μάρκετ κερδίζουν έδαφος σε μια κατηγορία που συνδέεται με την πίεση χρόνου, την ευκολία και την ανάγκη για γρήγορες λύσεις.
Τα σούπερ μάρκετ αποκτούν και ρόλο διαφημιστή
Στην προσπάθειά τους να ενισχύσουν τα έσοδά τους, οι αλυσίδες σούπερ μάρκετ στρέφονται ολοένα περισσότερο στα retail media και στην εμπορική αξιοποίηση των δεδομένων που διαθέτουν. Πρόκειται για ένα νέο πεδίο δραστηριότητας, το οποίο βασίζεται στην υψηλή επισκεψιμότητα των φυσικών και ψηφιακών σημείων πώλησης.
Στην πράξη, τα σούπερ μάρκετ δεν παρέχουν πλέον στους προμηθευτές μόνο χώρο στα ράφια, αλλά και δυνατότητες προβολής των προϊόντων τους. Η διαφημιστική παρουσία αναπτύσσεται μέσα στα καταστήματα μέσω αφισών και ψηφιακών οθονών, αλλά και εκτός αυτών, μέσα από τις ιστοσελίδες, τα μέσα κοινωνικής δικτύωσης και τα ενημερωτικά δελτία των αλυσίδων.
Το βασικό πλεονέκτημα των retail media είναι ότι τα διαφημιστικά μηνύματα απευθύνονται στον καταναλωτή τη στιγμή κατά την οποία βρίσκεται κοντά στην τελική αγοραστική απόφαση. Οι εκατοντάδες χιλιάδες επισκέψεις που καταγράφονται καθημερινά στα καταστήματα προσφέρουν στις αλυσίδες τη δυνατότητα να προβάλλουν στοχευμένες καμπάνιες και να επηρεάζουν άμεσα τις επιλογές στο σημείο πώλησης.
Για τον λόγο αυτό, η αποτελεσματικότητα μιας τέτοιας προβολής μπορεί σε ορισμένες περιπτώσεις να είναι ισχυρότερη από εκείνη των παραδοσιακών μέσων, όπως η τηλεόραση και το ραδιόφωνο. Ο καταναλωτής δεν εκτίθεται απλώς σε ένα διαφημιστικό μήνυμα, αλλά το συναντά σε ένα περιβάλλον όπου μπορεί να προχωρήσει άμεσα στην αγορά του προϊόντος.
Χαρακτηριστική είναι η περίπτωση της Tesco στη Βρετανία. Η αλυσίδα έχει αναπτύξει σε μεγάλη κλίμακα τη δραστηριότητα των retail media, αντλώντας σημαντικά έσοδα από την πώληση διαφημιστικού χώρου και υπηρεσιών προβολής προς τους προμηθευτές της. Τα έσοδα αυτά υπολογίζεται ότι ανέρχονται σε εκατοντάδες εκατομμύρια ευρώ τον χρόνο και σε ορισμένες εκτιμήσεις προσεγγίζουν το 5% του συνολικού κύκλου εργασιών της.