



THE BULLET POINT "PREVIEW"
Η αγορά κεφίρ στην οργανωμένη λιανική έφτασε τα 35,7 εκατ. ευρώ το 2025, σημειώνοντας άνοδο 43,6%, ενώ στο οκτάμηνο του 2026 συνέχισε να αναπτύσσεται με ρυθμό 23%.
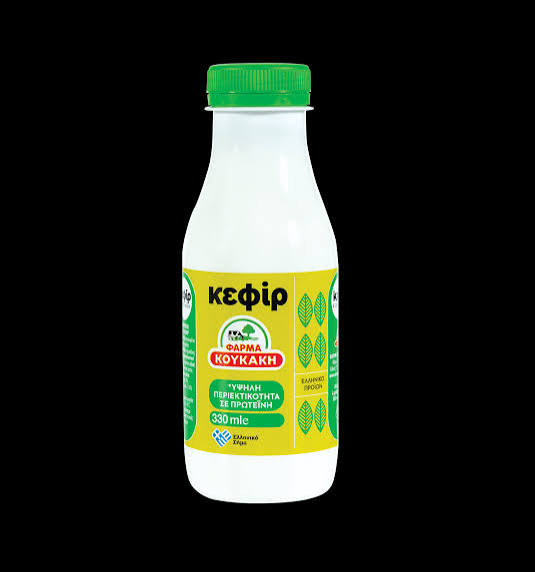
Η Φάρμα Κουκάκη διατηρεί την πρώτη θέση σε αξία πωλήσεων με μερίδιο 31,4%, ενώ η ιδιωτική ετικέτα έχει περάσει στην πρώτη θέση σε όγκο, φτάνοντας το 27,7% της αγοράς.
Η μεγάλη διαφορά τιμής μεταξύ επώνυμων προϊόντων και private label διαμορφώνει ένα νέο πεδίο ανταγωνισμού, την ώρα που οι βιομηχανίες επενδύουν σε νέες γεύσεις, συσκευασίες και διαφοροποίηση των προϊόντων τους.
Από μία σχετικά περιορισμένη κατηγορία του ψυγείου, το κεφίρ εξελίσσεται σταδιακά σε ένα από τα πιο δυναμικά αναπτυσσόμενα ροφήματα της ελληνικής αγοράς γαλακτοκομικών.
Η στροφή των καταναλωτών σε προϊόντα που συνδέονται με την ισορροπημένη διατροφή, την πρωτεΐνη και τα ζυμωμένα τρόφιμα δημιουργεί νέα δεδομένα για μια αγορά που μέσα σε λίγα χρόνια έχει αποκτήσει σημαντική εμπορική βαρύτητα.
Εκτόξευση των πωλήσεων κατά 43,6% το 2025
Τα στοιχεία που παραθέτουμε και έχουμε στη διάθεσή μας, είναι χαρακτηριστικά. Η αξία των πωλήσεων κεφίρ στην οργανωμένη λιανική ανήλθε το 2025 σε 35,7 εκατ. ευρώ, από 24,87 εκατ. ευρώ το 2024, καταγράφοντας εντυπωσιακή άνοδο 43,6% μέσα σε έναν χρόνο. Και η δυναμική δεν φαίνεται να εξαντλείται. Στο διάστημα του οκταμήνου Ιανουαρίου – Αυγούστου του 2026 που αποτυπώνουν τα διαθέσιμα στοιχεία, οι πωλήσεις διαμορφώθηκαν σε 27,91 εκατ. ευρώ, έναντι 22,69 εκατ. ευρώ την αντίστοιχη περίοδο του 2025, σημειώνοντας νέα αύξηση 23%.
Η ανοδική τάση παρέμεινε ισχυρή και κατά τους θερινούς μήνες. Τον Ιούλιο του 2026 η αγορά έφτασε τα 3,91 εκατ. ευρώ, αυξημένη κατά 12,3%, ενώ τον Αύγουστο οι πωλήσεις ανήλθαν σε 3,6 εκατ. ευρώ, με αύξηση 17,5%. Πρόκειται για επιδόσεις που δείχνουν ότι το κεφίρ δεν λειτουργεί πλέον ως ένα προϊόν περιορισμένης απήχησης, αλλά αποκτά σταθερότερη θέση στο καθημερινό καλάθι του καταναλωτή.
Η Φάρμα Κουκάκη στην πρώτη θέση σε τζίρο
Σε επίπεδο επώνυμων παικτών, η Φάρμα Κουκάκη διατηρεί την πρώτη θέση σε τζίρο. Στο εξεταζόμενο διάστημα των οκτώ μηνών του 2026 οι πωλήσεις της έφτασαν τα 8,76 εκατ. ευρώ, αυξημένες κατά 27,9%, με μερίδιο αγοράς 31,4%. Ακολουθεί η ΜΕΒΓΑΛ με πωλήσεις 5,81 εκατ. ευρώ και ανάπτυξη 14,8%. Το μερίδιό της διαμορφώνεται σε 20,8%. Στην τρίτη θέση βρίσκεται ο Όλυμπος, με 5,4 εκατ. ευρώ, αύξηση 26,9% και μερίδιο 19,4%. Ιδιαίτερα ισχυρή είναι ταυτόχρονα η παρουσία της ιδιωτικής ετικέτας. Οι πωλήσεις του κεφίρ ιδιωτικής ετικέτας ανήλθαν σε 4,74 εκατ. ευρώ, αυξημένες κατά 24,2%, ενώ το μερίδιό τους στην αξία έφτασε το 17%.
Οι τρεις μεγαλύτερες επώνυμες μάρκες συγκεντρώνουν έτσι περισσότερο από το 70% των πωλήσεων σε αξία, στοιχείο που δείχνει υψηλή συγκέντρωση της αγοράς. Ωστόσο, η ιδιωτική ετικέτα αποτελεί έναν όλο και πιο σημαντικό ανταγωνιστικό πόλο, κυρίως λόγω της σημαντικά χαμηλότερης μέσης τιμής.
Η ιδιωτική ετικέτα πρώτη σε όγκο
Η εικόνα διαφοροποιείται όταν η αγορά εξετάζεται σε όγκο πωλήσεων. Εκεί τα προϊόντα ιδιωτικής ετικέτας βρίσκονται στην πρώτη θέση με μερίδιο 27,7%, έναντι 24,7% της Φάρμας Κουκάκη, 18,6% του Ολύμπου και 17,9% της ΜΕΒΓΑΛ. Η πρωτιά της ιδιωτικής ετικέτας εξηγείται από το γεγονός ότι αφενός έχει χαμηλότερη τιμή και επομένως είναι ελκυστικό στον καταναλωτή, ενώ ταυτόχρονα η χαμηλότερη τιμή σε σύγκριση με τα επώνυμα, είναι ο λόγος για τον οποίο βρίσκεται στην τέταρτη θέση από πλευράς τζίρου στα ελληνικά σούπερ μάρκετ.
Σημειώνεται ότι ο όγκος πωλήσεων κεφίρ ιδιωτικής ετικέτας αυξήθηκε κατά 25,1% στο εξεταζόμενο διάστημα του 2026. Η Φάρμα Κουκάκη κινήθηκε επίσης έντονα ανοδικά κατά 21,5%, ο Όλυμπος κατά 22,9% και η ΜΕΒΓΑΛ κατά 6,3%.
Η διαφορά μεταξύ μεριδίου αξίας και όγκου εξηγείται σε σημαντικό βαθμό από την τιμή. Η μέση τιμή ανά μονάδα όγκου για την ιδιωτική ετικέτα βρίσκεται στα 1,99 ευρώ, όταν στη Φάρμα Κουκάκη διαμορφώνεται στα 4,12 ευρώ, στη ΜΕΒΓΑΛ στα 3,78 ευρώ και στον Όλυμπο στα 3,39 ευρώ.
Αυτή η μεγάλη ψαλίδα τιμών επιτρέπει στις αλυσίδες σούπερ μάρκετ να διεκδικούν υψηλότερους όγκους μέσω των δικών τους προϊόντων και ταυτόχρονα πιέζει τις βιομηχανίες να στηρίζουν τα επώνυμα προϊόντα τους μέσα από διαφοροποίηση, γεύσεις, συσκευασίες και ισχυρότερη τοποθέτηση γύρω από τα διατροφικά χαρακτηριστικά.
Γιατί ανεβαίνει το κεφίρ
Η ανάπτυξη του κεφίρ συνδέεται με μία ευρύτερη αλλαγή στις διατροφικές συνήθειες. Τα ζυμωμένα γαλακτοκομικά έχουν αποκτήσει αυξημένη προβολή τα τελευταία χρόνια, καθώς οι καταναλωτές αναζητούν προϊόντα εύκολα στην κατανάλωση, τα οποία μπορούν να ενταχθούν στο πρωινό, σε ένα ενδιάμεσο γεύμα ή μετά την άσκηση.
Το κεφίρ προκύπτει από ζύμωση γάλακτος με καλλιέργειες μικροοργανισμών και, ανάλογα με το προϊόν και τη σύνθεσή του, μπορεί να αποτελέσει πηγή πρωτεΐνης, ασβεστίου και άλλων θρεπτικών συστατικών που συναντώνται στα γαλακτοκομικά. Η παρουσία ζωντανών καλλιεργειών σε αρκετά προϊόντα είναι επίσης ένα από τα χαρακτηριστικά πάνω στα οποία έχει οικοδομηθεί η αυξανόμενη αναγνωρισιμότητα της κατηγορίας.
Ταυτόχρονα, η αγορά έχει ξεφύγει από την εικόνα ενός μονοδιάστατου προϊόντος. Στα ψυγεία έχουν προστεθεί διαφορετικές γεύσεις, εκδοχές με φρούτα, προϊόντα με διαφοροποιημένη περιεκτικότητα σε λιπαρά και μικρότερες συσκευασίες για κατανάλωση εν κινήσει.
Ο Όλυμπος ξεχώρισε τον Αύγουστο
Εάν απομονώσουμε τον Αύγουστο του 2026 ο Όλυμπος σημείωσε αύξηση πωλήσεων σε τζίρο κατά 37,3% και σε όγκο κατά 33,7%, εμφανίζοντας την ισχυρότερη επίδοση μεταξύ των τριών μεγαλύτερων επώνυμων εταιρειών.
Η ΜΕΒΓΑΛ ενίσχυσε τις πωλήσεις της κατά 13,1% σε αξία και 9,2% σε όγκο, ενώ η Φάρμα Κουκάκη παρουσίασε οριακή αύξηση 1,1% σε αξία, αλλά πτώση 3,6% στον όγκο. Ισχυρή παρέμεινε η ιδιωτική ετικέτα, με αύξηση 29,7% σε αξία και 32,5% σε όγκο.
Τα στοιχεία δείχνουν τελικά μία κατηγορία που βρίσκεται ακόμη σε φάση ανάπτυξης και όχι ωρίμανσης. Με αγορά που μέσα στο 2025 ξεπέρασε τα 35 εκατ. ευρώ και συνεχίζει το 2026 με διψήφιο ρυθμό ανόδου, το κεφίρ εξελίσσεται σε μία από τις πλέον αναπτυσσόμενες υποκατηγορίες των γαλακτοκομικών, προσελκύοντας τόσο τις μεγάλες βιομηχανίες όσο και τις αλυσίδες λιανικής που επενδύουν όλο και περισσότερο στην ιδιωτική ετικέτα.
GOOD TO KNOW
Το κεφίρ έχει τις ρίζες του στον Βόρειο Καύκασο, όπου παρασκευαζόταν παραδοσιακά με τους λεγόμενους «κόκκους κεφίρ». Οι κόκκοι αυτοί δεν είναι δημητριακό, αλλά μια σύνθετη συμβιωτική κοινότητα από βακτήρια και ζύμες, η οποία μπορεί να χρησιμοποιείται επανειλημμένα για τη ζύμωση του γάλακτος. Η μαζική παραγωγή κεφίρ στη Ρωσία ξεκίνησε στις αρχές του 20ού αιώνα, αρχικά με διάθεσή του ακόμη και μέσω νοσοκομείων και φαρμακείων.