
THE BULLET POINT "PREVIEW"
Η συμφωνία εξαγοράς του 70% της EntersoftOne από την Hg, με αποτίμηση 1 δισ. ευρώ, αναδεικνύει τη σημαντική αύξηση της αξίας που αποδίδουν οι διεθνείς επενδυτές στις ελληνικές εταιρείες επιχειρηματικού λογισμικού.
Το συνδρομητικό μοντέλο, τα επαναλαμβανόμενα έσοδα και η δυνατότητα διεθνούς ανάπτυξης αποκτούν μεγαλύτερη βαρύτητα στις αποτιμήσεις, καθώς προσφέρουν προβλεψιμότητα και προοπτικές αύξησης της κερδοφορίας.
Η ελληνική αγορά πληροφορικής περνά σε φάση συγκέντρωσης, με τα επενδυτικά κεφάλαια να αναζητούν εταιρείες που μπορούν να εξελιχθούν σε πλατφόρμες εξαγορών και επέκτασης πέρα από τα ελληνικά σύνορα.
Από τα εκατομμύρια των παλαιότερων εξαγορών στα deals εκατοντάδων εκατομμυρίων και τις αποτιμήσεις που αγγίζουν το 1 δισ. ευρώ, το ελληνικό business software αλλάζει πίστα.
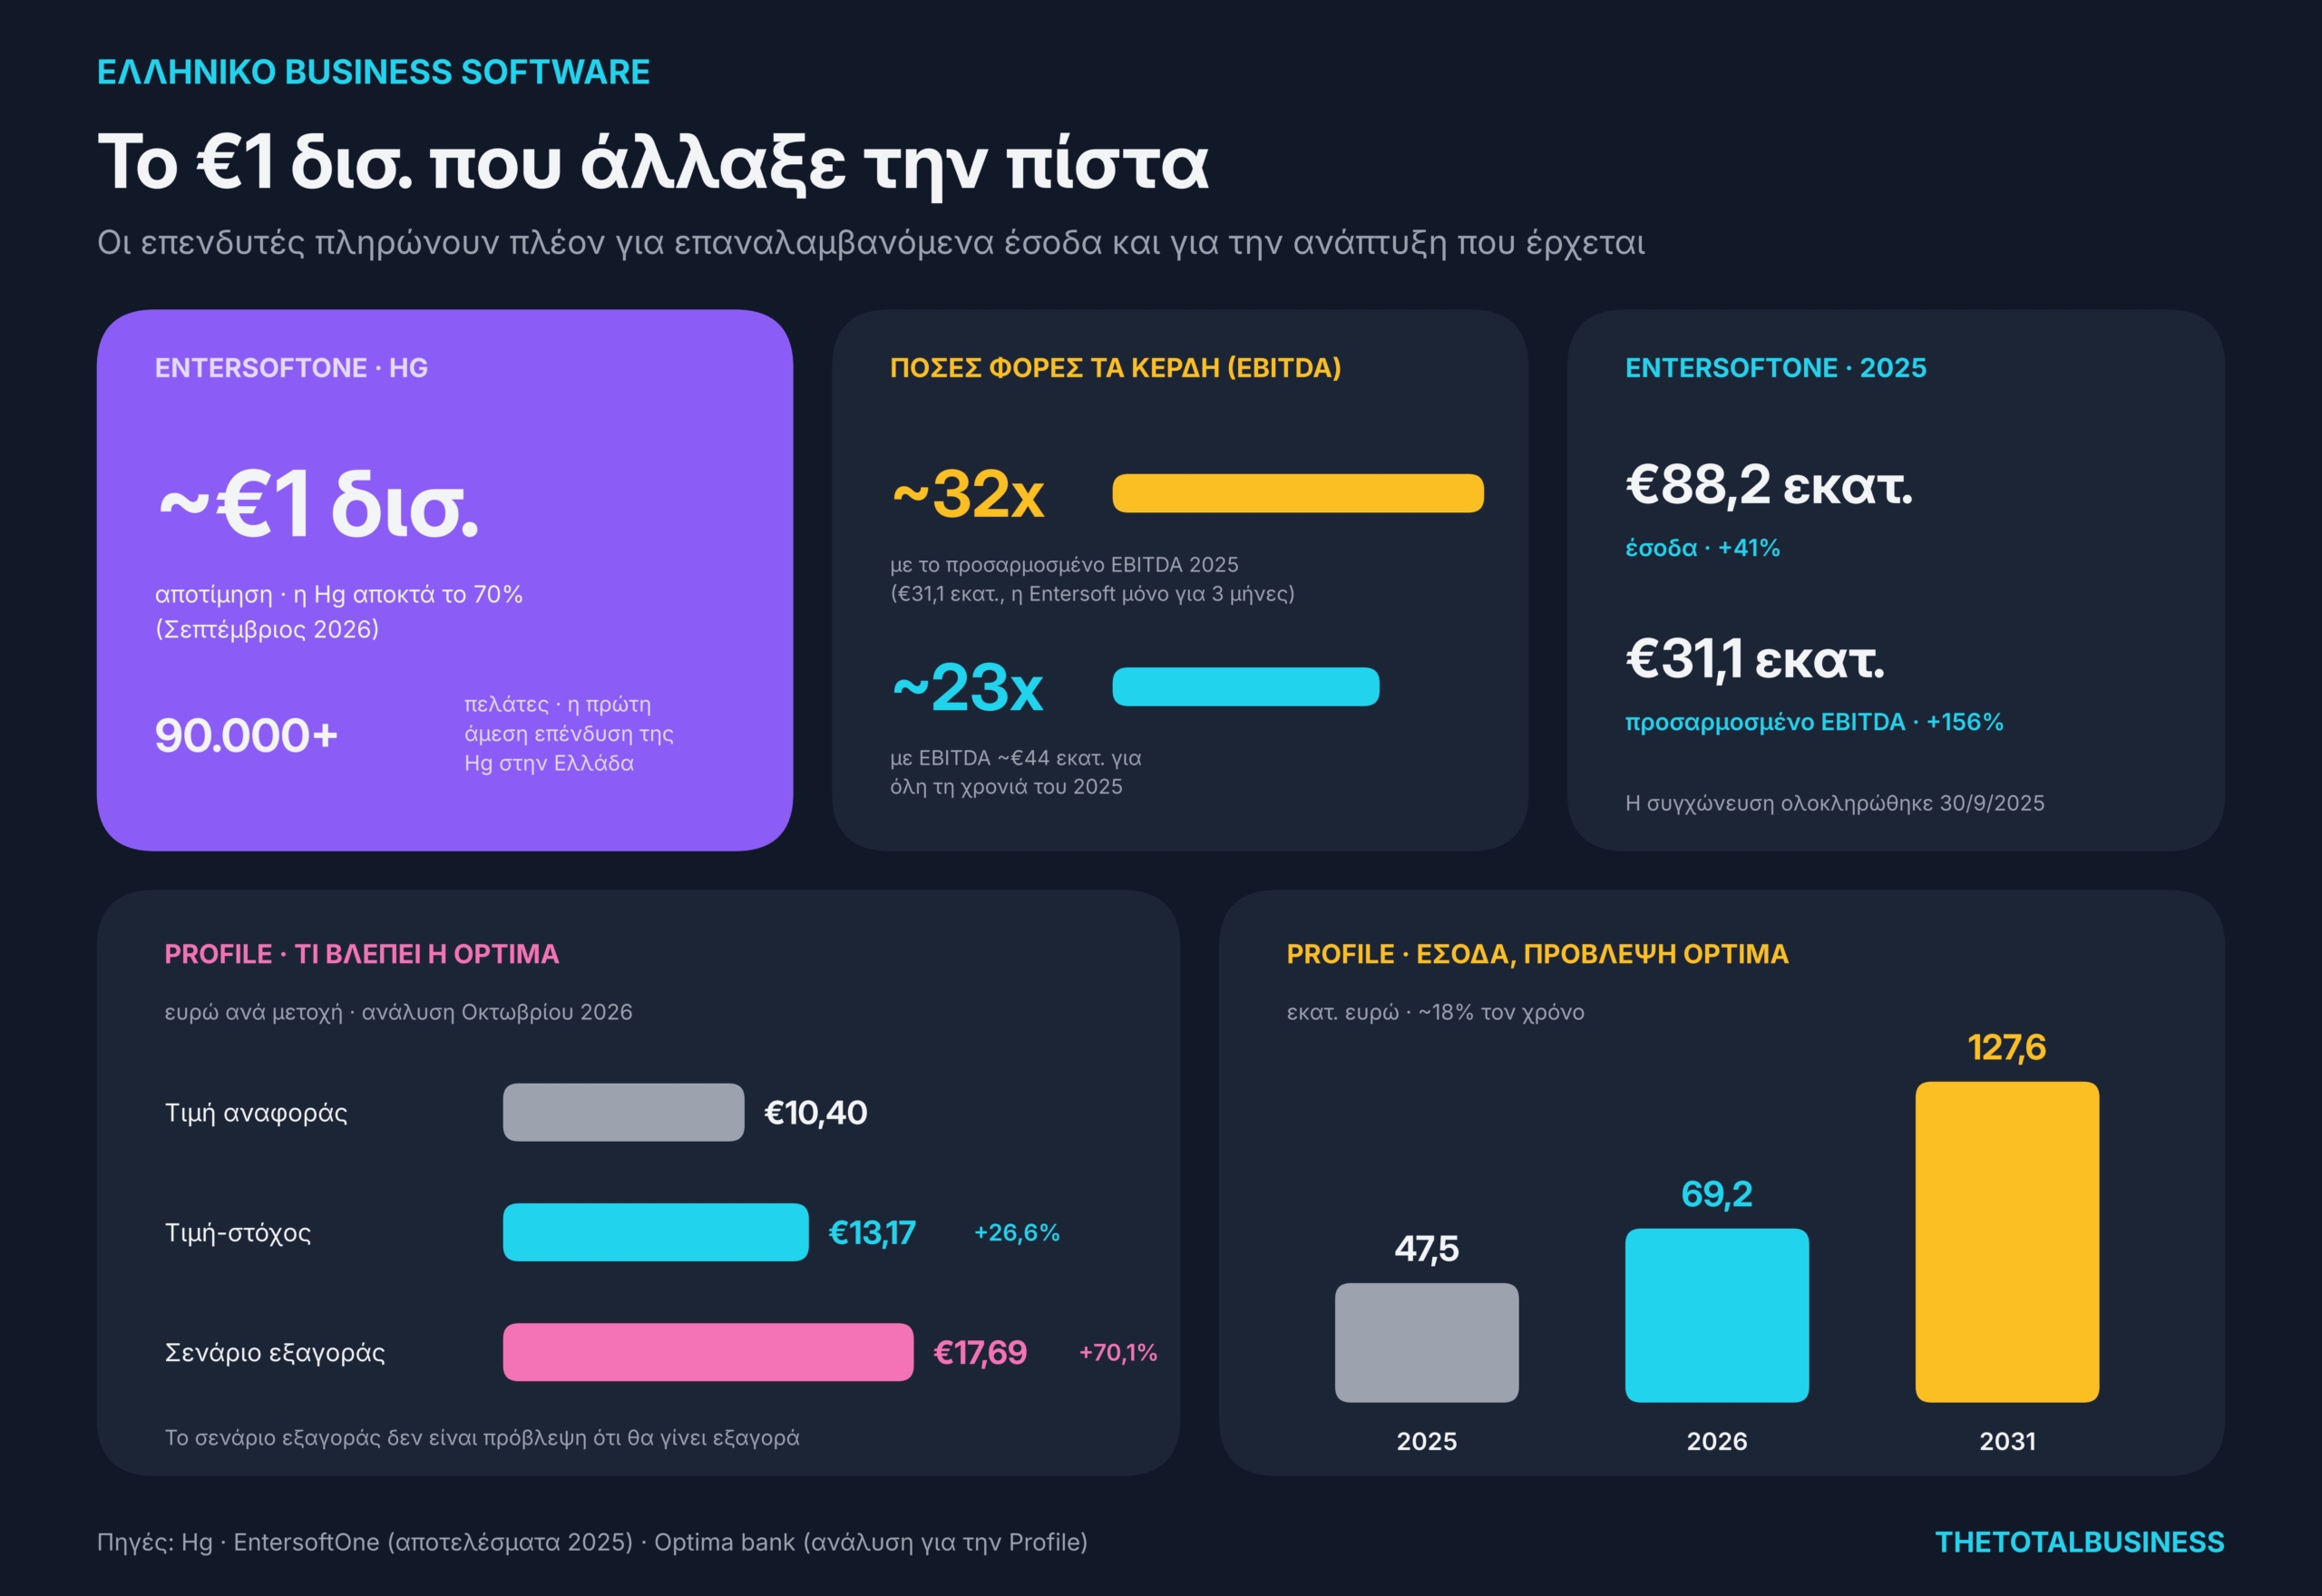
Η συμφωνία για την απόκτηση του 70% της EntersoftOne από το βρετανικό επενδυτικό κεφάλαιο Hg, με την αποτίμηση της εταιρείας να διαμορφώνεται στο 1 δισ. ευρώ, αποτελεί μία από τις πιο χαρακτηριστικές ενδείξεις της αλλαγής που συντελείται στην αγορά πληροφορικής.
Δεν πρόκειται απλώς για μία μεγάλη συναλλαγή, αλλά για την αποτύπωση μιας διαφορετικής αντίληψης γύρω από την αξία των εταιρειών λογισμικού και τις προοπτικές που μπορεί να κρύβουν.
Το τίμημα αποκτά ακόμη μεγαλύτερη σημασία όταν εξεταστεί σε σχέση με την κερδοφορία. Με βάση το προσαρμοσμένο EBITDA του 2025, η αποτίμηση αντιστοιχεί σε περίπου 32 φορές τα λειτουργικά κέρδη. Εάν, όμως, ληφθεί υπόψη ένα ενδεικτικό EBITDA 42,2 εκατ. ευρώ, με την υπόθεση ότι η συγχώνευση της Entersoft με την SoftOne είχε τεθεί σε ισχύ από την αρχή του 2025, το πολλαπλάσιο υποχωρεί περίπου στις 23 φορές.
Ακόμη και με τη δεύτερη προσέγγιση, η συναλλαγή κινείται σε ιδιαίτερα υψηλά επίπεδα σε σχέση με τα πολλαπλάσια 15 έως 18 φορές που θεωρούνται ενδεικτικά για αντίστοιχες συμφωνίες στον κλάδο, ανάλογα με τα χαρακτηριστικά και τις προοπτικές κάθε εταιρείας. Η διαφορά αυτή είναι ενδεικτική του premium που είναι διατεθειμένοι να καταβάλουν οι επενδυτές για επιχειρήσεις με ισχυρή θέση στην αγορά, επαναλαμβανόμενα έσοδα και δυνατότητες διεθνούς ανάπτυξης.
Από τις πωλήσεις και τα κέρδη στις προοπτικές ανάπτυξης
Πριν από μερικά χρόνια, η αποτίμηση μιας ελληνικής εταιρείας πληροφορικής στηριζόταν σε μεγάλο βαθμό στο μέγεθος των έργων που αναλάμβανε, στον κύκλο εργασιών, στα περιθώρια κέρδους και στο αν μπορούσε να εξασφαλίζει σταθερή κερδοφορία. Η αγορά ήταν περισσότερο κατακερματισμένη, ενώ αρκετές εταιρείες εξαρτώνταν από δημόσιους διαγωνισμούς, συμβάσεις συγκεκριμένης διάρκειας ή μεμονωμένα μεγάλα έργα.
Σήμερα, η εικόνα είναι διαφορετική. Η μετάβαση στο cloud, η συνδρομητική διάθεση λογισμικού, η ψηφιοποίηση των επιχειρήσεων και η ενσωμάτωση της τεχνητής νοημοσύνης έχουν μεταβάλει τα δεδομένα. Οι επενδυτές δεν αγοράζουν μόνο τα σημερινά κέρδη μιας επιχείρησης, αλλά και τη δυνατότητά της να αυξάνει τα έσοδά της χωρίς να χρειάζεται να επεκτείνει αναλογικά το λειτουργικό της κόστος.
Ιδιαίτερη βαρύτητα έχει το μοντέλο των επαναλαμβανόμενων εσόδων, μέσω συνδρομών και συμβάσεων μακράς διάρκειας. Μια εταιρεία που διαθέτει ένα ευρύ πελατολόγιο και εισπράττει σταθερά έσοδα από τις υπηρεσίες της προσφέρει μεγαλύτερη προβλεψιμότητα σε σχέση με μια επιχείρηση που εξαρτάται από την ανάληψη νέων έργων. Παράλληλα, το κόστος ανάπτυξης ενός προϊόντος λογισμικού μπορεί να κατανεμηθεί σε πολύ μεγαλύτερη πελατειακή βάση, δημιουργώντας προϋποθέσεις για υψηλότερα περιθώρια κέρδους.
Το στοίχημα των εξαγορών και το premium
Η δεύτερη μεγάλη αλλαγή αφορά τη συγκέντρωση της αγοράς. Τα επενδυτικά κεφάλαια αναζητούν εταιρείες που μπορούν να λειτουργήσουν ως πλατφόρμες για την ενσωμάτωση μικρότερων επιχειρήσεων, διευρύνοντας γρήγορα το χαρτοφυλάκιο προϊόντων, τη γεωγραφική παρουσία και την πελατειακή τους βάση.
Ανάλογη διάσταση έχει και η περίπτωση της Profile. Στην πρόσφατη ανάλυση της Optima, το σενάριο εξαγοράς οδηγεί σε αποτίμηση 17,69 ευρώ ανά μετοχή, έναντι βασικής τιμής-στόχου 13,17 ευρώ και χρηματιστηριακής τιμής αναφοράς 10,40 ευρώ, με βάση τα στοιχεία της έκθεσης. Η αποτίμηση του σεναρίου εξαγοράς υποδηλώνει περιθώριο ανόδου 70,1% από την τιμή αναφοράς.
Η συγκεκριμένη προσέγγιση στηρίζεται στα τιμήματα που έχουν καταβληθεί σε αντίστοιχες συναλλαγές στον κλάδο του λογισμικού. Η έκθεση δεν αποτελεί πρόβλεψη ότι θα πραγματοποιηθεί εξαγορά, ωστόσο δείχνει πώς μπορεί να αλλάξει η αποτίμηση μιας εταιρείας όταν αξιολογείται με βάση τα πολλαπλάσια που καταβάλλουν στρατηγικοί αγοραστές και επενδυτικά κεφάλαια.
Σύμφωνα με τις προβλέψεις της Optima, τα έσοδα της εταιρείας αναμένεται να αυξηθούν από 47,5 εκατ. ευρώ το 2025 σε 69,2 εκατ. ευρώ το 2026 και 127,6 εκατ. ευρώ το 2031, εξέλιξη που αντιστοιχεί σε μέσο ετήσιο ρυθμό ανάπτυξης περίπου 18%.
Πού τελειώνει η δυναμική και πού αρχίζει το hype
Το κρίσιμο ερώτημα είναι αν οι αποτιμήσεις αντανακλούν πραγματικές προοπτικές ή αν η αγορά αρχίζει να προεξοφλεί υπερβολικά αισιόδοξα σενάρια. Η απάντηση δεν είναι ίδια για όλες τις εταιρείες.
Τα υψηλά πολλαπλάσια μπορούν να δικαιολογηθούν όταν συνοδεύονται από σταθερή αύξηση εσόδων, ισχυρές ταμειακές ροές, επαναλαμβανόμενες συμβάσεις και δυνατότητα διεθνούς επέκτασης. Αντίθετα, όταν η αποτίμηση στηρίζεται κυρίως σε προσδοκίες, χωρίς αντίστοιχη βελτίωση των οικονομικών μεγεθών, το περιθώριο απογοήτευσης μεγαλώνει.
Στην εξίσωση προστίθεται και η τεχνητή νοημοσύνη, η οποία μπορεί να ενισχύσει την παραγωγικότητα, να δημιουργήσει νέες κατηγορίες προϊόντων και να μεταβάλει τον τρόπο με τον οποίο οι επιχειρήσεις χρησιμοποιούν το λογισμικό.

GOOD TO KNOW
Στον κλάδο του λογισμικού, οι επενδυτές χρησιμοποιούν συχνά τον δείκτη ARR (Annual Recurring Revenue), δηλαδή τα ετησιοποιημένα επαναλαμβανόμενα έσοδα από ενεργές συνδρομές και συμβάσεις. Σε αντίθεση με τον συνολικό κύκλο εργασιών, ο δείκτης αποτυπώνει το μέρος των εσόδων που έχει επαναλαμβανόμενο χαρακτήρα, χωρίς όμως να εγγυάται ότι θα εισπραχθεί στο μέλλον.
Για την αξιολόγηση μιας εταιρείας SaaS ιδιαίτερη σημασία έχει επίσης το Net Revenue Retention (NRR), που δείχνει αν οι υφιστάμενοι πελάτες αυξάνουν ή μειώνουν συνολικά τις δαπάνες τους για τις υπηρεσίες της. Έτσι, μια εταιρεία μπορεί να ενισχύει τα επαναλαμβανόμενα έσοδά της ακόμη και χωρίς να προσθέτει νέους πελάτες.