
THE BULLET POINT "PREVIEW"
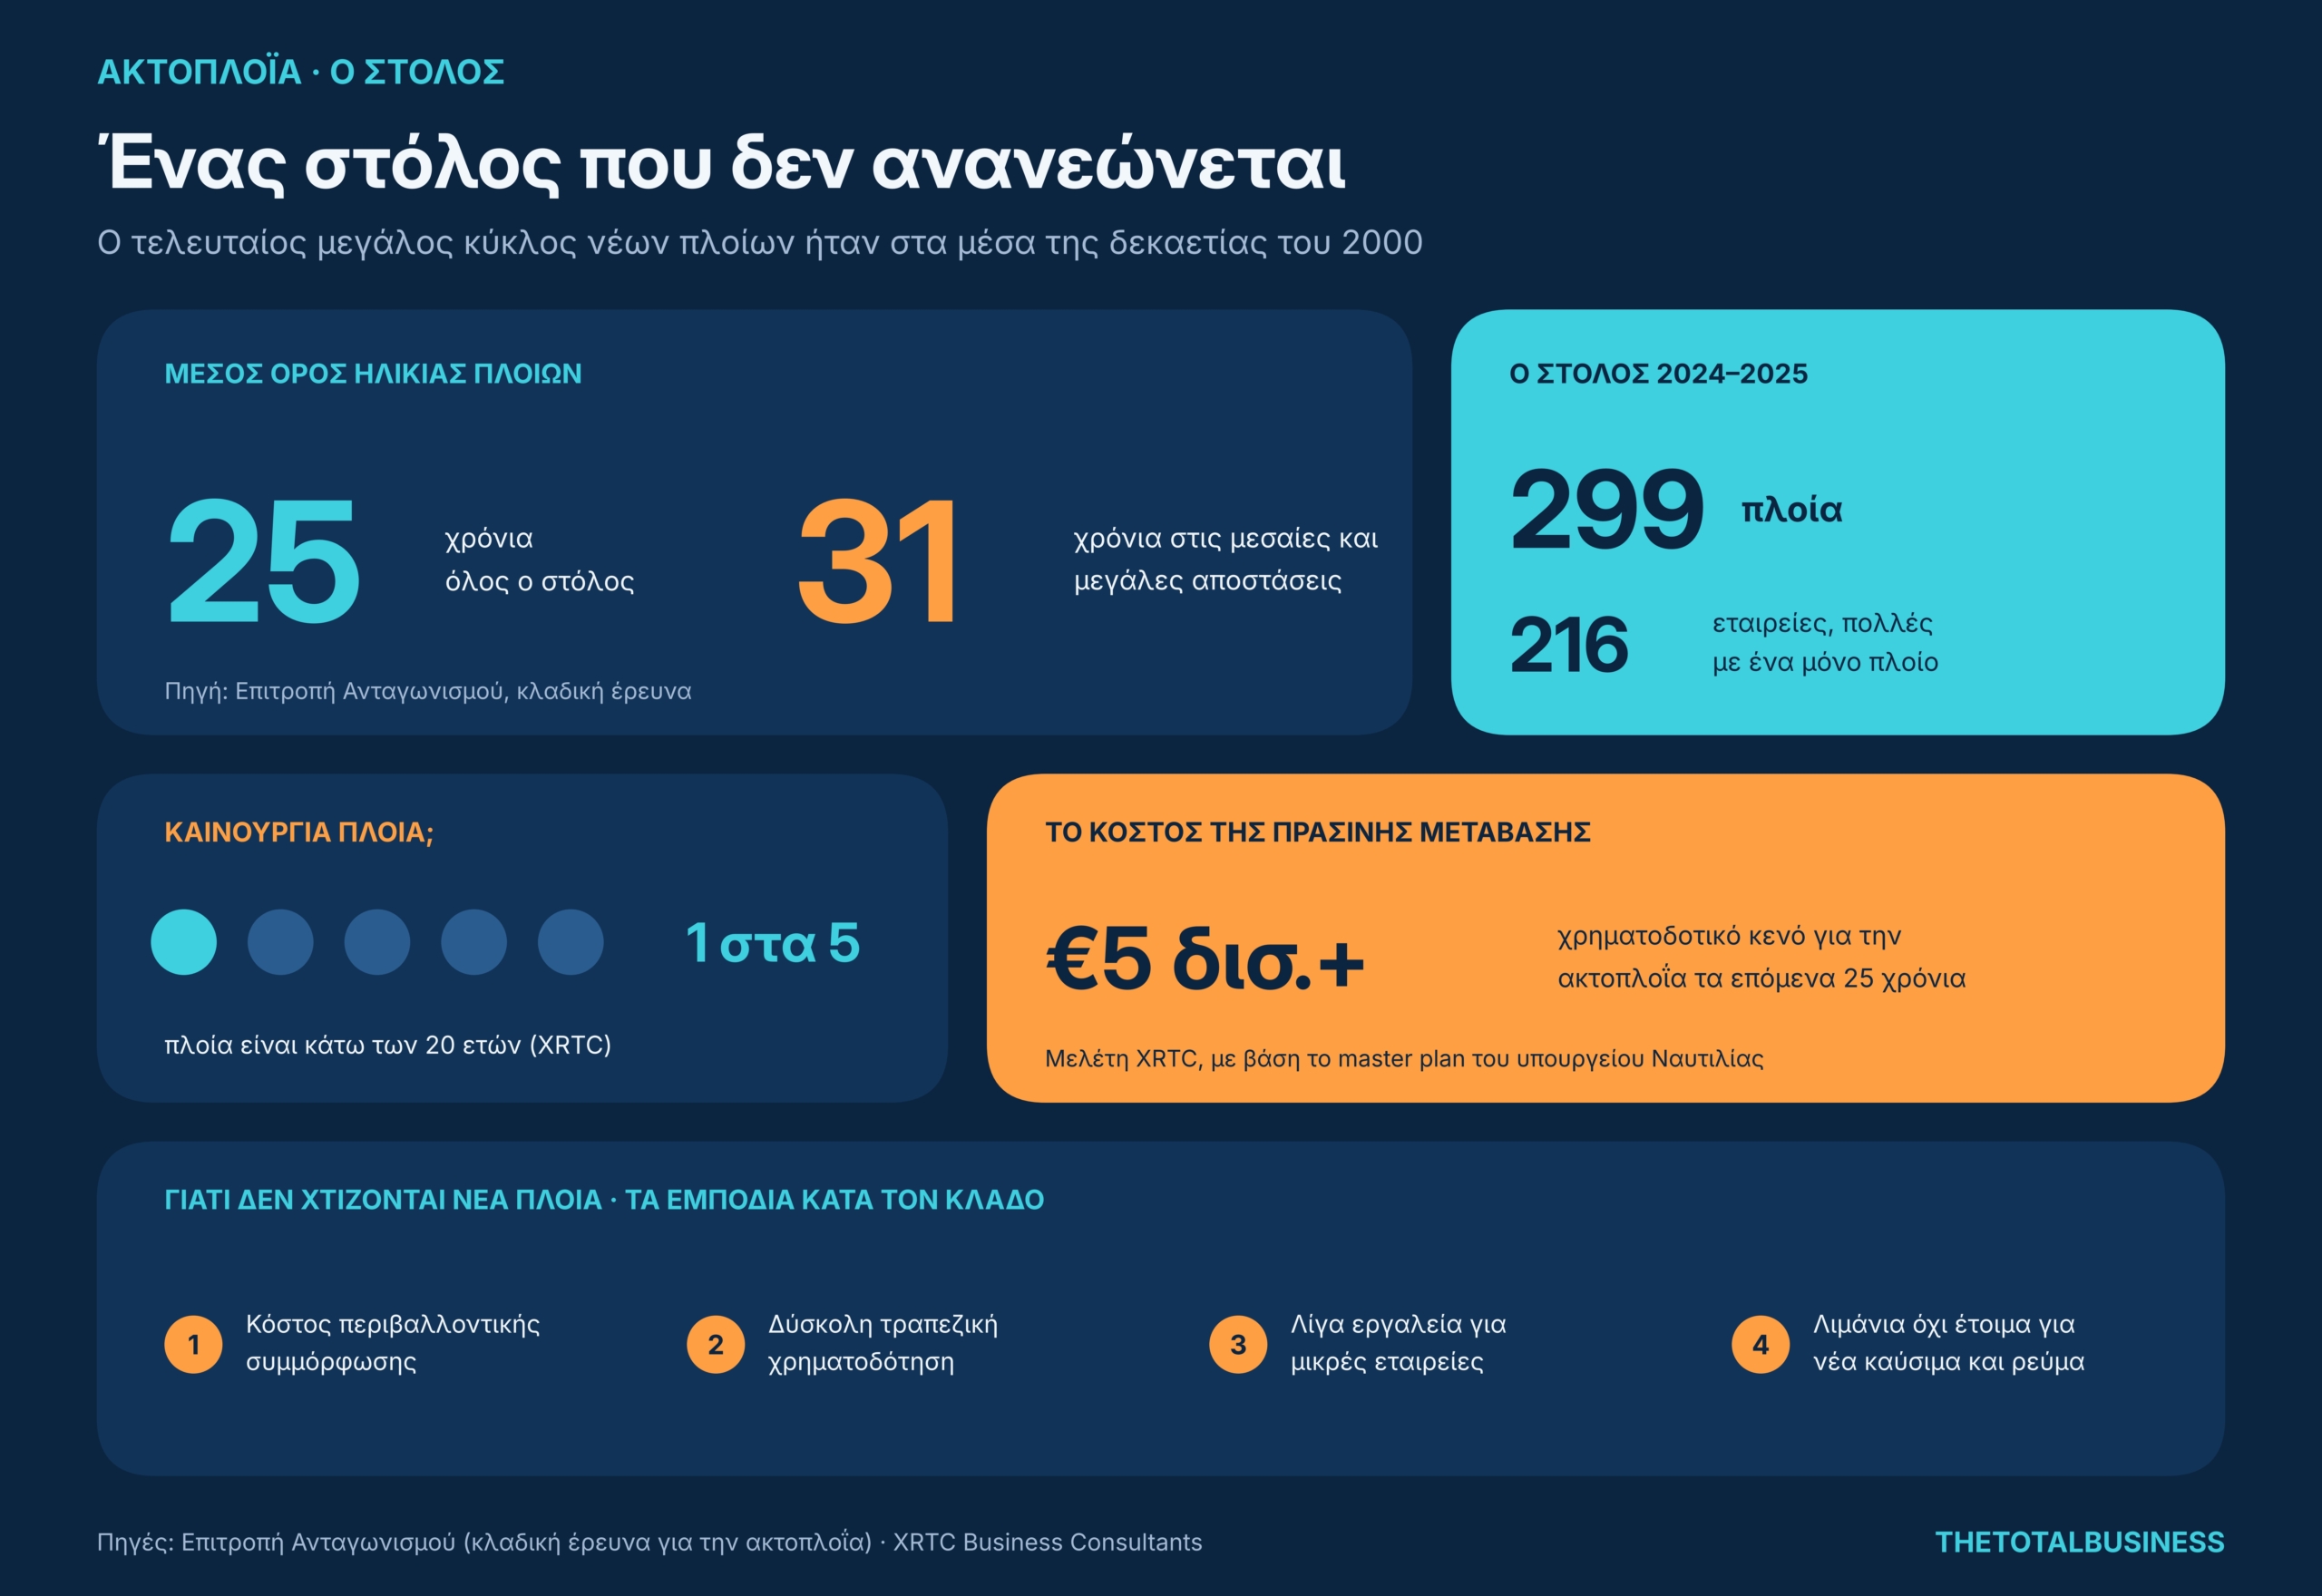
Τα πλοία που εξυπηρετούν τις ακτοπλοϊκές γραμμές εσωτερικού έχουν μέση ηλικία 31 ετών, έναντι 20 ετών στις πορθμειακές γραμμές, αναδεικνύοντας τις σημαντικές διαφορές στην κατάσταση του ελληνικού στόλου.
Η ανανέωση της ακτοπλοΐας επιβαρύνεται από το υψηλό κόστος κατασκευής νέων πλοίων, τις περιορισμένες δυνατότητες χρηματοδότησης και την ανάγκη εκσυγχρονισμού των λιμανιών για νέες ενεργειακές τεχνολογίες.
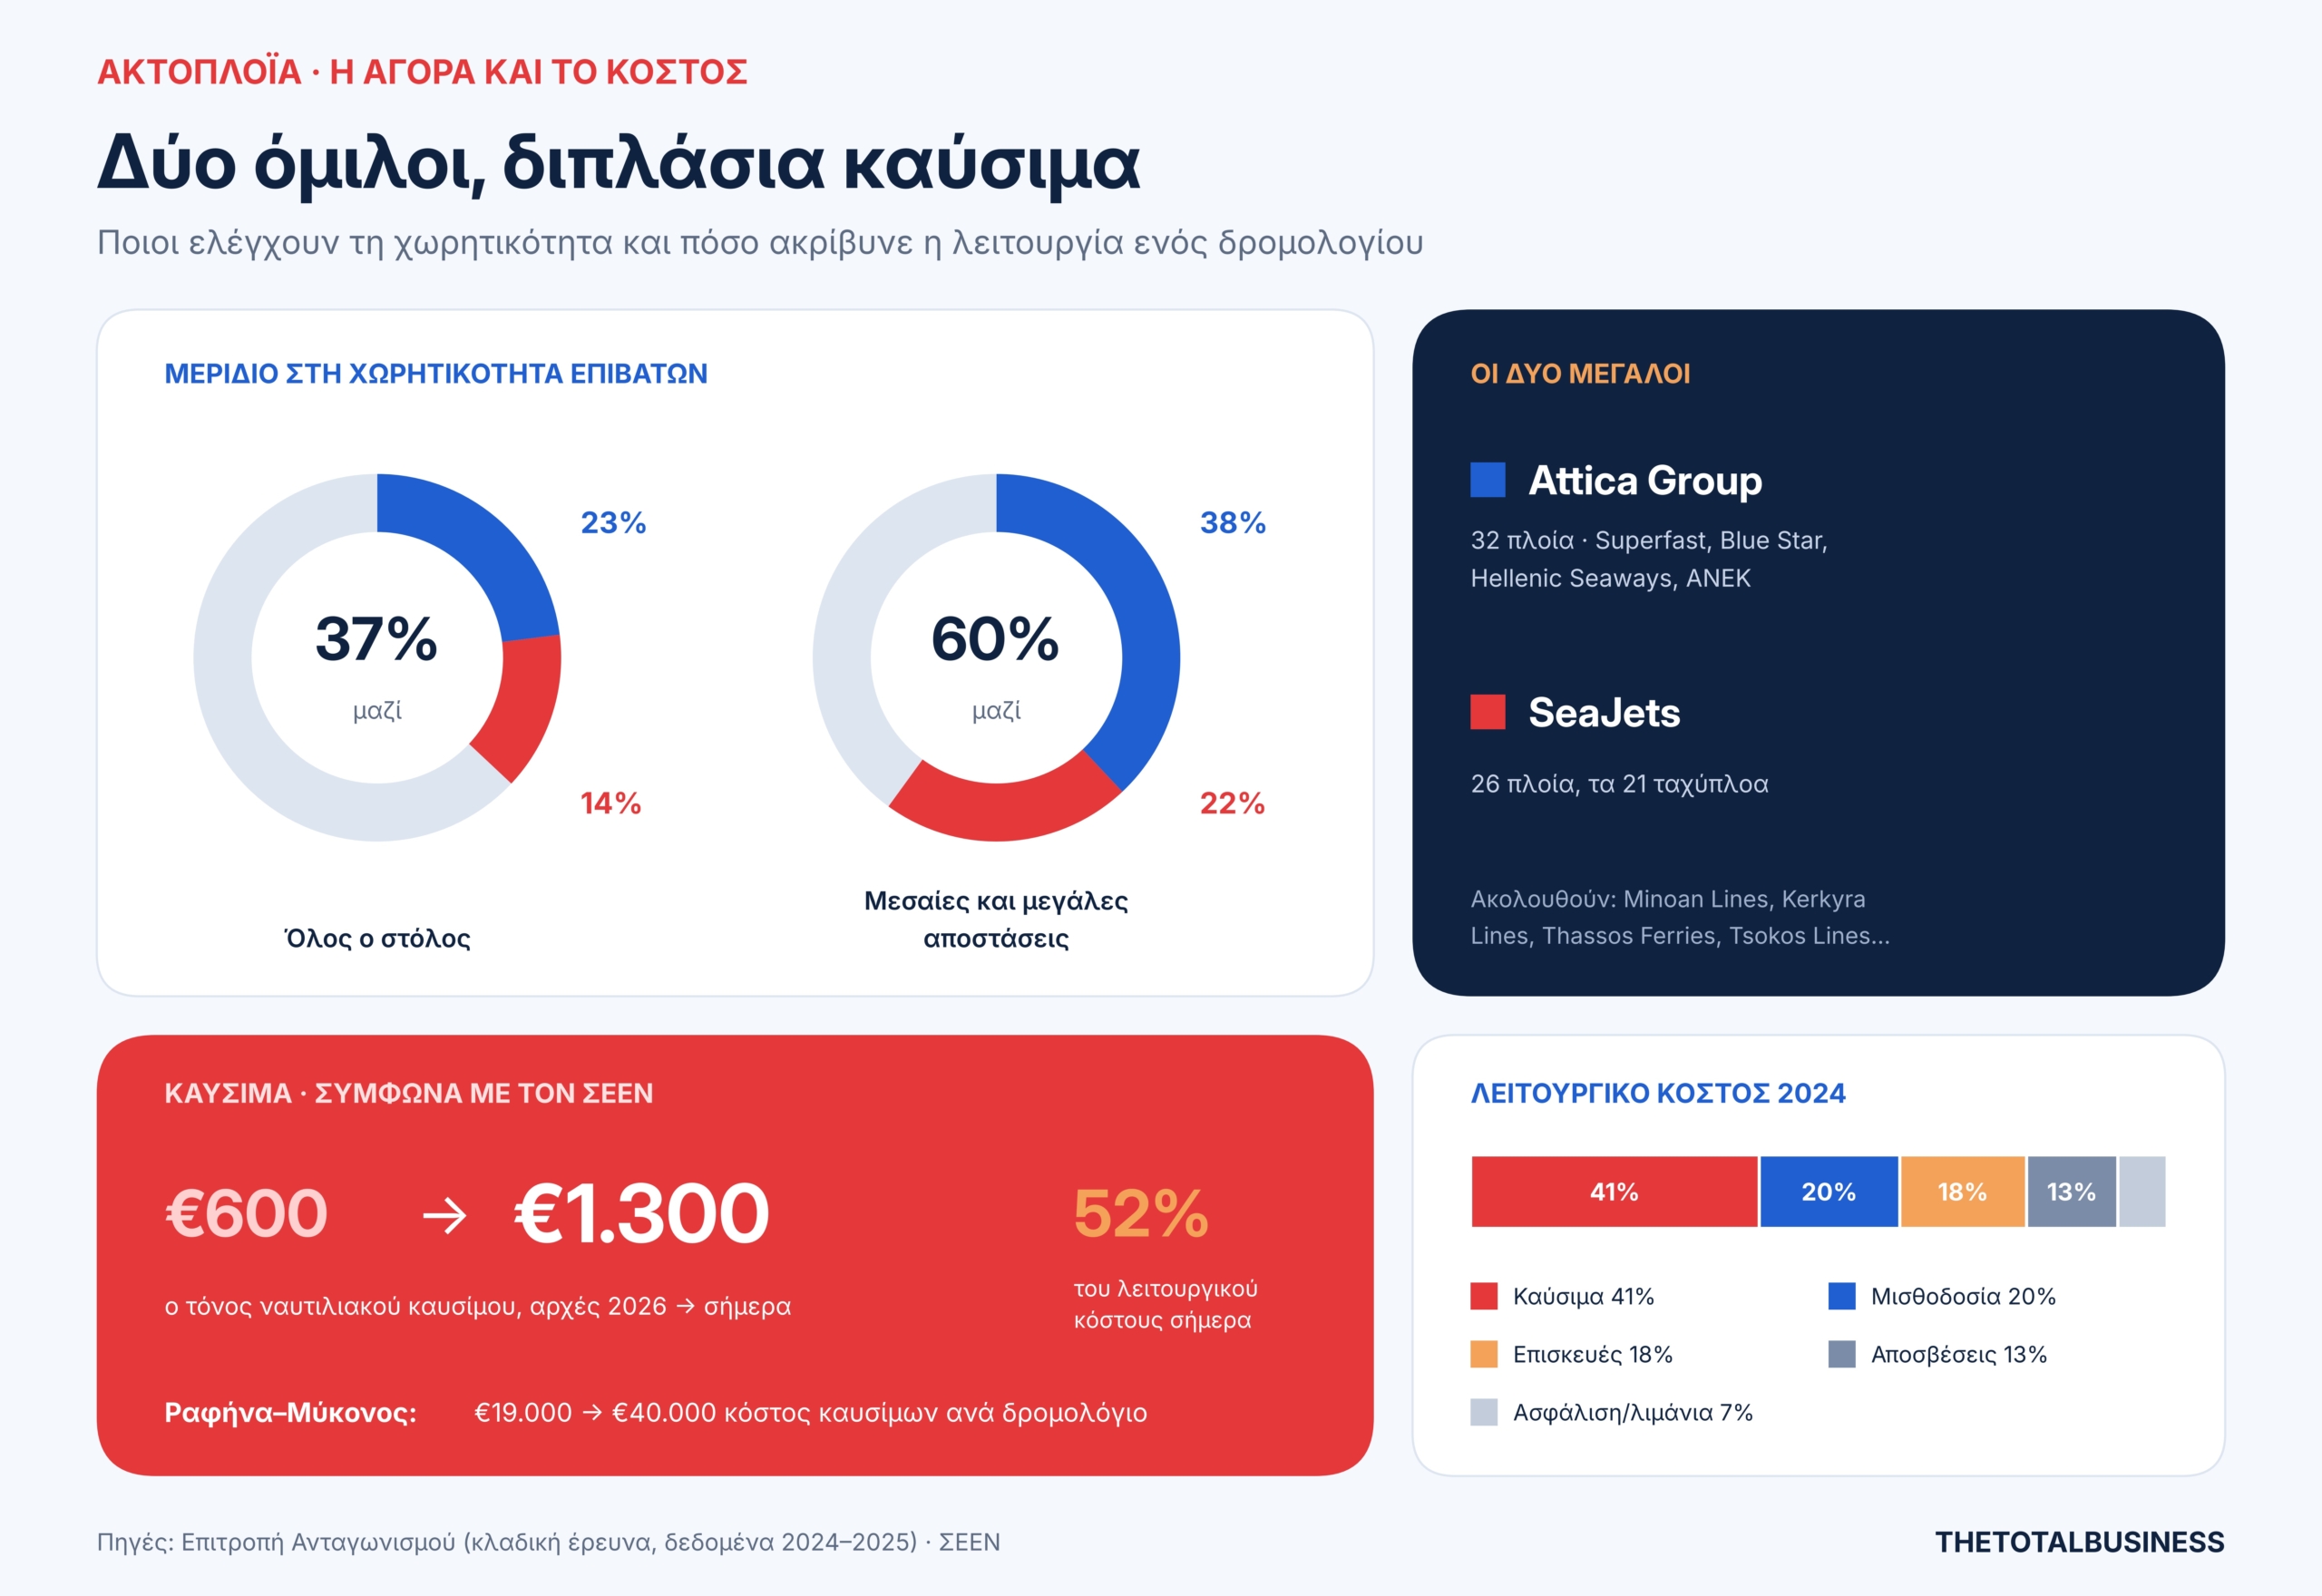
Η Attica Group και η SeaJets ελέγχουν αθροιστικά το 60% της επιβατικής χωρητικότητας στις γραμμές μεσαίων και μεγάλων αποστάσεων, παρά την παρουσία εκατοντάδων εταιρειών στον κλάδο.
Στα 25 χρόνια διαμορφώνεται ο μέσος όρος ηλικίας του ελληνικού ακτοπλοϊκού στόλου, όμως πίσω από τον αριθμό κρύβεται ένα μεγαλύτερο πρόβλημα, αυτό της ανανέωσης των πλοίων που έχει ουσιαστικά παγώσει εδώ και περίπου δύο δεκαετίες. Ο τελευταίος μεγάλος κύκλος ανανέωσης έγινε στα μέσα της δεκαετίας του 2000 και έκτοτε οι ανάγκες αντικατάστασης καλύπτονται κυρίως με μεταχειρισμένα πλοία, μεσαίας ή μεγάλης ηλικίας.
Τα στοιχεία της κλαδικής έρευνας της Επιτροπής Ανταγωνισμού, με δεδομένα έως το 2025, αποτυπώνουν πάντως μια εικόνα λιγότερο βαριά σε σχέση με τον ευρωπαϊκό στόλο. Ο μέσος όρος ηλικίας στην Ελλάδα είναι 25 έτη έναντι 35 ετών στην Ευρώπη. Πλοία άνω των 20 ετών αντιστοιχούν στο 62% του ελληνικού στόλου, έναντι 65% στην Ευρώπη, ενώ πάνω από 30 ετών είναι το 30% έναντι 45% και πάνω από 40 ετών μόλις το 12% έναντι 25%. Η εικόνα, ωστόσο, αλλάζει σημαντικά ανάλογα με τη γραμμή. Τα πλοία που δραστηριοποιούνται σε πορθμειακές γραμμές έχουν μέσο όρο ηλικίας 20 ετών, ενώ στις ακτοπλοϊκές γραμμές εσωτερικού ο μέσος όρος ανεβαίνει στα 31 έτη. Ακόμη μεγαλύτερη είναι η ηλικία στα οκτώ φορτηγά-οχηματαγωγά του στόλου, που φτάνει κατά μέσο όρο τα 46 χρόνια.
Η απάντηση στο γιατί δεν αντικαθίστανται τα παλαιότερα πλοία με καινούργια δεν βρίσκεται μόνο στο ύψος της επένδυσης, που θα ήταν το προφανές. Στη δημόσια διαβούλευση για τον κλάδο, οι ίδιες οι επιχειρήσεις και οι φορείς τους ανέδειξαν μια σειρά από εμπόδια, από το αυξημένο κόστος συμμόρφωσης με τις περιβαλλοντικές απαιτήσεις μέχρι τη δυσκολία πρόσβασης σε τραπεζική χρηματοδότηση, την έλλειψη εξειδικευμένων χρηματοδοτικών εργαλείων για μικρότερες εταιρείες και την αδυναμία αξιοποίησης ευρωπαϊκών προγραμμάτων.
Αναδεικνύεται δε, ακόμη ένα πρόβλημα: τα λιμάνια δεν είναι πάντα έτοιμα να υποδεχθούν τον νέο στόλο. Η μετάβαση σε νέα καύσιμα, η ηλεκτροδότηση από ξηράς και η ψηφιακή διασύνδεση πλοίων και λιμένων απαιτούν υποδομές που δεν έχουν ακόμη αναπτυχθεί επαρκώς.
Στο ίδιο κλίμα, πρόσφατα σε σχετικό συνέδριο, ο πρόεδρος του ΣΕΕΝ Διονύσης Θεοδωράτος περιέγραψε τη νέα πίεση από το κόστος καυσίμων, σημειώνοντας ότι η τιμή του ναυτιλιακού καυσίμου από περίπου 600 ευρώ τον τόνο στις αρχές του 2026 έχει φτάσει στα 1.300 ευρώ. Τα καύσιμα αντιστοιχούν, σύμφωνα με τον ίδιο, περίπου στο 52% του λειτουργικού κόστους των ακτοπλοϊκών εταιρειών. Ενδεικτικά, το κόστος ενός δρομολογίου Ραφήνα–Μύκονος από περίπου 19.000 ευρώ τον Ιανουάριο έχει φτάσει περίπου στις 40.000 ευρώ.
Σε αυτό το περιβάλλον, η ανανέωση του στόλου ανταγωνίζεται άλλες ανάγκες για κεφάλαια, την ώρα που τα έσοδα εξαρτώνται σε μεγάλο βαθμό από την τουριστική αιχμή και τη ζήτηση συγκεκριμένων γραμμών. «Η ακτοπλοΐα δεν είναι Ιούνιος, Ιούλιος και Αύγουστος», έχει επισημάνει ο κ. Θεοδωράτος, περιγράφοντας τον κίνδυνο περιορισμού δρομολογίων και χωρητικότητας σε μια δύσκολη περίοδο για τον κλάδο.
Ποιοι ελέγχουν την αγορά
Η δυσκολία ανανέωσης του στόλου έχει σημασία και για τη δομή της αγοράς. Ο ακτοπλοϊκός στόλος των 299 πλοίων την περίοδο 2024-2025 ανήκει και διαχειρίζεται από 216 εταιρείες, εκ των οποίων οι 181, δηλαδή το 84%, είναι μονοκάραβες εταιρείες. Πολλές, ωστόσο, συνδέονται με τους ίδιους επιχειρηματικούς ομίλους ή εφοπλιστικά συμφέροντα.
Στην κορυφή ξεχωρίζουν η Attica Group και η SeaJets. Η Attica, με τα σήματα Superfast Ferries, Blue Star Ferries, Hellenic Seaways και Anek Lines, διαθέτει 32 πλοία, ενώ η SeaJets 26 πλοία, από τα οποία 21 είναι ταχύπλοα. Σημαντική παρουσία έχουν επίσης η Kerkyra Lines, η Thassos Ferries, η Tsokos Lines, η Aneth Ferries και η Minoan Lines.
Η συγκέντρωση είναι ακόμη πιο εμφανής όταν εξετάζεται η χωρητικότητα. Η Attica αντιστοιχεί στο 23% της συνολικής χωρητικότητας επιβατών του ελληνικού στόλου και η SeaJets στο 14%. Αν εξαιρεθούν οι πορθμειακές και οι τοπικές ενδονησιωτικές γραμμές, τα δύο μεγέθη ανεβαίνουν σε 38% και 22% αντίστοιχα. Δηλαδή, οι δύο μεγαλύτεροι παίκτες αντιπροσωπεύουν μαζί το 60% της χωρητικότητας στις μεσαίες και μεγάλες αποστάσεις.
GOOD TO KNOW
Η ηλικία ενός επιβατηγού πλοίου δεν αποτελεί από μόνη της κριτήριο για την απαγόρευση της λειτουργίας του. Στην Ελλάδα, το παλαιότερο γενικό όριο ηλικίας των 35 ετών για την απόσυρση ακτοπλοϊκών πλοίων καταργήθηκε με τον νόμο 4150/2013. Έκτοτε, η δυνατότητα συνέχισης της λειτουργίας τους εξαρτάται από την τήρηση των απαιτήσεων ασφαλείας, τους προβλεπόμενους ελέγχους και τις ισχύουσες πιστοποιήσεις.
Επομένως, ένα πλοίο 40 ετών δεν είναι αυτομάτως ακατάλληλο, όπως και ένα νεότερο δεν είναι αυτομάτως ασφαλέστερο χωρίς την κατάλληλη συντήρηση και επιθεώρηση.