
THE BULLET POINT "PREVIEW"
Η ITX Hellas, η ελληνική θυγατρική της Inditex, έφτασε τα 837,3 εκατ. ευρώ πωλήσεις. Στις τέσσερις ελληνικές εταιρείες που εξετάζονται, οι πωλήσεις αυξήθηκαν, αλλά η κερδοφορία δεν βελτιώθηκε αντίστοιχα.
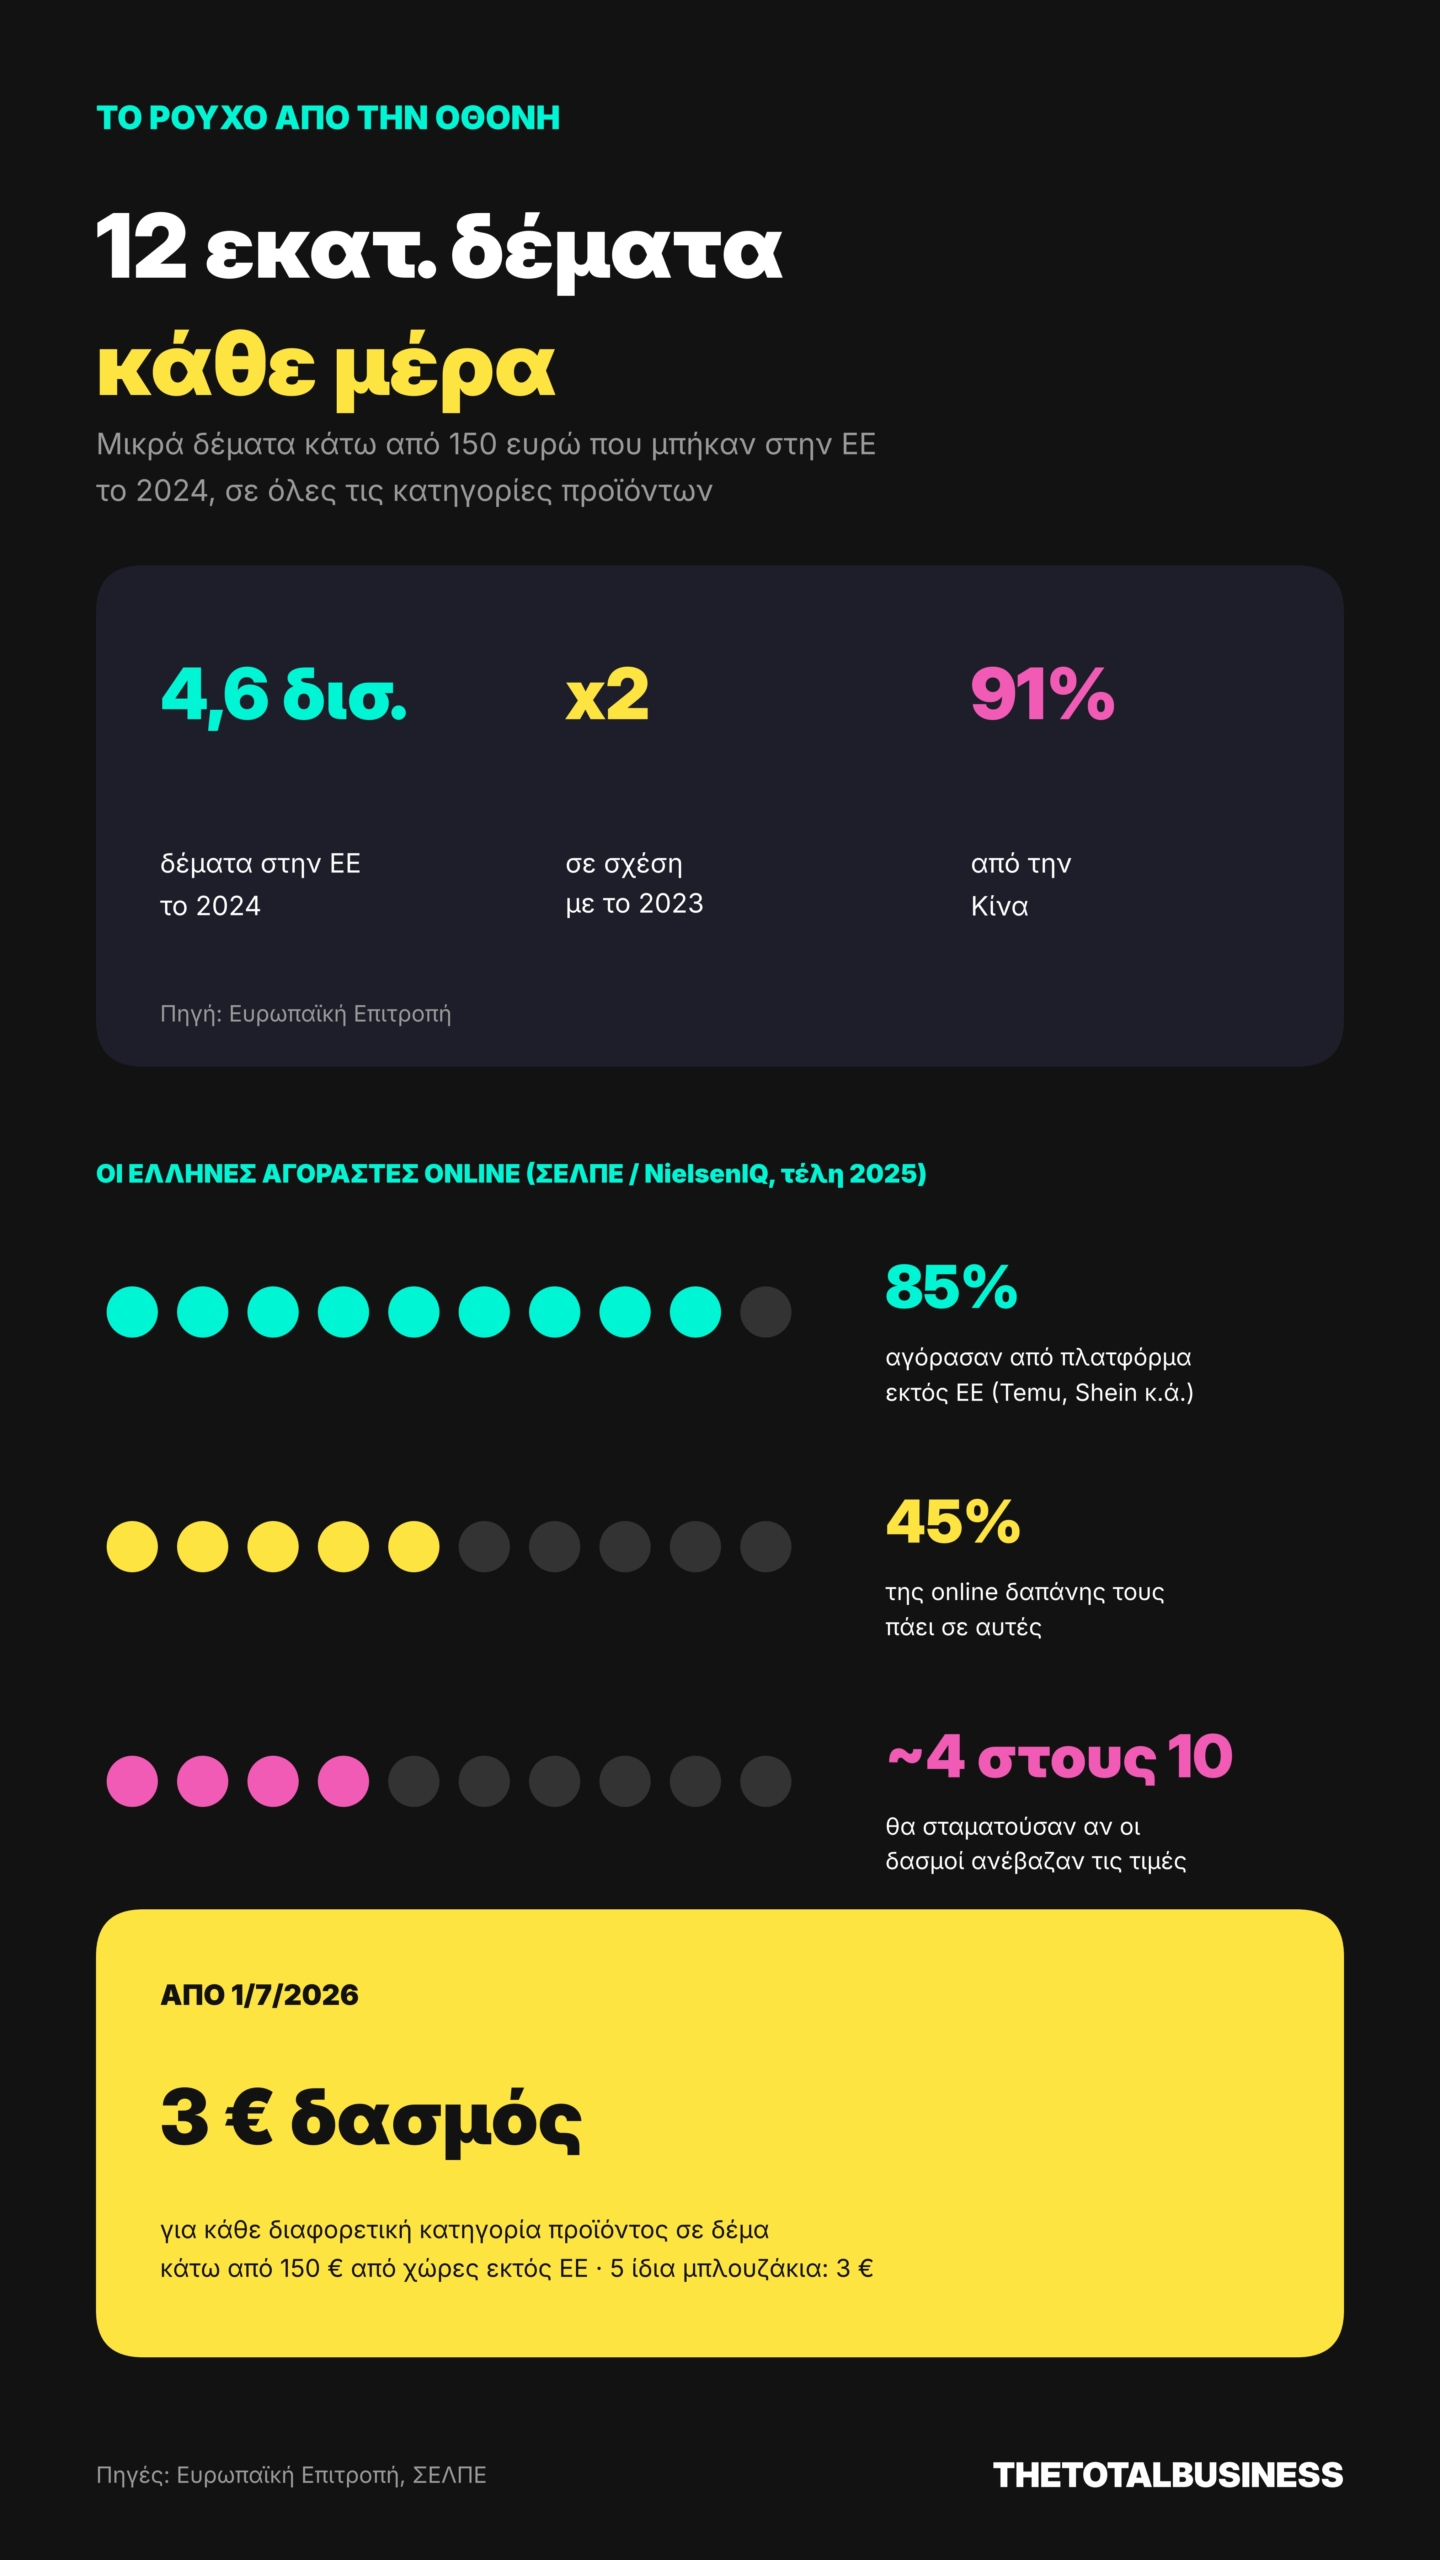
Ο ανταγωνισμός δεν έχει πια μόνο βιτρίνα: σε έρευνα για τον ΣΕΛΠΕ στα τέλη του 2025, το 85% όσων ψώνιζαν online είχε αγοράσει από πλατφόρμες εκτός ΕΕ, κυρίως Temu και Shein. Τα social media φέρνουν τις ξένες τάσεις και μάρκες κατευθείαν στο κινητό του Έλληνα καταναλωτή.
Η μικρή αγορά, οι αλλαγές στην παραγωγή και η δεκαετία της κρίσης βοηθούν να εξηγηθεί γιατί καμία ελληνική μάρκα δεν έφτασε στο μέγεθος της Zara. Οι ελληνικές εταιρείες βγαίνουν έξω, αλλά σε πολύ μικρότερη κλίμακα, ενώ η H&M δείχνει ότι μια μικρή χώρα δεν είναι καταδίκη.
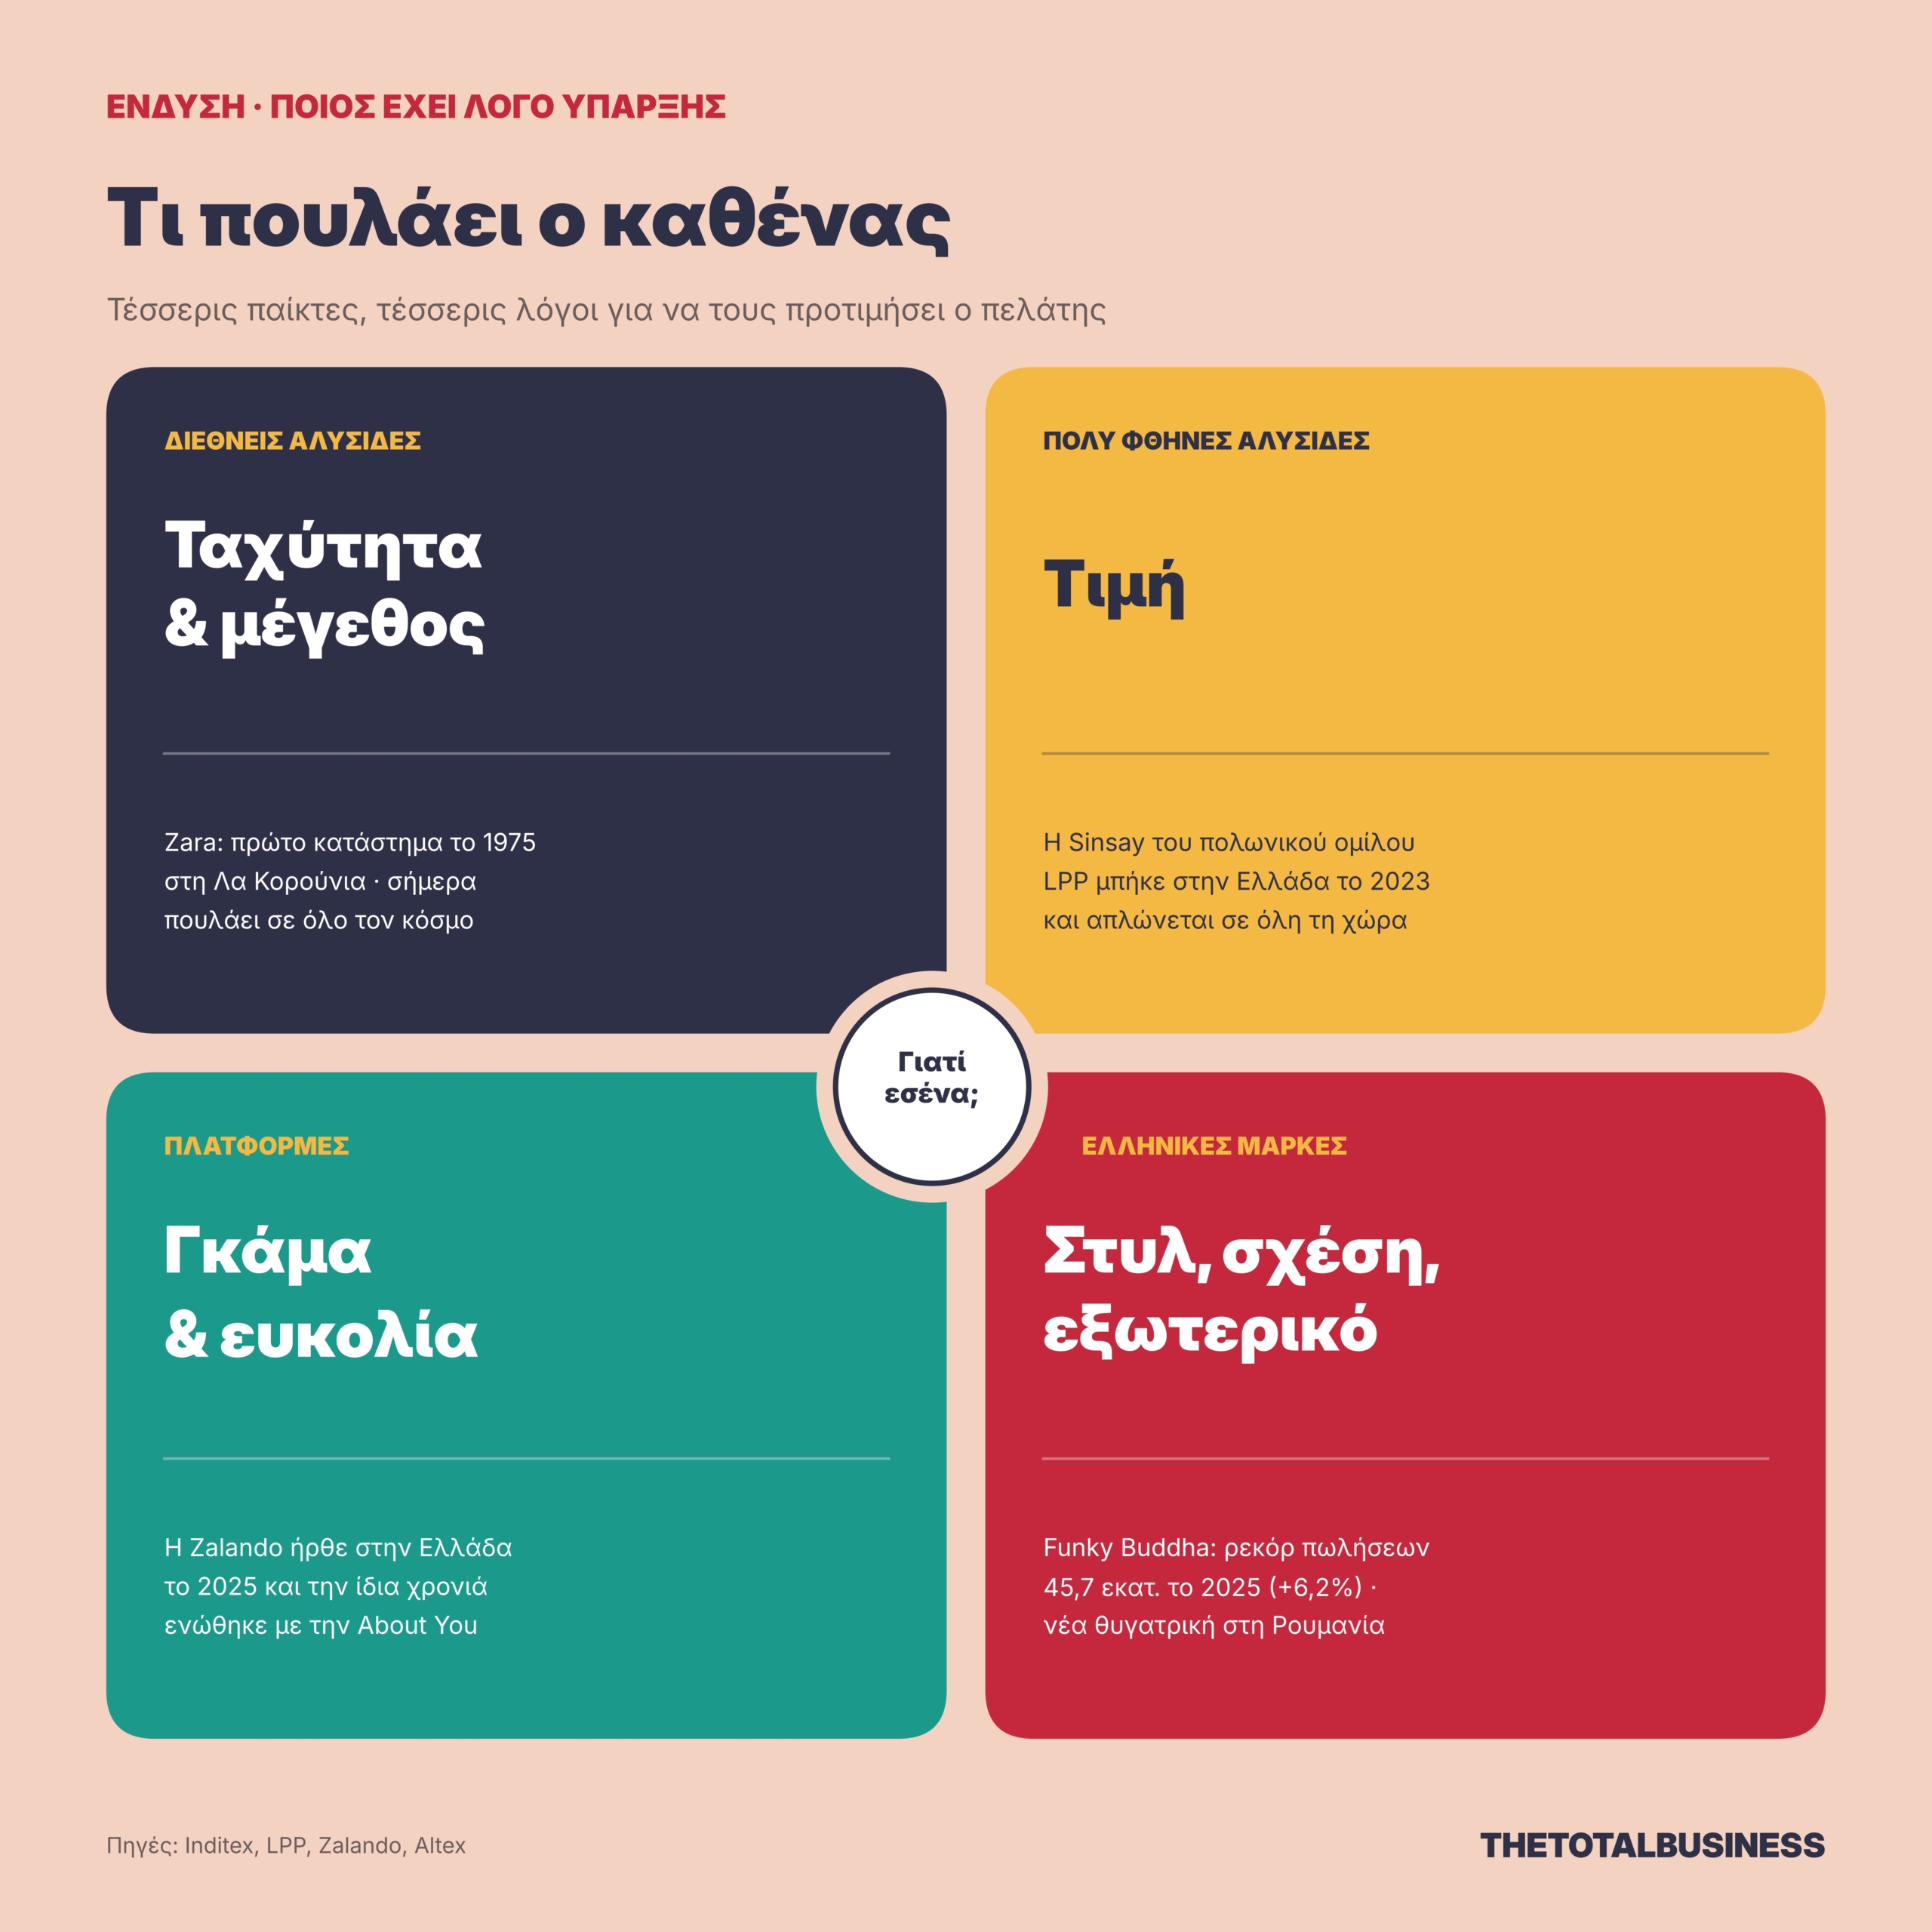
Όταν ένας Έλληνας αγοράζει σήμερα ένα ρούχο, έχει μπροστά του τρεις πολύ διαφορετικές ομάδες ανταγωνιστών. Η πρώτη είναι οι μεγάλες διεθνείς αλυσίδες, με τα τεράστια καταστήματα στους κεντρικούς δρόμους και στα εμπορικά κέντρα. Η δεύτερη είναι οι ελληνικές μάρκες, που χτίστηκαν τις τελευταίες δεκαετίες με δικό τους στυλ και δικό τους δίκτυο. Η τρίτη είναι οι πολύ φθηνές αλυσίδες και οι πλατφόρμες του κινητού, που φέρνουν το ρούχο στην πόρτα σε πολύ χαμηλή τιμή.
Τα όρια ανάμεσά τους δεν είναι απόλυτα. Όλοι πουλάνε πλέον και online, ενώ η τιμή επηρεάζει, σε διαφορετικό βαθμό, σχεδόν κάθε κομμάτι της αγοράς. Τα οικονομικά αποτελέσματα του 2025 δείχνουν όμως ότι δεν μεγαλώνουν με τον ίδιο τρόπο ούτε με τα ίδια κέρδη. Και πολλές ελληνικές αλυσίδες βρίσκονται ανάμεσα στους πολύ μεγάλους και στους πολύ φθηνούς.
Τι συμβαίνει στον κόσμο
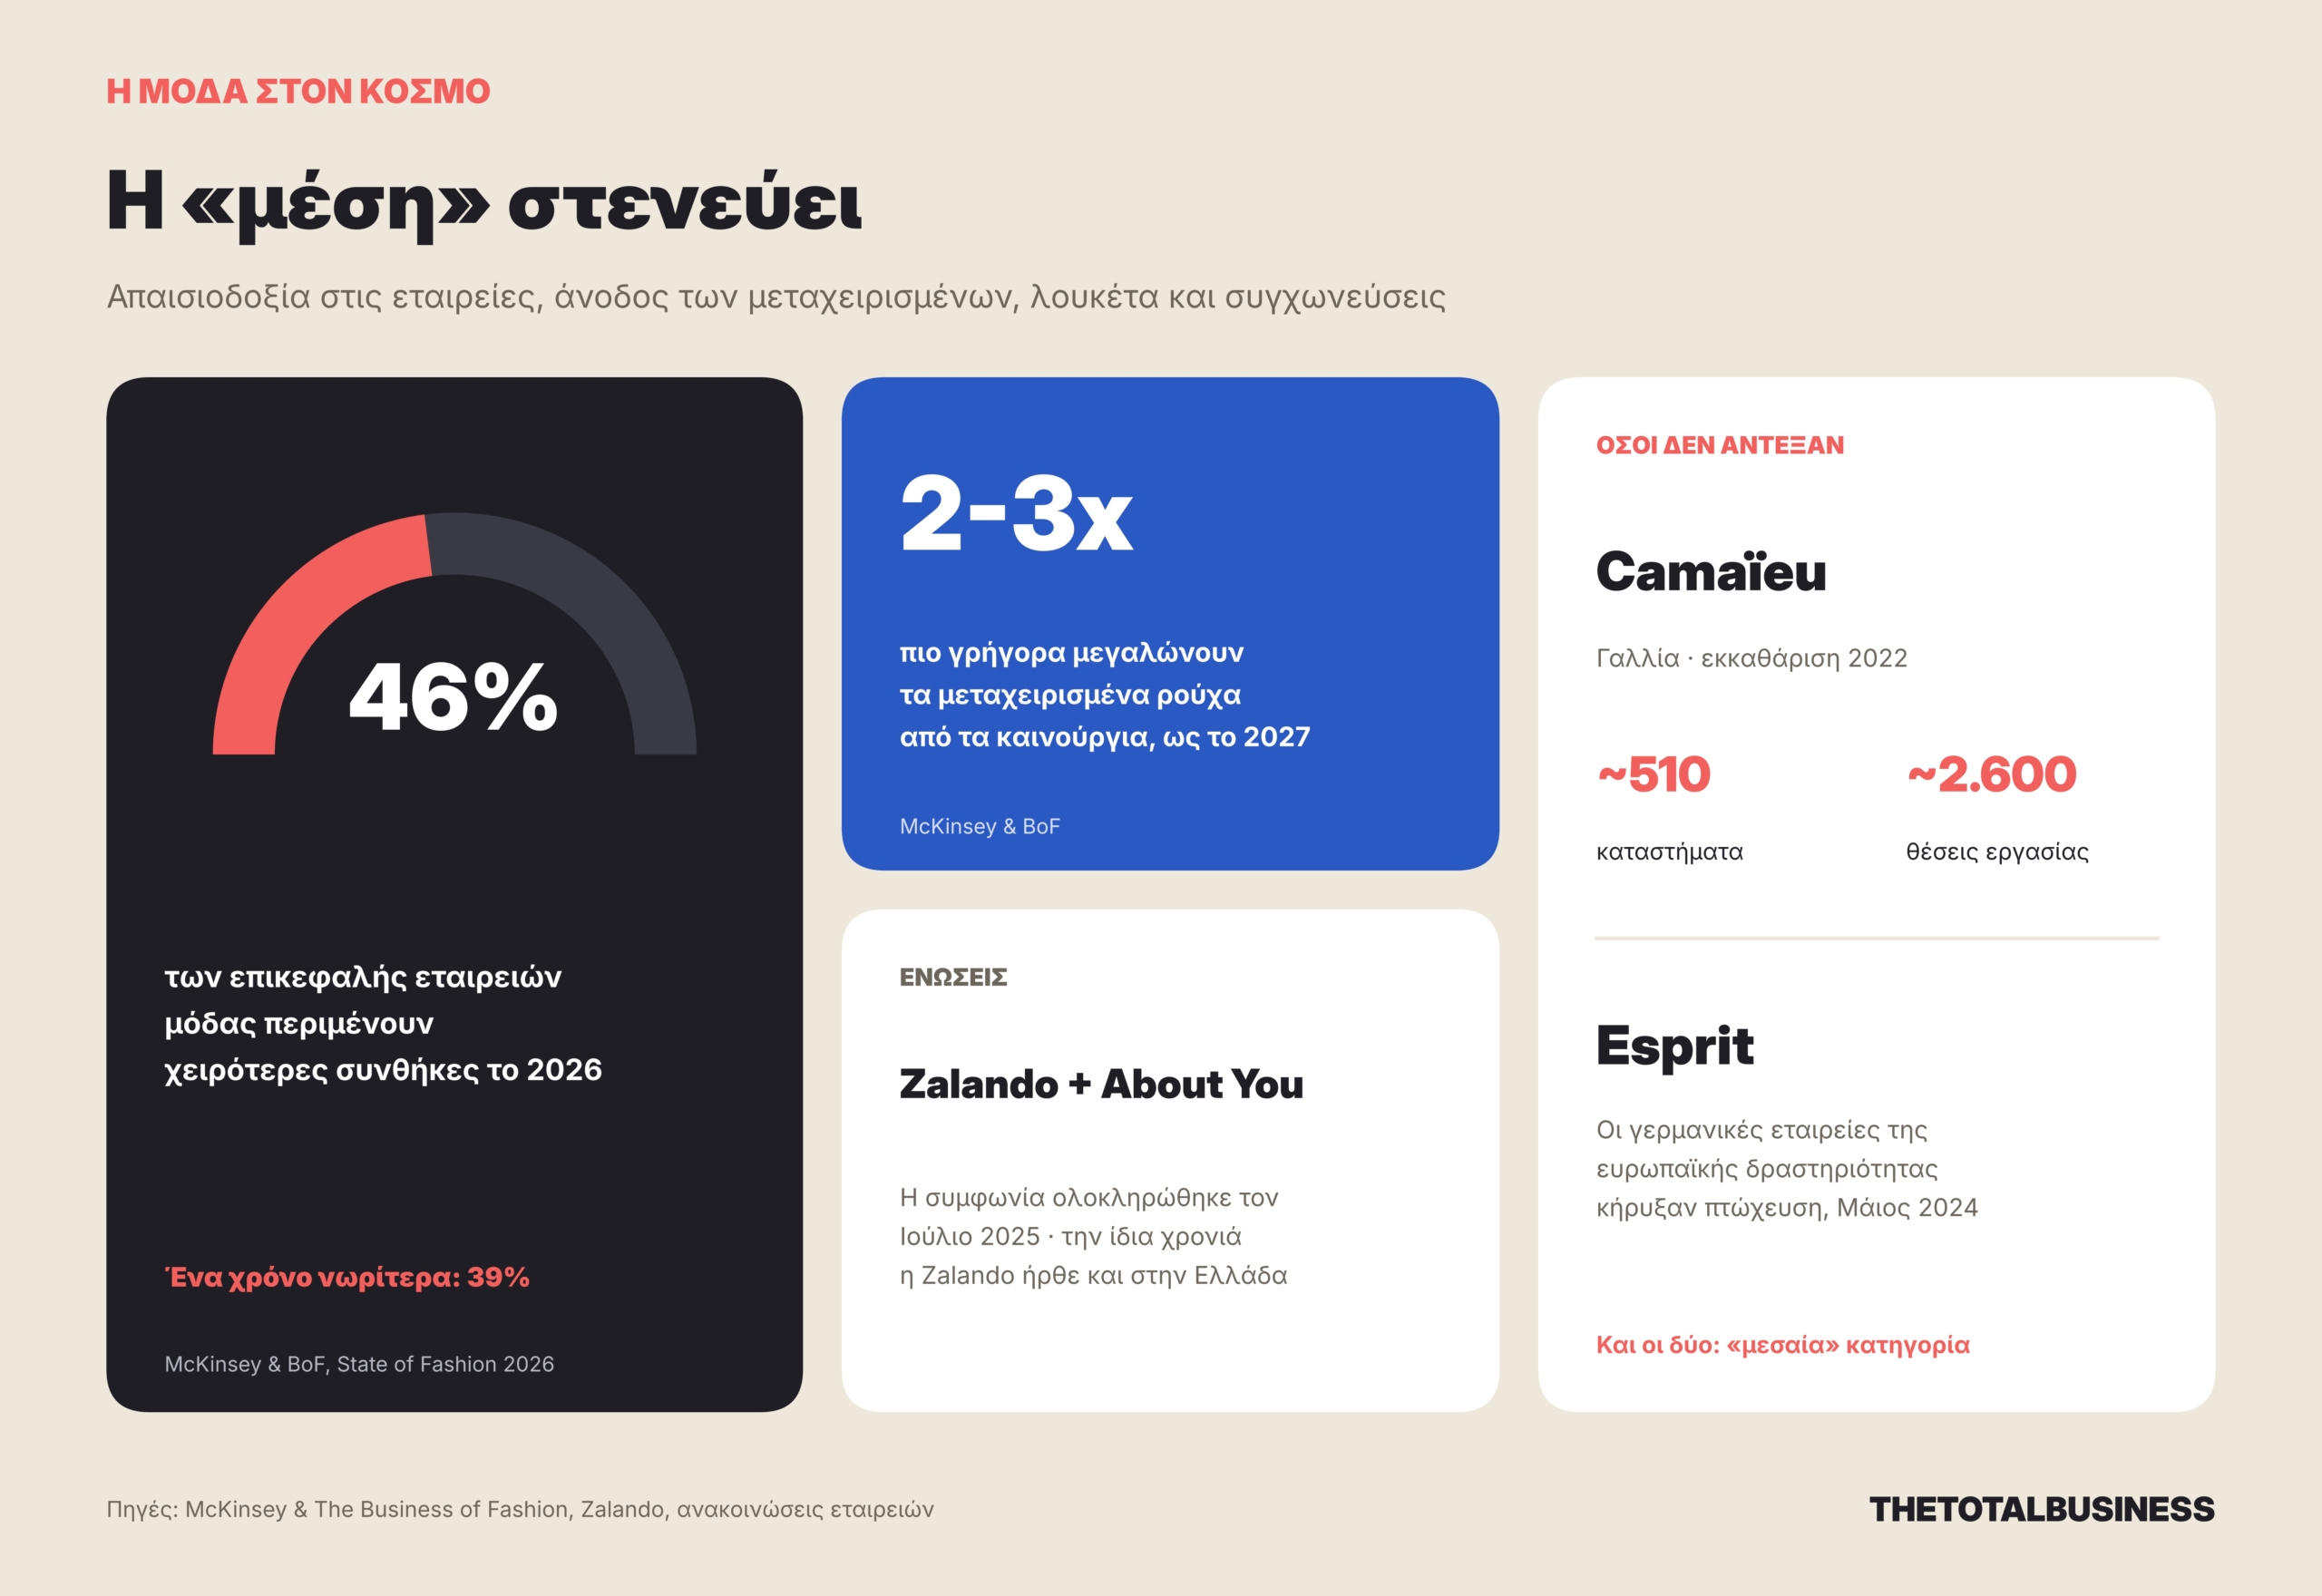
Η ελληνική εικόνα δεν είναι εξαίρεση. Είναι η τοπική εκδοχή μιας αλλαγής που περνά όλη η παγκόσμια μόδα. Η ετήσια έκθεση της McKinsey για τη βιομηχανία της μόδας δείχνει έναν κλάδο που περιμένει δύσκολη χρονιά: σχεδόν οι μισοί επικεφαλής εταιρειών μόδας (46%) εκτιμούν ότι οι συνθήκες θα χειροτερέψουν το 2026, περισσότεροι από πέρυσι. Ο χρόνος που μένουν τα ρούχα στις αποθήκες πριν πουληθούν έφτασε το 2024 σε ιστορικά υψηλά. Αυτό σημαίνει περισσότερα χρήματα δεμένα σε εμπόρευμα και περισσότερες εκπτώσεις για να φύγει.
Σύμφωνα με την ίδια έκθεση, πολλές μάρκες προσπαθούν να ανέβουν κατηγορία, από τις φθηνές μέχρι τις πιο ακριβές, για να ξεχωρίσουν από τις υπερφθηνές πλατφόρμες όπως η Shein. Ταυτόχρονα, τα μεταχειρισμένα ρούχα αναμένεται να μεγαλώνουν δύο με τρεις φορές πιο γρήγορα από τα καινούργια έως το 2027.
Η πίεση στη μεσαία κατηγορία έχει ήδη αφήσει ισχυρό αποτύπωμα στην Ευρώπη. Η γαλλική Camaïeu, με περισσότερα από 500 καταστήματα, έκλεισε το 2022 και περίπου 2.600 εργαζόμενοι έμειναν χωρίς δουλειά. Η ευρωπαϊκή δραστηριότητα της Esprit, μιας από τις πιο γνωστές μάρκες της μεσαίας κατηγορίας, κήρυξε πτώχευση το 2024.
Παράλληλα, οι φθηνές αγορές από το εξωτερικό έχουν εκτοξευθεί. Σύμφωνα με την Ευρωπαϊκή Επιτροπή, το 2024 μπήκαν στην ΕΕ 4,6 δισ. δέματα αξίας κάτω των 150 ευρώ, σε όλες τις κατηγορίες προϊόντων και όχι μόνο στα ρούχα. Ήταν διπλάσια από το 2023, και το 91% ήρθε από την Κίνα. Αυτό σημαίνει περίπου 12 εκατομμύρια δέματα κάθε μέρα.
Η κλίμακα
Στην Ελλάδα, η μεγαλύτερη εταιρεία ένδυσης είναι η ITX Hellas, η ελληνική θυγατρική της Inditex. Διαχειρίζεται τα Zara, Zara Home, Bershka, Pull&Bear, Massimo Dutti, Stradivarius και Oysho. Στην τελευταία της χρήση (Φεβρουάριος 2025 – Ιανουάριος 2026) έκανε πωλήσεις 837,3 εκατ. ευρώ, από 798,1 εκατ. ένα χρόνο νωρίτερα.
Μεγαλώνει με λιγότερα καταστήματα, όχι με περισσότερα. Στο τέλος της χρήσης είχε 132, δίνοντας βάρος σε μεγαλύτερα και πιο σύγχρονα σημεία και στις ηλεκτρονικές πωλήσεις. Για να καταλάβει κανείς τη διαφορά μεγέθους ανάμεσα στις εταιρείες: ο τζίρος της ITX Hellas είναι σχεδόν τετραπλάσιος από τον συνολικό τζίρο των B&F, AXF και Altex, με βάση τα αποτελέσματα του 2025. Πρόκειται για σύγκριση του μεγέθους των εταιρειών, όχι των μεριδίων τους στην ελληνική αγορά.
Η κλίμακα όμως δεν φτάνει από μόνη της. Η H&M έμεινε στάσιμη στην Ελλάδα, με πωλήσεις περίπου 184,5 εκατ. ευρώ στη χρήση που έληξε τον Νοέμβριο του 2025. Τα καθαρά της κέρδη μειώθηκαν περισσότερο από 50%, στα 2,2 εκατ. ευρώ, ενώ η εταιρεία διπλασίασε τις επενδύσεις για την ανανέωση των καταστημάτων της.
Οι ελληνικές μάρκες
Οι μεγάλες ελληνικές εταιρείες ένδυσης πήγαν καλά στις πωλήσεις το 2025. Οι πωλήσεις όμως δεν μεταφράστηκαν παντού σε καλύτερη κερδοφορία.
Η B&F, η εταιρεία της οικογένειας Μπιθαρά με τις μάρκες BSB και Lynne, έφτασε τα 108 εκατ. ευρώ, από 104,2 εκατ. Τα καθαρά της κέρδη όμως υποχώρησαν στα 8,1 εκατ., από 8,6 εκατ.
Η Intrafashion, η εταιρεία πίσω από την Pink Woman, αύξησε τις πωλήσεις της κατά 5,8%, στα 49,6 εκατ. ευρώ σε επίπεδο εταιρείας, από 46,9 εκατ. Τα καθαρά της κέρδη όμως μειώθηκαν στα 3,2 εκατ., από 4,3 εκατ. Μέσα στο 2025 εξαγόρασε και τη Bodytalk, φτιάχνοντας έναν μικρό όμιλο με περισσότερες από μία μάρκες.
Η Altex, η εταιρεία της οικογένειας Αλεξίου πίσω από τη Funky Buddha, έκανε ρεκόρ πωλήσεων με 45,7 εκατ. ευρώ. Τα συγκρίσιμα καταστήματά της όμως πούλησαν λίγο λιγότερα, γιατί η εταιρεία επέλεξε να κάνει λιγότερες εκπτώσεις, και τα κέρδη της μειώθηκαν.
Η AXF, που έχει τις μάρκες Attrattivo και ALE και αντιπροσωπεύει τη Mango στην Ελλάδα, αύξησε τις πωλήσεις της κατά 9,6%, στα 56,4 εκατ. ευρώ, και άνοιξε νέα καταστήματα. Παραμένει όμως ζημιογόνα. Σύμφωνα με τις οικονομικές της καταστάσεις, έχει καταθέσει αίτηση στον εξωδικαστικό μηχανισμό για να ρυθμίσει οφειλές προς το Δημόσιο και τον ΕΦΚΑ.
Στις τέσσερις εταιρείες που εξετάσαμε, η εικόνα είναι παρόμοια: στις B&F, Intrafashion και Altex οι πωλήσεις αυξήθηκαν αλλά τα κέρδη υποχώρησαν, ενώ η AXF παρέμεινε ζημιογόνα. Η ανάπτυξη υπάρχει. Η μετατροπή της σε κέρδος είναι το δύσκολο κομμάτι.
Δίπλα στις ελληνικές μάρκες λειτουργεί ένα διαφορετικό μοντέλο. Ο όμιλος Fais αναπτύσσει και διανέμει στην Ελλάδα ένα ευρύ χαρτοφυλάκιο διεθνών brands, ενώ ελέγχει και την αλυσίδα Καλογήρου στην υπόδηση. Οι πωλήσεις του στην ένδυση και την υπόδηση έφτασαν τα 168,2 εκατ. ευρώ, αυξημένες κατά 5%. Τα πολυκαταστήματα Attica, με ισχυρή συγκέντρωση επώνυμων μαρκών μόδας, έφτασαν τα 244,2 εκατ. ευρώ, από 231,9 εκατ. Και οι δύο συγκεντρώνουν πολλές μάρκες κάτω από μια στέγη, και και οι δύο μεγάλωσαν το 2025.
Η τιμή και η οθόνη
Η Sinsay, η φθηνή αλυσίδα του πολωνικού ομίλου LPP, μπήκε στην Ελλάδα το 2023. Στη χρήση που έληξε τον Ιανουάριο του 2025, οι πωλήσεις της ελληνικής θυγατρικής εκτοξεύτηκαν από 6,3 σε 35,3 εκατ. ευρώ, και το δίκτυο συνεχίζει να απλώνεται σε όλη τη χώρα.
Υπάρχει όμως και ανταγωνισμός που φτάνει στον καταναλωτή μόνο μέσα από την οθόνη. Σε έρευνα της NielsenIQ για τον ΣΕΛΠΕ, τον σύνδεσμο των επιχειρήσεων λιανικής, που έγινε στα τέλη του 2025, το 85% όσων είχαν ψωνίσει online μέσα στον προηγούμενο χρόνο είχε αγοράσει από τουλάχιστον μία πλατφόρμα με έδρα εκτός ΕΕ, κυρίως από το Temu και το Shein. Η μόδα και η ένδυση είναι από τα βασικά προϊόντα που αγοράζουν εκεί, και ο κύριος λόγος είναι η χαμηλή τιμή. Οι χρήστες αυτών των πλατφορμών κατευθύνουν σε αυτές το 45% της συνολικής ετήσιας online δαπάνης τους.
Η οθόνη όμως δεν φέρνει μόνο φθηνή τιμή. Φέρνει και τις τάσεις. Σύμφωνα με την ΕΛΣΤΑΤ, στο α΄ τρίμηνο του 2025, 8 στους 10 Έλληνες που χρησιμοποιούσαν το διαδίκτυο ήταν στα social media. Στους νέους η χρήση είναι ακόμη πιο έντονη: τα στοιχεία της Eurostat για το 2025 δείχνουν ότι στην Ελλάδα οι 16 έως 29 ετών συμμετέχουν στα social media πολύ περισσότερο από τον γενικό πληθυσμό. Ο ίδιος ο ΣΕΛΠΕ αποδίδει τη μεγάλη διείσδυση των πλατφορμών εκτός ΕΕ όχι μόνο στις χαμηλές τιμές αλλά και στην έντονη παρουσία τους στα social media.
Αυτό αλλάζει τους κανόνες για όλη την αγορά. Μια τάση που ξεκινά σε ένα βίντεο στο εξωτερικό φτάνει αμέσως στο κινητό ενός Έλληνα, από τον έφηβο μέχρι τον γονιό του. Το ίδιο ισχύει για μια ξένη μάρκα που δεν έχει κατάστημα στη χώρα: ο πελάτης τη γνωρίζει, τη θέλει και την παραγγέλνει. Παλιότερα, μια ελληνική εταιρεία μπορούσε να κερδίσει επειδή έφερνε πρώτη μια τάση στη βιτρίνα της. Σήμερα ο πελάτης μπορεί να έχει γνωρίσει την τάση πριν αυτή φτάσει στην τοπική βιτρίνα. Αυτό ευνοεί όσους κινούνται πιο γρήγορα, όπως η Inditex και οι πλατφόρμες. Τα ίδια κανάλια όμως δουλεύουν και αντίστροφα: μια ελληνική μάρκα μπορεί να φτάσει σε πελάτες εκτός Ελλάδας χωρίς να ανοίξει πρώτα κατάστημα.
Παράλληλα μεγαλώνουν οι πλατφόρμες που έχουν στήσει παρουσία στην Ευρώπη. Σύμφωνα με την ίδια την εταιρεία, η Ελλάδα είναι η δεύτερη μεγαλύτερη αγορά της τουρκικής Trendyol στην Κεντρική και Ανατολική Ευρώπη, με περίπου το 20% της δραστηριότητάς της στην περιοχή. Η Trendyol δεν πουλάει πια μόνο προϊόντα από την Τουρκία: 1.000 ελληνικές επιχειρήσεις πουλάνε ήδη μέσα από αυτήν.
Στο ίδιο γήπεδο έχουν μπει και οι Ευρωπαίοι. Η γερμανική Zalando ήρθε στην Ελλάδα στα τέλη του 2025 και μέσα στην ίδια χρονιά ολοκλήρωσε τη συνένωσή της με την About You, που ήταν ήδη παρούσα στη χώρα. Η συγκέντρωση δηλαδή δεν γίνεται μόνο στα φυσικά καταστήματα. Γίνεται και ανάμεσα στις ψηφιακές πλατφόρμες.
Για τις αγορές από χώρες εκτός ΕΕ, οι κανόνες άλλαξαν φέτος. Από την 1η Ιουλίου 2026 εφαρμόζεται προσωρινός δασμός 3 ευρώ για κάθε διαφορετική κατηγορία προϊόντος μέσα σε δέματα αξίας κάτω των 150 ευρώ, που ως τώρα έρχονταν χωρίς δασμό. Η κατηγορία ορίζεται με βάση τη δασμολογική κατάταξη: πέντε ίδια μπλουζάκια πληρώνουν 3 ευρώ, ενώ μπλουζάκια μαζί με ένα ρολόι πληρώνουν 6. Στην έρευνα του ΣΕΛΠΕ, πριν μπει ο δασμός, σχεδόν 4 στους 10 αγοραστές δήλωσαν ότι θα σταματούσαν να ψωνίζουν από αυτές τις πλατφόρμες αν οι δασμοί ανέβαζαν τις τιμές. Το μέτρο μικραίνει την απόσταση στην τιμή, αλλά δεν την εξαφανίζει.
Γιατί δεν έγινε καμία ελληνική Zara
Το πρώτο κατάστημα Zara άνοιξε το 1975 στη Λα Κορούνια. Σήμερα ο όμιλος πουλάει σε όλο τον κόσμο. Πολλές ελληνικές εταιρείες ένδυσης ξεκίνησαν περίπου την ίδια εποχή, με ταλέντο στο σχέδιο και δικά τους εργοστάσια. Για να καταλάβει κανείς γιατί καμία δεν έφτασε σε αντίστοιχο μέγεθος, τρεις παράγοντες έχουν ιδιαίτερη σημασία. Ένα τέταρτο στοιχείο δείχνει πώς φαίνεται σήμερα η απόσταση.
Ο πρώτος παράγοντας είναι το μέγεθος της αγοράς. Μια ισπανική εταιρεία μεγάλωνε σε μια χώρα με περισσότερους από 40 εκατ. κατοίκους πριν βγει στον κόσμο. Μια ελληνική είχε μια αγορά περίπου 10 εκατομμυρίων. Η μικρή αγορά όμως είναι περιορισμός, όχι καταδίκη. Η H&M ξεκίνησε από τη Σουηδία, μια χώρα με πληθυσμό παρόμοιο με της Ελλάδας, και άνοιξε το πρώτο της κατάστημα εκτός συνόρων, στη Νορβηγία, ήδη από το 1964. Η διαφορά δεν ήταν μόνο το μέγεθος της χώρας. Ήταν ότι βγήκε νωρίς έξω και έστησε από νωρίς ένα σύστημα φτιαγμένο για να μεγαλώνει.
Ο δεύτερος παράγοντας είναι η παραγωγή. Η μεταφορά μεγάλου μέρους της παραγωγής ρούχων σε χώρες χαμηλότερου κόστους άλλαξε την ελληνική βιομηχανική βάση, χωρίς όμως να εξαφανίσει την εγχώρια παραγωγή, ενώ ο κλάδος παραμένει εξαγωγικός. Η Zara, αντίθετα, χτίστηκε πάνω σε ένα σύστημα όπου το σχέδιο, η παραγωγή και το κατάστημα δουλεύουν πολύ στενά μαζί, ώστε να αντιδρά γρήγορα σε ό,τι ζητά ο πελάτης.
Ο τρίτος παράγοντας είναι η κρίση. Η απόσταση από τους ξένους γίγαντες υπήρχε ήδη πριν από το 2010. Η κρίση όμως έκανε πολύ πιο δύσκολο να κλείσει. Η ελληνική οικονομία έχασε περίπου το ένα τέταρτο του μεγέθους της, η κατανάλωση έπεσε, και για τις ελληνικές εταιρείες η χρηματοδότηση έγινε δυσκολότερη και τα περιθώρια για ρίσκο πολύ μικρότερα, ακριβώς τα χρόνια που οι ξένοι συνέχιζαν να επεκτείνονται.
Το τέταρτο στοιχείο δεν είναι τόσο αιτία όσο το σημείο όπου φαίνεται καθαρά η απόσταση: ο τρόπος που οι ελληνικές μάρκες βγαίνουν σήμερα έξω. Η B&F έχει καταστήματα μέσω συνεργατών (franchise) σε Κύπρο, Βουλγαρία, Αλβανία, Αίγυπτο και Αρμενία, και δικά της καταστήματα στη Ρουμανία. Η Funky Buddha άνοιξε το 2025 τρία δικά της καταστήματα στη Ρουμανία, μέσω θυγατρικής, και απέκτησε φυσική παρουσία σε Γεωργία, Βόρεια Μακεδονία και Νότια Αφρική. Η Pink Woman μπήκε το 2025 στην Ιταλία και στις αρχές του 2026 ίδρυσε θυγατρική στην Ουγγαρία. Οι ελληνικές εταιρείες χρησιμοποιούν δηλαδή διαφορετικούς δρόμους, από franchise και συνεργάτες μέχρι θυγατρικές, δικά τους καταστήματα και πλατφόρμες. Δεν λείπει η προσπάθεια. Λείπει η κλίμακα. Η Inditex χρησιμοποιεί κι αυτή συνεργάτες σε ορισμένες αγορές, αλλά πάνω σε ένα παγκόσμιο σύστημα που οργάνωσε και χρηματοδότησε η ίδια.
Ποιος έχει λόγο ύπαρξης
Η πραγματική ερώτηση δεν είναι «ξένοι εναντίον Ελλήνων». Είναι ποιος έχει έναν καθαρό λόγο να τον προτιμά ο πελάτης.
Η Zara έχει την ταχύτητα και το μέγεθος. Οι φθηνές αλυσίδες έχουν την τιμή. Οι πλατφόρμες έχουν τη γκάμα και την ευκολία. Οι ελληνικές μάρκες που αντέχουν είναι εκείνες που βρίσκουν κάτι τρίτο: ένα δικό τους στυλ που δεν αντιγράφεται εύκολα, μια σχέση με τον πελάτη που δεν περνά μόνο από τις εκπτώσεις, και ανάπτυξη έξω από την Ελλάδα, ώστε να αποκτήσουν το μέγεθος που η ελληνική αγορά από μόνη της δεν τους δίνει.
Η διεθνής εμπειρία δείχνει ότι η μέση στη μόδα δεν εξαφανίζεται. Γίνεται όμως πιο στενή, και θα μείνουν σε αυτήν όσοι μπορέσουν να εξηγήσουν γιατί αξίζει να υπάρχουν.
GOOD TO KNOW
Από το ένα κατάστημα στα 40 δισ.: Ο Αμάνθιο Ορτέγα είχε επιχείρηση παραγωγής ρούχων πριν ανοίξει το πρώτο Zara το 1975. Πενήντα χρόνια μετά, ο όμιλος Inditex ανακοίνωσε για τη χρήση 2025 πωλήσεις 39,86 δισ. ευρώ και καθαρά κέρδη-ρεκόρ 6,22 δισ. ευρώ. Ένα από τα βασικά του πλεονεκτήματα είναι η ταχύτητα και ο στενός συντονισμός ανάμεσα στον σχεδιασμό, την εφοδιαστική αλυσίδα και το κατάστημα.
Ο πολωνικός παίκτης που μεγαλώνει αθόρυβα: Η LPP είναι ο μεγαλύτερος όμιλος μόδας της Πολωνίας, με πέντε μάρκες: Reserved, Cropp, House, Mohito και Sinsay. Η Sinsay, η φθηνότερη από όλες, είναι η ατμομηχανή της ανάπτυξής του σε όλη την Ευρώπη.
Πώς λειτουργεί ένα marketplace: Πλατφόρμες όπως η Trendyol και η Zalando δεν πουλάνε μόνο δικά τους προϊόντα. Φιλοξενούν χιλιάδες άλλους πωλητές και κρατούν προμήθεια από κάθε πώληση. Έτσι έχουν τεράστια γκάμα χωρίς να αγοράζουν και να αποθηκεύουν όλο το εμπόρευμα.