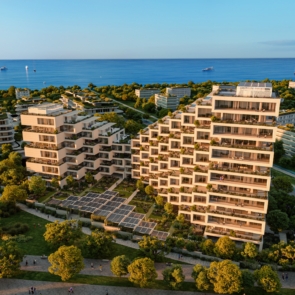




Οι δημογραφικές αλλαγές, η διεθνοποίηση της εκπαίδευσης, η μεγαλύτερη κινητικότητα του πληθυσμού και η ζήτηση για κατοικίες με οργανωμένες υπηρεσίες δημιουργούν νέες μορφές στέγασης. Στην αγορά ακινήτων, οι εξειδικευμένες αυτές μορφές κατοικίας εντάσσονται στον ευρύτερο κλάδο του Living, δηλαδή της κατοικίας που σχεδιάζεται για να καλύπτει τις ανάγκες συγκεκριμένων ομάδων χρηστών. Σε αυτόν περιλαμβάνονται η οργανωμένη φοιτητική κατοικία (PBSA), το Build-to-Rent, τα συγκροτήματα κατοικιών ενιαίας ιδιοκτησίας προς μίσθωση (multifamily), το co-living, η προσιτή κατοικία (affordable housing), το Senior Living και οι μονάδες φροντίδας ηλικιωμένων (care homes), οι οποίες αποτελούν διακριτές επενδυτικές κατηγορίες.
Σύμφωνα με τις αναλύσεις των JLL, CBRE και Savills, ο ευρύτερος κλάδος του Living αποτελεί μία από τις ταχύτερα αναπτυσσόμενες κατηγορίες του ευρωπαϊκού real estate. Το 2025 αντιπροσώπευσε το 30% των άμεσων επενδύσεων σε ακίνητα στην περιοχή EMEA (Ευρώπη, Μέση Ανατολή και Αφρική) και αναδείχθηκε για δεύτερη συνεχόμενη χρονιά στη μεγαλύτερη επενδυτική κατηγορία. Η JLL εκτιμά ότι οι επενδύσεις στον ευρωπαϊκό κλάδο Living θα ξεπεράσουν τα 70 δισ. ευρώ το 2026, μετά την άνοδο κατά 22% που καταγράφηκε το 2025. Η περιορισμένη προσφορά νέων κατοικιών, οι δυσκολίες πρόσβασης στην ιδιοκατοίκηση και οι δημογραφικές εξελίξεις διατηρούν ισχυρή τη ζήτηση για εξειδικευμένες μορφές στέγασης.
Η οργανωμένη φοιτητική κατοικία, γνωστή διεθνώς ως Purpose-Built Student Accommodation (PBSA), αποτελεί τη σημαντικότερη κατηγορία του Living. Σε αντίθεση με τις παραδοσιακές φοιτητικές κατοικίες, τα συγκροτήματα αυτά σχεδιάζονται αποκλειστικά για φοιτητές και συνδυάζουν πλήρως εξοπλισμένα δωμάτια ή διαμερίσματα με κοινόχρηστους χώρους μελέτης, γυμναστήρια, χώρους κοινωνικών δραστηριοτήτων, υπηρεσίες διαχείρισης και αυξημένα επίπεδα ασφάλειας. Για τους επενδυτές, το προϊόν αυτό προσφέρει μεγαλύτερη προβλεψιμότητα ως προς τις πληρότητες και τα έσοδα, ενώ για τα πανεπιστήμια αποτελεί έναν τρόπο ενίσχυσης της ελκυστικότητάς τους χωρίς να απαιτείται η ανάπτυξη νέων υποδομών.
Η ζήτηση για οργανωμένη φοιτητική στέγη αυξάνεται ταχύτερα από την προσφορά. Η Savills εκτιμά ότι η Ευρώπη εξακολουθεί να εμφανίζει έλλειμμα περίπου 3,1 εκατομμυρίων κλινών PBSA, παρά τη σημαντική ανάπτυξη του κλάδου. Η ίδια έρευνα δείχνει ότι οι επενδυτές σχεδιάζουν να αυξήσουν τα χαρτοφυλάκιά τους κατά περίπου 97.800 νέες κλίνες μέσα στα επόμενα δύο έως πέντε χρόνια, επενδύοντας επιπλέον περίπου 20 δισ. ευρώ. Το 62% των επενδυτών δηλώνει ότι σκοπεύει να αυξήσει την έκθεσή του στην αγορά PBSA, γεγονός που κατατάσσει τη φοιτητική κατοικία στις δημοφιλέστερες κατηγορίες του ευρύτερου τομέα Living.
Η αυξημένη ζήτηση συνδέεται άμεσα με τη διεθνοποίηση της ανώτατης εκπαίδευσης. Η αύξηση των διεθνών φοιτητών, τα προγράμματα ανταλλαγών και η ενίσχυση των αγγλόφωνων προγραμμάτων σπουδών δημιουργούν μεγαλύτερη ανάγκη για οργανωμένες μορφές φιλοξενίας, ιδιαίτερα σε πόλεις όπου η ιδιωτική αγορά ενοικίων αδυνατεί να καλύψει τη ζήτηση. Οι επενδύσεις δεν περιορίζονται στις παραδοσιακές φοιτητουπόλεις της Βόρειας Ευρώπης. Η Ιταλία, η Ισπανία και η Πορτογαλία συγκεντρώνουν έντονο ενδιαφέρον λόγω της χαμηλής διαθεσιμότητας σύγχρονων φοιτητικών κατοικιών και της αύξησης των διεθνών φοιτητών.
Μία ακόμη σημαντική κατηγορία του Living είναι το Senior Living. Η γήρανση του ευρωπαϊκού πληθυσμού δημιουργεί αυξημένη ζήτηση για κατοικίες που επιτρέπουν στους ηλικιωμένους να διατηρούν την ανεξαρτησία τους, έχοντας παράλληλα πρόσβαση σε υπηρεσίες υγείας, υποστήριξης και ευεξίας. Σε αντίθεση με τις παραδοσιακές δομές φροντίδας, τα συγκροτήματα Senior Living απευθύνονται κυρίως σε ανθρώπους που μπορούν να ζουν αυτόνομα, αλλά επιθυμούν ένα ασφαλέστερο και καλύτερα οργανωμένο περιβάλλον.
Οι αναλυτές της JLL επισημαίνουν ότι η γήρανση του πληθυσμού αποτελεί έναν από τους σημαντικότερους δημογραφικούς παράγοντες που επηρεάζουν την αγορά κατοικίας. Η αύξηση του προσδόκιμου ζωής, η μείωση του μεγέθους των νοικοκυριών και η ανάγκη για εξειδικευμένες υπηρεσίες δημιουργούν μια αγορά με σταθερή μακροπρόθεσμη ζήτηση, η οποία προσελκύει θεσμικούς επενδυτές που αναζητούν ανθεκτικές αποδόσεις.
Το ενδιαφέρον των επενδυτών δεν οφείλεται μόνο στις δημογραφικές εξελίξεις. Οι κατηγορίες αυτές προσφέρουν μεγαλύτερη σταθερότητα από πολλές άλλες μορφές ακινήτων, καθώς η ζήτηση στηρίζεται σε μακροχρόνιες κοινωνικές και δημογραφικές τάσεις και όχι σε βραχυπρόθεσμους οικονομικούς κύκλους. Η επαγγελματική διαχείριση των συγκροτημάτων επιτρέπει καλύτερο έλεγχο των λειτουργικών δαπανών και της εμπειρίας των ενοίκων, ενώ η περιορισμένη προσφορά νέων έργων σε πολλές ευρωπαϊκές αγορές διατηρεί υψηλά ποσοστά πληρότητας. Η δυναμική αυτή επιβεβαιώνεται και από την αύξηση κατά 55% των διασυνοριακών επενδύσεων το 2025, γεγονός που δείχνει το αυξημένο ενδιαφέρον των διεθνών επενδυτών για τις εξειδικευμένες κατηγορίες του Living.
Στην Ελλάδα, οι αγορές αυτές βρίσκονται ακόμη σε πρώιμο στάδιο, όμως διαμορφώνονται ήδη οι πρώτες οργανωμένες επενδύσεις. Η λειτουργία μη κρατικών πανεπιστημίων, η ενίσχυση των αγγλόφωνων προγραμμάτων σπουδών και η διεθνοποίηση της τριτοβάθμιας εκπαίδευσης δημιουργούν τις συνθήκες για οργανωμένες επενδύσεις στη φοιτητική κατοικία. Η δημογραφική γήρανση και η αύξηση του αριθμού των ηλικιωμένων που ζουν μόνοι τους δημιουργούν επίσης τις προϋποθέσεις για την ανάπτυξη σύγχρονων μονάδων Senior Living, μιας αγοράς που παραμένει ιδιαίτερα περιορισμένη σε σχέση με άλλες ευρωπαϊκές χώρες.