



Για δεκαετίες, η εικόνα της πολυτέλειας ήταν σχετικά εύκολο να αποτυπωθεί, καθώς μια ακριβή τσάντα, ένα ρολόι, ένα αυτοκίνητο, ένα κόσμημα ή ένα ρούχο με αναγνωρίσιμο λογότυπο λειτουργούσαν όχι μόνο ως προϊόντα υψηλής ποιότητας, αλλά και ως ορατά σύμβολα κοινωνικής θέσης.
Το 2026, όμως, η αγορά του luxury δείχνει να μετακινείται προς μια πιο άυλη εκδοχή του status, καθώς στοιχεία όπως η εμπειρία, η πρόσβαση, η εξατομίκευση και η αίσθηση ότι κάτι δεν είναι διαθέσιμο σε όλους αποκτούν μεγαλύτερη βαρύτητα.
Η αλλαγή δεν σημαίνει ότι τα είδη πολυτελείας χάνουν τη θέση τους, απλώς έχουν πλέον να ανταγωνιστούν πολλούς «αντιπάλους».
Ένα πολυτελές resort, ένα γαστρονομικό ταξίδι, ένα «καταφύγιο» ευεξίας, μια ιδιωτική ξενάγηση ή ακόμη και μια εξαιρετικά προσωποποιημένη υπηρεσία μπορούν να διεκδικήσουν τα χρήματα που άλλοτε κατευθύνονταν σχεδόν αυτονόητα σε ένα ακόμη αντικείμενο.
Η πολυτέλεια βγαίνει από την γκαρνταρόμπα
Ενδεικτική είναι η τελευταία έρευνα True-Luxury Global Consumer Insights της BCG και της Altagamma που αποτυπώνει καθαρά τη μετατόπιση.
Για τον νέο κύκλο της αγοράς, το μείγμα των παραδοσιακών κατηγοριών προσωπικής πολυτέλειας εκτιμάται ότι θα υποχωρήσει από περίπου 80% προς το 60%, καθώς οι καταναλωτές στρέφουν σταδιακά τις δαπάνες τους από τα είδη μόδας και τα προσωπικά αντικείμενα προς τον τρόπο ζωής και τις εμπειρίες πολυτελείας.
Ακόμη πιο χαρακτηριστικό είναι ότι η εμφανής παρουσία του logo βρέθηκε στην τελευταία θέση μεταξύ των παραγόντων που επηρεάζουν την αγορά ενός luxury προϊόντος. Στις πρώτες θέσεις παραμένουν η αισθητική, η ποιότητα κατασκευής και η διαχρονικότητα.
Αυτό δε σημαίνει φυσικά ότι το status εξαφανίζεται, έχουμε μπει όμως σε μια εποχή που γίνεται λιγότερο κραυγαλέο και περισσότερο προσωπικό.
Την ίδια κατεύθυνση δείχνει και το Altagamma Bain Monitor, καθώς για το 2026 ο παγκόσμιος κλάδος υψηλής πολυτέλειας αναμένεται να κινηθεί σε μέτρια ανάπτυξη, με τις εμπειρίες όπως η φιλοξενία και η υψηλή εστίαση να βρίσκονται μεταξύ των κατηγοριών που οδηγούν την αγορά, με άνοδο περίπου 4%.
Η εξέλιξη έχει ακόμη μεγαλύτερη σημασία επειδή συμβαίνει σε μια περίοδο κατά την οποία η βιομηχανία των προσωπικών ειδών πολυτελείας έχει χάσει μέρος της δυναμικής της.
Οι μεγάλες αυξήσεις τιμών των προηγούμενων ετών, η επιβράδυνση της ζήτησης στην Κίνα, που για χρόνια αποτέλεσε βασικό μοχλό ανάπτυξης της αγοράς πολυτελείας, αλλά και η μεγαλύτερη πίεση στους καταναλωτές που αγοράζουν περιστασιακά ακριβά προϊόντα χωρίς να ανήκουν στους πολύ εύπορους, έχουν κάνει το κοινό πιο επιλεκτικό.
Σύμφωνα με την BCG, το 70% των καταναλωτών που συμμετείχαν στην έρευνα του 2026 έχει εγκαταλείψει τουλάχιστον μία αγορά επειδή θεώρησε ότι η τιμή δεν δικαιολογούνταν.
Από την ιδιοκτησία στην ανάμνηση
Το πλεονέκτημα της εμπειρίας είναι ότι η τιμή δεν αποτελεί το μοναδικό μέτρο σύγκρισης. Ένα δωμάτιο με προσωπικό θυρωρό, ένα δείπνο που σχεδιάζεται ειδικά για τον πελάτη ή ένα ταξίδι γύρω από μια πολιτιστική ή γαστρονομική εμπειρία δεν αξιολογούνται με τον ίδιο τρόπο που αξιολογείται η τιμή μιας τσάντας σε σχέση με την περσινή συλλογή.
Αυτό εξηγεί γιατί ακόμη και οι ίδιες οι εταιρείες προϊόντων αρχίζουν να επενδύουν στην εμπειρία. Η Prada, για παράδειγμα, αναδιαμόρφωσε το ιστορικό της κατάστημα στο Μιλάνο προσθέτοντας εκθεσιακό χώρο, patisserie, ιδιωτικούς χώρους αγορών και ένα διαμέρισμα για εκδηλώσεις.
Πλέον, μιλάμε για ένα κατάστημα το οποίο δεν καλείται απλώς να πουλήσει, αλλά να προσφέρει έναν λόγο για να το επισκεφθεί κάποιος και να παραμείνει σε αυτό.
Αντίστοιχη λογική εμφανίζεται στις μεταφορές, με την Air France, για παράδειγμα, να έχει επενδύσει στις premium καμπίνες και στη γαστρονομία, επιχειρώντας να μετατρέψει την ίδια την πτήση σε μέρος της εμπειρίας. Τα έσοδα από premium, business και first class αυξήθηκαν κατά 11%, σύμφωνα με στοιχεία που παρουσίασε η εταιρεία στο Reuters.
Το wellness γίνεται επίσης ένας νέος χώρος επίδειξης πολυτέλειας, μόνο που αντί για ένα εμφανές λογότυπο, το πραγματικό προϊόν είναι ο χρόνος, η ιδιωτικότητα, η υγεία και η φροντίδα.
Το Global Wellness Institute υπολογίζει ότι οι δαπάνες για wellness tourism έφτασαν τα 894 δισ. δολάρια το 2024, ενώ ενδεικτικό είναι το γεγονός πως, οι συγκεκριμένοι ταξιδιώτες αντιστοιχούσαν μόλις στο 8,3% των ταξιδιών διεθνώς και στο εσωτερικό των χωρών, αλλά στο 17,6% της συνολικής τουριστικής δαπάνης.
Η μάχη για τους πραγματικά εύπορους
Η μετατόπιση προς τις εμπειρίες συνδέεται και με μια δεύτερη αλλαγή, με την αγορά πολυτελείας να γίνεται περισσότερο εξαρτημένη από τους πραγματικά εύπορους πελάτες και λιγότερο από εκείνους που αγόραζαν περιστασιακά ένα ακριβό προϊόν.
Η BCG υπολογίζει ότι οι top-tier πελάτες, όσοι δηλαδή δαπανούν περισσότερα από 50.000 ευρώ ετησίως σε luxury αγαθά και υπηρεσίες, αποτελούν μόλις το 0,1% της πελατειακής βάσης. Παρ’ όλα αυτά, αν συνυπολογιστούν κατηγορίες όπως τα πολυτελή ταξίδια και οι μετακινήσεις, το wellness και η μακροζωία, αντιπροσωπεύουν το 37% της αξίας της αγοράς.
Για αυτούς τους καταναλωτές η σπανιότητα δεν σημαίνει απαραίτητα ότι ένα προϊόν παράχθηκε σε λίγα κομμάτια, αλλά μπορεί να σημαίνει πρόσβαση σε έναν χώρο, χρόνο με έναν chef, μια εμπειρία που σχεδιάστηκε μόνο γι’ αυτούς ή ένα ταξίδι που δεν μπορεί να αγοραστεί έτοιμο από μια πλατφόρμα.
Πώς η Ελλάδα βρίσκεται μέσα σε αυτή τη μετατόπιση
Για την Ελλάδα η συγκεκριμένη αλλαγή έχει ιδιαίτερο ενδιαφέρον, επειδή ένα σημαντικό μέρος από όσα κερδίζουν έδαφος στο νέο luxury συνδέεται άμεσα με το τουριστικό προϊόν της χώρας.
Στο Virtuoso Luxe Report για το 2026, η Ελλάδα βρίσκεται στην τρίτη θέση μεταξύ των δημοφιλέστερων διεθνών προορισμών των affluent travelers, πίσω από την Ιταλία και την Ιαπωνία.
Στις κυρίαρχες τάσεις βρίσκονται η πολιτιστική εμβάθυνση, τα ταξίδια περιπέτειας, η αυθεντικότητα και οι εμπειρίες γύρω από το φαγητό και το κρασί, ενώ μεταξύ των βασικών κινήτρων εμφανίζονται η ξεκούραση, το wellness και η αναζήτηση νέων εμπειριών.
Αυτή είναι σχεδόν μια περιγραφή των πεδίων στα οποία μπορεί να ανταγωνιστεί η Ελλάδα χωρίς να χρειάζεται να αντιγράψει το μοντέλο άλλων luxury προορισμών.
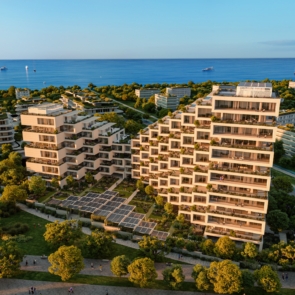
Η υψηλή φιλοξενία, η γαστρονομία, το yachting, τα wellness resorts, οι ιδιωτικές πολιτιστικές εμπειρίες και οι επώνυμες πολυτελείς κατοικίες που συνδέονται με μεγάλα ξενοδοχειακά ή luxury brands, μπορούν να λειτουργήσουν ως διαφορετικά κομμάτια του ίδιου οικοσυστήματος.
Η Ελλάδα έχει σημαντικά πλεονεκτήματα
Το επενδυτικό ενδιαφέρον ήδη ακολουθεί, αφού σε έρευνες που παρουσιάστηκαν το 2026 και επικαλείται η Enterprise Greece, το 43% των θεσμικών επενδυτών που συμμετείχαν τοποθέτησε την Ελλάδα ως πρώτη ευρωπαϊκή επιλογή για ξενοδοχειακές επενδύσεις, με αυξανόμενη προτίμηση σε επαγγελματικά διαχειριζόμενα luxury assets.
Αν το luxury μετακινείται πράγματι από το «τι αγόρασα» στο «τι έζησα», η Ελλάδα βρίσκεται μπροστά σε μια αγορά που ταιριάζει περισσότερο στα φυσικά της πλεονεκτήματα από ό,τι η παραδοσιακή μάχη των luxury goods.
Και τότε το κρίσιμο προϊόν δεν είναι απλώς ένα δωμάτιο, μια ξαπλώστρα ή το τραπέζι σε ένα ακριβό εστιατόριο. Είναι όσα συμβαίνουν γύρω τους και ο λόγος για τον οποίο ένας επισκέπτης θα θεωρήσει ότι αυτή η εμπειρία δεν μπορούσε να γίνει με τον ίδιο τρόπο πουθενά αλλού.