


THE BULLET POINT "PREVIEW"
Οι μεγάλες αλυσίδες σούπερ μάρκετ ενισχύουν τον έλεγχό τους στην αλυσίδα τροφίμων. Κάποιες το κάνουν με ιδιόκτητες μονάδες, όπως ο Σκλαβενίτης στη Μαγούλα, και άλλες μέσω συνεργασιών ιδιωτικής ετικέτας με ελληνικές βιομηχανίες.
Σύμφωνα με την ICAP CRIF, το μερίδιο της ιδιωτικής ετικέτας εκτιμάται περίπου στο 25% των πωλήσεων σούπερ μάρκετ και cash & carry τη διετία 2024–2025, και επεκτείνεται σε αλυσίδες κάθε μεγέθους.
Το λιανεμπόριο γίνεται ταυτόχρονα πελάτης και ανταγωνιστής της βιομηχανίας. Το κρίσιμο ερώτημα είναι με ποιους όρους θα μοιράζεται το ράφι.
Από τις ιδιόκτητες μονάδες και τις συμμετοχές σε βιομηχανίες μέχρι τα προϊόντα ιδιωτικής ετικέτας, οι μεγάλες αλυσίδες αποκτούν όλο και μεγαλύτερο ρόλο σε όσα φτάνουν στο ράφι.
Πόσο πρόθυμος είναι ο Έλληνας καταναλωτής να εμπιστευτεί ένα προϊόν ιδιωτικής ετικέτας; Σύμφωνα με την ICAP CRIF, η διείσδυση των προϊόντων ιδιωτικής ετικέτας στις συνολικές πωλήσεις σούπερ μάρκετ και cash & carry εκτιμάται περίπου στο 25% τη διετία 2024–2025. Πίσω από αυτό το ποσοστό κρύβεται μία από τις ευρύτερες επιχειρηματικές μετατοπίσεις στην εγχώρια αγορά. Οι μεγάλες αλυσίδες δεν περιορίζονται πια στην επιλογή όσων φτάνουν στο ράφι. Αποκτούν όλο και μεγαλύτερη επιρροή και στο τι παράγεται για αυτό. Η αλλαγή ακολουθεί δύο δρόμους: επενδύσεις σε ιδιόκτητη παραγωγή και μεγαλύτερο έλεγχο του προϊόντος μέσω συνεργασιών ιδιωτικής ετικέτας.
Ο Σκλαβενίτης είναι το πιο χαρακτηριστικό παράδειγμα του πρώτου δρόμου
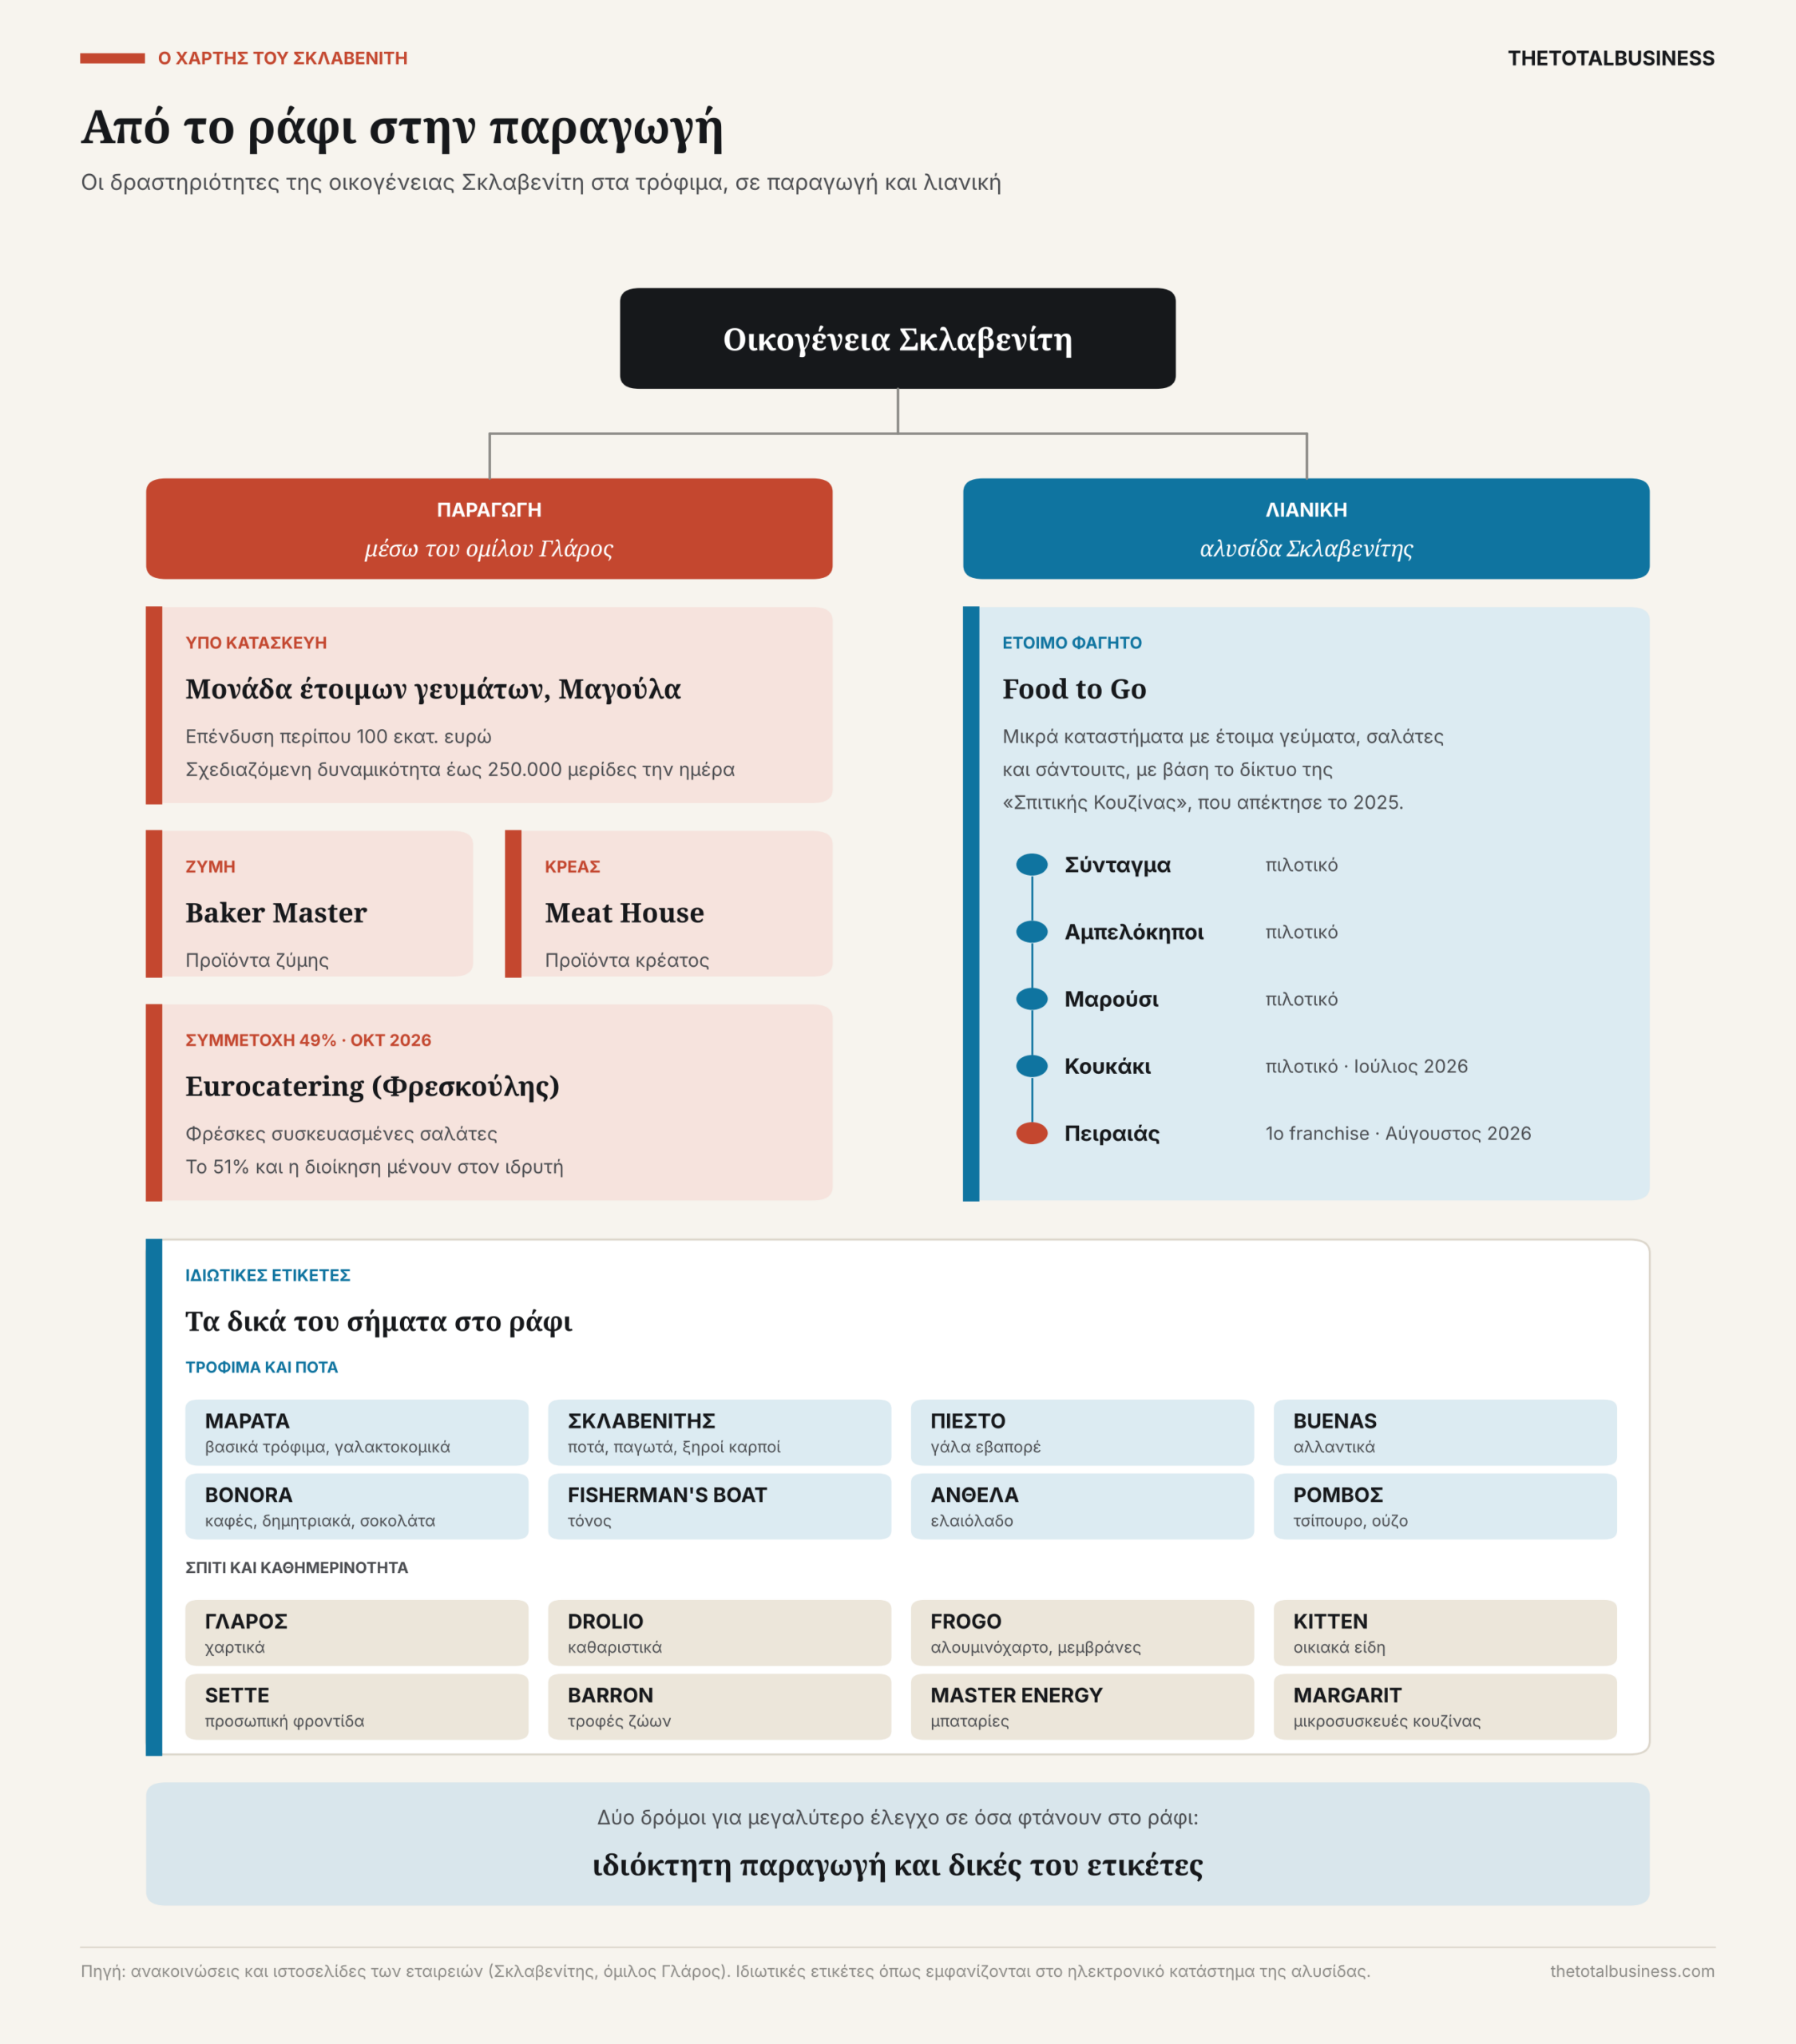
Η οικογένεια που ελέγχει την αλυσίδα έχει ήδη παρουσία στη βιομηχανία τροφίμων μέσω του ομίλου Γλάρος, με τη Baker Master στα προϊόντα ζύμης και τη Meat House στα προϊόντα κρέατος. Τώρα ανεβάζει αισθητά τον πήχη. Στη Μαγούλα κατασκευάζεται νέα μονάδα έτοιμων γευμάτων, με επένδυση περίπου 100 εκατ. ευρώ και σχεδιαζόμενη δυναμικότητα έως 250.000 μερίδες την ημέρα.
Στη λιανική, τη στρατηγική αυτή συμπληρώνει το Food to Go. Αξιοποιώντας για αρχή το δίκτυο της «Σπιτικής Κουζίνας», που απέκτησε το καλοκαίρι του 2025, ο Σκλαβενίτης αναπτύσσει μικρά καταστήματα με έτοιμα γεύματα, σαλάτες και σάντουιτς, διεκδικώντας μεγαλύτερο μερίδιο από την καθημερινή δαπάνη για φαγητό. Μέχρι τα τέλη Ιουλίου 2026 λειτουργούσαν τέσσερα πιλοτικά καταστήματα, σε Σύνταγμα, Αμπελοκήπους, Μαρούσι και Κουκάκι, ενώ τον Αύγουστο άνοιξε στον Πειραιά το πρώτο κατάστημα franchise Food to Go.
Τον Οκτώβριο του 2026, η Γλάρος απέκτησε επίσης το 49% της Eurocatering, γνωστής από τον Φρεσκούλη. Πρόκειται για μειοψηφική συμμετοχή: ο ιδρυτής Χρυσόστομος Μαυρόπουλος διατηρεί το 51% και τη διοίκηση, και η εταιρεία συνεχίζει να λειτουργεί αυτοτελώς. Παράλληλα, ο Σκλαβενίτης ακολουθεί και τον δεύτερο δρόμο, με συνεργασίες για την ιδιωτική ετικέτα Μαράτα. Η Χήτος εμφιαλώνει το νερό, η Ανώσκελη παράγει το εξαιρετικό παρθένο ελαιόλαδο και η Τσατσαρωνάκης την κριθαροκουλούρα.
Οικογένεια Παντελιάδη και ΑΒ Βασιλόπουλος: Δύο διαφορετικές περιπτώσεις
Η οικογένεια Παντελιάδη βρίσκεται πίσω από τη METRO, με τα My market και METRO Cash & Carry. Στην ίδια οικογένεια ανήκουν η ΟΠΤΙΜΑ και η ΗΠΕΙΡΟΣ, με μονάδες τυροκομικών μεταξύ άλλων στην Άρτα και τον Δομοκό. Η ΟΠΤΙΜΑ δηλώνει ότι κατέχει την πρώτη θέση στο τυρί στην Ελλάδα. Πρόκειται για παράλληλη παρουσία της οικογένειας στη βιομηχανία και στο λιανεμπόριο. Οι βιομηχανικές αυτές δραστηριότητες είναι διακριτές από τη METRO, η οποία, από την πλευρά της, αναπτύσσει δικές της σειρές ιδιωτικής ετικέτας, όπως τα My Fresco και My Gusto.
Η ΑΒ Βασιλόπουλος ακολουθεί καθαρά τον δρόμο των συνεργασιών με ανεξάρτητες βιομηχανίες. Τα Θερμοκήπια Θράκης παράγουν αποκλειστικά για την αλυσίδα τη σειρά «Ο Κήπος της Ξάνθης». Η Ολυμπία Ξένια την προμηθεύει με ελιές και ελαιόλαδο, τόσο επώνυμα όσο και ιδιωτικής ετικέτας. Στα έτοιμα γεύματα, η σειρά της ΑΒ με την υπογραφή του Άκη Πετρετζίκη μετρά 38 συνταγές, και η αλυσίδα σχεδιάζει να προσθέσει παιδικά γεύματα από το 2027.
Lidl, Μασούτης και μικρότεροι παίκτες
Η Lidl δείχνει ότι η ιδιωτική ετικέτα μπορεί να γίνει και δίοδος για τον Έλληνα παραγωγό προς το εξωτερικό. Η ίδια έχει δηλώσει ότι το 67% του κύκλου εργασιών της προέρχεται από προϊόντα περισσότερων από 400 Ελλήνων προμηθευτών. Ενδεικτικά, η Εβροφάρμα παράγει τα γαλακτοκομικά ΓΑΛΠΟ και η κρητική αρτοποιία Τσατσάκης προϊόντα Χρυσός Μύλος και Νώμα. Σύμφωνα με την εταιρεία, η αξία των ελληνικών προϊόντων που διοχετεύτηκαν στο διεθνές δίκτυό της έφτασε περίπου τα 600 εκατ. ευρώ το 2025. Σε επίπεδο μητρικού ομίλου, πάντως, η Schwarz διαθέτει δικά της εργοστάσια στη Γερμανία και σε άλλες χώρες, για ποτά, αρτοσκευάσματα, παγωτά και άλλα τρόφιμα.
Σημαντική έμφαση στην ιδιωτική ετικέτα δίνει και ο Μασούτης. Στην έκθεση βιωσιμότητας για το 2024, η εταιρεία αναφέρει πάνω από 2.500 κωδικούς προϊόντων, με περισσότερο από το 80% της παραγωγής τους να γίνεται στην Ελλάδα. Στους συνεργάτες της περιλαμβάνονται η ΘΕΣγάλα για ρυζόγαλο και επιδόρπια κρέμας και η Αρχοντάκης για καφέ ιδιωτικής ετικέτας. Μέσω της Hellenic Authentic Goods (HAGS), που δημιούργησαν οι οικογένειες Μασούτη και Διαμαντίδη, επιδιώκεται η προώθηση των προϊόντων «Από τον τόπο μας» στις διεθνείς αγορές.
Η ιδιωτική ετικέτα δεν περιορίζεται, πάντως, στους μεγάλους. Ο Γαλαξίας διαθέτει δικά του προϊόντα, ενώ η Market In αναπτύσσει σειρές όπως οι «Μικρές Φάρμες του Βουνού» και η Economy. Η πρακτική έχει πλέον επεκταθεί σε επιχειρήσεις κάθε μεγέθους του οργανωμένου λιανεμπορίου.
Ο πελάτης που γίνεται και ανταγωνιστής
Η μετατόπιση αυτή αλλάζει τη σχέση ανάμεσα σε λιανεμπόριο και βιομηχανία. Η ίδια αλυσίδα που αγοράζει από έναν παραγωγό μπορεί πλέον να πουλά στο ίδιο ράφι και δικό της, ανταγωνιστικό προϊόν. Την ίδια στιγμή, μεγάλες ελληνικές βιομηχανίες στηρίζουν μέρος της ανάπτυξής τους στην παραγωγή για τρίτους, όπως η Κρι Κρι, με γιαούρτια ιδιωτικής ετικέτας για αλυσίδες του εξωτερικού. Η σχέση δεν είναι πια μόνο σχέση πελάτη και προμηθευτή, αλλά συνεργασίας και ανταγωνισμού μαζί. Και όσο μεγαλώνει το βάρος της ιδιωτικής ετικέτας, τόσο περισσότερες επιλογές αποκτούν οι αλυσίδες απέναντι στους προμηθευτές επώνυμων προϊόντων.
Τι σημαίνει αυτή η αλλαγή
Η μεγαλύτερη επιρροή των σούπερ μάρκετ στην παραγωγή δεν είναι από μόνη της ούτε καλή ούτε κακή εξέλιξη. Είναι η φυσική συνέχεια μιας αγοράς όπου ο καταναλωτής ζητά τιμή, ευκολία και ποιότητα ταυτόχρονα, και όπου οι αλυσίδες διαθέτουν μια πολύ πιο άμεση εικόνα της πραγματικής καταναλωτικής ζήτησης. Για πολλές μικρομεσαίες ελληνικές επιχειρήσεις, η ιδιωτική ετικέτα είναι ευκαιρία. Τους δίνει όγκο, σταθερή ζήτηση και, όπως δείχνει η Lidl, πρόσβαση σε αγορές του εξωτερικού που μόνες τους δύσκολα θα έφταναν.
Το ερώτημα όμως δεν είναι αν τα σούπερ μάρκετ θα επηρεάζουν την παραγωγή, αλλά με ποιους όρους θα μοιράζεται το ράφι. Όταν ο ίδιος παίκτης ελέγχει τη βιτρίνα και ταυτόχρονα πουλά δικά του προϊόντα μέσα σε αυτήν, η διαφάνεια γίνεται ακόμη σημαντικότερη: για τον καταναλωτή, που έχει λόγο να γνωρίζει ποιος πραγματικά παράγει αυτό που αγοράζει, αλλά και για τη σχέση ανάμεσα στο λιανεμπόριο και τους προμηθευτές του. Για τις επώνυμες βιομηχανίες, το μήνυμα είναι σαφές. Ένα brand δεν αρκεί πια να υπάρχει στο ράφι. Πρέπει να εξηγεί κάθε μέρα γιατί αξίζει περισσότερα από την εναλλακτική με την υπογραφή της αλυσίδας.
Είτε μέσω ιδιόκτητων μονάδων είτε μέσω συνεργασιών, τα σούπερ μάρκετ δεν αποφασίζουν πλέον μόνο ποια προϊόντα θα τοποθετήσουν στα ράφια τους και με ποιους όρους. Επηρεάζουν ενεργά και όσα φτάνουν τελικά στο πιάτο μας.
GOOD TO KNOW
Η Ευρώπη είναι πιο μπροστά. Σύμφωνα με στοιχεία της NielsenIQ για την PLMA, η ιδιωτική ετικέτα αντιστοιχούσε στο 38,8% της αξίας των πωλήσεων σε 17 ευρωπαϊκές αγορές το 2025.
Η νέα γενιά τρώει «στο πόδι». Στις ευρωπαϊκές αγορές που εξετάζει η έκθεση State of Grocery Retail Europe 2026 της McKinsey και της EuroCommerce, το 47% της Gen Z και το 40% των millennials καταναλώνουν food-to-go τουλάχιστον μία φορά την εβδομάδα